何嘉朗 · 基金办公室
2027年3月18日(周四),香港,晚上。办公室里只剩他一个人。
桌上压着一张纸,是快报出来那天晚上(2027年2月26日)他画的草图,边上写满了箭头。那天晚上他就按两条趋势粗算过一个区间,写在草图边上;三个星期里他把每一层又核了一遍,箭头一条没改。梁思敏明天上午要一个答案。
他重新打开那张最简单的表:快报减三季报。
何嘉朗的工作表快报减三季报:清和 2026 年的第四季度(亿元)2027年3月18日
|
项目
|
全年(快报)
|
前三季度
|
第四季度
|
2024 占比
|
2025 占比
|
2026 占比
|
|
营业收入
|
56.40
|
39.05
|
17.35
|
27.5%
|
27.6%
|
30.8%
|
|
营业利润
|
6.42
|
4.35
|
2.07
|
31.8%
|
29.9%
|
32.2%
|
|
利润总额
|
6.42
|
4.35
|
2.07
|
31.8%
|
29.9%
|
32.2%
|
|
归母净利润
|
6.09
|
4.12
|
1.97
|
31.2%
|
29.5%
|
32.3%
|
|
扣非净利润
|
5.16
|
3.20
|
1.96
|
31.4%
|
29.6%
|
38.0%
|
先别看最后一栏。清和前两年,第四季度的收入大约占全年的四分之一多一点。你猜 2026 年是多少?
想好了,看答案
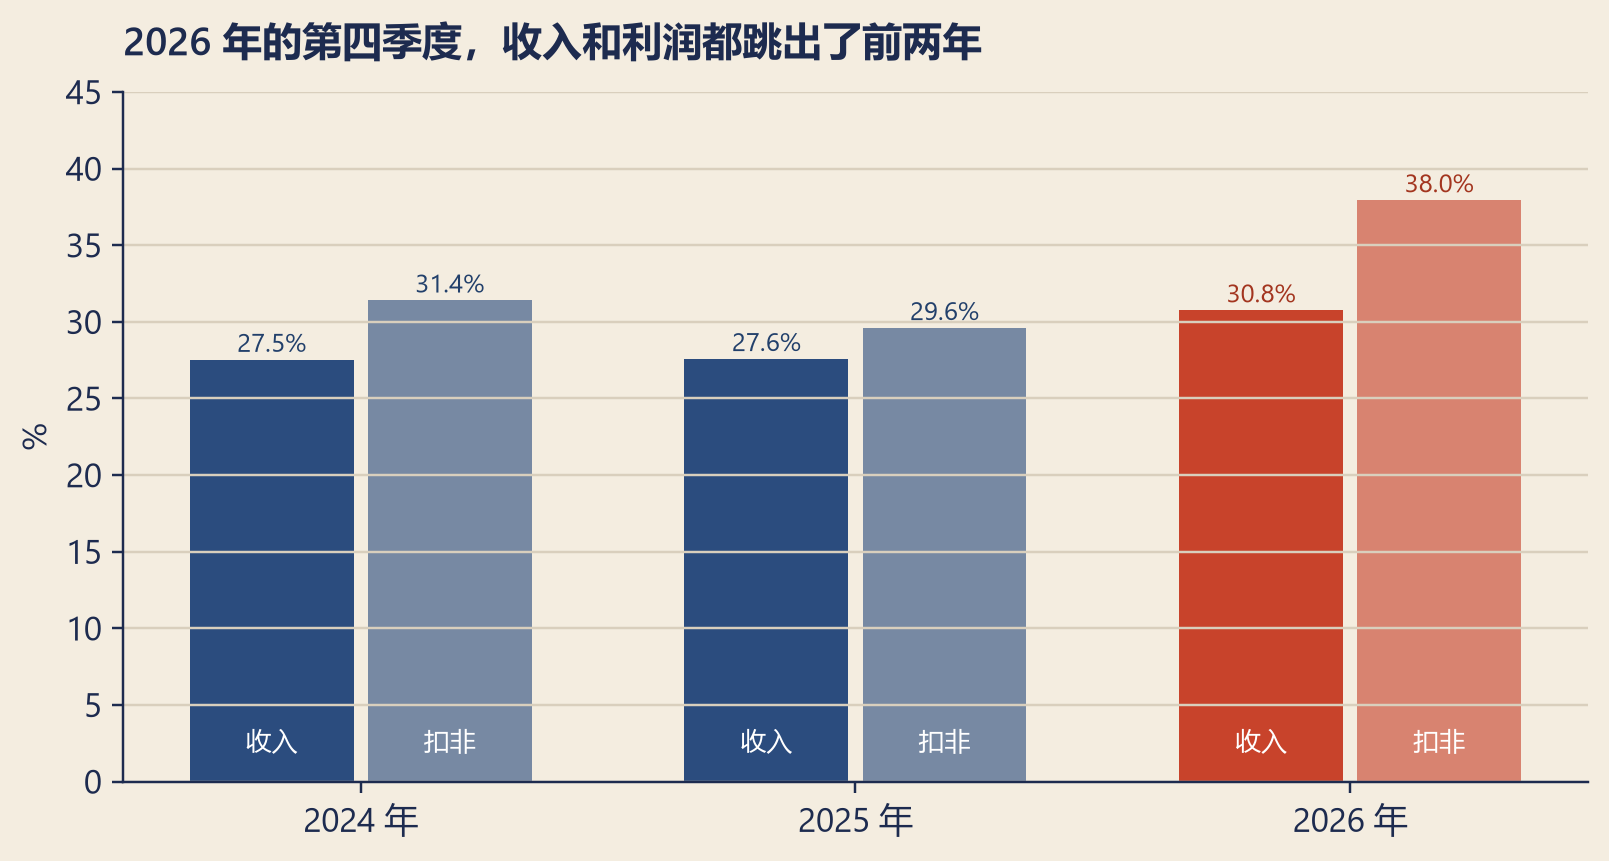
30.8%,前两年是 27.5% 和 27.6%。收入的占比多了 3.18 个点;扣非净利润那一行跳得更高:38.0%,前两年是 31.4% 和 29.6%。
27.5%2024 年第四季度占全年收入
27.6%2025 年
30.8%2026 年(快报减三季报)
38.0%2026 年扣非净利润的第四季度占比
同一张表,两行都跳出了自己的历史;利润那一行跳得更高。
他在草图上方写了一行字:跳了。是什么跳的?
这一章是第二部分的最后一章。何嘉朗要用前三章的办法,把这一跳从外面拆开,拆到一个能说给梁思敏听的数。他拆不出真相:12 月那批收入该不该确认,是审计师的事(第 91、92 章)。他能给的,是一个诚实的区间。
从外面看不见错报,只能把它框住:找出打破规律的那个季度,找到可能解释它的公开消息,再给出一个用诚实的算术守得住的区间。
直觉:月底冲量
你在一家店当店长。每个月的销售额,前三周平平稳稳,最后一周总会多一点:大家都想完成指标。这很正常,你看了一年,最后一周大约占三成。
这个月最后一周占了四成。你会怎么想?
- 最后一周占四成,往年三成
-
第四季度占全年 30.8%,往年 27.6%
- 隔壁商场这个月在装修,客流少了
-
两家机器人初创公司先后公开说试产推迟,其中一家的融资也延后了
- 可能是有个大客户提前下单
-
可能是需求真的涨了
- 也可能是有人把下个月的单子先记了
-
也可能是收入记早了
- 你能翻收银小票,他不能
-
林舒能翻发货单和询证函,他只有公告
店长没法翻小票的时候,他能说出多少?
想好了,看答案
他能说“多出来大约这么多”,以及“如果多出来的都是提前记的,利润会多算多少”。他不能说“有人提前记了”。前一句是算术,后一句是证据。何嘉朗的处境一模一样。
规则怎么运作:先排日子
外面的人手里只有公告,公告有日子。何嘉朗先把这几个月发出来的东西按日子排好:
墨蓝是清和自己的公告,朱红是行业新闻(2027年3月18日以前都已公开);年报预约在 2027年4月28日披露。
三条新闻里,两条是试产推迟,一条是融资延后;涉及两家公司,澄远具身智能科技有限公司 出现了两次。清和的快报里,第四季度的收入跳了上去。
外面估计一笔可能的错报,大体是五步,后面五节一步一节:
- 用减法得到第四季度:全年减前三季度(第 1 节)。减得出收入和利润,减不出现金和分部。
- 和自己的历史比:用两种以上的趋势,算“正常”应当是多少(第 2 节)。
- 把公开的碎片拼起来:新闻、客户集中度、应收账款(第 3 节)。只用公开的。
- 把多出来的收入换成税后利润:乘毛利率,扣税(第 4 节)。
- 报一个区间,说清楚它不能说明什么(第 5、6 节)。
第一步只是减法。你觉得这五步里,哪一步最容易出错?
想好了,看答案
第二步。减法没有判断,“正常应当是多少”全是判断:拿哪一年做基数,按季节性推还是按增长率推,推出来的数能差出好几千万。所以何嘉朗用两种趋势,不只用一种。
1 季度算术:全年减前三季度
问题没有第四季度报告
中国上市公司发一季报、半年报、三季报和年报,没有第四季度报告。中期报告的数,是从年初累计到期末的(《企业会计准则第32号——中期财务报告》第十一条、第十二条):三季报里的“前三季度”就是一月到九月。所以第四季度只有一种算法:全年减前三季度。
年报出来以后,这个减法公司替你做了:年报里有一张“分季度主要财务数据”。何嘉朗拿 2024、2025 年的那张表核对过,和他自己减出来的一分不差。2026 年的年报预约在 2027年4月28日披露;他现在手里的“全年”,只能是 2027年2月26日的快报。
能减出什么,减不出什么
快报只有几行:营业收入、营业利润、利润总额、归母净利润、扣非净利润,加上总资产和归母权益。所以他能减出第四季度的收入和利润,减不出:
- 第四季度的现金流:快报没有现金流量表。第 55 章看到的“利润涨、现金没涨”,第四季度那一段是空白。
- 第四季度的分部:三季报没有分部信息,只有半年报和年报有。机器人关节在第四季度卖了多少,减不出来,只能估(第 2 节)。
- 第四季度的税:所得税费用不在快报上,只能从利润总额和归母净利润之间倒推(第 55 章第 4 节)。
例一收入跳了,扣非跳得更高
2026 年第四季度,收入比 2025 年第四季度多了 31.0%;前三季度只多了 12.4%。扣非净利润的第四季度多了 61.3%。
显示代码
years = [2024, 2025, 2026]
fig, ax = bk.figure(7.2, 3.8)
w = 0.36
for i, y in enumerate(years):
    col = bk.OUTSIDE if y == 2026 else bk.INSIDE
    for j, (vals, lab) in enumerate(((sh, "收入"), (shk, "扣非"))):
        x = i + (j - 0.5) * w
        ax.bar(x, vals[y] * 100, width=w * 0.92, color=col, alpha=1 if j == 0 else 0.62)
        ax.text(x, vals[y] * 100 + 0.5, f"{vals[y] * 100:.1f}%", ha="center", fontsize=8.5,
                color=bk.OUTSIDE_TEXT if y == 2026 else bk.INSIDE_TEXT)
        ax.text(x, 2, lab, ha="center", fontsize=8.5, color="white")
ax.set_xticks(range(3), [f"{y} 年" for y in years])
ax.set_ylim(0, 45)
ax.set_ylabel("%")
ax.set_title("2026 年的第四季度,收入和利润都跳出了前两年")
plt.show()
利润跳得比收入高,有几层原因,都不神秘:港湾第四季度整季在合并范围里;资本化的开发支出让费用少了一截(第 55 章第 5 节);第四季度的税率格外低(第 55 章第 4 节)。所以利润那一行的跳,不能全算到收入头上。何嘉朗要估的是收入那一跳里,有没有一块不该在那里。
例二第四季度的利润率
和 2025 年比,收入的第四季度占比跳了 3.18 个点,扣非的占比跳了 8.34 个点,说明第四季度的利润率也变了。何嘉朗把三年的第四季度各自算一遍:
2026 年前三季度,扣非净利润占收入 8.2%;到了第四季度,是 11.3%。一个季度之内,每卖 100 元多挣了 3.1 元。如果第四季度多出来的收入里有一块是记早了的,它带进来的是整块毛利,不分摊任何费用:这正好会让利润率往上跳。可港湾、资本化和低税率也会。利润率的跳,和收入的跳指向同一个方向,却仍然分不出原因。
例三拿掉港湾,还跳不跳
最先想到的解释是港湾:它从 7 月起并进来,第四季度整季都在。三季报说港湾三季度贡献收入 1.35 亿元,快报说下半年贡献 2.70 亿元,减一下,第四季度 1.35 亿元,和三季度差不多。把港湾从两边都拿掉,第四季度占全年的比例还有 29.8%,仍然高过前两年。港湾解释不了这一跳。
难点朴素的检验为什么看不出
只看全年,什么都不跳。快报的收入拿掉港湾,比 2025 年涨了 11.9%;前几年的年报里,收入的年增长在 5.8% 到 13.0% 之间(2023—2025 年)。11.9% 稳稳地落在里面。
全年增长落在历史范围里,第四季度却跳出了历史范围。这两件事怎么可能同时成立?
想好了,看答案
一个季度跳出来的那一截,摊到全年,就被稀释了。第四季度只是全年的四分之一多一点:它多出来的几个亿,放在全年的几十亿里,只是增长率上的几个点,前几年的增长本来就在几个点里摆动。看全年,等于把一个尖峰放进一年的平均里。错报藏在增长里,最安全的地方就是全年的数。所以审计和分析都要把时间切细:林舒切到月、切到天(第 26 章第 12 节),何嘉朗切到季度。
为什么分析师爱看第四季度
一年的最后一个季度,是最容易“填满”的季度。全年目标还差一点,年底前的几周就是最后的机会;年底的截止日期又是会计判断最密集的时候:收入记在哪一天,费用记在哪一年,准备提多少。所以无论是审计的截止测试(第 91 章),还是分析师的季度算术,都盯着年底。这不等于第四季度高就有问题:很多生意本来就是年底旺(第 26 章第 12 节)。它只说明,那里值得多看一眼。
两边怎么看
分录
第四季度的收入,是十月到十二月每一张“借:应收账款,贷:主营业务收入”的合计。
税务
增值税按月申报,开了票就要交,和收入记在哪个季度无关(第 26 章第 10 节)。
审计
同一个想法在里面叫分析程序:按月、按客户、按产品比,找出跳出来的那一块(第 91 章)。
法律
快报的数未经审计,发出以后要是和年报差得太多,要发更正(第 159 章讲规则)。
分析师
减法是公开的,谁都能做;做了减法,下一步才是判断。
2 和自己的历史比:两条趋势
何嘉朗怎么估出机器人关节的下半年
第四季度没有分部,下半年有:年报有全年的分部,半年报有上半年的分部,一减就是下半年。2026 年的年报还没出,他只能用快报一层一层往下减:
何嘉朗的工作表倒推机器人关节的下半年(亿元)2027年3月18日
|
这一层
|
出处
|
亿元
|
|
快报的营业收入(全年)
|
业绩快报
|
56.40
|
|
减:港湾并表以后的贡献
|
快报里写明
|
−2.70
|
|
减:上半年的营业收入
|
半年报
|
−24.68
|
|
减:其他两个分部的下半年
|
按它们 2025 年下半年对上半年的比例(1.1007)推
|
−19.53
|
|
剩下:机器人关节的下半年
|
|
9.50
|
下半年机器人关节 9.50 亿元,比 2025 年下半年的 5.12 亿元 多了 85.5%;上半年只比去年同期多 55.0%。
两条趋势
“正常的下半年”是多少,有两种同样说得通的画法:
按 2025 年下半年对上半年的比例(1.1429),乘 2026 年上半年 6.94 亿元:正常的下半年是 7.94 亿元。
多出来:1.56 亿元。假设今年的季节规律和去年一样。
按 2025 年全年的增长率(60.0%),乘 2025 年下半年 5.12 亿元:正常的下半年是 8.19 亿元。
多出来:1.31 亿元。假设今年长得和去年一样快。
两条趋势差了 0.26 亿元。何嘉朗没有理由只信一条:季节性那条把上半年的放慢带进了下半年,增长率那条假设今年和去年一样猛。他把两条都留着,多出来的部分就成了一个区间:1.31 亿元到 1.56 亿元。
例其他业务推错了会怎样
上面那张表里最软的一层,是“其他两个分部的下半年”:按它们自己 2025 年下半年对上半年的比例推,得 19.53 亿元。它们上半年比去年同期变了 −3.0%,下半年会不会照旧,外面不知道。
如果汽车泵和医疗的下半年,比他推的数多卖了一点,多出来的机器人收入会怎样?要多卖多少,才能把“多出来的”整个吃掉?
想好了,看答案
其他业务多卖 1 元,机器人那一块就少 1 元:倒推的下半年是减出来的。要吃掉增长率趋势下的 1.31 亿元,其他业务的下半年要比推的数多卖 6.7%;吃掉季节性趋势下的 1.56 亿元,要多 8.0%。这两个数不算小,也不算大:其他两个分部合起来,上半年就比去年同期变了 −3.0%,下半年再偏几个点并不稀奇。所以何嘉朗的结论,对“其他业务照旧”这条假设很敏感,他把它写进了前提。
难点基数和模型
- 结构在变。机器人关节占全年收入的比例,2025 年是 20.0%,2026 年上半年已经是 28.1%。一个占比越来越大的分部,它的季节规律也会改变整个公司的季节规律:公司的第四季度占比被它慢慢抬高,是正常的;一年抬 3.18 个点,就不太像慢慢。
- 基数效应。机器人关节 2025 年涨了 60.0%,是从一个小基数上涨的。基数越小,增长率越容易大起大落,拿它推下一年就越不稳。
- 模型风险。两条趋势都是模型,模型会错。用两种方法,不是为了取平均,是为了看清楚“正常”有多不确定。
- 两个名字,一个问题。把季节性那条的算式换个顺序:2026 年上半年 × 2025 年下半年 ÷ 2025 年上半年,等于 2025 年下半年 × (1 + 2026 年上半年的增长率 55.0%)。所以两条趋势真正的分歧只有一个:今年下半年的速度,按今年上半年算(55.0%),还是按去年全年算(60.0%)。上半年已经比去年放慢,按上半年算,“正常”就低,多出来的就多。方法的选择本身,就能让结论差出一截。
- 事先定方法。看到结果以后再挑方法,最后总会挑到自己想要的那个数。何嘉朗的两条趋势,是快报那天晚上、算出结果以前就写在草图上的。
如果他只用季节性那一条,报给梁思敏的“多出来的收入”会是多少?那样做错在哪?
想好了,看答案
1.56 亿元,正好是区间的上沿。数本身不一定错,错在它让人以为“正常的下半年”只有一种算法。只报一个点,等于把模型的不确定藏了起来。
为什么规律只能和自己的历史比
一条规律能当证据,前提是它在这家公司身上一直成立。清和的机器人关节年年在长,季节规律也在变;拿一家同行的第四季度占比来比,比的是另一门生意。所以分析师先和公司自己的过去比,再问这一次为什么不一样。
两边怎么看
分录
分部收入来自同一批收入分录,按产品线归集;分部怎么划,是公司自己定的(第 53 章)。
税务
分部和税没有直接关系;各分部所在的纳税主体不同,税率才不同(第 4 节)。
审计
审计师也画趋势,叫期望值。实际数和期望值差得大,就要追问原因(第 91 章)。
分析师
两条趋势,一个区间。区间的宽,就是“正常”有多不确定。
3 拼图:公开的碎片和合法的推断
他二月那张图
何嘉朗快报那天晚上画的草图。四块公开的碎片指向中间;底下那一行被他自己划掉了。
草图上的每一块,在画的那天都是公开的。快报和三季报是清和自己发的;三条新闻是行业媒体和财经媒体报的;“最大客户占多少”是 2025 年年报里的前五名客户表:前五名合计占全年销售的 13.46%,最大的一家 3.96%。季报和快报里没有客户名单,所以他不知道 12 月的收入卖给了谁,只知道 2025 年清和没有一家客户大到能单独撑起一个季度。
怎么拼一块碎片说明不了什么
单看任何一块,都说明不了什么。第四季度高,可能是生意好;初创公司推迟试产,和清和可能毫无关系;最大客户占比小,说明风险分散。拼在一起,才有一个指向:清和第四季度多出来的机器人收入,买家很可能是一些年轻的机器人公司,而这些公司的产线正在推迟。如果它们推迟了提货,清和 12 月的收入就有一部分可能还没真正卖出去。
这就是马赛克理论(mosaic theory):用一块一块公开的、单独看并不重大的信息,加上自己的分析,拼出一个可能很重大的结论。拼出来的结论可以影响他的判断,却不是内幕信息,因为每一块都是公开的。
例新闻里的日子,和订单的日子
何嘉朗把新闻里的话一条条摘出来,排在日子旁边:11月30日,澄远说试产线的投产时间从 2027 年一季度推到了下半年;1月12日,北辰说原定 1 月的小批量试产推到 3 月下旬;2月9日,又有消息说澄远的融资延后,产线的节奏进一步放缓。
推理是一条链:机器人公司的试产线要用关节;试产推迟,关节就晚点要;如果清和 12 月记下的机器人收入里,有一部分是给这些试产线备的货,客户就会推迟提货;推迟提货的货,可能还没有真正交出去。链上的每一环都说得通,可最弱的一环在中间:他不知道 12 月的买家是不是这几家。年报的前五名客户表,要到四月才出来。
边界在哪来源,不在结论
内幕信息:《中华人民共和国证券法》(2019年修订)第五十二条第一款的定义是,涉及发行人的经营、财务,或者对它的证券价格有重大影响、尚未公开的信息。
马赛克和内幕信息的分界,不在结论有多准、多重大,而在每一块碎片的来源。草图底下那一行,就是这条线。2027年2月2日,何嘉朗打渠道调研电话时,一家初创公司的工程师说,公司的新一轮融资“又推迟了”。他当场中止通话,记录在案,没有交易,交给合规部判断(第 19 章)。一周以后,2月9日,财经媒体报了澄远的融资延后。从那天起,这块碎片才是公开的;他的草图上,这一块写的是新闻的日子,不是电话的日子。
快报那天晚上,假如何嘉朗的草图上还有一块:一位在清和仓库工作的朋友私下告诉他,12 月有一批货一直没发出去。这块能放进去吗?
想好了,看答案
不能。它没有公开,又直接关系到清和的财务,对价格可能有重大影响,正是内幕信息的样子。哪怕它和别的碎片指向同一个结论,也不能用:用了,整幅拼图就从分析变成了内幕。正确的做法是不交易、记录、报合规(第 19、20 章)。
难点
- 公开,不等于人人都看到了。澄远和北辰的新闻发在行业媒体上,股价未必反映了它们。马赛克的价值,正在于别人还没把它们拼起来。
- “没有披露”也是一块碎片。季报不披露客户,快报也不披露;年报的前五名客户表要等到四月。何嘉朗把这个“看不见”也写进草图:他的结论不能依赖他看不见的东西。
- 新闻会错。行业媒体的报道可能不准,“知情人士称”更要打折扣。拼图越依赖一块可疑的碎片,结论越要放宽。
- 拼出来的仍然是推断。马赛克能让他怀疑,不能让他确定。确定要靠证据,证据在林舒那边:询证函、盘点表、发货记录(第 91、92 章)。
为什么法律允许拼图
证券市场需要有人去分析。如果分析师用公开信息拼出的结论也算内幕,就没有人敢做研究,价格也就不再反映信息。法律管的是不公平的信息优势:有人先拿到别人拿不到的东西。公开信息人人可得,拼得好是本事;所以分界放在来源上,而不是放在结论上。
两边怎么看
分录
拼图碰不到分录;它猜的是某几张分录该不该在 12 月。
税务
拼图用不到税务信息;税务机关掌握的数据,外面的人一样也看不到。
审计
林舒那边没有拼图这回事:她直接去问客户、去仓库数货(第 91、92 章)。
法律
《中华人民共和国证券法》(2019年修订)第五十二条第一款定义内幕信息;第 19 章讲分析师的守则和渠道调研的分寸。
分析师
每一块碎片标上来源和公开的日子。说不清来源的,不放进去。
4 从多出来的收入,到税后的利润
他按什么换算
- 多出来的收入:1.31 亿元到 1.56 亿元(第 2 节)。
- 乘毛利率:2025 年年报里机器人关节的毛利率 28.72%,得到税前 0.38 亿元到 0.45 亿元。用毛利率,不用净利率。
- 扣所得税:乘 (1 − 15%)。用清和自己能查到的税率。
- 得到区间:税后 0.319 亿元到 0.382 亿元,相当于 2025 年归母净利润的 7.60 到 9.09 个百分点。
错在时间,不在总数
如果 12 月多出来的收入真是记早了,它没有凭空消失:货还在,订单还在,客户提货的那一天,收入和毛利会记到 2027 年。所以区间说的是 2026 年多算了多少,也是 2027 年会少算多少。两年加起来,利润几乎一样;变的是哪一年的增长好看。对估值来说,这是两回事:一年的利润挪到下一年,现金流的时间只差几个月(第 116 章);可增长率的起点被抬高了,按它往后推,每一年都会高估。梁思敏担心的是后一种。
为什么用毛利率
如果一笔销售记早了,改回来的时候,收入没了,成本也会回到存货里:两样一起退。销售费用、管理费用不会退,它们本来就要花。所以多记的利润是“收入 − 成本”,正好是毛利。用净利率,等于假设连费用也一起多记了,会把错报估小。
用错了毛利率,差得不是一点。示例:换成清和 2025 年的销售净利率 8.75%,增长率那条趋势下的税后估计只有 0.097 亿元,不到用毛利率时的一半。
为什么用 15%
税率要用读者自己能核对的。清和母公司是高新技术企业,2025 年年报的所得税调节表第二行就写着“按适用税率(15%)计算的所得税费用”。他判断机器人关节是母公司的生意,12 月那批货也是母公司卖的;如果多记的利润改回来,少交的就是母公司的税。这一点外面没法完全确定,所以他把法定税率也算了一遍。
还有第三个税率可选:清和 2025 年的平均所得税税率只有 6.36%。用它,区间会变成 0.352 亿元到 0.421 亿元,整整大出一截。何嘉朗不用它。平均税率低,是因为研发费用加计扣除这类优惠把全年的税拉了下来;12 月多出来的这批收入,不会让研发费用多一分,也就不会多带来一分加计扣除。多记一块利润,多交的是边际上的税:15%。估“多出来的一块”,用边际税率;描述“全年交了多少”,才用平均税率。
如果何嘉朗不确定这批货是谁卖的,干脆按法定税率 25% 算,区间会往哪边挪?
想好了,看答案
往下挪:税扣得多,税后的数就小。按 25%,区间是 0.282 亿元到 0.337 亿元(6.71 到 8.02 个百分点)。税率是一个假设,它改变区间的位置,不改变区间的宽窄比例。第 159 章回头看这两个区间。
例增值税为什么不算
如果 12 月那批销售开了增值税发票,是按 13% 开的。销项税额是替税务局收的钱,不进收入,也不进利润(第 26 章第 10 节)。收入记早了,利润多出来的只是不含税的毛利,所以估计里没有增值税。增值税在另一张账上:发票开了,纳税义务就有了;就算收入改回来,已经开出的发票怎么处理,是税法的事(第 26 章第 11 节)。
难点
- 退回来的货不一定值原价。订单能取消、客户推迟投产,货如果回到清和的存货里,要按可变现净值重新看一遍(第 30 章):专为某家客户标定的关节,卖给别人可能要降价,甚至要再花钱改。那样的话,改回来的损失可能超过毛利。这一块外面完全估不出来,只能写成“可能更大”(第 92 章)。
- 毛利率是借来的。他用的是 2025 年机器人关节全年的毛利率,不是 12 月那批货自己的;新平台的产品、给初创公司的价格,毛利率都可能不同。
- 多出来的不全是错。新客户、新订单也会让 12 月变高。拼图让他相信多出来的大半可疑,可他说不出比例。所以这个区间有一个前提:如果多出来的都是记早了的收入。
- 其他业务的下半年也是推的。第 2 节那张表里,汽车泵和医疗的下半年按它们自己的比例推;推高了,机器人那一块就被低估,反过来也一样。
- 一个数的精度。何嘉朗把结果写到千万位,0.319 亿元到 0.382 亿元。再多写一位,就是假装知道得比实际多。
为什么要换算成税后利润
摊到每一股,区间是 0.0532 元 到 0.0636 元;快报的每股收益是 1.0150 元。梁思敏关心的不是收入,是利润和估值:转债的价值跟着股价走,股价跟着每股收益和市场的预期走。把多出来的收入换成税后利润,再换成每股收益和百分点,问题才能和估值、和那 45% 放在同一把尺子上。
两边怎么看
分录
若一家公司要更正一笔记早了的销售,冲回收入和应收账款,成本转回存货(第 26 章第 11 节;清和的那一笔怎么处理,第 98 章)。
税务
所得税跟着会计利润的更正走,在更正的那一年调整(第 43 章第 7 节);增值税另算。
审计
林舒那边算的是真数:发票、成本、税,一张一张对(第 92 章)。
法律
税率来自《中华人民共和国企业所得税法》第二十八条第二款;资格每次认定的有效期见《科技部 财政部 国家税务总局关于修订印发〈高新技术企业认定管理办法〉的通知》(国科发火〔2016〕32号)附件第九条。
分析师
每一个乘数都写出来源。读者能核对的乘数,才配出现在给别人看的估计里。
5 为什么外面的估计是一个区间
0.319 亿元区间下沿(增长率趋势)
0.382 亿元区间上沿(季节性趋势)
7.60–9.09 点占 2025 年归母净利润
前提:多出来的机器人收入都是记早了的。这个前提本身,外面的人证明不了。
梁思敏的问题
第二天上午,梁思敏在会议室里听完。
何嘉朗
我不知道。我知道的是:如果 12 月多出来的机器人收入都是记早了的,利润多算了 0.319 亿元到 0.382 亿元。如果那些收入是真的,就一分都没多算。
何嘉朗
一个上限,一个下限,和一个我证明不了的前提。
何嘉朗
错在哪一边都有代价。我们拿着的转债今天收在 133.67 元,债底只有 94.99 元,中间那一大截跟着股票走。按快报的每股收益 1.0150 元,市盈率 33.7 倍;把上限拿掉,是 36.0 倍。股票本来就不便宜,利润再少一截,它更贵。
一张决策表
何嘉朗没有给梁思敏一个数,给了三行:
给梁思敏的表如果……:清和 2026 年的利润和估值(按快报口径)股价按 2027年3月18日收盘 34.24 元
|
情形
|
归母净利润(亿元)
|
比 2025 年增长
|
每股收益(元)
|
市盈率(倍)
|
|
那批收入都是真的
|
6.09
|
45.0%
|
1.0150
|
33.7
|
|
区间下沿
|
5.77
|
37.4%
|
0.9618
|
35.6
|
|
区间上沿
|
5.71
|
35.9%
|
0.9514
|
36.0
|
三行的市盈率,最多只差 2.3 倍。梁思敏为什么还要这张表?
想好了,看答案
因为她押的不是市盈率,是转债:转债的价格里,债底以上的那一截跟着股票走。利润少一截,股票更贵,那一截就更危险。这张表让她看清,最坏的那一行也只是把利润往回拉了几个点,不会把清和从“贵”变成“便宜”。错在哪一边,代价都写在纸上了。
市盈率不变的话,每股收益少多少,股价就少多少:区间对应每股收益少 5.2% 到 6.3%。转债的一张面值 100 元,按转股价 31.79 元,今天的转股价值是 107.71 元;股价跌这么多,转股价值会降到 100.96 到 102.06 元,每张少 5.65 到 6.75 元。转债价格 133.67 元里,债底 94.99 元以上的那 38.68 元,就是跟着股票走、会先受伤的部分。这才是“我们亏什么”的数:不是整只转债,是债底以上那一截里的一小块。
区间是怎么来的,又不包括什么
这个区间的宽,来自第 2 节的两条趋势:它量的是“正常的下半年”有多不确定。它没有量到的东西更多:毛利率是借来的,其他业务的下半年是推的,多出来的有多少是真需求也不知道。所以这个区间不是“真数一定在里面”的保证,只是“按这套方法,这是诚实的范围”。
还有一件事外面永远分不开:收入记早了,和生意真的突然变好,在报表上留下的痕迹是一样的。第四季度跳高、应收账款变多、现金没跟上,两种情形都会这样。分开它们,要看合同、看货在哪、问客户:都是外面看不到的东西。
难点区间也会骗人
- 事先承诺方法。方法在看到结果以前定下来,区间才可信。快报那天晚上的草图,就是他的承诺:两条趋势、毛利率、15%,一个都没改。
- 确认偏误。三条新闻都指向“推迟”,他心里早就有了答案。最容易犯的错,是只找支持自己的碎片。他刻意在草图上留了一块反方向的:最大客户只占 3.96%,生意分散,单一客户很难掀起大浪。
- 点和区间。季节性那条给出的点 0.382 亿元,正好是区间的上沿。只报这个点,梁思敏会以为他很确定。
- 区间的用处。它不是答案,是一张决策表:如果上沿是真的,转债值多少;如果是零,又值多少。第 116 章的估值和第 141 章的转债决策,都从这张表出发。
为什么诚实的不确定也是答案
分析师最大的诱惑,是给一个漂亮的点。点容易传播,容易写进报告的标题。可一个从外面估出来的点,几乎一定是错的;区间才说出了外面能知道的全部。梁思敏那句“你要是错了,我们亏什么”,问的正是区间:只有知道可能错多少,才知道该押多少。
两边怎么看
分录
从外面估不出分录,只能估出“如果分录记早了,利润会差多少”。
税务
区间的位置跟着税率走:15% 和 25% 两个区间都写出来(第 4 节)。
审计
林舒不需要区间:她找的是那一个真数,证据决定它(第 91、92 章)。
法律
分析师的报告里写区间、写前提,比写一个点更难被说成误导。
分析师
区间加前提,加“我证明不了什么”,才是一个完整的答案。
6 何嘉朗的外部桥:年报以前,2026 年的增长能拆到哪里
问题45.00% 里,有多少是真的
快报的增长是 45.00%。何嘉朗把前三章的结果搬到一张表上,一层一层往下拆,单位是 2025 年归母净利润的百分点:
何嘉朗的工作表2026 年增长的外部桥(2025 年归母净利润的百分点)2027年3月18日
|
这一层
|
出处
|
百分点
|
|
快报的归母净利润增长
|
业绩快报
|
45.00
|
|
减:非经常性损益的增加
|
快报倒推(第 55 章第 3 节)
|
−19.79
|
|
减:港湾从联营变成子公司多出来的利润
|
两种外部算法(本节例一)
|
−2.41 ~ 3.61
|
|
减:12 月机器人收入的可疑部分
|
本章第 2—5 节
|
−7.60 ~ 9.09
|
|
剩下的部分
|
|
12.51 ~ 15.20
|
例一港湾多出来的利润,两种算法
港湾从 7 月起由联营企业变成子公司。对清和的利润来说,变化是:下半年不再按原来的 30% 记投资收益,改成按 70% 把港湾的利润并进来。年报以前,港湾下半年挣了多少,外面没有现成的数,何嘉朗用两种办法估:
- 从少数股东损益倒推。三季报的少数股东损益 0.0457 亿元,是区伟文那 30% 在三季度的份额。除以 30%,乘二,港湾下半年的利润约 0.3045 亿元。这个数已经扣了收购时评估增值的折旧摊销。
- 用港湾 2025 年的净利率。收购公告写着港湾 2025 年的营业收入和净利润,净利率 13.97%;乘快报里港湾下半年的收入 2.70 亿元,约 0.3764 亿元。这个数没有扣评估增值的摊销。
两种算法各乘 70%,再减去“假如港湾仍是联营企业,清和下半年本来会记的投资收益”(他用 2026 年上半年的 0.1118 亿元 代替),多出来的利润是 2.41 到 3.61 个百分点。
剩下的那 12.51 到 15.20 个百分点,能叫“内生增长”吗?
想好了,看答案
不能。里面还有几块从外面只能估、或者根本看不见的东西:资本化的开发支出让利润多了一截,税率格外低,收购的中介费反而让利润少了一截,转债的利息也在里面。把它们叫“内生增长”,等于把判断和融资的效果都算成了生意的本事。
例二还在“剩下的部分”里的几块
把前三块也按区间扣掉(中介费按 0 到上沿加回),剩下的核心增长落在 1.44 到 14.25 个百分点之间。区间比上一步还宽:每多扣一块估计,就多一份不确定。何嘉朗在表的最下面写了一行:核心,等年报。
难点区间相加,点不相加
- 下沿配下沿,相减时反过来配。两个区间相加,结果的下沿是两个下沿之和,上沿是两个上沿之和;从一个数里减掉一个区间,剩下的下沿要减它的上沿,上沿减它的下沿。把每一层的“最可能的点”加起来,得到的点看上去很精确,却丢掉了每一层的不确定。
- 层与层不独立。港湾的算法和 12 月的估计都用到了快报的收入;资本化的估计和税率的估计都碰到研发的加计扣除。层与层相关时,简单相加的区间可能偏宽,也可能偏窄。
- 代理数也是假设。“假如港湾仍是联营企业,下半年本来会记多少投资收益”,他用 2026 年上半年的数代替;换成 2025 年全年的一半,港湾那一层会差 0.26 个百分点。小,但它提醒每一层背后都有一个可以换掉的代理数。
- 不能叫“内生”。港湾那一层只拿掉了并表多出来的利润;整笔收购还花了中介费、背着转债的利息。买来的增长和长出来的增长要分开算(第 45 章第 11 节,第 116 章)。
为什么桥要修到这里就停
外部桥的每一层,都比上一层更依赖估计。修到“剩下的部分”,用的都是快报和三季报里写着的数加上两套趋势;再往下,就要猜年报里的数。何嘉朗选择在这里停,把剩下的几块列成清单,等预约在 2027年4月28日披露的年报。第 116 章,他拿着年报把桥修完;第 159 章,两条路在同一个数上会合。
两边怎么看
分录
桥的每一层,在林舒那边都是一组分录:重估利得、处置收益、合并分录、资本化、递延所得税(第 31、42、45、47、49 章)。
税务
税率那一层最难从外面估:调节表里几行互相抵消,快报只给一个结果(第 55 章第 4 节)。
审计
桥的终点是审定的报表;外部桥的每一个区间,到那一天都会变成一个数(第 98 章)。
三栏框:一笔在控制权转移以前确认的销售(示例)
若一家公司在年底给客户开了发票、确认了收入,可货还在自己的仓库里,客户还能取消订单。示例:不含税价款 100 万元,成本 70 万元,增值税按 13%。
借:应收账款113
贷:主营业务收入100
贷:应交税费——应交增值税(销项税额)13
分录:上面两笔是“记早了”的样子。按控制权转移的规则(第 26 章),这时候还不能确认收入:货仍是公司的存货,开票收到的只能先挂着。两种记法的对照在第 26 章第 11 节;年底以后才发现时怎么改,第 52 章讲机制。
税务:增值税跟着发票走:票开了,纳税义务就发生了,收入记不记都要交(第 26 章第 10 节)。企业所得税跟着会计利润走:收入改回来,应纳税所得额跟着调(第 43 章第 7 节)。所以更正以后,增值税留着,所得税退一截。
分析师:外面看不见这两笔分录,只看见它们留下的影子:第四季度占比跳高,应收账款周转天数变长(第 54 章第 4 节),应计比率上升(第 55 章第 2 节),现金没跟上。这一章把影子换算成一个区间:多出来的收入 × 毛利率 × (1 − 税率)。
示例里,如果这笔销售最后被改回来,利润少多少?增值税呢?
想好了,看答案
税前利润少 30 万元(价款减成本),所得税跟着少,税后少多少看税率。增值税 13 万元 不进利润,发票开出时就已经是欠税务局的了。
三套准则:不是准则,是公告
清和没有第四季度报告,美国公司有吗?
想好了,看答案
也没有。美国公司每个季度交一份 10-Q,可第四季度不交,第四季度的数同样要用全年减前三季度。不同的是:美国的季报交之前要经会计师审阅,中国的季报和快报都不用。
| 年度结束前的预告 |
业绩预告:主板公司预计净利润同比变动超过 50% 等情形,“应当在会计年度结束之日起一个月内进行预告”(《深圳证券交易所股票上市规则(2026年修订)》第5.1.1条);清和快报的增长 45.00% 没到这条线,这次是自愿的(第 13 章) |
准则不管发布节奏,由各地的交易所和监管者定 |
没有强制的业绩预告;公司可以自愿给业绩指引 |
| 年报以前的全年数 |
业绩快报,未经审计;清和的快报只有十来行 |
准则不管 |
公司一般先发业绩新闻稿,再交年报 10-K |
| 季度报告 |
一季报、三季报(和半年报);中期按年初累计计量(《企业会计准则第32号——中期财务报告》第十一条、第十二条);不要求审计或审阅 |
IAS 34 规定中期报告写什么、怎么计量;要不要审阅,由各地监管者定 |
10-Q,交之前要经独立会计师审阅(17 CFR 210.10-01(d)(Regulation S-X,eCFR)) |
| 第四季度 |
没有单独的报告;年报的“分季度主要财务数据”列出四个季度 |
不要求单列 |
没有第四季度的 10-Q |
- 快报和季报没有审计
-
他减出来的第四季度,两头都是没审计过的数;在中国,第一份审过的数要等年报
- 美国季报要审阅
-
审阅不是审计,可它让季度的数多了一道外部的看护;美国的分析师做同样的减法,减出来的东西稍微结实一点
- 谁都没有第四季度报告
-
第四季度永远是减出来的;年底最密集的判断,偏偏落在一个没有单独报告的季度里
1. 第四季度。\(Q_4 = FY - YTD_{9}\);占比 \(s = Q_4/FY\)。全年增长 \(g\) 和第四季度的超额 \(\Delta\) 的关系:\(\Delta/FY_{去年}\) 只占增长率的几个点,所以全年的数能把尖峰藏住。
2. 两条趋势。季节性:\(\widehat{H2}_{26} = H1_{26}\cdot H2_{25}/H1_{25}\);增长率:\(\widehat{H2}_{26} = H2_{25}\cdot FY_{25}/FY_{24}\)。超额 \(E = H2^{外部}_{26} - \widehat{H2}_{26}\)。
3. 税后。\(\text{错报}_{税后} = E \times m \times (1 - t)\),\(m\) 是毛利率,\(t\) 是税率。区间端点分别取两条趋势的 \(E\)。
4. 区间相加。\([a_1,b_1] + [a_2,b_2] = [a_1+a_2,\; b_1+b_2]\);相减时下沿减上沿:\([a_1,b_1] - [a_2,b_2] = [a_1-b_2,\; b_1-a_2]\)。外部桥每扣一层区间,结果就宽一层。
print(h2_out, tr_seas, tr_grow, ex_seas, ex_grow)
print(err_lo, err_hi, err_lo25, err_hi25)
print(round(float(rem_lo) * 100, 2), round(float(rem_hi) * 100, 2), round(float(core_lo) * 100, 2), round(float(core_hi) * 100, 2))
94996344858 79360000000 81920000000 15636344858 13076344858
3192593392 3817618135 2816994169 3368486590
12.51 15.2 1.44 14.25
注会《财务成本管理》式的题目给出几期的季度和年度数据,要求算出某一期的数和占比、按给定的趋势推算一个期望值,或者说明比较分析的局限;注会《审计》式的题目给出月度或季度的收入和毛利,要求指出实质性分析程序里该追问的期间和项目(第 91 章)。
CFA 式的题目,一级是三选一的单项选择题,二级是案例题组。本书的 CFA 式练习给出一位分析师的信息来源,问哪一种做法越过了内幕信息的界线(练习 5),以及一个季度占比跳高时哪一个结论站得住(练习 6)。
“第四季度高就是有问题。”很多生意本来就是年底旺。要和公司自己的历史比,还要找到能解释它的公开消息;就算两样都有,也只是怀疑。
“外部估计算出一个数就够了。”一个点几乎一定是错的。报区间、报前提、报“证明不了什么”。
“马赛克就是内幕消息。”分界在来源。每一块都公开,拼得多准都是分析;有一块没公开,拼得再粗也越了线。
“拿掉港湾以后的增长都是内生增长。”剩下的部分里还有资本化的研发、低税率、中介费和转债的利息。买来的、判断出来的、借来的,都要分开。
对账板
第二部分到这里结束。板上的“已解释”停在多少?何嘉朗这一章估出来的那块,能加上去吗?
想好了,看答案
停在 21.9。何嘉朗的区间不能加:它是外面的估计,有一个证明不了的前提。板上只加查清楚的块;12 月那一块要等审计师的证据(第 91、92 章)。
- 利润增幅:快报 45.00%(6.09 亿元对 4.20 亿元,未经审计)。
- 已解释:45 个百分点中的约 21.9 个,第二部分到此为止:资本化的开发支出 +8.0、可转债利息 −7.2、成都的递延所得税资产 +6.1、重估利得 +14.3、收购中介费 −6.0、老厂区收益 +6.7(第 31、37、42、45、49 章)。
- 林舒这边:询证函的 3 处不符在她的差异本上;她在把 12 月 31 日的盘点表和 1 月的发货记录对着看,截止测试也在做。证据还没收拢。
- 何嘉朗这边:第四季度占全年收入 30.8%(前两年 27.5%、27.6%);如果 12 月多出来的机器人收入都记早了,税后多算 0.319 亿元到 0.382 亿元(15%);一次性项目从快报看出 19.79 个百分点(第 55 章),港湾并表多出来的利润 2.41 到 3.61 个百分点(本章第 6 节)。他不知道错报是否存在。
- 未结问题(第二部分结束时):12 月那九张发票站不站得住:第 91、92 章找证据,第 98 章下结论;核心增长有多少、清和值多少:第 116 章;里外两条路的数能不能对上:第 159 章。其余问题照旧,每个标着回答它的章,见第 23 章的对账板。
练习
练习 1(注会式,第 1 节)。清和的营业收入和扣非净利润(万元):
| 2024 年 |
440,000 |
318,821 |
35,980 |
24,678 |
| 2025 年 |
480,000 |
347,560 |
40,980 |
28,844 |
| 2026 年(快报) |
564,045 |
390,497 |
51,570 |
31,998 |
算三年第四季度占全年的比例。扣非那一列为什么比收入那一列跳得更高?说出两个可能的原因。
收入:27.54%、27.59%、30.77%;扣非:31.41%、29.61%、37.95%。利润跳得更高的可能原因:港湾第四季度整季在合并范围里;开发支出资本化让费用少了;第四季度的税率格外低(第 55 章第 4 节);如果有收入记早了,它的毛利也全在第四季度。前三样不是错报。
练习 2(注会式,第 2 节)。机器人关节的营业收入(万元):2024 年 60,000,2025 年上半年 44,800,2025 年全年 96,000,2026 年上半年 69,440。从快报倒推的 2026 年下半年 94,996。按季节性和按增长率两种趋势,算“正常的下半年”和多出来的部分。
2025 年下半年 51,200。季节性:69,440 × 51,200 ÷ 44,800 = 79,360,多出 15,636;增长率:51,200 × 96,000 ÷ 60,000 = 81,920,多出 13,076(万元)。
练习 3(注会式,第 4 节)。多出来的收入在 13,076 到 15,636 万元之间,毛利率 0.2872。分别按 15% 和 25% 算税后的区间。为什么用毛利率而不用净利率?
按 15%:3,192 到 3,817;按 25%:2,817 到 3,368(万元)。销售改回来时,收入和成本一起退,期间费用不退,所以多记的是毛利。用净利率等于假设费用也多记了,会把错报估小。
练习 4(注会式,第 5 节)。何嘉朗的方法分不开哪几种情形?至少写出三种,并说明每一种要靠什么证据才能分开。
(1)收入记早了,还是需求真的变好了:要看合同条款和货在哪里(发货记录、盘点表)。(2)多出来的收入属于机器人关节,还是其他分部的下半年被推低了:要看年报的分部信息。(3)这批货的毛利率是 2025 年的水平,还是不同:要看那批销售自己的成本。(4)客户是不是那几家推迟试产的公司:要看客户名单和询证函。这些证据都在公司和审计师手里,外面最早在年报里看到其中一部分。
练习 5(CFA 式,第 3 节)。三位分析师都在研究同一家上市公司的第四季度。哪一位的做法越过了内幕信息的界线?
A. 甲把公司的快报减去三季报,再对照两条行业媒体关于客户推迟投产的报道,写出“第四季度收入可能偏高”的结论 B. 乙从公司一位仓库主管那里听说,年底有一批货没有发出,便在报告里写进同样的结论 C. 丙发现公司年报只披露前五名客户的合计占比,便在报告里写明“无法确认客户是谁”
B。乙的信息没有公开,又直接涉及公司的经营和财务,对价格可能有重大影响。结论和甲一样,也不改变它的性质:界线看来源,不看结论。A 是马赛克;C 是诚实地写出局限。
练习 6(CFA 式,第 1、5 节)。示例:一家公司的第四季度收入占全年的比例从两年的 20% 左右跳到 24%,全年收入增长却落在过去几年的范围里。下面哪一个结论站得住?
A. 收入确认一定有问题 B. 第四季度的跳高值得追问,但单凭它不能说明收入确认有问题 C. 全年增长正常,所以第四季度不值得看
B。季度占比跳出历史,是一个迹象;可年底旺季、新客户、并购都会造成同样的形状。C 错在全年的数会把一个季度的尖峰稀释掉(第 1 节难点);A 把迹象当成了结论。
练习 7(综合,难于考试,第 1—6 节,示例)。一家虚构的甲公司,有两个分部:A(新业务)和其他。公开数据(亿元):A 分部 2024 年 36,2025 年上半年 20、全年 44,2026 年上半年 26;其他分部 2025 年上半年 30、下半年 33,2026 年上半年 31。2026 年业绩快报:营业收入 128,其中下半年收购的子公司贡献 5;归母净利润 10.4(2025 年 8)。A 分部 2025 年的毛利率 30%,甲公司的税率 25%。新闻:A 分部的两家大客户先后宣布推迟投产。
(1)倒推 A 分部 2026 年下半年的收入(其他分部按自己的季节比例推)。(2)用季节性和增长率两条趋势,算多出来的收入区间。(3)换算成税后利润的区间,以及占快报归母净利润的比例。(4)基金事先定了一条规则:可疑金额的上沿超过快报利润的 5%,就暂停加仓、等年报。按这条规则该怎么做?(5)写出这个区间成立的前提,和它分不开的两种情形。
(1)上半年合计 57;其他分部下半年 31 × 33 ÷ 30 = 34.10;A 分部下半年 = 128 − 5 − 57 − 34.10 = 31.90。
(2)2025 年下半年 24。季节性:26 × 24 ÷ 20 = 31.20;增长率:24 × 44 ÷ 36 = 29.33。多出来 0.70 到 2.57。
(3)税后 0.158 到 0.578,占快报利润 1.5% 到 5.6%。
(4)上沿 5.6% 超过 5%,按规则暂停加仓、等年报。规则事先定好,就不用在看到结果以后再争论:这正是它的用处。
(5)前提:多出来的都是记早了的收入,毛利率和 2025 年一样,其他分部的季节规律不变。分不开的:收入记早了和需求真的变好;A 分部多出来的和其他分部被推低了的。
本章小结
第四季度只能用全年减前三季度。清和 2026 年第四季度占全年收入 30.8%,前两年 27.5%、27.6%;拿掉港湾还是跳。全年增长却落在历史范围里:尖峰藏在全年里。
减得出收入和利润,减不出现金和分部。
两条趋势给出多出来的收入,三条公开新闻给出一个可能的解释。每一块都公开,拼出来的是推断,不是内幕;来源决定界线。
说不清来源的碎片,不放进去。
多出来的收入 × 毛利率 × (1 − 税率):税后 0.319 亿元到 0.382 亿元,前提是它们都记早了。外部桥拆到“剩下的部分”就停,核心等年报。
区间加前提,加“证明不了什么”。
第二部分走完了。林舒和何嘉朗,谁离真相更近?
想好了,看答案
林舒离那一个数更近:证据在她手里。何嘉朗离那一个范围更近:他知道如果真有错,大概有多大;有没有错,他证明不了。第四部分,林舒拿着证据去开会(第 91、92 章);第五部分,何嘉朗拿着年报修完他的桥(第 116 章)。两条路在第 159 章会合。
术语对照
| 第四季度占比 |
fourth-quarter share of annual revenue |
| 年初至报告期末(累计) |
year to date (YTD) |
| 分季度主要财务数据 |
quarterly financial data (annual report) |
| 业绩快报 / 业绩预告 |
flash results report / results preview |
| 季节性趋势 / 增长率趋势 |
seasonal trend / growth-based trend |
| 期望值(分析程序) |
expectation (analytical procedures) |
| 基数效应 |
base effect |
| 模型风险 |
model risk |
| 马赛克理论 |
mosaic theory |
| 内幕信息 |
inside information |
| 渠道调研 |
channel check |
| 确认偏误 |
confirmation bias |
| 点估计 / 区间估计 |
point estimate / range |
| 外部桥 |
outside bridge |
| 备考 |
pro forma |
| 中期财务报告 |
interim financial report |
大纲对照
- 本章没有专属的注会考点:它把第 54—56 章的方法(比较分析、比率、现金含量、非经常性损益、管理用报表)用在故事的外部这条路上。季度的累计计量见第 53 章第 6 节和《企业会计准则第32号——中期财务报告》第十一条、第十二条;分析程序见第 91 章。
- CFA:Level I · Financial Statement Analysis,Level II · Financial Statement Analysis。
本章引用:《企业会计准则第32号——中期财务报告》第十一条、第十二条;《中华人民共和国证券法》(2019年修订)第五十二条第一款;《中华人民共和国企业所得税法》第二十八条第二款;《中华人民共和国企业所得税法》第四条第一款;《中华人民共和国增值税法》第十条第一项;《科技部 财政部 国家税务总局关于修订印发〈高新技术企业认定管理办法〉的通知》(国科发火〔2016〕32号)附件第九条;《深圳证券交易所股票上市规则(2026年修订)》第5.1.1条;17 CFR 210.10-01(d)(Regulation S-X,eCFR)。