53 · 切开来看的利润
林舒 · 审计现场
2027年3月16日,苏州。年报要在会计年度结束后四个月内披露,清和财务部把年报附注的初稿发了过来,厚厚一沓。林舒先没翻它,把 2月26日发出去的业绩快报又打印了一份,压在附注上面。
| 项目 | 2025 年 | 2026 年 | 增减 |
|---|---|---|---|
| 归属于上市公司股东的净利润(万元) | 42,000 | 60,900 | 45.00% |
| 扣除非经常性损益后的净利润(万元) | 40,980 | 51,570 | 25.84% |
| 股本(万元) | 60,000 | 60,000 | 0.00% |
| 基本每股收益(元/股) | 0.7000 | 1.0150 | 45.00% |
| 加权平均净资产收益率 | 9.90% | 13.01% |
快报只报了基本每股收益,没有稀释每股收益,也没有分部
快报上的每股收益只有一个数。可年报的利润表上要有两个:基本每股收益和稀释每股收益。附注里还有三张快报没有的表:分部信息、关联方及关联交易,以及每股收益的计算过程。
马骁抱着一摞打印件过来。“林老师,关联方那张表我对了一遍,有一个人我拿不准:港湾的区伟文。他不是清和的股东,也不在清和的董事会,可清和是从他手里买的港湾。”
“先放着,”林舒说,“我们从每股收益开始。”
她把财务部的每股收益计算表翻出来,在差异本上写了四行:
一、每一股:1.0150 元。转债要不要假设转股?期权呢?
二、每一块:56.40 亿元收入,四个分部,哪一块在长?
三、每一季:一季报、半年报、三季报,各自当一年看,加起来等于全年吗?
四、每一个对面的人:谁不是外人?区伟文?
四个问题,切的是同一块利润。
0.7000 元2025 年基本每股收益
1.0150 元2026 年基本每股收益(快报)
45.0%每股收益的增长
核心观点
同一块利润,给不同的读者切成四种样子:按每一股切,把每一份可能变成股票的权利都算进去;按每一个分部切,照管理层管生意的样子;按每一个季度切,每一季都当成一个独立的期间;按每一个交易对手切,凡是对面坐的不是外人,都要单独拎出来。
直觉:一家面包房的年终账
你和三个朋友合开了一家面包房,年底分账。同一年的利润,四个人会问四种问题:
“我那一股挣了多少?”还要追问一句:店里答应给烘焙师傅的那几股干股,要是他明年拿走,我这一股还剩多少?
每股收益:基本的和稀释的。
面包、蛋糕、咖啡,哪个柜台在赚钱,哪个在赔?你们开会时就是这么分着看的。
分部报告:照管理层自己的切法。
中秋那一季月饼卖疯了,一月份冷清得很。春天的账能不能把中秋的生意先算一点进来?
中期报告:每一季都当一个独立的期间。
面粉是从你表哥的店里进的,价钱公不公道?
关联方:对面坐的不是外人,就要说出来。
这四种切法,哪一种会改变利润的总数?
想好了,看答案
一种都不会。四种切法都只是换个角度看同一块利润:总数是利润表定的,切法决定的是读者看到哪一块、按什么单位看。可切得好不好,决定读者能不能看懂这块利润是怎么来的。
规则怎么运作:四把刀,四条准则
四把刀各有一条准则管着:
- 每一股:企业会计准则第34号——每股收益。先算基本每股收益(basic earnings per share):归属于普通股股东的利润除以加权平均股数;再算稀释每股收益(diluted earnings per share):假设每一份能变成股票的权利都已行使,利润和股数各调一遍,只留下让每股收益变小的那些。第 1—4 节:转债、期权、回购承诺、子公司的期权,和年后的送股。
- 每一块:企业会计准则第35号——分部报告,加上解释 3 号对它的改写。管理层怎么分块管生意,附注就怎么分块报,再和合并报表对上。第 5 节:清和的四个分部,和一张抵销行。
- 每一季:企业会计准则第32号——中期财务报告。季报和半年报都是中期报告,一季当一个独立的期间来量,政策和年报一致。第 6 节:清和 2026 年的三份定期报告。
- 每一个对手:企业会计准则第36号——关联方披露。谁算关联方,关联交易怎么披露,交易所的规则在旁边再加一层。第 7 节:港湾、伟文控股、区伟文和关键管理人员。
前两条管的是怎么切,后两条管的是还要另外说什么。四条都不改变利润是多少,只改变读者从哪个角度看它。
清和 2026 年没有发过一股新股,转债也没人转股。基本每股收益和稀释每股收益,会不会一样?
想好了,看答案
不一定。稀释每股收益问的不是“发生了什么”,而是“假如每一份权利都用了会怎样”。转债的持有人到了转股期就可以转;算稀释每股收益时,准则假设它从发行那天就转了。第 2 节算出来,两个数差一点点。
1 每一股挣了多少:基本每股收益
计算表的第一行
财务部的计算表,第一行是分子,第二行是分母:
| 项目 | 金额(万元 / 万股) | |
|---|---|---|
| 合并净利润 | 61,922 | |
| 减:少数股东损益(港湾传感那 30%) | 1,022 | |
| 归属于母公司普通股股东的净利润 | 分子 | 60,900 |
| 发行在外普通股的加权平均数(万股) | 分母 | 60,000 |
| 基本每股收益(元/股) | 1.0150 |
分母一整年没有变过:没有增发、没有回购,转债也还没有人转股
林舒先对分子。合并利润表上的净利润是 6.19 亿元,里面有 1,022 万元属于港湾的少数股东:港湾下半年赚的钱,有 30% 是伟文控股的。清和的股东拿不到这一份,所以分子从“归属于母公司股东的净利润”起算,6.09 亿元,和快报上那一行一分不差。
规则只有一句话:
《企业会计准则第34号——每股收益》第四条 “企业应当按照归属于普通股股东的当期净利润,除以发行在外普通股的加权平均数计算基本每股收益。”
分母是 60,000 万股。清和 2026 年没有发新股,没有回购,转债 9月21日进入转股期以后也还没有人转,股本从年初到年末都是这个数。所以这一年,加权平均就是年末的股数。
既然年末股数和加权平均一样,准则为什么偏要“加权平均”?换一家年中增发了一大笔股票的公司,用年末股数会出什么事?
想好了,看答案
新股的钱只在下半年替公司干活。用年末股数,等于假设这笔钱一整年都在挣利润,分母偏大,每股收益被压低;反过来,年中回购的公司用年末股数,每股收益又被抬高。加权平均让股数和利润在同一段时间里对齐:哪一股在外面多少天,就算多少天。
分子只算普通股股东的那一份
“归属于普通股股东”这几个字,在合并报表里要扣两样东西。
第一样是少数股东。合并利润表把子公司的利润全部加了进来,可其中不属于母公司的那一份,母公司的股东拿不到。清和的计算表扣掉的就是港湾那 1,022 万元。应用指南把这一点写得很明白:合并报表里,分子是归属于母公司普通股股东的合并净利润,“分母为母公司发行在外普通股的加权平均数”(《企业会计准则第34号——每股收益》应用指南(2006)四)。分子分母都站在母公司股东这一边。
第二样是普通股以外的权益工具。第 38 章讲过永续债和优先股:合同写得好,可以记在权益里,但它们分走的那一份不是普通股股东的。
示例:要是清和发过一只永续债。假设清和在权益里有一只 5 亿元的永续债,年利率 5%,利息可以递延、但递延了要累积。2026 年不管董事会宣不宣告发放,这一年应计的 2,500 万元都属于永续债的持有人,要从分子里扣掉。基本每股收益从 1.0150 元降到 0.9733 元。如果利息是非累积的,只有当年宣告发放的部分才扣。道理一样:扣的是这一年里普通股股东拿不到的那一份。
分母每一股在外面待了多少天
分母的公式是:
加权平均股数 = 期初股数 + 新发股数 × 已发行天数 ÷ 报告期天数 − 回购股数 × 已回购天数 ÷ 报告期天数
准则说“已回购时间一般按照天数计算”,不影响结果合理的,也可以用简化的方法(《企业会计准则第34号——每股收益》第五条),应用指南举的例子是按月算。
示例:要是清和 2026年9月1日回购了 600 万股。这些股票从回购那天起不在外面了,122 天要从分母里扣掉:
60,000 万股 − 600 万股 × 122 ÷ 365 = 59,799.5 万股
利润不变,每股收益从 1.0150 元变成 1.0184 元。公司什么也没多挣,每股收益却涨了:这正是有些公司爱用回购“做”每股收益的原因。回购来的股份叫库存股(treasury shares),它不分利润,也不算在分母里(第 38 章第 6 节讲过它在账上怎么记)。
新股从哪一天算起,要看对价什么时候应收:“从应收对价之日(一般为股票发行日)起计算确定”(《企业会计准则第34号——每股收益》第六条)。几种常见情形:
- 发新股收现金
- 收到现金那一天。
- 债务转成股本(转债转股也是一种)
- 债停止计息那一天:从那天起,这笔钱不再算利息,改算股东的。
- 为非同一控制下的企业合并发股
- 购买日。买进来的公司从这一天起才替你挣钱。
- 为同一控制下的企业合并发股
- “应当计入各列报期间普通股的加权平均数”:两家公司本来就在一个老板手里,比较期也当作一家来编(第 45 章第 2 节)。
反向购买的分母又是另一回事:法律上发股的那一家,在会计上是被买的一方,比较期的股数要按换股比例换算(第 45 章第 9 节)。
例二扣非以后的每股收益
上市公司还要多报一组数。证监会的第 9 号编报规则(中国证券监督管理委员会公告〔2010〕2号)第三条要求:用表格列出加权平均净资产收益率和每股收益,每一项都按“归属于普通股股东的净利润”和“扣除非经常性损益后的净利润”各算一遍。
清和快报口径的扣非净利润是 5.16 亿元。同一个分母,扣非每股收益是 0.8595 元,比 1.0150 元低了一截:港湾的重估利得、老厂区的处置收益都在非经常性损益里(第 45、49 章),扣掉以后,一股挣的钱少了 0.1555 元。
为什么这样规定
股东买的不是“一家公司”,是公司的一小片。利润总额涨了,可如果公司为此多发了一倍的股票,你那一片未必变大。每股收益把利润摊到每一股上,回答的是一个股东真正关心的问题:我这一片今年挣了多少。用加权平均,是为了让分子(一年的流量)和分母(随时在变的存量)说的是同一段时间。
哪里会出问题
每股收益只看利润,不看用了多少本钱。两家公司每股都挣一块钱,一家用了十块钱的净资产,一家用了二十块,每股收益看不出区别;这正是第 9 号编报规则要它和净资产收益率并排列示的原因。回购能在利润不变的时候抬高每股收益;一笔一次性的利得也能。分析师看市盈率时,分母用哪一种每股收益,结论可以差很多(第 54、117 章)。
两边怎么看
分录
每股收益不是一笔分录,是一道附注里的计算:分子来自合并利润表,分母来自股本的变动记录。
税务
没有直接的税。分子是税后的利润,所得税已经在里面了。
审计
林舒把分子对到合并利润表的“归属于母公司股东的净利润”,把分母对到中国结算的股东名册和全年的股本变动;有回购、有转股的,要逐笔核天数。年报里的净资产收益率和每股收益,也要按第 9 号编报规则重算一遍。
法律
第 9 号编报规则规定了公式和列示的样子;股本的每一次变动,背后都有股东会、证监会注册或者转债转股的程序(第 13、14 章)。
分析师
何嘉朗用每股收益算市盈率。他会先问:这是基本的还是稀释的,是扣非前还是扣非后。
2 假如债都变成了股:稀释每股收益和清和转债
马骁的问题
计算表往下翻,是“稀释每股收益”那一栏。马骁看了一会儿:“清和转债一张都没转,为什么要当它转了?”
“因为它可以转,”林舒说,“你今天买一股清和,转债的持有人哪天把债换成股票,你那一股就要分给更多人。稀释每股收益问的是:假如每一份能变成股票的权利都用了,你这一股还剩多少。”
潜在普通股(potential ordinary shares)就是这些权利:现在还不是股票,以后可能变成股票。准则举的例子是“包括可转换公司债券、认股权证、股份期权等”(《企业会计准则第34号——每股收益》第二条)。清和手里有两样:2026年3月15日发行的 12 亿元转债,和 2026年10月20日授予 220 名工程师的 220 万股股票期权。
假设转债在发行那天就全部转成了股票,清和 2026 年的利润和股数会各变成什么样?每股收益是变大还是变小?先猜方向。
想好了,看答案
两头都变大。股数多了:转债换来的股票,从发行那天起算。利润也多了:债没了,那笔利息就不用记了,利润多出税后的利息。每股收益变大还是变小,要看“多出来的利润 ÷ 多出来的股数”比原来的每股收益高还是低。清和这一只,算下来低一点点,所以是稀释的。下面一步一步算。
规则五步
《企业会计准则第34号——每股收益》第七条 “稀释性潜在普通股,是指假设当期转换为普通股会减少每股收益的潜在普通股。”
“会减少每股收益”这几个字是关键:只有让每股收益变小的潜在普通股才算进来。准则把它展开成一套固定的程序:
- 列出全部潜在普通股:转债、期权、认股权证、限制性股票、回购承诺,每一次发行单独算一样(“每次发行的潜在普通股应当视为不同的潜在普通股”,《企业会计准则第34号——每股收益》应用指南(2006)二(三))。清和:一只转债,一批期权。
- 每一样算增量每股收益:假设它转了,分子多出多少,分母多出多少,两者相除。分子要扣税(《企业会计准则第34号——每股收益》第八条);以前发的假设期初就转,当年发的“应当假设在发行日转换”(《企业会计准则第34号——每股收益》第九条)。期权分子不变,增量每股收益是零;转债要算。
- 按稀释程度排队:增量每股收益越小,稀释越厉害,排得越前(《企业会计准则第34号——每股收益》第十二条)。期权和认股权证分子不动,应用指南说“通常应首先考虑股份期权和认股权证的影响”。第 4 节:几样一起来的时候,顺序为什么要紧。
- 一样一样加进去:每加一样,看每股收益是不是比加之前小。小了,留下;没变小,就是反稀释的。
- 到最小为止:反稀释的那一样不加,“直至稀释每股收益达到最小值”。剩下的那个数,就是稀释每股收益。
清和转债如果转换法
转债用的方法叫如果转换法(if-converted method):假如它转了,会怎样。
分子加回利息。转债的负债成分按实际利率摊余成本计量,2026 年发行后 292 天记进财务费用的利息是 3,576 万元(第 37 章第 4 节)。转了股,这笔利息就没有了;可利息本来能少交一部分所得税,没有了利息,税也要多交。所以加回的是税后的数:
3,576 万元 × (1 − 15%) = 3,040 万元
这 3,040 万元,正是对账板上清和转债那一块(−7.2 点)。
分母加上转股的股数,从发行日 3月15日算起。这里有一处细节:转股价格中途变过。6月12日清和派发 2025 年的现金红利,每股 0.21 元,转股价格按募集说明书的公式从 32.00 元调到 31.79 元(第 7 章第 2 节)。同样 12 亿元的面值,能换的股数从 3,750 万股变成 3,774.77 万股。计算表按每一天当时的转股价格加权:
(3,750 万股 × 89 天 + 3,774.77 万股 × 203 天)÷ 365 天 = 3,013.78 万股
林舒核对的那张底稿是这样的:
| 项目 | 2026 年 |
|---|---|
| 归属于母公司普通股股东的净利润(万元) | 60,900.00 |
| 加权平均股数(万股) | 60,000.00 |
| 基本每股收益(元/股) | 1.0150 |
| ⋯ | |
| 清和转债:当期确认的利息(万元) | 3,576.11 |
| 减:所得税影响(万元) | 536.42 |
| 税后利息,加回分子(万元) | 3,039.70 |
| 假设转股增加的加权股数(万股) | 3,013.78 |
| 增量每股收益(元/股) | 1.0086 |
| 股票期权:授予日至年末平均收盘价(元) | 28.97 |
| 行权价格(元) | 37.30 |
| 增加的股数(万股) | 0(反稀释,不计入) |
| ⋯ | |
| 稀释后的分子(万元) | 63,939.70 |
| 稀释后的股数(万股) | 63,013.78 |
| 稀释每股收益(元/股) | 1.0147 |
排序:期权先排,反稀释,不计入;再排转债,稀释,计入
转债的增量每股收益是 1.0086 元,比基本每股收益 1.0150 元低:每多出一股新股,只带来 1.0086 元的利润,摊进去会把平均数往下拉。所以它是稀释的,稀释每股收益是 1.0147 元。差得很少,0.0003 元,因为转债换来的股数只占总股本的 5.0%。
例二同一只转债,在三份中期报告里是反稀释的
计算表的后面几页,财务部把同一套方法在三份中期报告的口径上也算了一遍。结论不一样:
| 期间(2026 年) | 基本每股收益(元) | 转债的增量每股收益(元) | 结论 | 稀释每股收益(元) |
|---|---|---|---|---|
| 一季度 | 0.1646 | 0.2259 | 反稀释 | 0.1646 |
| 上半年 | 0.3317 | 0.4999 | 反稀释 | 0.3317 |
| 前三季度 | 0.6867 | 0.7543 | 反稀释 | 0.6867 |
| 全年(快报口径) | 1.0150 | 1.0086 | 稀释 | 1.0147 |
增量每股收益 = 该期的税后利息 ÷ 该期加权增加的股数;基本每股收益是三份定期报告和快报上印的数
一季度、上半年、前三季度,转债都是反稀释的,稀释每股收益就等于基本每股收益;到了全年,它变成稀释的。期权 10月20日才授予,三份中期报告的期间里还不存在,不参与测试;只有转债,而它是反稀释的。全年才轮到期权,价外,不计入。
为什么?转债的增量每股收益,说的是“每一股转股的股票,在这段时间里让清和省下多少税后利息”,它大致跟着时间走:一个季度一份,半年两份。基本每股收益说的是“每一股在这段时间里挣了多少”,它跟着利润走。两条线各走各的,哪一期谁高谁低,要每一期单独比。所以每一期的稀释每股收益都按那一期自己的数字测,全年的稀释每股收益也不是几个季度加起来(第 6 节)。
难点
- 转股价比股价高,为什么还要假设转股?年末清和的股价是 29.60 元,转股价 31.79 元:现在转股是吃亏的,按道理没人会转。可“如果转换法”不问划不划算,只问“转了以后每股收益变大还是变小”。期权不一样,期权要看行权价是不是低于平均市价(第 3 节)。
- 转股期 9月21日才开始,为什么从 3月15日算?准则说当期发行的,“应当假设在发行日转换”。稀释每股收益问的是这只债能让股数变成多少,不问持有人哪一天才第一次能动手。
- 转股价格中途变了,用哪一个?准则没有写。清和的计算表按每一天当时的价格加权;要是全年都按年末的 31.79 元算,加权股数是 3,019.82 万股,稀释每股收益在第四位小数上才看得出差别。方法选定了就要年年一致,并在附注里说明。
- 加回的利息,扣多少税?准则只说要“上述调整应当考虑相关的所得税影响”。清和的计算表直接用 15% 乘全部利息,扣了 536.42 万元。林舒照 2026 年的账核了一遍:这笔利息里,票面利息 285.00 万元,按 15% 少交 42.75 万元的税;实际利率摊销的 3,291.11 万元,它的税通过那笔生在权益里的递延所得税负债转回所得税费用,2026 年转回 477.87 万元(第 43 章第 3 节)。两项合计 520.62 万元,比计算表少一点。按这个口径,加回的税后利息是 3,055.50 万元,增量每股收益 1.0138 元,稀释每股收益 1.0149 元,比计算表多 0.0002 元。准则要的是“相关的所得税影响”,账上实际记下的税更贴近这句话,林舒的结论按这个口径下。差异很小,转债仍然是稀释的;她把它记进未更正差异汇总表,请财务部在附注的计算过程里写明税的口径。
- 示例:要是转债年初就已经在外面。分子加回一整年的利息,分母加上一整年的股数,两个数一起变大,增量每股收益几乎不变:它只看每一股转股的股票背后有多少利息。变的是稀释的分量,转债占的股数越多,稀释每股收益离基本的越远。
- 持续经营的利润才是“控制数”。国际准则(IAS 33 Earnings per Share)明确说,判断一样潜在普通股稀释不稀释,用的是持续经营的利润,而不是包括终止经营在内的净利润。中国的准则正文和应用指南都没有这句话,本书读过的条文里找不到。清和 2026 年没有终止经营(第 49 章第 5 节),两种口径是同一个数。
- 离反稀释有多远。清和这只转债,按计算表,增量每股收益和基本每股收益差 0.0064 元;按账上的税算,只差 0.0012 元。差得这么近,计算表里的每个输入都要核到底:利息、税率、天数、转股价格。
为什么这样规定
基本每股收益回答“这一年我那一股挣了多少”,稀释每股收益回答“要是所有手里有换股权利的人都换了,我那一股还剩多少”。后者是一种保守的上限:不预测谁会转、什么时候转,只把最坏的情形摆出来,而且一定要摆到最坏为止。排序和“到最小为止”就是为了这个:如果允许公司随便挑几样加进去,稀释就会被低估。
哪里会出问题
稀释每股收益是机械的计算,不是预测。它用的是会计上的利息:中国准则和国际准则把转债拆成负债和权益两块,利息按实际利率记,加回分子的数就大;美国准则近年修订以后,多数转债不再拆分(第 37、43 章),利息接近票面,同一只债加回的利息小得多,看起来就更稀释。它也不管转股价格会不会下修、公司会不会赎回。分析师给每股估值时,用的是另一套办法:转债按市价当作负债扣,或者按全部转股摊薄,两种都试(第 117 章第 12 节)。
两边怎么看
分录
没有分录。转债没有转,账上只有那笔利息;稀释每股收益是附注和利润表上的一个计算。
税务
加回的是税后利息。计算表按 15% 扣税;按账上实际记下的税核一遍,差得很少(上面的难点,第 43 章第 3 节)。
审计
林舒重算每一期的增量每股收益和排序,核转股价格调整的日期和公式,核利息和摊余成本表一致(第 37 章);年报附注要写出分子、分母的计算过程(《企业会计准则第34号——每股收益》第十五条)。
法律
转股价格怎么随分红调整,是募集说明书约定、证监会规则要求的(第 7 章第 2 节)。
分析师
何嘉朗会在快报的基础上自己算一个稀释每股收益:快报不报,年报才报。
3 期权、限制性股票和回购承诺:值得行使,才算
五十三个收盘价
计算表里期权那一栏写着“0”。林舒要了一份行情:从 2026年10月20日授予期权,到 2026年12月31日,清和一共有 53 个交易日,收盘价在 26.05 元到 31.72 元之间,平均 28.97 元。期权的行权价格是 37.30 元。
220 万股期权,该不该算进稀释每股收益的分母?
想好了,看答案
不该。这段时间清和的收盘价最高才 31.72 元,花 37.30 元去买一股,没有人会这样做。准则的话是:行权价格低于平均市价时,才考虑它的稀释性(《企业会计准则第34号——每股收益》第十条)。清和这批期权在 2026 年是“价外”的,按公式算出来的增加股数是负数,不计入。
四种潜在普通股,四种算法:
转债、可转换的优先股:假设转了,分子加回税后利息或股利,分母加上转换的股数(第 2 节)。
清和转债:稀释的。
期权、认股权证、限制性股票:假设行权,公司拿行权的钱按平均市价买回股票,只有净增加的股数进分母。
清和的期权:价外,不计入。
公司承诺按约定价格回购自己的股票:假设公司按平均市价发新股筹钱去回购,净增加的股数进分母。
清和没有,下面是一个示例。
要等某个条件达成才发的股票:条件在期末已经达成的才算。
限制性股票的业绩条件,是其中一种。
库存股法行权的钱,拿去买回股票
期权持有人行权,公司收到行权价 \(K\) 乘以 \(N\) 股的现金,发出 \(N\) 股新股。库存股法假设公司拿这笔钱,按这一期的平均市价 \(P\) 到市场上买回股票,能买回 \(K \times N \div P\) 股。外面的股票净增加:
增加的股数 = \(N - K \times N \div P\)
这就是准则(《企业会计准则第34号——每股收益》第十条)的公式。\(K < P\) 时是正数:公司收进来的钱,不够买回它发出去的那么多股,差的那部分相当于白送,这才是稀释。\(K \ge P\) 时是零或负数,期权不稀释,不计入。
清和:220 万股 − 37.30 元 × 220 万股 ÷ 28.97 元,是负数。
平均市价怎么取,应用指南写了两条:当期授予的期权,“应当自认股权证或股份期权的发行日起计算”(《企业会计准则第34号——每股收益》应用指南(2006)二(二));平均价可以用每周或每月有代表性的价格简单平均,方法一经确定,不得随意变更。清和的计算表用的是授予日以后每一个交易日的收盘价,比每周、每月取一个更细。
期权一授予就是价外的,并不奇怪。证监会的股权激励办法规定,行权价格原则上不得低于草案公布前一段时间的交易均价(《上市公司股权激励管理办法》(2025年修正)第二十九条第一款),清和又定得比那个均价更高。期权要等股价涨过 37.30 元才开始稀释,这正是激励的意思:员工要等股东先赚到了,才分得到。
示例:要是平均市价是 45.00 元。增加的股数是 220 万股 × (1 − 37.30 ÷ 45) = 37.64 万股。期权的分子不变,增量每股收益是零,稀释得最厉害,所以排在最前。
例二还没收到的服务,算不算行权价的一部分
员工拿期权,不只付行权价,还要付以后几年的服务。清和这批期权的总费用是 1,137 万元,2026 年只摊了 132 万元(第 41 章),年末还有 1,006 万元的服务没收到,摊到每一份期权上是 4.57 元。
这 4.57 元要不要加进行权价?对限制性股票,财政部的解释 7 号说要加:等待期里算稀释每股收益,“行权价格为限制性股票的发行价格加上资产负债表日尚未取得的职工服务”的公允价值(《企业会计准则解释第7号》(财会〔2015〕19号)五(三)1)。对期权,中国的准则和应用指南没有写;国际准则(IAS 33 Earnings per Share)要加。清和的计算表没有加。
清和的计算表要是加上这 4.57 元,2026 年的稀释每股收益会变吗?要是平均市价是示例的 45.00 元 呢?
想好了,看答案
2026 年不变:37.30 元已经比市价高,再加上 4.57 元变成 41.87 元,更不会稀释。平均市价到了 45.00 元,就变了,见下面。
可在示例的 45.00 元下,差别就大了:不加,增加 37.64 万股;加了,只增加 15.30 万股。道理是:员工以后要用服务来“付钱”,公司以后会收到这份服务,库存股法的“行权收到的钱”里理应算上它。林舒在差异本上记了一笔:这项政策要在附注里写清楚,股价涨起来的那一年,它会改变答案。
限制性股票(示例)
假如清和当初授予的不是期权,而是 220 万股限制性股票:员工按每股 15.00 元先买下来,三年里分批解锁,没解锁的公司按原价回购(第 41 章讲过这种安排怎么记账)。
- 基本每股收益:股票已经发出去、登记了,可还没解锁,“分母不应包含限制性股票的股数”(《企业会计准则解释第7号》(财会〔2015〕19号)五(二))。等待期里如果分了现金股利,预计能解锁的那部分股利还要从分子里扣掉。
- 稀释每股收益,只有服务条件:当作期权,用库存股法。行权价是 15.00 元加上每股还没收到的服务,假设是 6.00 元。按 2026 年的平均市价,增加 60.50 万股;要是忘了加服务,会多算到 106.07 万股。
- 稀释每股收益,有业绩条件:把资产负债表日当作解锁日,看业绩条件这一天达没达到;没达到的,“不必考虑此限制性股票的影响”(《企业会计准则解释第7号》(财会〔2015〕19号)五(三)2)。这就是或有可发行股份(contingently issuable shares)的一般道理:条件没满足的股票,现在不算。
回购承诺反向库存股法(示例)
最后一种反过来:公司答应按约定价格买回自己的股票,比如卖给别人一份卖出期权(written put option),对方有权按约定价把股票卖给公司。
《企业会计准则第34号——每股收益》第十一条 “企业承诺将回购其股份的合同中规定的回购价格高于当期普通股平均市场价格时,应当考虑其稀释性。”
示例:清和 2026 年初卖出一份期权,承诺对方可以按每股 33.00 元把 500 万股卖回给清和,全年都在外面;2026 年清和的平均收盘价是 28.9839 元。假设对方行使,清和要付 1.65 亿元。反向库存股法假设清和先按平均市价发新股把这笔钱筹出来,要发 33.00 元 × 500 万股 ÷ 28.9839 元股,再买回 500 万股:
增加的股数 = 回购价格 × 回购股数 ÷ 平均市价 − 回购股数 = 69.28 万股
回购价高于市价,公司要多发股票才凑得够钱,净增加的部分就是稀释。回购价低于市价时,对方不会卖给你,不计入。
为什么这样规定
期权和卖出期权的稀释,都来自一个价差:有人能用比市价更便宜的价格从公司手里拿到股票,或者用比市价更贵的价格把股票卖给公司。价差为零或者方向反了,就没有稀释。库存股法把这个价差换算成“白送出去的股数”,和转债的“多出来的股数”放在同一个分母里比较。
哪里会出问题
平均市价是一段时间的平均,期末股价可能早就涨过了行权价,计算表还是“反稀释”;反过来也一样。平均价用日、周还是月,波动大的股票会算出不同的结果,所以方法要一经确定就不随意改。没收到的服务加不加进行权价,中国准则只对限制性股票写了。清和这批期权今年不稀释,可它们“以后期间很可能具有稀释性”,准则要求在附注里说出来(《企业会计准则第34号——每股收益》第十五条):股价只要涨过 37.30 元,分母就会变。
两边怎么看
分录
期权每个月的股份支付费用照记(第 41 章);稀释每股收益里的期权,只是一个假设的计算。
税务
期权行权时的个人所得税是员工的事(第 41 章);稀释每股收益不涉及税。
审计
林舒重算平均市价,核取数的起止日、交易日有没有缺;核行权价和激励计划的公告一致;看附注有没有写“以后很可能稀释”的那几样。
法律
行权价的下限、行权期和每期比例,是证监会的激励办法定的(《上市公司股权激励管理办法》(2025年修正)第三十一条第一款)。
分析师
何嘉朗不等期权进分母。他按全部期权、全部转股算一个“完全摊薄”的股数,作为估值的上限(第 117 章)。
4 几样一起来:排序、子公司的潜在股、重算和列报
一道桌面练习(示例)
清和真实的计算表很简单:期权价外,转债稀释。为了看清排序为什么要紧,林舒给马骁出了一道桌面练习:在清和的数字上,再假设两样东西。
- 期权价内(示例):平均市价是 45.00 元,期权按库存股法增加 37.64 万股,分子不变。
- 乙债(示例):另一只很大的转债,假设转股增加 15,000 万股,税后利息 15,221 万元,增量每股收益 1.0147 元,比基本每股收益 1.0150 元低一点。
单看乙债,它的增量每股收益 1.0147 元低于 1.0150 元,像是稀释的。要不要把它算进稀释每股收益?
想好了,看答案
不要。要按顺序一样一样加:期权先加,每股收益降到 1.0144 元;再加清和转债,降到 1.0141 元。这时候再看乙债,它的 1.0147 元已经比 1.0141 元高了,加进去每股收益反而变成 1.0142 元。它在这个位置上是反稀释的,不加。
| 潜在普通股 | 增量每股收益(元) | 加入前(元) | 加入后(元) | 结论 |
|---|---|---|---|---|
| 期权(示例) | 0(分子不变) | 1.0150 | 1.0144 | 计入 |
| 清和转债 | 1.0086 | 1.0144 | 1.0141 | 计入 |
| 乙债(示例) | 1.0147 | 1.0141 | 1.0142 | 不计入:反稀释 |
按顺序加到最小:1.0141 元。三样一起加进去是 1.0142 元,稀释被低估了
这就是准则要“从大到小”“到最小为止”的原因(《企业会计准则第34号——每股收益》第十二条):一样潜在普通股稀释不稀释,要和它前面那些已经加进去以后的每股收益比,不能只和基本每股收益比。三样一股脑加进去,乙债的“反稀释”会抵掉一部分稀释,得到的 1.0142 元比正确的 1.0141 元高,稀释被低估了。
子公司的潜在股(示例)
合并报表里的每股收益,分母只用母公司的股数(第 1 节)。可子公司也可能发潜在股。
示例:假设港湾传感 2026 年下半年给自己的员工发了期权,按港湾的股价算库存股法,增加 300 万股港湾的股票(港湾假设有 10,000 万股股)。这些期权要是行权,被摊薄的是港湾的股东,清和那 70% 也在其中。
港湾下半年在清和合并报表里的利润,可以从少数股东损益倒推:1,022 万元 ÷ 30%,约 3,405 万元。没有期权时,清和分到其中的 70%;港湾的期权一稀释,清和分到的是“港湾的稀释每股收益 × 清和持有的股数”,少了 69 万元。算清和自己的稀释每股收益时,分子里港湾那一块要换成这个小一点的数:稀释每股收益从 1.0147 元变成 1.0136 元。
联营企业和合营企业也一样。上半年港湾还是联营企业,清和按权益法确认了 1,118 万元的投资收益。示例:港湾要是那时就发了同样的期权,清和那一份投资收益要按港湾稀释后的利润重算,少 33 万元,进清和稀释每股收益的分子:稀释每股收益从 1.0147 元变成 1.0142 元。
规则的道理很简单:子公司、合营企业、联营企业的潜在股,稀释的是它们自己的利润,母公司只认它在稀释后的利润里那一份。要是港湾的期权能换成清和的股票,就是另一回事了:那是清和的潜在普通股,直接进清和的分母。中国的准则正文和 2006 年的应用指南没有专门写这一种,国际准则(IAS 33 Earnings per Share)写了;做法和这里一样。
重算年后送了股,前面几年的每股收益都要改
示例:假设清和董事会 2027 年 3 月提议每 10 股转增 3 股,股东会在年报报出之前通过、实施。股数从 60,000 万股变成 78,000 万股。公司的钱一分没多,只是一块蛋糕切成了更多块。
《企业会计准则第34号——每股收益》第十三条 (派发股票股利、公积金转增资本、拆股或者并股)“上述变化发生于资产负债表日至财务报告批准报出日之间的,应当以调整后的股数重新计算各列报期间的每股收益。”
所以 2026 年和 2025 年的每股收益都按新股数重算,像是这些股票一直都在:
0.7000 → 0.53852025 年基本每股收益(元)
1.0150 → 0.78082026 年基本每股收益(元)
1.0147 → 0.78052026 年稀释每股收益(元)
转债的转股价格也要跟着调,31.79 元除以 1.3,变成 24.45 元,能换的股数同比例变多(第 7 章第 2 节讲过调整公式)。所以稀释的结论不变。
例二配股,一半是买,一半是送(示例)
配股不一样:股东要掏钱。可配股价通常低于市价,掏的钱不够买到那么多股,差的那一截相当于“送”。应用指南说,有配股的时候,“应当考虑配股中包含的送股因素”,比较期也要跟着调(《企业会计准则第34号——每股收益》应用指南(2006)三(二))。
示例:假设清和 2026年7月1日按每 10 股配 2 股、每股 25.00 元配股,配股前一天收盘 32.00 元。按月加权,分三步:
- 理论除权价:配股前的市值加上配股收到的钱,除以配股后的股数,(32 × 60,000 万股 + 25 × 12,000 万股)÷ 72,000 万股 = 30.8333 元。配股后,每一股理论上值这么多。
- 调整系数:配股前的价格除以理论除权价,32 ÷ 30.8333 = 1.0378。大于 1 的那一截,就是“送”的成分。配股前的股数都乘上它,像是先送了一点股。
- 重算:2026 年的加权股数 60,000 万股 × 1.0378 × 6/12 + 72,000 万股 × 6/12 = 67,135 万股;2025 年的每股收益 0.7000 ÷ 1.0378 = 0.6745 元。2026 年的每股收益是 0.9071 元;只按新发的股数加权,会算成 0.9227 元,送的那部分被漏掉了。
(示例只看分母;配股收到的钱当年就能替公司挣钱,真实的利润也会变。)
还有一种重算,起因不是股数,是利润:前期差错要追溯重述的,各列报期间的每股收益都按重述以后的利润重算(第 52 章讲更正怎么做)。
列报利润表上两个数,附注里一张表
- 利润表:“在利润表中单独列示基本每股收益和稀释每股收益”(《企业会计准则第34号——每股收益》第十四条)。中期报告也一样(第 6 节)。
- 附注:分子、分母的计算过程;列报期间不稀释、但“但以后期间很可能具有稀释性的潜在普通股”;资产负债表日以后股数的重大变化(《企业会计准则第34号——每股收益》第十五条)。清和的附注里,期权要写进这一项的第二样。
- 上市公司的那张表:第 9 号编报规则要求按归属于普通股股东的净利润和扣非净利润,各列一遍基本和稀释每股收益(第 1 节)。
林舒对附注初稿的批注只有三行:稀释每股收益的方法对,税的口径差一点(第四位小数,第 2 节);期权要写进“以后很可能具有稀释性”;转股价格的加权方法要写一句。
为什么这样规定,哪里会出问题
几样潜在股一起来时排序,是为了不让一样反稀释的东西掩护其他的稀释;子公司的潜在股只按母公司的份额算,是因为母公司股东只拥有子公司的一部分;送股要追溯,是为了让不同年份的每股收益可以放在一起比。
会出问题的地方:排序靠的是增量每股收益,可稀释不稀释,要和由利润算出来的每股收益比:利润一变,结论可能变,清和的转债就离这条线很近;送转股不改变公司价值,市场却常常把它当好消息;附注里“以后很可能稀释”的判断,写不写、怎么写,留给公司很大空间。
两边怎么看
分录
送股或转增是一笔所有者权益内部的分录(公积转股本,第 7 章第 4 节),每股收益只是跟着重算。
税务
送转本身不改变利润,也不改变每股收益里的税;个人股东要不要为送转的股票交个人所得税,看转增用的是哪一种公积(第 73 章)。
审计
资产负债表日到报出日之间的送转,是一件要追溯调整每股收益的期后事项(第 52 章);林舒要核股东会决议的日期在报出日之前。
法律
送转要股东会决议,转债的转股价格同步调整(第 7 章第 2 节)。
分析师
何嘉朗看每股收益的趋势,一定先确认几年用的是同一个股数口径。
5 按管理层的眼睛切:分部报告
附注里的那张分部表
每股收益对完,林舒翻到分部那一页。财务部的初稿是这样的:
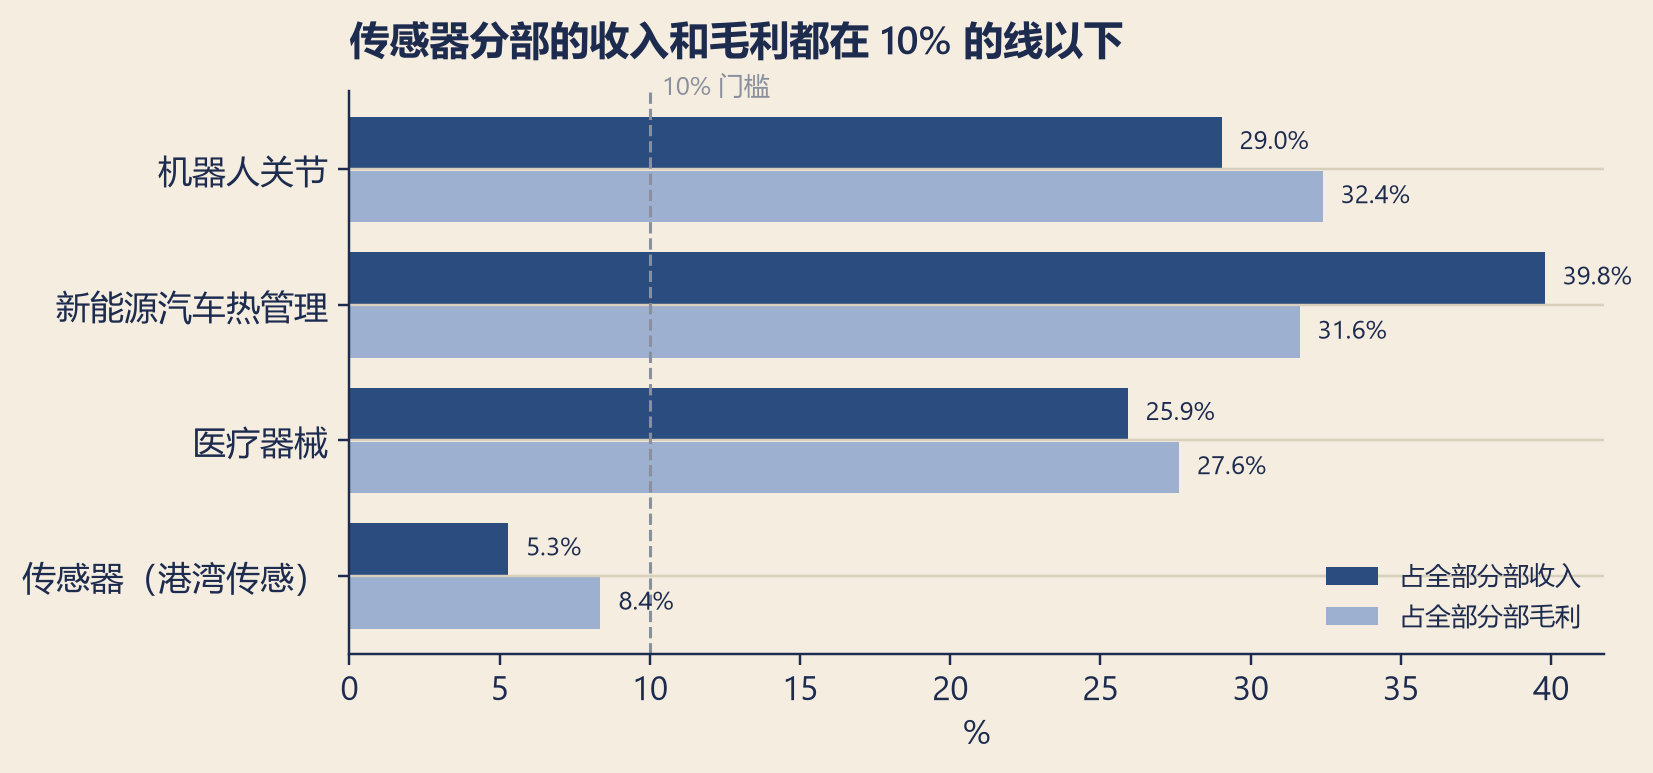
| 分部 | 2026 年收入(万元) | 2025 年收入(万元) | 增减 | 2026 年毛利(万元) | 毛利率 |
|---|---|---|---|---|---|
| 机器人关节 | 164,613 | 96,000 | 71.5% | 46,834 | 28.5% |
| 新能源汽车热管理 | 225,600 | 240,000 | −6.0% | 45,720 | 20.3% |
| 医疗器械 | 146,880 | 144,000 | 2.0% | 39,917 | 27.2% |
| 传感器(港湾传感) | 29,952 | — | 新增 | 12,080 | 40.3% |
| 分部间抵销 | −3,000 | — | −570 | ||
| 合计(= 合并营业收入) | 564,045 | 480,000 | 17.5% | 143,982 | 25.5% |
2025 年没有传感器分部,也没有抵销行:港湾那时是联营企业,不并表
集团的收入一年多了 8.40 亿元。哪一块贡献了大头?有没有在缩的?
想好了,看答案
机器人关节一块就多了 6.86 亿元,占全部增量的 82%,增长 71%。汽车热管理在缩,少了 6%;医疗只涨了 2%。传感器是 7月1日并表以后新加的半年。看合计,17.5% 的增长像是全面开花;切开以后,是一块在跑,一块在退。
这就是分部报告的用处。林舒在机器人关节那一格旁边画了一个圈:12 月那几张发票都在这一行里,它们算不算今年的收入,还是一个没有答案的问题(第 26 章讲规则,第 91、92 章找证据,第 98 章下结论)。
规则管理层怎么分块看,附注就怎么分块报
企业会计准则第35号——分部报告原来让企业按“业务分部”和“地区分部”切,再分主要和次要报告形式。后来财政部的解释 3 号把它改了:
《企业会计准则解释第3号》(财会〔2009〕8号)八 “企业应当以内部组织结构、管理要求、内部报告制度为依据确定经营分部,以经营分部为基础确定报告分部……原有关确定地区分部和业务分部以及按照主要报告形式、次要报告形式披露分部信息的规定不再执行。”
这叫管理法(management approach):董事会、总经理平时怎么分块看经营、分配资源,附注就照那个样子切。一块东西要成为经营分部(operating segment),三个条件同时满足:
- 能在日常活动中产生收入、发生费用
- 四块都有自己的客户和成本。
- 管理层定期评价它的经营成果,据以配置资源、评价业绩
- 清和的经营分析会按这四块看;港湾按月向清和报经营数据。
- 能取得它的财务状况、经营成果和现金流量等会计信息
- 前三块在清和母公司和成都的账上按产品线记;港湾是一家独立的公司,有自己整套的账。
注意,分部不是子公司。机器人关节、汽车热管理、医疗三块,全在清和母公司和成都这两家公司里;只有传感器这一块,恰好和港湾这家子公司重合。
门槛两道线
经营分部定下来,还要看哪些够格单独报,叫报告分部(reportable segment)。解释 3 号沿用第 35 号准则的三个测试,满足一个就够:分部收入占所有分部收入的 10%以上(《企业会计准则第35号——分部报告》第八条第(一)项);分部利润或亏损的绝对额,占盈利分部合计和亏损分部合计两者中较大者的 10%以上;分部资产占所有分部资产的 10%以上。
利润测试用的是管理层评价分部时看的那个利润;清和的经营分析会看到毛利为止,所以这里用毛利。前三块轻松过线。传感器只有半年,收入占 5.3%,毛利占 8.4%,两个测试都没过。第三个测试要看分部资产,可初稿里没有分部资产这一栏,测不了。林舒在差异本上记了一条:
分部表请财务部补三样:每个分部的资产(不含递延所得税资产)、每个分部的负债、确定报告分部考虑的因素。
这三样都是解释 3 号要的:“每一报告分部的资产总额、负债总额相关信息”,还有确定报告分部考虑的因素(《企业会计准则解释第3号》(财会〔2009〕8号)八(三))。
就算资产也没过线,清和照样可以单独报它。解释 3 号说,没满足条件,但“企业认为披露该经营分部信息对财务报告使用者有用的”,也可以确定为报告分部(《企业会计准则解释第3号》(财会〔2009〕8号)八(二))。为了拿到港湾的控制权,清和付给伟文控股 3.20 亿元;传感器单独报,读者才看得见这笔钱买回了什么。明年它有了一整年,大概率会自己过线;过了一次线的分部,以后就算一时没过,公司认为依然重要的,也照样单独报(《企业会计准则第35号——分部报告》第十二条)。
另一道门是从合计往回看:报告分部的对外收入加起来,要占合并收入的 75%以上,不够就继续往里加分部(《企业会计准则第35号——分部报告》第十条)。清和光前三块就占了 95.2%。这道门防的是另一种取巧:把大部分生意塞进一个笼统的“其他”。
对上合并报表那一行抵销
分部表的合计,要和合并报表对上:“分部资产总额应当与企业资产总额相衔接”,收入、利润、负债也一样(《企业会计准则第35号——分部报告》第十六条)。清和这张表的收入对上了:四块加起来,减掉抵销行,正好是合并利润表上的 56.40 亿元。
抵销行是 2026 年新出现的。港湾的东莞工厂 10月9日接到清和第一笔集团内的订单以后,四季度卖给清和 3,000 万元传感器。在传感器分部里,这是它的收入;在合并报表里,这是集团自己卖给自己,要抵掉。抵销行的毛利是 −570 万元:年末还有一部分传感器躺在清和的原材料仓库里,港湾赚的那 570 万元对集团来说还没实现(第 48 章讲过这种逆流交易怎么抵)。
分部之间的买卖按什么价格算,会改变每一块的毛利。准则要求“分部间转移交易应当以实际交易价格为基础计量”,并披露定价的依据(《企业会计准则第35号——分部报告》第十九条)。
示例:要是港湾卖给清和的价格高 10%,合并报表的收入和利润会变吗?分部表会变成什么样?
想好了,看答案
合并报表一分不变:多卖的 300 万元,抵销行照样多抵 300 万元。分部表变了:传感器分部的收入和毛利各多 300 万元,看起来更赚钱;用了这些传感器的机器人关节,成本更高、更不赚钱。分部的毛利率,有一部分是内部定价“定”出来的。
利润对不上的地方,在毛利以下。初稿的分部表只到毛利,林舒自己从合并利润表上补了一张调节表,作为她的第二条批注:
| 项目 | 万元 |
|---|---|
| 四个分部的毛利合计 | 144,552 |
| 分部间抵销(未实现利润) | −570 |
| 合并毛利(营业收入 − 营业成本) | 143,982 |
| 减:税金及附加、销售、管理、研发、财务费用(未分配) | −89,289 |
| 加:其他收益、投资收益、减值损失、资产处置收益(未分配) | 9,527 |
| 其中:资产处置收益(老厂区,第 49 章) | 3,318 |
| 合并营业利润 | 64,219 |
投资收益里有港湾的重估利得;老厂区不属于任何一个分部,它的收益在这里是“未分配”
分部表要和营业利润、净利润都对得上,这张表补的就是这一段。资产那一头也一样:几个分部共用的资产,比如研发楼、总部,按合理的比例分到各分部,分不了的列为未分配;老厂区卖掉以前的那些资产,也在未分配里。
全公司层面的三样
不管怎么切分部,解释 3 号还要求另外披露三样(《企业会计准则解释第3号》(财会〔2009〕8号)八(四)):
- 每一种产品或劳务的对外收入
- 分部本来就按产品切,已经有了。
- 来自本国和其他国家的对外收入,位于本国和其他国家的非流动资产
- 今年第一次有意义:港湾在香港,它的厂房在东莞。
- “企业对主要客户的依赖程度”
- 2025 年的年报里,最大的一家客户只占销售总额的 3.96%,前五家合计 13.46%。解释 3 号没有给“主要客户”定比例;清和的客户很分散,谈不上依赖哪一家。
为什么这样规定
合并报表把四门生意加成一个数,读者看不出哪一门在长、哪一门在退。管理法让读者用管理层的眼睛看:董事会按什么分块拍板,外面的人就按什么分块评判。它还便宜:数据是公司本来就在用的,不用另做一套。
哪里会出问题
管理法也把选择权交给了管理层:分几块、怎么合并相似的分部、共用的费用怎么摊、内部价格怎么定,都会改变每一块的样子。一个亏损的业务可以被并进一个赚钱的分部,看起来就不亏了。改了分部的切法,要重新编比较期的数字,做不到的要说明理由。美国准则近年改过一次,要求披露定期报给主要经营决策者的重要分部费用,比中国准则和国际准则(IFRS 8 Operating Segments)问得更细;本书没有读到美国准则的原文,这里只说方向。
两边怎么看
分录
没有分录。分部是同一套账按另一个维度汇总:明细账上的每一笔收入和成本都带着分部的标签。
税务
分部本身不交税,交税的是法人。可分部间的价格要是跨了法人,比如东莞港湾卖给清和,就是关联交易,税务机关会看它是不是公允的价格(第 80 章)。
审计
林舒核分部是不是和内部管理报告一致,核分部的合计能不能对上合并报表,核分部间的价格依据;分部资产这一栏要补上。
法律
分部信息是会计准则的要求,没有另外的法律条文;年报正文的经营讨论也按产品讲收入和毛利,两处的数字要对得上。
分析师
何嘉朗拆增长,首先看的就是这张表:机器人关节跑多快,老生意退多快(第 116 章第 5、6 节按分部做现金流折现,第 117 章按分部用乘数)。
6 每一季都当一个独立的期间:中期报告
一年里的几份报告
分部表的批注写完,林舒把清和这一年发过的定期报告排了一排:
清和的一季报 4月28日才出,比一季度结束晚了将近一个月。它能不能赶在 4月17日的 2025 年年报之前先发?
想好了,看答案
不能。深交所规定,季度报告在前三个月、前九个月结束之日起一个月内披露,而且“第一季度季度报告的披露时间不得早于上一年度的年度报告披露时间”(《深圳证券交易所股票上市规则(2026年修订)》第5.2.2条)。道理是:投资者还没看到上一年经过审计的全貌,就先看到今年三个月的数,次序就乱了。
规则多短算中期,要报什么
《企业会计准则第32号——中期财务报告》第二条 “中期,是指短于一个完整的会计年度的报告期间。”
所以季报和半年报都是中期财务报告(interim financial report),都归第 32 号准则管。它要的东西不少:
- 三张表和附注:至少要有资产负债表、利润表、现金流量表和附注,而且是完整的报表,格式和上年年报一致;所有者权益变动表不在最低要求里;“基本每股收益和稀释每股收益应当在中期利润表中单独列示”(《企业会计准则第32号——中期财务报告》第三条)。
- 比较期:利润表既要本季度,也要“年初至本中期末的利润表以及上年度可比期间的利润表”(《企业会计准则第32号——中期财务报告》第五条)。清和的三季报里,营业收入有两行:本报告期(七到九月)14.37 亿元,年初到报告期末 39.05 亿元,各自配着 2025 年同期的数。
- 附注有一长串最低要求:会计政策和上年一致的声明,经营的季节性,合并范围的变化,“存在控制关系的关联方发生变化的情况”(《企业会计准则第32号——中期财务报告》第八条第(五)项),分部的收入和利润(《企业会计准则第32号——中期财务报告》第八条第(十)项),中期以后的非调整事项,等等。
时间上,半年报要在上半年结束后二个月内披露(《中华人民共和国证券法》(2019年修订)第七十九条第(二)项);季报一个月(《深圳证券交易所股票上市规则(2026年修订)》第5.2.2条)。审计上,年报的财务报告必须审计;半年报“公司半年度报告中的财务会计报告可以不经审计”,除非要用半年的数送股、转增或者弥补亏损(《深圳证券交易所股票上市规则(2026年修订)》第5.2.7条);季报的财务资料不用审计。很多公司会请会计师做一次审阅(review),比审计做得少、给的保证也低(第 83 章)。
例一2025 年的四个季度
中期报告最难的,是一年里不均匀的东西。清和 2025 年年报里有一张分季度的表:
| 期间 | 营业收入(万元) | 归母净利润(万元) | 占全年收入 |
|---|---|---|---|
| 第 1 季度 | 107,120 | 8,446 | 22.3% |
| 第 2 季度 | 120,480 | 10,662 | 25.1% |
| 第 3 季度 | 119,960 | 10,502 | 25.0% |
| 第 4 季度 | 132,440 | 12,391 | 27.6% |
四个季度加起来,就是全年的营业收入和归母净利润
四季度最大,占全年收入的 27.6%;一季度最小,那一季有春节。
一季报能不能把四季度的旺季“先算一点进来”,让四个季度看起来平一点?不能:
《企业会计准则第32号——中期财务报告》第十三条 “企业取得的季节性、周期性或者偶然性收入,应当在发生时予以确认和计量,不应在中期财务报表中预计或者递延……”
费用也一样:一年里不均匀发生的费用,发生时记,不在中期预提或者待摊,除非年末也允许这样做。这背后是两种看中期的办法:
每一个中期都是一个独立的会计期间,和一年一样按发生的事实确认。旺季就是旺季,淡季就是淡季。
中国准则和国际准则(IAS 34 Interim Financial Reporting)基本站在这一边。
每一个中期都是一年的一部分,可以把全年的成本按收入的节奏分摊到各个中期,让中期更像全年的一个缩影。
美国准则更偏这一边,允许更多分摊。本书没有读到原文,只说方向。
独立观也有让步。第 32 号准则同时说,“中期会计计量应当以年初至本中期末为基础”(《企业会计准则第32号——中期财务报告》第十一条、第十二条):一季报算的是一到三月,半年报算的是一到六月,不是把四到六月单独算一遍再加上去。这样,报告的频率就不会改变全年的结果。
例二所得税,按季度算,还是按全年的税率摊(示例)
所得税是最典型的“一年里不均匀”的东西:研发费用的加计扣除、业务招待费的限额、亏损的弥补,都是按一整年算的。清和 2025 年三份季报和年报上的数,倒算出来的有效税率是这样的:
4.41%一季度(年初至期末)
5.60%上半年(年初至期末)
5.86%前三季度(年初至期末)
6.36%全年(年初至期末)
四个数一个比一个高。要是每一季都用同一个全年税率去摊,这四个数会差不多;它们不一样,说明每一份报告的税,是按年初到那一天的实际利润和扣除算出来的。
第 32 号准则没有专门写中期的所得税怎么算。国际准则写了:中期的所得税费用,用预计的全年加权平均有效税率,乘以中期的税前利润。
示例:假设清和 2025 年一开始就估准了全年的 6.36%,一季度的所得税就是 8,835 万元 × 6.36% = 562 万元,比一季报上的 389 万元多 173 万元,一季度的净利润少这么多。全年的数不变,变的是这些税落在哪个季度。两种算法谁也不比谁更对:按实际累计算,每一季的税和它当时的事实对得上;按全年税率摊,每一季的利润更能代表全年。读季报的人要知道公司用的是哪一种。
例三中期的“重要”,用中期的尺子量(示例)
示例:假设清和 2026 年一季度有一笔 500 万元的一次性损失。放在 2026 年全年(快报口径)6.09 亿元的利润里,它只占 0.8%;放在 2026 年一季度 0.99 亿元的利润里,占 5.1%。
《企业会计准则第32号——中期财务报告》第九条 “对项目重要性程度的判断,应当以中期财务数据为基础,不应以年度财务数据为基础。”
同一笔钱,在年报里可以并进别的项目,在一季报里要单独说明。反过来,估计变了也不回头改:前面的中期估的保修比例,到三季度改了,三季报按新的比例记,“但对以前中期财务报表项目金额不作调整”(《企业会计准则第32号——中期财务报告》第十二条)。
每股收益也一样,一期一期单独测。第 2 节那张表:一季度、上半年、前三季度,转债都是反稀释的;全年是稀释的。全年的稀释每股收益不是几个季度加起来。
季报里的港湾
7月1日以后,港湾从联营企业变成子公司,这件事在三份中期报告里一份一份地露出来:半年报的附注里,港湾还是联营企业,清和向东莞港湾买的传感器作为关联交易披露(第 7 节);三季报的“主要会计数据变动说明”里写明,港湾 7月1日起纳入合并,三季度贡献营业收入 1.35 亿元:合并范围变了,存在控制关系的关联方也变了。这正是第 32 号准则要中期附注写“合并范围的变化”和“控制关系的变化”的原因:一年里最大的一件事,不能等到年报才说。
为什么这样规定
投资者等不了一年。中期报告用时效换精度:准则明说中期的计量可以更多依赖估计,只要重要的信息都在。坚持独立观、年初至今的累计,是为了中期的数字有根有据,不被“平滑”成管理层想要的样子。
哪里会出问题
全年的估计常常在四季度一次调准:年终奖、存货跌价、坏账、所得税的汇算,都容易挤进最后一个季度。四季度又不单独出报告,它的数只能用全年减前三季度倒推出来,所以最难读。从外面倒推四季度,是第 57 章的事。
两边怎么看
分录
中期没有单独的一套账,季末照常结账;中期的估计(跌价、坏账、保修、所得税)按季末的情况做。
税务
企业所得税按季预缴、年度汇算;季报上的所得税费用和预缴的税不必相等(第 68 章)。
审计
半年报一般不审计,季报不审计;公司请会计师审阅的,会计师出的是审阅报告(第 83 章)。林舒的年审,要把三份季报的数和全年的账对一遍,看有没有该在中期记、却挤到四季度的调整。
法律
半年报和季报的期限,分别是《证券法》和深交所的规则定的;半年报要不要审计,也是深交所的规则说了算。
分析师
何嘉朗用季报做两件事:看季节性,拿同一季度和去年比;用全年减前三季度,看四季度(第 57 章)。
7 对面坐的是不是外人:关联方
马骁的问题
最后一张表是关联方。马骁把他的批注推过来,第一行就是那个名字。
马骁
区伟文算不算关联方?清和从他的伟文控股手里买了港湾 40%,付了 3.20 亿元。伟文控股是他一个人的公司,现在还拿着港湾 30%。
林舒
先问一个问题:他对谁有控制、共同控制或者重大影响?
马骁
对港湾有。港湾是我们的子公司。
林舒
对港湾有,不等于对清和有。关联方是从“谁的报表”出发问的。港湾自己的报表,和清和的合并报表,答案可以不一样。
马骁
那交易所的规则呢?我记得它比准则宽。
林舒
宽在别的地方。两样都对一遍。
在港湾自己的报表里,伟文控股和区伟文是不是港湾的关联方?在清和的合并报表里呢?先猜。
想好了,看答案
在港湾的报表里,两个都是:伟文控股持有港湾 30%,对港湾有重大影响;区伟文通过它对港湾施加影响,要是还在港湾担任董事或高管,也是港湾的关键管理人员。在清和的合并报表里,按会计准则都不是:他们对清和既没有控制,也没有重大影响,区伟文也不是管着整个集团的人。深交所的规则列举的几类,他们也都不在。下面一条一条对。
规则从“控制和影响”出发
《企业会计准则第36号——关联方披露》第三条 “一方控制、共同控制另一方或对另一方施加重大影响,以及两方或两方以上同受一方控制、共同控制或重大影响的,构成关联方。”
准则接着(《企业会计准则第36号——关联方披露》第四条)把它展开成一张清单,林舒把它压成一张打勾表,每个名字过一遍:
中一条,就是关联方
两条补充。一是解释 13 号:本企业的合营企业、联营企业,和集团里其他成员的合营企业、联营企业,也是关联方;可两方仅仅同受一方重大影响的,“两方或两方以上同受一方重大影响的,不构成关联方”(《企业会计准则解释第13号》(财会〔2019〕21号)一)。二是反方向的排除:仅仅因为日常往来的资金提供者、公用事业、政府部门,或者交易量大、有“发生大量交易而存在经济依存关系的单个客户”、供应商,不构成关联方(《企业会计准则第36号——关联方披露》第五条)。
关键管理人员(key management personnel):“有权力并负责计划、指挥和控制企业活动的人员”。
关联方之间“转移资源、劳务或义务的行为,而不论是否收取价款”,都是关联方交易(《企业会计准则第36号——关联方披露》第七条)。附注要说清楚关系的性质、交易的类型和要素:金额、没结清的余额和条件、相关的坏账准备,还有定价政策(《企业会计准则第36号——关联方披露》第十条)。
清和的关联方登记表
财务部的登记表是从账里一笔一笔捞出来的:
| 对方 | 关系 | 交易 | 2025 年(万元) | 2026 年(万元) | 合并报表里 |
|---|---|---|---|---|---|
| 东莞港湾 | 联营企业的子公司(至 6月30日) | 采购传感器 | 1,200 | 900 | 披露 |
| 东莞港湾 | 子公司(7月1日起) | 采购传感器 | — | 3,000 | 抵销,不披露 |
| 港湾传感 | 联营企业(至 6月30日) | 收到现金股利 | — | 825 | 披露 |
| 清和成都 | 全资子公司 | 为其借款担保(余额) | 5,700 | 5,700 | 抵销,不披露 |
| 周振华及苏州和衡 | 控股股东及其一致行动人 | 收到现金股利 | — | 3,654 | 股利,免于关联交易程序 |
| 关键管理人员 | 董事、高级管理人员 | 薪酬 | 612 | 647 | 披露 |
| 伟文控股 | ? | 向其购买港湾 40% | — | 32,045 | 待定 |
“抵销,不披露”的两行,在清和母公司自己的报表里要披露
例一港湾,一年里两个身份
上半年,港湾是联营企业。港湾的东莞工厂是港湾的全资子公司,清和从它那里买传感器,算不算和“联营企业”交易?解释 13 号说得明白,准则里的“联营企业包括联营企业及其子公司”(《企业会计准则解释第13号》(财会〔2019〕21号)一)。所以 2025 年的 1,200 万元、2026 年上半年的 900 万元,都是关联交易,要按金额、余额、定价政策披露;港湾分来的 825 万元股利也一样。
7月1日起,港湾是子公司。四季度那 3,000 万元,在合并报表里已经抵销掉了(第 5 节那一行抵销),准则说“已经包括在合并范围内各企业之间的交易不予披露”(《企业会计准则第36号——关联方披露》第二条):集团自己和自己做买卖,合并报表里根本看不见,也就不用披露。可在清和母公司自己的报表里,港湾是子公司,这 3,000 万元要披露;给成都担保的 5,700 万元也一样。
深交所那边,看的是另一组条件。它的关联法人里没有“联营企业”这一类,但有一条:上市公司的董事、高管在对方担任董事或高管的,对方就是关联法人(《深圳证券交易所股票上市规则(2026年修订)》第6.3.3条第二款第(四)项)。清和在港湾的董事会里有自己的人(第 44 章第 1 节);派去的要是清和的董事或高管,港湾在联营的那几年就是深交所意义上的关联法人。是关联交易,就要看金额过没过审议的线:和关联法人的交易,成交金额超过 300万元,且超过0.5%(后一个比例是占最近一期经审计净资产的绝对值)的,要董事会审议并披露(《深圳证券交易所股票上市规则(2026年修订)》第6.3.6条第(二)项)。按 2025 年末的归母净资产,那条线是 2,198 万元;上半年那 900 万元在线下。
例二区伟文和伟文控股
回到马骁的问题,三张报表,三个答案:
- 港湾自己的报表,按会计准则
- 都是关联方。伟文控股是“(五)对该企业施加重大影响的投资方”(《企业会计准则第36号——关联方披露》第四条第(五)项);区伟文是控制伟文控股的个人,要是在港湾担任董事或高管,也是港湾的关键管理人员。
- 清和的合并报表,按会计准则
- 都不是。他们对清和没有控制、共同控制或重大影响;区伟文管的是港湾一家,不是整个集团的关键管理人员。打勾表上一格都不中。
- 清和,按深交所的规则
- 不在列举的几类里:伟文控股没有持有清和 5%以上的股份(《深圳证券交易所股票上市规则(2026年修订)》第6.3.3条第二款第(三)项),区伟文不是清和的董事或高管。剩下的是兜底条款:证监会、交易所或者公司可以“根据实质重于形式的原则”认定(《深圳证券交易所股票上市规则(2026年修订)》第6.3.3条第五款)。
为什么这件事值得争?如果伟文控股算清和的关联人,3.20 亿元的收购就是一笔关联交易,成交金额超过 3000万元,且超过5%(后一个比例同样按最近一期经审计净资产算;按 2025 年末,那条线是 2.20 亿元),要提交股东会审议(《深圳证券交易所股票上市规则(2026年修订)》第6.3.7条)。不算,它按普通的重大交易走披露和审议(第 13 章)。
林舒的结论写在登记表最后一行旁边:按准则和交易所列举的情形,伟文控股和区伟文都不是清和的关联方;附注里要不要按实质重于形式把伟文控股列为“其他关联方”,交给陈国栋和公司商量。她又加了一句:区伟文要是以后进了清和的董事会,或者伟文控股拿清和的股票,答案就变了,而且深交所的规则会往前看过去十二个月内:“在过去十二个月内或者根据相关协议安排在未来十二个月内”符合条件的,都算(《深圳证券交易所股票上市规则(2026年修订)》第6.3.3条第四款)。
例三交易很大,也不一定是关联方
12 月买关节的 三 家机器人公司,单是那几笔订单,金额就不小。可交易量大,甚至有经济上的依赖,本身都不构成关联关系(《企业会计准则第36号——关联方披露》第五条);客户档案里,三 家都没有标关联方。
买老厂区的棠溪城市更新是国有全资公司;清和的股东里,蓍川基金是国有出资的,持股 4.86%。这两家算不算清和的关联方?
想好了,看答案
都不算。清和不是国家控制的企业,和棠溪之间没有控制、共同控制或重大影响的关系;蓍川基金对清和没有重大影响,持股也不到深交所那条 5%的线。都和国家沾边,不等于互相是关联方。
准则还专门说,“仅仅同受国家控制而不存在其他关联方关系的企业”,不构成关联方(《企业会计准则第36号——关联方披露》第六条);深交所的版本加了一道例外:对方的法定代表人、董事长、总经理或者半数以上的董事兼任上市公司的董事或高管的,还是关联(《深圳证券交易所股票上市规则(2026年修订)》第6.3.4条)。
关键管理人员的薪酬
关键管理人员的薪酬,是准则列举的关联方交易之一。清和的登记表上是这几位:
| 职务 | 2025 年(万元) | 2026 年(万元) |
|---|---|---|
| 董事长 | 198.0 | 210.0 |
| 总经理 | 170.0 | 180.0 |
| 财务总监 | 128.0 | 136.0 |
| 董事会秘书 | 80.0 | 85.0 |
| 独立董事津贴(合计) | 36.0 | 36.0 |
| 合计 | 612.0 | 647.0 |
期权授予的是工程师,不在这张表里
2026 年合计 647 万元,比 2025 年多 5.7%。它们都在管理费用的工资里(第 41 章),附注要单独拎出来写一个总数。国际准则(IAS 24 Related Party Disclosures)还要求按短期薪酬、离职后福利、辞退福利、股份支付等类别分开写。控股股东拿的那笔股利,深交所的规则把“依据另一方股东会决议领取股息、红利或者报酬”列为可以免于关联交易程序的情形(《深圳证券交易所股票上市规则(2026年修订)》第6.3.11条第(三)项):分红本来就要股东会决议,不用再走一遍关联交易的程序。
为什么这样规定
两家互相不是外人的公司做买卖,价格未必是市场上的价格:一方可以把利润挪给另一方,可以替另一方担保、垫钱,也可以什么都不收地给对方干活。披露不禁止这些交易,它让读者知道哪些数字背后有这层关系,自己判断要不要打个折扣。所以准则说,关联方交易“才能披露关联方交易是公平交易”,必须有确凿的证据(《企业会计准则第36号——关联方披露》第十二条):不能随口写一句“价格公允”。
哪里会出问题
关联方最难的不是披露,是找全。公司告诉审计师的名单可能不全:一层代持、一个亲戚开的公司、一个十二个月前刚卸任的董事,都可能漏掉。两套规则的口径又不完全一样:会计准则从控制和影响出发,交易所的规则从持股比例、任职和时间窗口出发,一个不算、另一个算的情形并不少见。
两边怎么看
分录
关联交易的分录和普通交易一样;不一样的是附注,和对价格公允性的追问。
税务
关联企业之间的价格不符合独立交易原则,税务机关可以调整(第 80 章)。东莞港湾卖给清和的传感器,价格要有转让定价的依据。
审计
林舒要核关联方名单是不是全的:调股东名册、董事和高管的任职、控股股东和董事填的关联关系声明,再从账里找“对方名字眼熟”的大额交易(第 93 章)。
法律
交易所的规则决定关联交易要不要独立董事同意、董事会审议、股东会审议;关联董事和关联股东要回避(第 5、6 章)。
分析师
何嘉朗看关联交易,先看占收入和采购的比例,再看价格和条件跟非关联方比是不是一样。
三栏框:清和转债进了稀释每股收益,2026 年度
清和转债一张都没转。它在 2026 年的账上留下了什么?在稀释每股收益里,又留下了什么?
想好了,看答案
账上:292 天的利息,3,576 万元,分成应付的票面利息和负债的摊销;还有递延所得税负债的转回。稀释每股收益里:分子加回税后利息(按账上的税算 3,055 万元),分母加上 3,013.78 万股,每股从 1.0150 元摊薄到 1.0149 元。前一样有分录,后一样只是一个假设的计算。
分录:2026 年的利息(万元)
借:财务费用——利息支出3,576.11
贷:应付利息285
贷:应付债券——可转换公司债券(利息调整)3,291.11
稀释每股收益没有分录:转债没有转,股本和应付债券都不动。分子加回的,就是上面这笔借方。
税务:发行方的可转债利息可以在税前扣除(《国家税务总局关于企业所得税若干政策征管口径问题的公告》(国家税务总局公告2021年第17号)第二条第(二)项第1点)。这笔利息在 2026 年账上带来的税:票面利息少交 42.75 万元,摊销那 3,291 万元靠递延所得税负债转回 477.87 万元(第 43 章第 3 节),合计 520.62 万元。加回的税后利息 3,055.50 万元,稀释每股收益 1.0149 元。
计算表的捷径:直接按 15% 扣,加回 3,039.70 万元,得 1.0147 元。两种口径只差第四位小数,转债都是稀释的。
市盈率:2027年3月16日收盘 32.34 元。按基本每股收益 31.9 倍,按稀释每股收益 31.9 倍:差别在小数点后。
完全摊薄:分析师不等会计上的测试,直接按全部转股算:多 3,774.77 万股,是现有股本的 6.3%。每股价值怎么扣转债,第 117 章第 12 节。
三套准则
下表里,哪一行中国准则还没有写,国际准则和美国准则却写了?
想好了,看答案
三行:期权的行权价里算不算还没收到的服务(中国准则只对限制性股票写了),判断稀释用不用持续经营的利润作控制数,中期的所得税怎么算。这三处清和的做法都要在附注里说清楚。
| 企业会计准则(CAS) | 国际财务报告准则(IFRS) | 美国公认会计原则(US GAAP)¹ | |
|---|---|---|---|
| 基本和稀释每股收益 | 第 34 号准则:如果转换法、库存股法、反向库存股法,从大到小排到最小(《企业会计准则第34号——每股收益》第十二条) | 基本一致(IAS 33 Earnings per Share) | 基本一致;近年修订以后,可转债一律用如果转换法,而且多数不再拆出权益成分,加回的利息接近票面 |
| 期权的行权价含不含没收到的服务 | 准则没有写;限制性股票按解释 7 号要含(《企业会计准则解释第7号》(财会〔2015〕19号)五(三)1) | 要含 | 要含 |
| 判断稀释的“控制数” | 准则没有写 | 持续经营的利润 | 持续经营的利润 |
| 分部 | 管理法;收入、利润、资产三个 10%测试和 75%的合计测试(《企业会计准则解释第3号》(财会〔2009〕8号)八) | 基本一致(IFRS 8 Operating Segments);对主要客户另有比例门槛 | 管理法;近年要求披露定期报给主要经营决策者的重要分部费用 |
| 中期的总体看法 | 独立观为主,年初至本期末累计计量(《企业会计准则第32号——中期财务报告》第十一条、第十二条) | 基本一致(IAS 34 Interim Financial Reporting) | 更偏一体观,允许把全年的部分成本分摊到各个中期 |
| 中期的所得税 | 准则没有写 | 预计全年加权平均有效税率乘以中期税前利润 | 预计全年有效税率 |
| 关联方:同受国家控制 | 仅仅同受国家控制的,不构成关联方(《企业会计准则第36号——关联方披露》第六条) | 与政府相关的主体有部分披露豁免,重大的交易仍要说明 | 没有专门的豁免 |
| 关键管理人员薪酬 | 作为关联方交易的一类披露(《企业会计准则第36号——关联方披露》第八条) | 按短期薪酬、离职后福利、辞退福利、股份支付等类别分别披露(IAS 24 Related Party Disclosures) | 一般的薪酬安排不在关联方披露的范围里,高管薪酬另由证券监管的规定披露 |
¹ 美国准则一栏只写结论和方向。FASB 的网站拒绝了本书的访问,原文没能读到,所以不写段落号。
真实年报鸣志电器和 Novanta 的每股收益和分部
下面两家是真实的上市公司,不是清和,第 2 章介绍过它们:上海的鸣志电器按中国准则编报,在美国上市的 Novanta 按美国准则编报,两份都是 2025 财年的年报,数字照年报上印的抄。
| 鸣志电器(2025 年度) | Novanta(2025 财年) | |
|---|---|---|
| 基本每股收益 | 0.1459 元/股 |
$ 1.47 |
| 稀释每股收益 | 0.1459 元/股 |
$ 1.47 |
| 分部收入 | 控制电机及其驱动系统 2,293,028,388.27 元;分部合计 2,761,977,833.25 元 | Automation Enabling Technologies 500,835 千美元;Medical Solutions 479,765 千美元 |
| 潜在普通股的线索 | 股份支付一节:不适用 | 稀释分母多出 113 千股;反稀释、未计入 239 千股 |
两家的基本和稀释每股收益都一样。原因一样吗?
想好了,看答案
不一样。鸣志的年报里,股份支付一节写着“不适用”,也没有可转债,没有什么可以稀释。Novanta 有:稀释的分母比基本的 36,589 千股多了 113 千股,到 36,702 千股;净利润 53,829 千美元除以它,是 1.4667 美元,四舍五入到分,还是 $ 1.47。还有 209 千股业绩股因为业绩目标没达到,作为或有可发行股份没算进去。
两家的差别来自公司自己,不来自准则:在每股收益上,中美两套准则的基本道理相同(上表那几处差别,这两家都碰不到)。分部也一样是管理法:鸣志按产品切,Novanta 按终端市场切成两块,各自照自己管生意的样子报。
原理拆解原理拆解
1. 加权平均股数。期初股数 \(S_0\),第 \(i\) 次增发 \(n_i\) 股、在外 \(t_i\) 天,第 \(j\) 次回购 \(m_j\) 股、回购后 \(u_j\) 天,报告期 \(T\) 天:
\[ \bar S = S_0 + \sum_i n_i \frac{t_i}{T} - \sum_j m_j \frac{u_j}{T} \]
2. 如果转换法。转债当期的利息 \(I\),税率 \(\tau\),假设转换增加的加权股数 \(\Delta S\):
\[ \text{增量每股收益} = \frac{I (1-\tau)}{\Delta S}, \qquad \text{稀释} \iff \frac{I(1-\tau)}{\Delta S} < \frac{E}{\bar S} \]
转股价格中途从 \(P_0\) 调到 \(P_1\) 时,\(\Delta S = \big(\frac{F}{P_0} d_0 + \frac{F}{P_1} d_1\big) / T\),\(F\) 是面值。
3. 库存股法和反向库存股法。期权 \(N\) 份,行权价 \(K\),平均市价 \(\bar P\),每份还没收到的服务 \(U\):
\[ \Delta S = N - \frac{(K + U) N}{\bar P} \quad (\text{只在 } K + U < \bar P \text{ 时计入}), \qquad \Delta S_{\text{回购}} = \frac{K_r N_r}{\bar P} - N_r \quad (K_r > \bar P) \]
4. 排序。把潜在普通股按增量每股收益从小到大排,依次加入;每加一样,比较 \(\frac{E + \sum \Delta E}{\bar S + \sum \Delta S}\) 是否变小,不变小就停在那里。
5. 配股。行权前每股公允价值 \(V\),配股前股数 \(S_b\),配股收到 \(C\),配股后股数 \(S_a\):理论除权价 \(V^* = (V S_b + C)/S_a\),调整系数 \(k = V / V^*\);上年的每股收益除以 \(k\),本年配股前那段时间的股数乘以 \(k\)。
6. 子公司的潜在股。母公司持有子公司 \(h\) 股,子公司稀释后的每股收益 \(e^*_s\):母公司分子里子公司那一块换成 \(h \cdot e^*_s\)。
7. 分部的门槛。分部 \(k\) 的收入 \(R_k\)、利润 \(\pi_k\)、资产 \(A_k\):
\[ \frac{R_k}{\sum R} \ge \alpha,\quad \frac{|\pi_k|}{\max\big(\sum_{\pi>0}\pi,\ \big|\sum_{\pi<0}\pi\big|\big)} \ge \alpha,\quad \frac{A_k}{\sum A} \ge \alpha \]
满足一个即可,\(\alpha\) 是 10%;报告分部的对外收入合计不到合并收入的 \(\beta\) = 75%,就继续加分部。
8. 中期的所得税(国际准则的做法)。预计全年有效税率 \(\hat r\),年初至本期末的税前利润 \(B_t\),以前各期已确认的税 \(X_{t-1}\):本期所得税 \(= \hat r \cdot B_t - X_{t-1}\)。
本章的数字都由上面的代码从清和的模拟账套里读出。比如转债的加权股数和稀释每股收益:
print(inc_cb, dil26, inc_eps_cb < basic26)30137773 1.0147 True
考场视角
注会《会计》式的题目给出一家公司一年里的净利润、股本的变动(增发、回购、送股、配股)和几样潜在普通股(可转换公司债券、认股权证、股份期权、限制性股票、回购承诺)的条款,要求计算基本每股收益和稀释每股收益,判断每一样有没有稀释性、排出顺序;给出资产负债表日以后的送股或转增,要求重算比较期的每股收益;给出几个经营分部的收入、利润和资产,要求判断哪些是报告分部;给出一组公司和个人之间的关系,要求判断是否构成关联方、哪些交易要披露;给出中期的季节性收入和不均匀发生的费用,要求判断中期报表怎么确认。
CFA 一级的 Financial Statement Analysis 部分是三选一的选择题。
常见误区
“稀释每股收益一定比基本的低。”它不会比基本的高,但可以一样:没有潜在普通股,或者潜在普通股都是反稀释的,两个数就相等。清和 2026 年的三份中期报告正是这样。
“期权授予了,就要进稀释的分母。”期权只有在行权价低于这一期的平均市价时才稀释。清和的期权行权价 37.30 元,2026 年的平均市价只有 28.97 元,不计入。
“分部就是子公司。”分部按管理层怎么看生意来切。清和的机器人关节、汽车热管理、医疗三个分部都在母公司和成都里,只有传感器分部碰巧和港湾这家子公司重合。
“关联方就是持股的股东。”持股只是一条路:控制、共同控制、重大影响,关键管理人员和他们的家人,联营、合营企业连同它们的子公司,都是。反过来,持股不到交易所那条线、又没有重大影响的股东,可以不是关联方。
“季报可以把全年的收入摊平,让每一季好看一点。”季节性的收入在发生时确认,不在中期预计或者递延。
- 利润增幅:清和 2026 年归母净利润按公司账上的数(快报口径),从 4.20 亿元到 6.09 亿元,增长 45.0%;基本每股收益从 0.7000 元到 1.0150 元,同样的幅度,股本没有变。
- 已解释:45 个百分点中的约 21.9 个,和第 49 章以来一样:QH-9 的资本化 +8.0 点(第 31 章),清和转债的利息 −7.2 点(第 37 章),成都的递延所得税资产 +6.1 点(第 42 章),港湾的重新计量利得 +14.3 点、收购中介费 −6.0 点(第 45 章),老厂区的处置收益 +6.7 点(第 49 章)。这一章没有拆出新的一块:每股收益、分部、季报和关联方,都是同一块利润换个切法;转债的利息在稀释每股收益里又出现了一次,但它早就在板上了。
- 林舒这边:稀释每股收益按快报口径的利润重算,方法对上;税的口径按账上算是 1.0149 元(计算表 1.0147 元),差异记入未更正差异;期权要补进“以后很可能具有稀释性”的披露;分部表要补分部资产、分部负债、确定分部的因素和到营业利润的调节;关联方登记表上,伟文控股那一行还没定。
- 何嘉朗这边:他手里只有快报的基本每股收益。转债的面值、转股价格都是公开的,他能自己算出完全摊薄的股数;分部,他能看到的最新一份是半年报。
- 未结问题:这一章新开一问:伟文控股和区伟文,要不要按实质重于形式列为清和的关联方?第 93 章(关联方的审计)回答。机器人关节分部里 12 月那几张发票,照旧是第 26 章讲规则,第 91、92 章找证据,第 98 章下结论。其余问题照旧,每个标着回答它的章,见第 23 章的对账板。
练习
练习 1(注会式)。清和 2026 年,按快报口径(单位:万元、万股):归属于母公司股东的净利润 60,900;全年股数 60,000,没有变动。清和转债 2026年3月15日发行,面值 120,000,转股价格 32.00 元,6月12日起调为 31.79 元;2026 年确认的利息费用 3,576,所得税税率 15%。股票期权 220 万份,行权价格 37.30 元,授予日到年末的平均收盘价 28.97 元。一年按 365 天,转债在旧价格下 89 天、新价格下 203 天。(1)基本每股收益。(2)转债的增量每股收益,它稀释吗?(3)期权要不要计入?(4)稀释每股收益。
原理拆解参考答案
(1)60,900 ÷ 60,000 = 1.0150 元。
(2)转股股数:120,000 ÷ 32.00 = 3,750.00;120,000 ÷ 31.79 = 3,774.77。加权:(3,750.00 × 89 + 3,774.77 × 203)÷ 365 = 3,013.78 万股。税后利息 3,576 × (1 − 15%) = 3,039.60。增量每股收益 3,039.60 ÷ 3,013.78 = 1.0086 元,低于 1.0150 元,稀释。
(3)不计入:220 × (1 − 37.30 ÷ 28.97) = -63.26 万股,是负数;行权价高于平均市价,反稀释。
(4)(60,900 + 3,039.60)÷(60,000 + 3,013.78)= 1.0147 元。
练习 2(注会式,示例)。甲公司 2026 年归属于母公司股东的净利润 12,000 万元,加权平均股数 40,000 万股。权益里有一只累积型的永续债,当年应计的利息 600 万元。潜在普通股三样:股票期权 1,000 万份,行权价 8 元,平均市价 10 元;可转债甲,假设转股增加 3,000 万股,税后利息 852 万元;可转债乙,增加 5,000 万股,税后利息 1,250 万元。(1)基本每股收益。(2)三样的增量每股收益和排序。(3)稀释每股收益。(4)只拿可转债甲和基本每股收益比,会得出什么错误的结论?
原理拆解参考答案
(1)(12,000 − 600)÷ 40,000 = 0.2850 元。累积型永续债当年应计的利息,不管宣不宣告,都不属于普通股股东。
(2)期权:增加 1,000 × (1 − 8 ÷ 10) = 200 万股,分子不变,增量每股收益 0。乙:1,250 ÷ 5,000 = 0.2500。甲:852 ÷ 3,000 = 0.2840。顺序:期权、乙、甲。
(3)加期权:0.2836;再加乙:0.2799;再加甲:0.2801,变大了,甲反稀释,不加。稀释每股收益 0.2799 元。
(4)甲的 0.2840 低于基本的 0.2850,单看像是稀释的;可在期权和乙加进去以后,它高于 0.2799,是反稀释的。全部加进去会得到 0.2801,低估了稀释。
练习 3(注会式,示例)。乙公司 2025 年净利润 6,000 万元,股数全年 40,000 万股;2026 年 7 月 1 日为收取现金增发 8,000 万股,2026 年净利润 8,400 万元(按月计算加权)。2027 年 3 月,财务报告批准报出之前,乙公司实施每 10 股转增 2 股。(1)不考虑转增,2026 年和 2025 年的基本每股收益。(2)年报里两年的基本每股收益各列多少?为什么?
原理拆解参考答案
(1)2026 年加权股数 40,000 + 8,000 × 6 ÷ 12 = 44,000 万股,每股 0.1909 元;2025 年 0.1500 元。
(2)转增发生在资产负债表日到报出日之间,两年都按转增后的股数重算(《企业会计准则第34号——每股收益》第十三条):2026 年 8,400 ÷(44,000 × 1.2)= 0.1591 元;2025 年 6,000 ÷(40,000 × 1.2)= 0.1250 元。转增不带来新的钱,只是把同一块利润切得更细,所以报出的每一个期间都用转增以后的股数,两年才能比。7 月的增发收到了现金,不追溯,只按时间加权。
练习 4(注会式)。清和 2026 年分部信息的初稿(万元,取整):
| 分部 | 营业收入 | 毛利 |
|---|---|---|
| 机器人关节 | 164,613 | 46,834 |
| 新能源汽车热管理 | 225,600 | 45,720 |
| 医疗器械 | 146,880 | 39,917 |
| 传感器(港湾传感) | 29,952 | 12,080 |
| 分部间抵销 | -3,000 | -570 |
分部之间的交易只有一笔:港湾卖给清和的传感器
(1)按收入和利润两个测试,哪些是报告分部?(分部利润用毛利。)(2)传感器分部没过线,能不能单独报告?(3)报告分部的对外收入占合并收入多少?(4)分部收入怎样和合并营业收入对上?
原理拆解参考答案
(1)分部收入合计 567,045,毛利合计 144,551(四块都盈利)。收入占比:机器人关节 29.0%,新能源汽车热管理 39.8%,医疗器械 25.9%,传感器(港湾传感)5.3%;毛利占比:机器人关节 32.4%,新能源汽车热管理 31.6%,医疗器械 27.6%,传感器(港湾传感)8.4%。前三块两个测试都过了 10%;传感器两个都没过,还要看资产测试。
(2)可以。管理层单独看它、按它配置资源,企业认为对使用者有用的,可以确定为报告分部(《企业会计准则解释第3号》(财会〔2009〕8号)八(二))。
(3)前三块都是对外收入:95.2%,超过 75%。
(4)567,045 +(-3,000)= 564,045,就是合并营业收入(取整误差以内)。抵销行的毛利 -570,是年末仍在清和仓库里的那些传感器上、港湾赚的未实现利润。
练习 5(注会式,示例)。丙公司按国际准则编制中期报告,所得税税率 25%。年初预计全年税前利润 4,000 万元,全年可以加计扣除的研发费用 800 万元,没有其他差异。一季度税前利润 600 万元。到半年,全年税前利润的预计改为 5,000 万元,加计扣除不变;上半年累计税前利润 2,000 万元。(1)一季度的所得税费用。(2)二季度的所得税费用。(3)一季报要不要改?
原理拆解参考答案
(1)预计全年有效税率:(4,000 − 800)× 25% ÷ 4,000 = 20%;一季度 600 × 20% = 120 万元。
(2)新的预计税率:(5,000 − 800)× 25% ÷ 5,000 = 21%;上半年累计 2,000 × 21% = 420,减去一季度已记的 120,二季度 300 万元。
(3)不改。估计变了,在变的那一期反映,以前的中期不调整(《企业会计准则第32号——中期财务报告》第十二条)。
练习 6(注会式)。站在清和 2026 年合并报表的角度,按会计准则判断下面八方是不是清和的关联方,并简述理由:(1)东莞港湾传感,2026 年 5 月;(2)东莞港湾传感,2026 年 11 月;(3)伟文控股;(4)财务总监许静;(5)董事长周振华的配偶(示例);(6)蓍川基金;(7)买老厂区的棠溪城市更新;(8)启明机器人,12 月的大客户。
原理拆解参考答案
(1)是:港湾那时是联营企业,联营企业包括它的子公司(《企业会计准则解释第13号》(财会〔2019〕21号)一)。(2)是子公司,也是关联方,但它和清和之间的交易在合并报表里抵销、不披露(《企业会计准则第36号——关联方披露》第二条);清和母公司的报表里要披露。(3)按准则列举的情形,不是:对清和没有控制、共同控制或重大影响;在港湾的报表里才是。要不要按实质重于形式列出,是第 93 章的问题。(4)是:关键管理人员。(5)是:主要投资者个人兼关键管理人员的关系密切的家庭成员。(6)不是:没有重大影响,持股也在交易所 5%那条线以下。(7)不是:和清和没有控制和影响的关系;两边都和国家沾边,也不构成关联(《企业会计准则第36号——关联方披露》第六条)。(8)不是:交易量大、有经济依存,不构成关联方(《企业会计准则第36号——关联方披露》第五条)。
练习 7(CFA 式)。一家公司当年的基本每股收益是 1.20 元。它有一只可转债,假设当年转股,税后利息除以增加的股数是 1.35 元;没有其他潜在普通股。下面哪一项正确?
A. 稀释每股收益低于 1.20 元,因为转股增加了股数 B. 稀释每股收益等于 1.20 元,可转债不计入 C. 稀释每股收益高于 1.20 元,并且要在利润表上列示
原理拆解参考答案
B。增量每股收益 1.35 元高于基本每股收益 1.20 元,假设转股会让每股收益变大,是反稀释的,不计入,稀释每股收益就等于基本每股收益。A 只看了分母;C 的做法把反稀释的潜在股也算了进去,稀释每股收益不会高于基本每股收益。
练习 8(多步,难于考试)。接练习 1 的数字,再给几样:2027年3月16日清和收盘 32.34 元;转债全部按 31.79 元转股。(1)全部转股要增加多少万股?把 2026 年的税后利息按天数折成一整年,和全部转股的股数配在一起,算一个“完全摊薄”的每股收益。它和练习 1 的稀释每股收益为什么不同?(2)按基本和稀释每股收益算市盈率。(3)示例:假设 2027 年转债全年在外、转股价格不变、全年利息 4,700 万元。2027 年的基本每股收益要高于多少,转债才是稀释的?(4)示例:假设 2027 年的平均股价 45.00 元,期权增加多少万股?如果年末每份期权还有 2.00 元的服务没收到,按国际准则的做法加进行权价,又增加多少?
原理拆解参考答案
(1)120,000 ÷ 31.79 = 3,774.77 万股。一整年的税后利息 3,039.60 × 365 ÷ 292 = 3,799.50。(60,900 + 3,799.50)÷(60,000 + 3,774.77)= 1.0145 元,比练习 1 的 1.0147 元低。会计上的稀释只算转债发行以后的天数,利息和股数都按时间加权;分析师的“完全摊薄”假设转债一整年都在,问的是以后每一年的样子。两个数回答的问题不同,不能混用。
(2)基本:32.34 ÷ 1.0150 = 31.86 倍;稀释:32.34 ÷ 1.0147 = 31.87 倍。
(3)税后利息 4,700 × (1 − 15%) = 3,995.00,增加股数 3,774.77,增量每股收益 1.0583 元。2027 年的基本每股收益高于这个数,转债才稀释;不高于它,转债就是反稀释的。
(4)220 × (1 − 37.30 ÷ 45) = 37.64 万股;加上服务以后,行权价变成 39.30 元,220 × (1 − 39.30 ÷ 45) = 27.87 万股。期权分子不变,排在转债前面。
本章小结
回到马骁的问题:区伟文算不算关联方?
想好了,看答案
要看是谁的报表。在港湾的报表里,伟文控股是有重大影响的股东,区伟文是控制它的个人,两个都是。在清和的合并报表里,按会计准则都不是;按深交所列举的情形也不是,只剩“实质重于形式”的兜底。所以林舒没有直接下结论,把它写进了待定的一行。
三句话带走:
基本每股收益是归属于普通股股东的利润除以加权平均股数。稀释每股收益把转债、期权、回购承诺一样一样假设成股票,按增量每股收益从小到大加,加到最小为止;只有让每股收益变小的才算,每一期单独测。
分部照管理层怎么看生意来切,过了门槛的单独报,和合并报表对上。中期报告是独立的期间,季节性的收入不摊平,重要性用中期的尺子量,估计变了不回头改。
关联方看控制、共同控制、重大影响和关键管理人员,联营企业连同它的子公司;交易量大、同受国家控制都不算。合并范围内的交易在合并报表里不披露。交易所的规则另有一套,两边都要对。
术语对照
| 中文 | English |
|---|---|
| 基本每股收益 / 稀释每股收益 | basic / diluted earnings per share |
| 潜在普通股 | potential ordinary shares |
| 发行在外普通股的加权平均数 | weighted average number of ordinary shares outstanding |
| 增量每股收益 | incremental earnings per share |
| 反稀释 | antidilution |
| 如果转换法 / 库存股法 / 反向库存股法 | if-converted method / treasury stock method / reverse treasury stock method |
| 或有可发行股份 | contingently issuable shares |
| 库存股 | treasury shares |
| 送股、转增、拆股、并股 | bonus issue, capitalisation issue, share split, share consolidation |
| 经营分部 / 报告分部 | operating segment / reportable segment |
| 管理法 | management approach |
| 分部间抵销 | inter-segment elimination |
| 中期财务报告 | interim financial report |
| 独立观 / 一体观 | discrete view / integral view |
| 审阅 | review |
| 关联方 / 关联方交易 | related party / related-party transaction |
| 关键管理人员 | key management personnel |
| 公平交易 | arm’s length transaction |
大纲对照
- 注会《会计》二十八、每股收益:每股收益的基本概念(KJ-28-01),基本每股收益的分子(KJ-28-02)和分母(KJ-28-03),稀释每股收益的基本计算原则(KJ-28-04),可转换公司债券(KJ-28-05),认股权证、股份期权(KJ-28-06),限制性股票(KJ-28-07),企业承诺将回购其股份的合同(KJ-28-08),多项潜在普通股(KJ-28-09),子公司、合营企业或联营企业发行的潜在普通股(KJ-28-10),重新计算(KJ-28-11),列报(KJ-28-12)。
- 注会《会计》二十三、财务报告:分部报告(KJ-23-14),关联方披露(KJ-23-15),中期财务报告的定义及其构成(KJ-23-16)、编制要求(KJ-23-17)、附注的编制要求(KJ-23-18)。
- 本章还用到证监会的第 9 号编报规则,以及深交所股票上市规则里关于关联交易和定期报告的规定。
- CFA:Level I · Financial Statement Analysis。
本章引用:上海鸣志电器股份有限公司《2025年年度报告》第81页,合并利润表八、每股收益;Novanta Inc. 2025年年报所附Form 10-K(EDGAR accession 0001193125-26-064230)第53页,合并利润表(Earnings per common share);中国证监会令第226号《上市公司信息披露管理办法》第十三条;财会[2006]3号附件《企业会计准则(具体准则)》(2006-02-15);财会〔2006〕3号《企业会计准则第35号——分部报告》;财会〔2006〕3号《企业会计准则第32号——中期财务报告》;《企业会计准则第34号——每股收益》第四条;《企业会计准则第34号——每股收益》应用指南(2006)四;《企业会计准则第34号——每股收益》第五条;《企业会计准则第34号——每股收益》第六条;《企业会计准则第34号——每股收益》第六条第(三)项;中国证券监督管理委员会公告〔2010〕2号;《公开发行证券的公司信息披露编报规则第9号——净资产收益率和每股收益的计算及披露》(2010年修订)第三条;《企业会计准则第34号——每股收益》第二条;《企业会计准则第34号——每股收益》第七条;《企业会计准则第34号——每股收益》应用指南(2006)二(三);《企业会计准则第34号——每股收益》第八条;《企业会计准则第34号——每股收益》第九条;《企业会计准则第34号——每股收益》第十二条;《中华人民共和国企业所得税法》第二十八条第二款;IFRS Foundation, issued standards page;《企业会计准则第34号——每股收益》第十五条;《企业会计准则第34号——每股收益》第十条;《企业会计准则第34号——每股收益》应用指南(2006)二(二);《上市公司股权激励管理办法》(2025年修正)第二十九条第一款;《企业会计准则解释第7号》(财会〔2015〕19号)五(三)1;《企业会计准则解释第7号》(财会〔2015〕19号)五(二);《企业会计准则解释第7号》(财会〔2015〕19号)五(三)2;《企业会计准则第34号——每股收益》第十一条;《上市公司股权激励管理办法》(2025年修正)第三十一条第一款;《企业会计准则第34号——每股收益》第十三条;《企业会计准则第34号——每股收益》应用指南(2006)三(二);《企业会计准则第34号——每股收益》第十四条;《企业会计准则解释第3号》(财会〔2009〕8号)八;《企业会计准则第35号——分部报告》第八条第(一)项;《企业会计准则第35号——分部报告》第八条第(二)项;《企业会计准则第35号——分部报告》第八条第(三)项;《企业会计准则解释第3号》(财会〔2009〕8号)八(三);《企业会计准则解释第3号》(财会〔2009〕8号)八(二);《企业会计准则第35号——分部报告》第十二条;《企业会计准则第35号——分部报告》第十条;《企业会计准则第35号——分部报告》第十六条;《企业会计准则第35号——分部报告》第十九条;《企业会计准则解释第3号》(财会〔2009〕8号)八(四);《深圳证券交易所股票上市规则(2026年修订)》第5.2.2条;《企业会计准则第32号——中期财务报告》第二条;《企业会计准则第32号——中期财务报告》第三条;《企业会计准则第32号——中期财务报告》第五条;《企业会计准则第32号——中期财务报告》第八条第(五)项;《企业会计准则第32号——中期财务报告》第八条第(十)项;《中华人民共和国证券法》(2019年修订)第七十九条第(二)项;《深圳证券交易所股票上市规则(2026年修订)》第5.2.7条;《企业会计准则第32号——中期财务报告》第十三条;《企业会计准则第32号——中期财务报告》第十一条、第十二条;《企业会计准则第32号——中期财务报告》第九条;《企业会计准则第32号——中期财务报告》第十二条;《企业会计准则第36号——关联方披露》第三条;《企业会计准则第36号——关联方披露》第四条;《企业会计准则解释第13号》(财会〔2019〕21号)一;《企业会计准则第36号——关联方披露》第五条;《企业会计准则第36号——关联方披露》第四条第(九)项;《企业会计准则第36号——关联方披露》第七条;《企业会计准则第36号——关联方披露》第十条;《企业会计准则第36号——关联方披露》第二条;《深圳证券交易所股票上市规则(2026年修订)》第6.3.3条第二款第(四)项;《深圳证券交易所股票上市规则(2026年修订)》第6.3.6条第(二)项;《企业会计准则第36号——关联方披露》第四条第(五)项;《深圳证券交易所股票上市规则(2026年修订)》第6.3.3条第二款第(三)项;《深圳证券交易所股票上市规则(2026年修订)》第6.3.3条第五款;《深圳证券交易所股票上市规则(2026年修订)》第6.3.7条;《深圳证券交易所股票上市规则(2026年修订)》第6.3.3条第四款;《企业会计准则第36号——关联方披露》第六条;《深圳证券交易所股票上市规则(2026年修订)》第6.3.4条;《深圳证券交易所股票上市规则(2026年修订)》第6.3.11条第(三)项;《企业会计准则第36号——关联方披露》第十二条;《国家税务总局关于企业所得税若干政策征管口径问题的公告》(国家税务总局公告2021年第17号)第二条第(二)项第1点;《企业会计准则第36号——关联方披露》第八条;上海鸣志电器股份有限公司《2025年年度报告》第197页,附注(十六)6分部信息(2)报告分部的财务信息;上海鸣志电器股份有限公司《2025年年度报告》第197页,附注(十六)6分部信息(2)合计列;Novanta Inc. 2025年年报所附Form 10-K(EDGAR accession 0001193125-26-064230)第95页,附注19分部信息;上海鸣志电器股份有限公司《2025年年度报告》第195页,附注十五股份支付(1各项权益工具至4本期股份支付费用);Novanta Inc. 2025年年报所附Form 10-K(EDGAR accession 0001193125-26-064230)附注9每股收益(PDF第78页);Novanta Inc. 2025年年报所附Form 10-K(EDGAR accession 0001193125-26-064230)第53页,合并利润表。