林舒 · 审计现场
2027年1月22日,苏州。成都子公司的财务把一份合同的扫描件传了过来,附言只有一句:“1月1日起租,开始日的分录已入账。”林舒先翻到签字页,日期是 2026年11月20日。再翻回第一页,她把要紧的几条抄进了底稿:
出租方:成都栎屿产业园运营管理有限公司
承租方:清和精密(成都)有限公司
租赁物:成都龙泉驿标准厂房(8,000平方米)
租赁期:2027年1月1日至 2031年12月31日,共 60 个月;前 3 个月免租
租金:每月 16.00 万元(不含税),每季度第一天预付当季租金,2027年4月1日付第一笔
租金调整:自第二个租赁年度起,每年按上一年度成都市居民消费价格指数涨幅调整租金
续租:期满可续租3年,租金按届时市场价格确定
物业管理费:每月 1.60 万元(不含税),按月支付
期满:承租方负责把厂房恢复到交付时的状态
马骁凑过来看了一眼。
马骁
这份租约 2026 年还没开始,我们审的是 2026 年的账,为什么要看它?
林舒
三个原因。第一,2026 年的年报要说它。签了字、还没开始的租约,是成都以后躲不开的一笔钱,附注里要写(第 6 节)。
林舒
第二,成都那笔递延所得税资产(第 42 章第 5 节),靠的是董事会 12月18日那份决议:2027 年起把微电机产线搬到成都。产线要搬进去的地方,就是这栋厂房。合同还比决议早签了 4 个星期;搬迁是什么时候定下来的,对那笔资产是要紧的证据(第 93 章)。
林舒
第三,1月1日那天,它已经上了成都的资产负债表。一季报要用。
林舒又从另一叠复印件里抽出一张发票,放在合同旁边。开票方是澹埠仓储,苏州吴中区临时成品仓库,每月 12.00 万元,从 2026年10月1日租到 2027年3月31日,存放年底备货的成品。
“这一份也是租赁,”她说,“可它不上资产负债表。”
她在差异本上写了一行:
成都厂房:租金合计 912.00 万元,负债只记了 822.60 万元。差的 89.40 万元 是什么?苏州那间仓库,为什么一分都不记?
承租人在一段时间里控制了一项资产的使用,就要把“用它的权利”记成资产,把“为此要付的钱”记成负债;真正难的,是判断哪份合同是租赁、租期有多长。
直觉:租一套房,和住一家酒店
你签下一份五年的租房合同,头三个月免租,以后每季度预付。从签字那天起,你多了两样东西:五年里住这套房子的权利,和五年里一定要付的房租。前者是你的,后者是你欠的。
同样是付钱住别人的房子,住酒店和租房有什么不同?
想好了,看答案
酒店前台可以给你换一间房,房间归酒店调度;你买的是“住一晚”的服务。租来的房子,房东不能随时把你换到别的楼里,屋里怎么摆、谁来住,你说了算。会计上,前者是服务,后者是租赁。
记账也是这样分的。下面左边是租房的事,右边是放到成都那栋厂房上要问的问题:
- 房东不能把你换到别的楼
-
这是不是一份租赁?物流公司的仓位为什么不是(第 1 节)
- 房租里含着物业费
-
哪一部分才算租金(第 2 节)
- 合同写五年,到期可以再续三年
-
租期按五年算还是八年算(第 3 节)
- 几年的房租加起来是一个大数
-
负债记多少,资产记多少(第 4 节)
- 每付一次房租,一部分是利息
-
以后每个月怎么记(第 5 节)
- 只住几个月的短租
-
为什么可以不上表(第 6 节)
规则怎么运作:从一份合同到两行报表
准则是《企业会计准则第21号——租赁》,现行的版本出自财会〔2018〕35号 关于印发(修订)《企业会计准则第21号——租赁》的通知。像清和这样只在境内上市的公司,从 2021年1月1日起执行(财政部《关于修订印发〈企业会计准则第21号——租赁〉的通知》(财会〔2018〕35号)一);国际准则的对应条文是 IFRS 16,2019年1月1日起施行(IFRS 16 para. C1)。承租人这一边,准则要回答六个问题,每一步下面一行,是放到清和的合同上的样子:
- 是不是租赁:有没有一项具体的资产,客户能不能拿走用它的几乎全部好处、能不能决定怎么用(第 1 节)。成都厂房是;苏州那份仓储配送合同不是。
- 拆开:一份合同里既有租赁又有服务,租赁那一块单独算(第 2 节)。每月 16.00 万元 的租金是租赁,1.60 万元 的物业费是服务。
- 租期多长:不可撤销的期间,加上合理确定会续的那几年(第 3 节)。5 年;续租的 3 年不算。
- 开始日量一次:把租期里躲不开的付款折成现值,记成负债;资产在负债的基础上,加中介费和复原的估计(第 4 节)。负债 822.60 万元,资产 960.23 万元。
- 以后每个月:资产按月折旧,负债按固定利率计息、用付的租金去还(第 5 节)。每月折旧 16.00 万元;1 月的利息 2.88 万元。
- 能不能不上表:短期的、单项价值低的,可以只记费用(第 6 节)。苏州那间仓库租 6 个月,按短期处理。
六步里,哪几步要靠判断,两家公司拿着同样的合同可能算出不同的负债?
想好了,看答案
第一、三、四步最明显。是不是租赁、续租会不会发生、折现率取多少,都是判断。第二步也有:拆的时候,各部分的单独价格常常要估。第五步多半是算术,只有指数变了、租期改了才要重算。
1 是不是租赁:看控制,不看合同的名字
马骁从清和、成都两边的合同台账里,把名字里带“租”“仓”“许可”的合同全挑了出来,一共五份:成都那份厂房租约;苏州那间临时仓库;苏州一家供应链公司的仓储配送合同;港湾传感在香港科学园的办公和研发单位使用许可;港湾租的一批笔记本电脑和打印机。
五份里,哪几份是会计上的租赁?
想好了,看答案
厂房、苏州仓库、电脑打印机,是租赁;仓储配送合同不是。科学园那份许可要再看一层:许可方能不能随时给港湾换单位。下面一份一份讲。
两家苏州公司的发票
先看纸。2026 年第四季度,清和每个月收到两家苏州公司的发票,都记在销售费用里:
ERP 导出采购发票 · 2026 年第四季度 · 摘录清和精密 · 万元 · 科目:销售费用——其他
|
开票日
|
开票方
|
不含税
|
税率
|
税额
|
|
10月1日
|
澹埠仓储
|
12.00
|
9%
|
1.08
|
|
10月26日
|
骋朔供应链
|
8.50
|
6%
|
0.51
|
|
11月2日
|
澹埠仓储
|
12.00
|
9%
|
1.08
|
|
11月25日
|
骋朔供应链
|
8.50
|
6%
|
0.51
|
|
12月1日
|
澹埠仓储
|
12.00
|
9%
|
1.08
|
|
12月25日
|
骋朔供应链
|
8.50
|
6%
|
0.51
|
马骁指着税率那一栏:“税务局已经替我们分好了。一家开的是不动产租赁,9%;一家开的是服务,6%。”
这是一条线索,不是答案。发票的税目是开票方自己选的,而会计要问的是另一件事:清和到底拿到了什么。
准则只问一件事:谁控制了资产的使用
《企业会计准则第21号——租赁》第四条 如果合同中一方让渡了在一定期间内“控制一项或多项已识别资产使用的权利以换取对价”,则该合同为租赁或者包含租赁。
“控制使用”拆开是三问。准则先要一项已识别资产,再要客户拿得到用它的几乎全部好处,并且能主导怎么用(第五条)。拿成都的厂房一条一条对:
已识别资产:合同明确指定、或者交付时实际指定的那一件东西;供应方能随时换掉它的,不算。
三条都满足。这份合同从 2027年1月1日起,就是一份租赁。
例一仓储配送合同,为什么不是租赁
骋朔供应链那份合同,每月 8.50 万元,2026 年起签了两年。合同里有一句关键的话:对方可以在自己的仓网里随时调配仓位,清和不能指定放在哪一间、哪一排。
这一句让第一问就过不去。准则说,即使合同指定了资产,供应方在整个使用期间拥有“在整个使用期间拥有对该资产的实质性替换权”的,它就不是已识别资产(第六条)。替换权要“实质”,得同时满足两点:供应方真有能力换,而且换了对它有好处。一家有很多仓库的物流公司,把货在仓之间挪来挪去,正是它降低成本的办法。两点都满足:清和买的是“把货存好、送到”的服务,不是哪一间仓库的使用权。
反过来,苏州吴中区临时成品仓库那份写明了是哪一栋、多少平方米,出租方无权把清和挪走。同样是放成品,一份是租赁,一份是服务。
准则还加了一条兜底:客户难以判断供应方的替换权是不是实质性的,就当它不是。举证的担子落在想说“这不是租赁”的那一方身上。
例二港湾的科学园单位,和一层楼
港湾传感在香港科学园的单位,签的是一年一续的使用许可,每年 港币 156 万元。许可方保留了在租期内调整单位的权利。
这份许可要过两关。第一关和仓储合同一样:调整单位的权利是不是实质性的。如果许可方真有空置的单位可换、换了对它有利,港湾就没有一项已识别资产,许可只是一项服务。第二关在第 3 节:就算是租赁,一年一续,租期算多长。港湾按年续、不续也不付罚款,判断为短期租赁(第 6 节)。两关走下来结论一样,都不上表;但理由不同,审计师要看的证据也不同。
还有一种常见的情况:租的是一栋楼的一部分。一整层楼,物理上分得开,是已识别资产;一座仓库里“大约三成的面积”,没有划定是哪一块,就不是,除非这一块实际上就是整座仓库的全部容量(第六条第四款;国际准则举的例子正是一栋楼里的一层,IFRS 16 para. B20)。
难点
- 藏在别的合同里的租赁。示例:一家供应商为清和专门开了一套模具,只做清和的零件,清和决定什么时候开机、做多少。采购合同里写的是“零件单价”,可模具的使用实际上归清和控制:合同里嵌着一份租赁,要按单价里属于模具的部分拆出来。准则说的是“租赁或者包含租赁”,后半句就是为这种情况写的。
- 使用目的事先定死的资产。有的资产怎么用,合同签之前就定好了(比如一台只能按客户设计运转的设备)。这时候看谁在运营它、谁设计了它:客户自己运营,或者资产是按客户的设计造的,也算客户主导使用(第八条)。
- 合同开始日评估一次。合同条款不变,就不用每年重新判断是不是租赁(第四条)。所以第一次判断错了,错误会跟着合同走完全程。
为什么这样规定
旧准则时代,租赁分融资租赁和经营租赁,承租人的经营租赁只在附注里披露未来租金,不上表。于是同样一栋厂房,买下来要记资产和借款,租下来什么都不记;公司只要把合同写成经营租赁,负债就从资产负债表上消失了。新准则把问题换成“谁控制了资产的使用”:控制了,就是你的资产,付款的承诺就是你的负债。它和收入准则用的是同一个“控制”(第 26 章第 2 节),一家公司“卖”出去的东西和另一家公司“租”进来的东西,判断的尺子是同一把。
代价是要判断。替换权实不实质、一层楼分不分得开,答案不在合同的名字里,在条款和事实里。
两边怎么看
分录
厂房是租赁,开始日记使用权资产和租赁负债(第 4 节);仓储配送是服务,按月记销售费用。
税务
增值税按开票的税目走:不动产租赁 9%,仓储这类服务 6%。税目和会计的判断常常一致,但不总是一致,两者各管各的。
审计
租赁最怕的是漏。林舒要从合同台账、付款记录、费用明细三头去找没上表的租赁,看名字带“服务”“许可”“外包”的合同里,有没有藏着一项已识别资产(第 86 章)。
法律
民法典上的租赁合同,看的是双方的约定(第 10 章第 3 节):租期六个月以上的要写成书面(《中华人民共和国民法典》第七百零七条),房东卖楼不影响租约(《民法典》第七百二十五条)。会计看的是控制,两者的结论多数时候相同。
分析师
何嘉朗看不到合同。他看到的是附注里的使用权资产、租赁负债和短期租赁费用,把销售费用、管理费用里的大额“服务费”当成可能藏着租赁的地方。
2 拆开:免租的月份,为什么也付了钱
成都的银行流水上,2027年1月1日就有一笔付给出租方的钱:1.70 万元。可合同上明明写着前 3 个月免租。
免租的 1 月,成都付的这笔钱是什么?它该不该算进租赁负债?
想好了,看答案
是物业管理费,每月 1.60 万元 加 6% 的增值税。保安、保洁、公共设施维修,是出租方提供的服务,不是厂房的使用权。成都把它单独拆出来,按月记管理费用,不进租赁负债。
规则先拆,再各管各的
一份合同里,常常租赁和服务搅在一起:租厂房带物业管理,租叉车带保养,租服务器带运维。准则要求把它们拆开:
《企业会计准则第21号——租赁》第九条 合同中同时包含租赁和非租赁部分的,承租人和出租人“应当将租赁和非租赁部分进行分拆”。
拆的时候,承租人按各部分单独价格的相对比例分合同总价(第十一条)。成都这份合同省事:租金和物业费本来就分开标价,成都财务就按合同上的两个价分。这有一个前提:两个价都接近各自的市场价,林舒要核对(见本节的两边怎么看)。要是合同只写了一个“综合月费”,成都就得自己估:同一个园区里光租厂房要多少,光买物业服务要多少,再按比例把综合月费切开。
单独价格:这一部分如果单独租、单独买,市场上要付多少钱。
拆的意义在于:只有租赁那一块,才进租赁负债,才产生使用权资产;服务那一块,用一个月记一个月的费用。
还有一类钱不算任何一块。出租方在总价里收的手续费、行政管理费,本身不给承租人任何商品或服务,不单独成为一个部分,而是并进总价,再分到已经认出来的各部分里去(国际准则写明了这一点,IFRS 16 para. B33;企业会计准则的条文没有这句话,道理相同)。
例如果成都选择不拆(示例)
准则给了承租人一条简便的路:按资产类别选择不拆,把租金和跟它相关的服务费合在一起,统统当租赁处理(第十二条)。
假设成都对厂房这一类选了不拆。每月 1.60 万元 的物业费,60 个月一笔不落,就都成了租赁付款额:
822.60 万元拆开(成都的做法):租赁负债
907.76 万元不拆(示例):租赁负债
86.76 万元不拆时使用权资产多出来的部分
1 月 1 日付的那笔物业费已经付了,直接进资产;其余 59 笔按 4.20% 折现进负债
不拆,负债和资产都大了一截,以后的折旧和利息也跟着变大,物业费从管理费用挪进了折旧和财务费用。简便方法省掉的是估价的麻烦,换来的是一张更“重”的资产负债表。所以它更适合服务部分很小、或者很难单独估价的合同;物业费这样明码标价的,拆开更准确,也不费事。
出租人没有这条简便路:出租人永远要拆,按收入准则分交易价格(第十一条;第 35 章)。
例二只有一个综合月费的时候(示例)
假设苏州那份仓库合同还带了两台叉车和它们的保养,合同只写一个综合月费 13.50 万元。清和得自己把它切开:仓库单独租、叉车单独租、保养单独买,各要多少钱?
林舒的底稿综合月费的分摊(示例)万元 · 按单独价格的相对比例分
|
组成部分
|
单独价格
|
分到的月费
|
|
仓库
|
12.60
|
12.15
|
|
两台叉车
|
0.90
|
0.87
|
|
叉车保养
|
0.50
|
0.48
|
|
合计
|
14.00
|
13.50
|
三块的单独价格加起来比综合月费贵,打包有折扣,折扣按比例分到每一块上。切开以后,仓库和叉车是两项单独的租赁:叉车离开这间仓库照样能用,仓库没有叉车也照样能租。保养是服务。这份合同只有 6 个月,切不切对资产负债表都没有影响;租期一长,切法就直接决定负债的大小。
例三两份合同,要不要合成一份(示例)
假设成都签厂房租约的同一天,还和同一个园区签了一份员工宿舍的租约,宿舍的租金比市价低一半,厂房的租金比市价高出差不多的数。两份合同分开看,各自的价格都不对;合起来看,才说得清成都到底付了多少钱、租了什么。
准则对这种情况要求合并:同一交易方或者它的关联方,“同一交易方或其关联方在同一时间或相近时间订立”的合同,只要它们是一揽子交易、一份的价格取决于另一份,或者合起来才构成一项单独租赁,就合成一份合同处理(第十三条)。不合并,公司就能把负债挪到想挪的合同里去:把宿舍签成短期,厂房的租金压低,负债就少了。
难点
- 一份合同,几项租赁。一份合同同时租了厂房和一台行车,两者各自能单独用,就是两项单独的租赁(第九条),各算各的租期和折旧。行车要是离了厂房就用不了,就和厂房合在一起算。
- 不拆的选择按类别做。选了“厂房不拆”,所有厂房类的租赁都不拆;不能这一份拆、那一份不拆,挑对报表有利的做法。
- 嵌入衍生工具不能合进去。租金和某种外币汇率、商品价格挂钩,按金融工具准则要分拆出来的那部分,即使选了不拆,也不能并进租赁负债(第十二条)。
为什么这样规定
租赁负债应该只装“为了使用这项资产”承诺要付的钱。物业费、维修费是按月买的服务,不用就不付(或者至少可以换一家),把它们折现记成负债,会让负债看起来比真实的承诺更重。简便方法存在,是因为很多小合同的服务部分不值得单独估价;准则让企业自己权衡精确和成本,但要按类别一致地选。
两边怎么看
分录
物业费每月借记“管理费用”,进项税另记;租金部分进租赁负债。
税务
两块钱开两张发票:租金是不动产租赁,9%;物业管理是服务,6%。企业所得税上两者都是费用,按税法的规矩扣(第 4、5 节)。
审计
林舒要核对两个价是不是接近市场价。租金压低、物业费抬高,负债就少了;这种安排在关联方之间尤其要看(第 53 章)。
法律
物业服务另有它的合同规则(第 10 章第 5 节);租赁合同和物业服务合同的义务人可以不是同一家,拆开也方便追责。
分析师
同行之间比租赁负债,要先问拆没拆:选了不拆的公司,负债和 EBITDA 都会大一点,不是因为租得多。
3 租期多长:五年,还是八年
林舒把合同上的几个日子排在一条线上:
签约在 11月20日,租赁期 1月1日开始;前 3 个月免租,装修和设备调试做到 4 月
合同可以续租 三年。你先猜:成都的租期该按几年算?要知道什么,才答得了?
想好了,看答案
答不了“几年”,只答得了“要看什么”:续租的价格有没有优惠,装修值多少、能用多久,搬一次产线要花多少,这处厂房对成都有多要紧,董事会的计划做到哪一年。成都的结论是 5 年,下面看它站不站得住。
签约和起租隔了 42 天,起租和第一笔租金又隔了三个月。会计上,资产和负债在租赁期开始日记:出租方把厂房交给成都、成都可以用的那一天(第十四条)。签约那天什么都不记,付第一笔租金那天也不是起点。
日子定了,接下来是更难的问题:从这一天起,算多少年。
陈国栋
五年到期,还可以续三年。你觉得成都会续吗?
林舒
合同写的是续租的租金“按届时市场价格确定”。价格上没有优惠,单看这一条,没有非续不可的理由。成都财务的判断是不能合理确定,租期取 5 年。
陈国栋
价格只是一条。一条产线搬进去,装修、调试花了几个月,五年以后真舍得再搬一次?
林舒
所以这条要看证据:装修花了多少,能用多少年,搬一次产线要多少钱,董事会的预测做到哪一年。
规则不可撤销的期间,加上“合理确定”的那几年
《企业会计准则第21号——租赁》第十五条 承租人有续租选择权,即有权选择续租该资产,且合理确定将行使该选择权的,“租赁期还应当包含续租选择权涵盖的期间”。
租期从不可撤销的期间出发,加上合理确定会续的期间,再加上有权提前退租、但合理确定不会退的期间。“合理确定”在准则正文里没有百分比,也没有列要考虑哪些事实;财政部为新准则另编了应用指南,那是一本出版物,本书没能读到原文。这里借国际准则的列举:要考虑所有让承租人有经济动机去续(或者不去退)的事实,比如续租期的价格和市价的对比、重大的租赁资产改良、退租的成本(包括搬迁的成本),以及这项资产对经营有多要紧(IFRS 16 para. B37)。
不可撤销的期间:承租人有权用、合同又不能随便解除的那一段。双方都能随时解约、只付很小代价的,那一段就不算。
例把续租的三年算进去,负债差多少(示例)
成都财务的结论站得住吗?先看它的分量。假设续租的 3 年按现在的租金继续付,每季度 48.00 万元,也按 4.20% 折现:
822.60 万元租期 5 年(成都的判断)
1,263.79 万元租期 8 年(示例)
54%负债多出的比例
同一份合同,只差一个“合理确定”的判断
负债多出一半还多。利润表也跟着变:折旧摊到 8 年,每年少了;负债大了,利息多了。两头一抵,2027 年的费用几乎持平(229.03 万元 对 229.42 万元),从第二年起每年都更高。一个判断,负债多出一半,以后几年的利润也低一截。
林舒的证据有三样。第一,续租价按市价定,没有优惠价把成都“锁”住。第二,董事会批的经营预测只做到 2031 年,正好是租期的最后一年;管理层自己的计划没有超出这 5 年。第三,是装修。如果装修是一笔大钱,能用的年头比租期长得多,五年就搬走等于扔掉一大块,这本身就是续租的动机。成都的装修还在进行,账上还没有装修的钱;这一条要等装修结算、入了账再看。她把它记进了待办。
反过来的选择权也一样要判断。示例:假设合同还给了成都一个权利,第 3 年末可以提前退租,付一个季度的租金作罚款。成都合理确定不会退,租期还是 5 年,负债不变;要是不能合理确定,租期就只到第 3 年末,罚款也成了租赁付款额的一笔(第十八条),负债变成 538.42 万元,比现在少 284.18 万元。终止选择权和续租选择权是同一个问题的两面:都是问承租人最可能用多久。
例二一年一续的许可
港湾在科学园那份许可,一年一签,到期双方都可以不续,也没有罚款。这样的合同,租期最多一年:只要双方都有权不经对方同意就退出、代价很小,合同在那之后就不再能强制执行,租期也就到此为止(IFRS 16 para. B34)。
可“代价很小”不只看合同上的罚款。国际财务报告解释委员会的一份议程决定(IFRS 16 para. B34 所附 IFRIC 议程决定(2019年11月))说,要看合同更宽的经济实质,包括扔掉或拆除搬不走的装修的成本;预计在可退租的日子之后还要接着用这些装修的,要考虑合同是否至少在这些装修预期能用的期间里都能强制执行。港湾在科学园的单位要是做过大笔的实验室改造,一年一续的许可,实质上可能远不止一年。企业会计准则的正文只说“不可撤销的期间”,没有写到这一层;按同样的道理去读,也说得通。
难点
- 合理确定,是向前看的判断。开始日要看的,包括从现在到行权日之间预计会发生的变化。产线 2027 年才搬进去,五年后它对成都有多重要,今天就要估。
- 过去的习惯也是证据。一家公司过去总是续租同类资产,就要问这次凭什么不同。成都这处厂房是第一次租,没有习惯可看,只能看计划。
- 判断会变,但只在承租人可控的事件发生时重估。比如成都过两年又在厂房里加建了一套大设备,续租就可能变得合理确定,这时要重新算负债(第十五条)。怎么重估、用什么折现率,第 36 章讲。
- 免租期也在租期里。前 3 个月不付钱,可厂房已经交给成都在用,免租期是租期的一部分,折旧从 1 月就开始。
为什么这样规定
租期决定负债有多大,也就决定了一家公司看起来欠了多少钱。只按合同写的期限,公司可以签一堆“一年加若干个续租选择权”的合同,把负债压到最小;按“最可能用多久”,又会把还没发生的承诺记成负债。“合理确定”夹在两者之间:只有经济上几乎非续不可的那几年,才算承诺。它的弱点也明显:没有一个数,靠的是证据和判断,审计师只能看判断有没有依据,替不了管理层下判断。
两边怎么看
分录
租期 5 年,使用权资产按 60 个月直线折旧:租期比厂房的寿命短,所有权又不转移,按两者中短的那个摊(第二十一条)。
税务
税法不认“合理确定”,它认合同。租入厂房的改建支出作为长期待摊费用,“按照合同约定的剩余租赁期限分期摊销”(《中华人民共和国企业所得税法实施条例》第六十八条);成都的装修,税上按合同剩下的期限摊,会计上按装修的寿命和租期中短的那个摊,两边可能不一致(第 42 章)。
审计
租期是管理层的估计。林舒要看判断的依据前后一致:同一份经营预测,既支撑成都的递延所得税资产(第 42 章),也支撑这里的 5 年(第 93 章)。
法律
租期最长二十年(《民法典》第七百零五条);房屋租期届满,承租人在同等条件下有优先承租的权利(《民法典》第七百三十四条)。优先权不等于续租的选择权,它只保证同等条件下不被别人抢走。
分析师
附注里写着续租选择权的,何嘉朗会自己把续租的年份加进去,算一个“最坏情况”的负债。
4 开始日量一次:912.00 万元的租金,负债为什么是 822.60 万元
成都 5 年里要付的租金加起来是 912.00 万元。开始日的租赁负债,会比它大还是小?差的是什么?
想好了,看答案
小。负债是这些付款按折现率折回到 2027年1月1日的现值,822.60 万元。差的 89.40 万元,是成都在 5 年里要付的利息:租金分期付,等于出租方借了一笔钱给成都,这笔钱的利息藏在租金里。林舒差异本上那一行,答案就是它。
步骤负债、资产,四块拼起来
- 列出躲不开的付款:固定租金,和形式上像变量、实质上躲不开的付款;跟指数挂钩的,按开始日的指数算;合理确定会行使的购买价;会付的退租罚款;承租人提供了担保余值的,预计要为它付的钱(第十八条)。免租的月份不付,就不列。19 笔,每笔 48.00 万元,4月1日起每季度初一笔,最后一笔 2031年10月1日。CPI 条款按开始日的指数算,整个租期都按 16.00 万元 一个月列。
- 选折现率:能确定租赁内含利率就用它,确定不了用承租人的增量借款利率(第十七条)。成都看不到出租方的成本和残值,用增量借款利率 4.20%,按月 0.35% 折。
- 折成现值,就是租赁负债。822.60 万元。
- 使用权资产 = 负债 + 开始日以前付的租金(扣掉出租方给的激励)+ 初始直接费用 + 复原费用的现值(第十六条)。822.60 万元 + 中介费 16.00 万元 + 复原 121.63 万元 = 960.23 万元;开始日以前没付过租金,也没有激励。
成都财务做的租赁台账,前几个月和最后几个月是这样的:
成都财务 · Excel租赁负债台账 · 成都厂房万元 · 月利率 0.35% · 期初 822.60
|
月份
|
付租金
|
利息
|
月末余额
|
|
2027-01
|
—
|
2.88
|
825.48
|
|
2027-02
|
—
|
2.89
|
828.37
|
|
2027-03
|
—
|
2.90
|
831.27
|
|
2027-04
|
48.00
|
2.74
|
786.01
|
|
2027-05
|
—
|
2.75
|
788.76
|
|
2027-06
|
—
|
2.76
|
791.52
|
|
2027-07
|
48.00
|
2.60
|
746.12
|
|
⋯
|
|
2031-10
|
48.00
|
0.00
|
0.00
|
|
2031-11
|
—
|
0.00
|
0.00
|
|
2031-12
|
—
|
0.00
|
0.00
|
前 3 个月一分钱没付,负债反而在长:每个月的利息加进了余额。4月1日付第一个季度的 48.00 万元,余额一下子降下来。最后一笔付完,余额正好到零。
例一开始日的两笔分录
成都 1月1日记了第一笔,1月5日付中介费时记了第二笔(单位:万元):
借:使用权资产944.23
贷:租赁负债822.60
贷:预计负债121.63
借:使用权资产16
借:应交税费——应交增值税(进项税额)0.96
贷:银行存款16.96
第一笔贷方有两行。租赁负债是欠出租方的租金;预计负债是租期结束时把厂房恢复原状要花的钱。成都财务估计,到 2031年12月31日要花 150 万元;按同样的月利率折回开始日,是 121.63 万元。这笔义务怎么确认、怎么计量,按或有事项准则来(第十六条;第 51 章),折现回去的部分以后每个月慢慢“长”回来,记进财务费用。
第二笔是中介费:成都为了找到这处厂房付给中介的钱。没有这份租约,就不会有这笔钱,它是初始直接费用,加进使用权资产,跟着资产一起折旧。中介费的进项税可以抵扣,不进资产。
例二折现率,一个判断
增量借款利率,按准则的定义,是承租人在类似经济环境下、为获得价值接近使用权资产的一项资产,“在类似期间以类似抵押条件借入资金须支付的利率”(第十七条第四款)。四个“类似”,每一个都要估。
成都手上有一个现成的参照:甲银行成都分行那笔一年期流动资金借款,利率 3.30%,由清和提供连带责任保证。清和自己有一笔五年期借款,利率 3.00%。成都选的 4.20% 比银行那笔高 0.90 个百分点,理由写在台账旁边:期限是五年不是一年,没有母公司担保,抵押的只是厂房的使用权。
如果成都直接用那笔银行借款的 3.30%,开始日的负债会变大还是变小?以后几年的利润呢?
想好了,看答案
负债变大,840.73 万元,多 18.13 万元;使用权资产跟着大,折旧多了。可利率低,利息少得更多:2027 年的费用反而从 229.42 万元 降到 226.65 万元,最后一年从 201.19 万元 升到 204.18 万元。整个租期的总费用不变(都是租金、中介费和复原费用之和),只是分布更平。利率高的那个选择,让资产负债表更“轻”,前几年的利润更低。
利率选高了,负债就小。所以林舒不只看理由,还要看口径:同样期限、同样信用的借款,市面上是什么价;成都这个到 2025 年还连年亏损、2026 年才刚转盈的子公司,没有担保能不能借到这么长的钱。她手边还有一个更近的参照:1月15日,成都把自己的一条产线卖给一家租赁公司,再租回来用,期限三年,利率 5.40%。那份合同算卖还是算借,第 36 章才回答;但它的利率说明,成都自己去找几年期的钱,价格比 4.20% 还高。这是一项会计估计,审计的做法在第 93 章。
例三解释第 16 号:开始日两笔一样大的递延税
成都这份厂房租约,在税上有一件事(第 43 章第 1 节讲初始确认豁免时还会拿它来讲):租赁开始日,使用权资产和租赁负债一样大,税法却都不认,两边各有一笔一样大的暂时性差异。以前它们落在初始确认豁免里,什么都不记;解释第 16 号以后,两边都要记(《企业会计准则解释第16号》一(一))。
要注意税率:成都按 25% 交所得税,不是清和的 15%(第 42 章第 5 节)。中介费先放在一边(它在税上怎么扣是另一个问题,本书按随租期摊来处理,练习 5 用到这个假设),开始日使用权资产 944.23 万元,是应纳税暂时性差异;租赁负债和预计负债合计也是 944.23 万元,是可抵扣暂时性差异。按解释第 16 号(单位:万元):
借:递延所得税资产——租赁负债及复原义务236.06
贷:递延所得税负债——使用权资产236.06
两边相等,对利润没有影响。这两行不在开始日那张凭证上,成都财务另做了一张同日的凭证,就是上面这张。林舒拿台账对了一遍:可抵扣的一边是租赁负债加预计负债,应纳税的一边是使用权资产减去中介费,各乘 25%,正好相等。递延所得税资产那一边,照样要过“很可能有足够的应纳税所得额”这道坎;可同一份租约的递延所得税负债会在同样的年份里转回,它本身就是一笔将来的应纳税所得,所以开始日这一对,亏损的公司也能记。
以后每个季末,两边要重算,这里有一个容易算错的地方。税上的租金不是付了才扣,而是按租期平均扣(第 5 节),免租的三个月照样扣。所以季末净的可抵扣差异,是累计的会计费用(折旧、利息、折现回转)减去累计按租期平均扣的租金;要是把两边的计税基础都当成零、只按账面余额重算,算出来的就成了会计费用减去已付的租金,免租期里会多记一块递延所得税资产。林舒在差异本上写了一句:“季末重算,对平均扣的租金,不对付出去的租金。”练习 5 按前一种算法走了一整年。要看经营预测的,是以后两边错开、净额变成资产的那一部分(第 42 章第 5 节)。
难点
- CPI 条款按开始日的指数。租金随物价指数调,是“取决于指数的可变租赁付款额”,算进负债,但只按开始日的指数算,不预测以后的通胀。指数变了才重算(第 5 节)。跟销售额挂钩的租金则相反:根本不进负债,发生时记费用(第二十四条)。
- 复原义务从哪天算起。国际准则说,这项义务可能开始日就有,也可能是用了一段时间才产生(IFRS 16 para. 24)。成都的装修 1 至 4 月才做,拆装修的那部分义务,严格说是边装边产生的;成都在开始日一次记了全部。差别只在这几个月,审计上要问的是估计数本身有没有依据。
- 印花税在签约那天。租赁合同按“租赁合同租金的千分之一”贴花(《中华人民共和国印花税法》所附《印花税税目税率表》),纳税义务在书立合同的当日(《印花税法》第十五条),也就是 2026年11月20日,比会计上的开始日早。按 5 年的固定租金算,是 9,120 元,成都财务签约当天就入了账。
- 担保余值:承租人只算预计要付的那一块。成都这份租约没有担保余值。示例:假如它租的是一台设备,并向出租方担保期满时设备至少值 5 万元,成都预计那时只值 4 万元,那么租赁付款额里只放预计要补的 1 万元,折回开始日是 0.81 万元;担保的全额不进负债。出租人那一边不同,整笔担保余值都进它的租赁收款额(第 35 章练习 5)。以后对要补多少的估计变了,负债按变动后的现值重新计量,折现率不变(第二十六条、第二十七条)。
- 免租期不是“不用记负债”。免租只是让前几个月不付钱,后面的付款照样折现;免租期越长,负债越小,但折旧照样从第一个月开始。
为什么这样规定
负债记现值,是因为一笔几年后才付的钱,今天欠的没有那么多:租金里本来就含着利息。资产在负债上加中介费和复原成本,是因为它们都是“为了拿到这几年的使用权”付出的代价,和买一台设备时把运费、安装费算进成本是一个道理(第 32 章)。
这套算法的软肋在折现率:它是承租人自己估的,又直接决定负债的大小。准则先要内含利率,因为那是出租方定价时真正用的;可承租人几乎从来算不出它(第十七条第三款),最后落到增量借款利率,判断的空间就留下了。
两边怎么看
分录
借记使用权资产,贷记租赁负债和预计负债;中介费另记进使用权资产。清和的账套把租赁负债记成一个净额;另一种常见的记法,是把付款总额记在一个明细里,未来的利息挂在“未确认融资费用”里作减项,两种记法的净额一样。
税务
开始日不产生任何纳税调整,只有印花税。以后每年,税法按租期均匀扣租金(第 5 节),会计记折旧和利息,差异由递延所得税去接。
审计
要核对付款列得全不全、折现率有没有依据、复原费用估得是否合理;台账的算术要重算一遍,和合同、银行流水对上。
法律
中介费是中介合同的报酬(第 10 章第 5 节);复原的义务来自租赁合同本身,到期不履行,出租方可以要求赔偿。
分析师
何嘉朗会把租赁负债算进有息负债。他也知道,负债的大小一半取决于折现率:两家公司租同样的厂房,负债可以差出一截。
5 以后每个月:折旧照直线走,利息越来越少
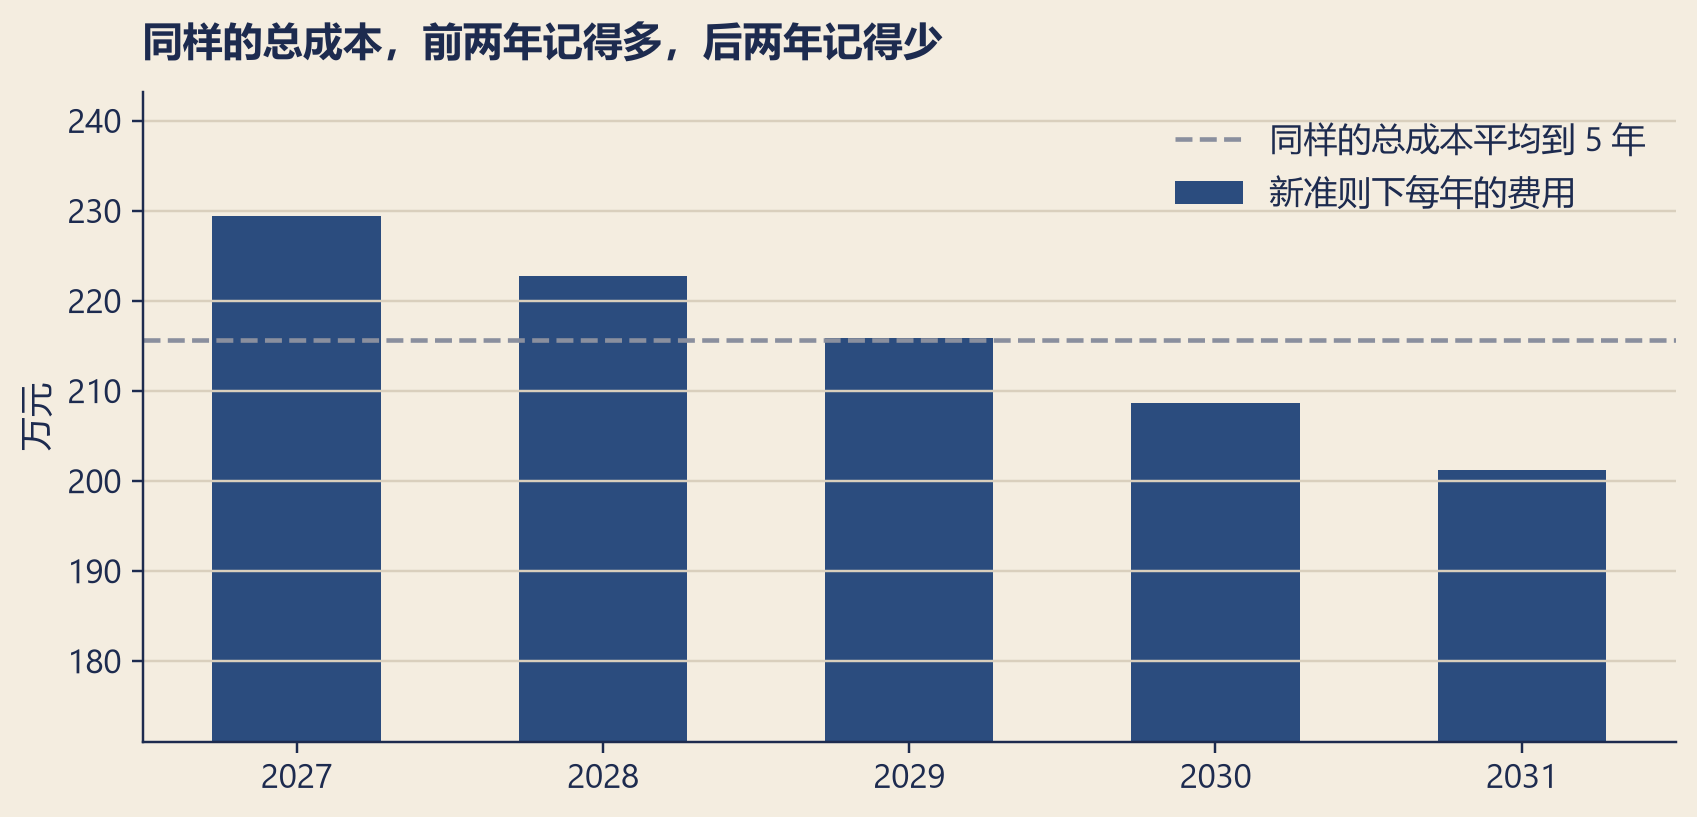
把成都这份租约每年记的费用画出来,再画一条线:同样的总成本,平均摊到 5 年是多少。
显示代码
fig, ax = bk.figure(7.6, 3.6)
yrs = list(cost_y)
ax.bar([str(y_) for y_ in yrs], [cost_y[y_] / WAN for y_ in yrs], color=bk.INSIDE, width=0.55, label="新准则下每年的费用")
ax.axhline(even_cost / WAN, color=bk.CONTEXT, linestyle="--", label=f"同样的总成本平均到 {L1_years} 年")
lo = min(cost_y.values()) / WAN
ax.set_ylim(lo * 0.85, max(cost_y.values()) / WAN * 1.06)
ax.set_ylabel("万元")
ax.set_title("同样的总成本,前两年记得多,后两年记得少")
ax.legend(loc="upper right")
plt.show()
五根柱子为什么一年比一年矮?哪一部分在变?
想好了,看答案
折旧每年一样,192.05 万元 上下;变的是利息。负债每付一次租金就少一截,利息按余额算,所以越往后越少。旧的经营租赁做法是每年记一样多的租金费用;新准则把同样的总成本,往前挪了一点。
规则资产像设备一样折旧,负债像借款一样还
开始日以后,两边分头走。使用权资产参照固定资产准则折旧(第二十一条),按成本模式计量,有减值迹象就按资产减值准则测试(第二十二条)。租赁负债按开始日的折现率,一个月一个月计利息,付了租金就冲减(第二十三条)。
台账的第一行,到 1 月底就是下面两笔分录(成都 2月4日入账,单位:元):
借:管理费用——折旧费160,038.80
贷:使用权资产累计折旧160,038.80
借:财务费用——利息支出33,048.15
贷:租赁负债28,791.02
贷:预计负债4,257.13
折旧记进管理费用,因为 1 至 4 月厂房在装修、产线还没开工;投产以后,折旧要进制造费用、跟着产品走(第 29 章第 2 节)。第二笔里的财务费用有两块:租赁负债的利息 2.88 万元,和复原义务的折现回转 0.43 万元。按台账,一季度下来折旧 48.01 万元,利息 8.67 万元,折现回转 1.28 万元,一分租金都不付。4月1日付租金时,借记租赁负债 48.00 万元,进项税 4.32 万元 另记。
例一一季报上怎么列
按台账,3 月末的租赁负债是 831.27 万元。此后一年要付四个季度的租金,共 192.00 万元,其中还本金的部分是 161.52 万元,其余是这一年的利息。准则要求“租赁负债通常分别非流动负债和一年内到期的非流动负债列示”(第五十三条第一款),一年内要还的那 161.52 万元 本金,挪到“一年内到期的非流动负债”。成都的报表从 1 月起就这样列:1 月末一年内到期的部分是 160.39 万元,3 月末是 161.52 万元,“租赁负债”一栏只剩非流动的 669.75 万元。林舒核对的是口径:挪出去的该是一年内要还的本金,不是一年要付的租金 192.00 万元,两者差的是这一年的利息。
利润表上,利息和折旧分开列,利息在财务费用里。现金流量表上,偿还租赁负债的本金和利息都进筹资活动;只有简化处理的短期、低价值租赁和没进负债的可变租金,进经营活动(第五十三条)。所以 4月1日那笔租金,在成都的现金流量表上是筹资活动的流出;同一天付的物业费,是经营活动的流出。
例二物价涨了 2%,负债怎么改(示例)
2028 年是第二个租赁年度,租金要按 2027 年成都的物价涨幅调。假设涨了 2%,从 2028年1月1日那笔起,每季度租金变成 48.96 万元:
- 用变动后的付款,重算剩下的现值:剩下 16 笔,每笔多 0.96 万元。折现率不变,还是 4.20%(第二十六条、第二十七条)。
- 负债增加的部分:0.96 万元 × 剩余付款的折现系数之和 14.8076 = 14.22 万元。2027 年末负债 710.77 万元,调成 724.98 万元。
- 使用权资产同额调整,剩下的 48 个月重新摊。每月折旧从 16.00 万元 变成 16.30 万元。
指数变动只改付款,不改折现率,因为借款的条件没有变,变的只是物价。担保余值下预计要付的金额变了,也是这样重算(第 4 节)。只有付款的变动来自浮动利率,才换折现率(第二十六条、第二十七条)。如果资产已经减到零、负债还要往下调,剩下的部分直接进损益。
难点
- 前高后低,不是“多记了费用”。整个租期的总费用和旧做法一样多,只是时间分布变了。可对一家正在扩张、租约一份接一份签的公司,每年都有新租约处在“前高”的阶段,整体利润会被持续压低一点。
- 不计息的押金。示例:假设出租方还要成都交一个季度的租金 48.00 万元 作押金,不计利息,期满退还。押金是成都的一项金融资产,初始按公允价值计量(《企业会计准则第22号——金融工具确认和计量》(2017年修订,财会〔2017〕7号)第三十三条、第三十八条、第四十一条):5 年后才拿回来,按同样的月利率折回今天是 38.92 万元。差的 9.08 万元,是成都放弃的利息,实质上是预付给出租方的租金,加进使用权资产,跟着资产折旧;押金那一边每月按利率“长”回去,第一个月 0.14 万元,记利息收入。不这样拆,资产和费用都少记了一块。
- 减值。使用权资产是一项资产,跟着现金产出单元一起测减值(第 33 章)。假如产线搬过来以后订单远不如预期,厂房的使用权和产线一起,都可能要减值;租金照付,负债一分不少。
- 用来造资产的那段时间。租来的厂房要是用来自建一套设备,那几个月的折旧和利息,按借款费用准则可能要进设备的成本(第二十三条;第 32 章)。成都的装修期把折旧记进了管理费用,这是一个判断。
为什么这样规定
把租赁拆成“资产 + 借款”,费用的形状也就成了“直线折旧 + 递减的利息”:一笔分期还款的真实借款,本来就是前几年利息多。这让租来的厂房和贷款买来的厂房在报表上看起来差不多,可比性好了。批评者说,承租人每期付的租金是一样的,把它做成前高后低,反而不像真实的经济负担。美国准则保留了经营租赁这一类,费用每年一条直线(三套准则表)。
两边怎么看
分录
每月借记管理费用(投产后是制造费用)、贷记使用权资产累计折旧;借记财务费用、贷记租赁负债和预计负债;付租金时借记租赁负债。
税务
经营租赁方式租入的固定资产,税法上“按照租赁期限均匀扣除”(《企业所得税法实施条例》第四十七条第(一)项):912.00 万元 平均到 5 年,每年扣 182.40 万元,免租的月份照样扣。使用权资产的折旧和租赁利息都不扣;复原费用要等真花出去才谈得上扣。2027 年,会计记的费用 229.42 万元,比税上扣的多,可抵扣的差异在积累,递延所得税资产跟着长(第 42 章)。
审计
每个月的折旧和利息可以从台账直接重算;季末要按平均扣的租金重算递延所得税,再核对一年内到期的那一块是本金、不是租金。
法律
CPI 调价是合同的约定,调多少要有出租方的书面通知和公开的指数做依据。
分析师
同样一份租约,按新准则记,比旧准则下按月记租金费用,EBITDA 更高(折旧和利息都在 EBITDA 下面),经营现金流更好(租金进了筹资活动),负债更重。和贷款买一栋同样的厂房比,这三样倒差不多:买来的厂房也是折旧和利息,买价进投资活动,借款进负债。何嘉朗比较两家公司时,先问它们是怎么记的,再把三样放在一起看。
6 短期和低价值:为什么苏州那间仓库不上表
马骁把苏州仓库的合同和成都的合同摆在一起,算了一笔账。
马骁
苏州那间 3,000 平方米,一个月 12.00 万元;成都 8,000 平方米,一个月才 16.00 万元。论面积算,苏州贵多了,怎么反倒不上表?
林舒
不看贵不贵,看租多久。苏州那间只租 6 个月,没有续租、没有购买选择权。
规则两条豁免
《企业会计准则第21号——租赁》第三十条 短期租赁,是指在租赁期开始日,“租赁期不超过12个月的租赁”。包含购买选择权的租赁不属于短期租赁。
短期租赁和低价值资产租赁,承租人可以选择不确认使用权资产和租赁负债,把租金在租期里按直线法记进成本或费用(第三十二条)。两条豁免的选法不同:短期租赁按资产类别选,选了“仓库不上表”,所有短期的仓库租赁都这样处理;低价值的,一项一项选(第三十三条)。
低价值看的是全新时的价值,和这项租赁对公司重不重要无关(第三十一条;国际准则同样按绝对价值判断,IFRS 16 para. B4)。准则的条文没有写金额。国际准则举的例子是平板电脑和个人电脑、小件办公家具、电话(IFRS 16 para. B8);一辆新车就不算。
低价值资产:单项资产全新时价值较低,判断只看绝对价值,不看公司大小;还要能单独使用。
台账里那几份合同,哪几份 2026 年末要上表?
想好了,看答案
一份都不上。苏州仓库和港湾的科学园单位是短期租赁,港湾的电脑打印机是低价值资产租赁,都选了简化处理;仓储配送合同根本不是租赁;成都厂房的租期 2027 年才开始。
放到清和集团的几份合同上:
苏州临时仓库:2026年10月1日至 2027年3月31日,6 个月,每月 12.00 万元。按月记销售费用。
2026 年记了 36.00 万元
港湾的科学园单位:一年一续,每年 港币 156 万元,含在港湾的管理费用里。
判断为短期:按年续约,没有罚款
港湾的电脑和打印机:三年,每月 港币 1 万元。单台全新的价值低,一项一项选了豁免。
租期长,照样可以不上表
仓储配送合同:每月 8.50 万元。服务,不是租赁,豁免都用不上。
2026 年记了 102.00 万元
这就是 2026 年末清和合并资产负债表上,使用权资产和租赁负债都是零的原因:集团里正在跑的租赁,要么短期,要么低价值;成都那份厂房租约 2027 年才开始。
例如果苏州仓库也上表(示例)
豁免省掉的是多少?假设清和不用豁免,按自己那笔五年期借款的 3.00% 折现。租金每月初付,10月1日那一笔当天就付了,不进负债,直接进使用权资产;负债是后面五笔的现值:
59.55 万元10月1日:租赁负债(示例)
71.55 万元使用权资产(含当天付的首月租金)
35.91 万元12 月 31 日还剩(示例)
36.00 万元2026 年的费用:两种做法几乎一样
不到一年的租约,折现几乎不改变什么:负债就是剩下的几个月租金
不上表,资产负债表上少了一小笔负债,利润几乎不受影响。这就是豁免的道理:在影响很小的地方,用一点精确换掉大量的工作。可豁免也有边界:短期的判断看的是租期(第 3 节的口径),不是合同写的期限;包含购买选择权的,哪怕只租几个月,也不能用。
难点
- 续了租,就是一份新租赁。简化处理的短期租赁,发生变更或者租期变了,“承租人应当将其视为一项新租赁进行会计处理”(第三十四条),新租赁再按它自己的租期重新判断。苏州那间仓库 3月31日到期,要是续租,就按这一条重新看(第 36 章)。
- 低价值看单项,还要能单独用。港湾那批电脑一年的租金是 港币 11 万元,7月1日并进清和以后的半年是 港币 5 万元;台数再多,每一台全新时价值都低,照样一项一项用豁免。反过来,示例:一台服务器里的一块硬盘,单价不高,可离了服务器就没法用,高度依赖别的资产,不算低价值(第三十一条)。
- 转租出去的,不能算低价值。承租人转租或者打算转租的资产,原租赁不属于低价值资产租赁(第三十一条第三款)。
- 用了豁免,要说出来。附注里要披露计入当期损益的“简化处理的短期租赁费用和低价值资产租赁费用”,并披露用了简化处理这件事(第五十四条)。
- 签了、还没开始的租约,也要说。承租人要披露“未纳入租赁负债计量的未来潜在现金流出”等定性和定量的信息(第五十五条)。成都那份厂房租约 2026 年末还没开始,不上表,但它是一笔已经承诺的未来现金流出,属于这一条要说的东西。国际准则把它点得更明白,直接列出了已经承诺、尚未开始的租赁(IFRS 16 para. 59)。这就是开头林舒说的第一个原因。
- 美国准则没有低价值豁免。它有短期豁免,没有低价值这一条;港湾那批电脑,在美国准则下要上表(三套准则表)。
为什么这样规定
把每一台电脑、每一次几个月的仓储都折现上表,成本很高,换来的信息几乎没有:负债很小,而且很快就付完了。准则给豁免,是承认会计信息也有成本。但豁免一旦太宽,就会变回老问题:公司把长约拆成一串“一年加续租”,或者把大设备拆成一件件“低价值”的零件。所以准则在两头都设了门槛:短期按租期算、带购买选择权的不行;低价值按单项、按全新价值算,和公司大小无关,也不能转租。
两边怎么看
分录
苏州仓库每月借记销售费用 12.00 万元、进项税 1.08 万元,贷记银行存款;不记资产和负债。
税务
短期租金按租期均匀扣(《企业所得税法实施条例》第四十七条第(一)项),和会计一致,不产生暂时性差异。
审计
林舒要核对短期的判断:有没有续租的选择权、有没有已经谈好的续约、带不带购买选择权;还要看豁免是不是按类别一致地用了。
法律
租期六个月以上的要书面(《民法典》第七百零七条);苏州那间正好六个月,签了书面合同,租期才是确定的。
分析师
短期和低价值的租赁不在负债里。何嘉朗会在附注里找它们的费用,再看附注里那份已承诺、未开始的租约,估一估明年的负债会多出多少。
三栏框:成都厂房,2027年1月1日
同一份租约,成都的资产负债率、EBITDA、经营活动现金流,各往哪边动?
想好了,看答案
资产负债率上升:资产和负债同时多了一块,负债在分子里。EBITDA 上升:原本该是租金费用的那部分,变成了折旧和利息,都在 EBITDA 下面。经营活动现金流变好:租金的本金和利息都进了筹资活动。三个指标里只有资产负债率变差,这正是分析师要把三样放在一起看的原因。
开始日:借记使用权资产 944.23 万元;贷记租赁负债 822.60 万元、预计负债 121.63 万元。中介费 16.00 万元 再记进使用权资产,合计 960.23 万元。
按解释第 16 号:递延所得税资产和负债各 236.06 万元,同日另做一张凭证;以后季末重算,税上的租金按租期平均扣。
以后每月:折旧 16.00 万元;利息按月利率 0.35% 计。
企业所得税:租金按租期均匀扣,每年 182.40 万元;折旧和利息不扣(《企业所得税法实施条例》第四十七条第(一)项)。
增值税:租金进项 9%,物业费和中介费进项 6%,都可以抵扣。租进来的厂房不归 2026 年起的长期资产进项税那套办法管:“不包括租入的长期资产”(《长期资产进项税额抵扣暂行办法》第二条)。
印花税:签约那天产生,当天入账,9,120 元(《印花税法》所附《印花税税目税率表》)。
负债:成都 2026 年末的负债合计 0.80 亿元,短期借款 0.57 亿元;这份租约一来,就加了 822.60 万元。放到集团里,只占年末负债的 0.26%。
利润的形状:一季度记了折旧、利息和折现回转共 57.96 万元;同样的总成本平均到每个季度是 53.90 万元。
美国准则下:多半是一笔经营租赁,每年一条直线的租赁成本,全部记在经营费用里,现金流也在经营活动。
三套准则
下表四行,哪一行让一家用美国准则的公司和清和比 EBITDA 时,差得最多?
想好了,看答案
承租人的模型那一行。美国准则的经营租赁每年记一笔直线的租赁成本,在经营费用里,EBITDA 里扣掉了;企业会计准则和国际准则把它拆成折旧和利息,都在 EBITDA 下面。同样的厂房,清和的 EBITDA 会高一截。
| 承租人的模型 |
单一模型:除豁免外都记使用权资产和租赁负债,费用 = 折旧 + 利息(第十四条) |
相同 |
双重模型:都上表,但分融资租赁(折旧 + 利息)和经营租赁(每年一条直线的租赁成本) |
| 低价值豁免 |
有,一项一项选(第三十一条) |
有,按绝对价值(IFRS 16 para. B4) |
没有,只有短期豁免 |
| 租赁付款在现金流量表 |
本金和利息都进筹资活动(第五十三条) |
本金进筹资;利息按 IAS 7 的规定(IFRS 16 para. 50),IFRS 18 生效后,非金融企业的已付利息进筹资(IAS 7 para. 34A (as amended by IFRS 18),2027年1月1日起) |
经营租赁的付款全部进经营活动;融资租赁的本金进筹资、利息进经营 |
| 承租人披露加权平均折现率和剩余租期 |
不要求:披露清单里没有这两项(第五十四条) |
不要求单列 |
要求,经营租赁和融资租赁分开披露 |
¹ 美国准则一栏只写结论和方向。FASB 的网站拒绝了本书的访问,原文没能读到,所以不写段落号,条文出处在附录 B 统一列出。
租赁的识别、分拆的简便方法、折现率的顺序(先内含利率,再增量借款利率)、复原成本进资产,三套准则基本一致。出租人一边的差别在第 35 章,售后租回在第 36 章。
真实年报鸣志和 Novanta 的租赁
这一段不是清和,是第 2 章介绍过的两家真实上市公司:鸣志电器按中国准则编年报,Novanta 按美国准则编 10-K。两份都是 2025 财年的年报,截至 2025 年 12 月 31 日。数字照原样抄:鸣志以元计,Novanta 以千美元计。两家都租了厂房和办公室,先看它们的租赁附注。
- 鸣志 · 资产:使用权资产 35,712,911.32 元
-
Novanta · 资产:经营租赁使用权资产 41,697 千美元
- 鸣志 · 负债:一年内到期的租赁负债 18,729,298.77 元;租赁负债(非流动部分)23,445,399.27 元
-
Novanta · 负债:经营租赁负债的流动部分 9,857 千美元;非流动部分 38,873 千美元
- 鸣志 · 利润表:使用权资产折旧 22,159,757.45 元;财务费用里的租赁利息 1,936,818.25 元
-
Novanta · 利润表:经营租赁成本一笔 11,506 千美元,原文是 “Operating lease cost”
- 鸣志 · 折现率和剩余租期:本书在它的租赁附注里没有找到这两个数
-
Novanta · 折现率和剩余租期:加权平均折现率 4.92%;加权平均剩余租期 7.3 年
四行里,哪一行的不同是准则造成的?
想好了,看答案
第三行和第四行。前两行两家一样:租来的东西都上了资产负债表,负债都分成一年内要还的和以后的。Novanta 那一行叫“经营租赁”,是因为美国准则还把承租人的租赁分成经营和融资两类,它的融资租赁另列。第三行是准则的差别:中国准则把费用拆成使用权资产的折旧和租赁负债的利息,利息进财务费用;美国准则的经营租赁只记一笔直线的租赁成本,在经营费用里。第四行也是规则的不同:美国准则要求承租人披露加权平均折现率和加权平均剩余租期;中国准则的披露清单里没有这两项(第五十四条),鸣志不列,是准则没有要求。
两家都把租赁放上了资产负债表,这是两套准则的共同点。差别在利润表和附注:同样一笔租约,鸣志的 EBITDA 里不扣折旧和利息,Novanta 的经营租赁成本却扣在里面,拿两家的 EBITDA 比之前,要先把这一笔调成同一个口径(第 29 章那张表的第三行列的就是这两个数);附注里的折现率和剩余租期,是美国准则要 Novanta 列的。
1. 租赁负债。第 \(t\) 个月月初的付款 \(C_t\)(免租的月份 \(C_t = 0\)),月利率 \(i = r/12\):
\[
L_0 = \sum_{t=0}^{T-1} \frac{C_t}{(1+i)^t}
\]
成都:\(r = 0\.0420\),\(T = 60\),\(C_t\) 在第 3、6、…、57 个月各为 48.00 万元,\(L_0 = 822\.60\) 万元。
2. 以后每月。付款在月初:\(L_{t+1} = (L_t - C_t)(1+i)\),利息 \(= (L_t - C_t)\, i\)。
3. 使用权资产。\(\text{ROU}_0 = L_0 + \text{开始日前付款} - \text{激励} + \text{初始直接费用} + \text{复原成本现值}\),复原成本现值 \(= F/(1+i)^T\);成都 \(F = 150\) 万元。每月折旧 \(= \text{ROU}_0 / T\)。
4. 整个租期的总费用不变。\(\sum(\text{折旧} + \text{利息} + \text{折现回转}) = \sum C_t + \text{初始直接费用} + F\),成都 1,078.00 万元;只是利息前多后少。
5. 指数调整。每期付款增加 \(\Delta C\),剩余 \(n\) 笔,负债增加 \(\Delta C \sum_{k} (1+i)^{-t_k}\),折现率不变;使用权资产同额调整,按剩余期限重新折旧。
6. 解释第 16 号。开始日 \(\text{DTA} = \text{DTL} = t \times \text{ROU}_0^{\text{(不含中介费)}}\);以后每年净差异 \(=\) 累计会计费用 \(-\) 累计税前扣除(假设中介费税上也按租期摊)。
本章所有数字都由上面的代码从清和的模拟账套里读出。比如成都租赁负债的现值,用台账上的付款重算:
print(W2(int(pv_of(L1_PAYS, r_ann).to_integral_value(ROUND_HALF_UP))), W2(liab0))
注会《会计》式的计算分析题给出一份租赁合同的条款(租金、免租期、付款时间、续租或购买选择权、折现率、初始直接费用、复原费用),要求判断租赁期,算出租赁负债和使用权资产的初始金额,写出租赁期开始日和第一年的分录,有的还接着给出指数变动或租期重估,要求重新计量。单项或多项选择题给出几份合同的描述,要求判断哪些是租赁、哪些能用短期或低价值的简化处理。
CFA 一级是三选一的单项选择题;二级是案例题组,一段材料后面跟几道选择题。
“租来的东西不是资产。”会计上的资产是你控制的、能带来好处的资源。租来的厂房,租期里的使用权在你手里,它就是一项资产。
“免租期就不用记负债。”免租只是前几个月不付钱;后面的租金照样折现进负债,折旧也从第一个月开始。
“一年一签的都是短期租赁。”租期看的是合理确定会用多久,还要看续约时扔掉装修、搬家的代价;一年一签、年年都续、装修又贵的,可能远不止一年。
“合同叫服务协议,就不是租赁。”名字不算数。供应方不能换掉那项资产、客户决定怎么用,就是租赁。
“折现率越高越稳健。”折现率高,负债小,资产也小:报表反而显得更轻。稳健不在于选高还是选低,在于选得有依据。
“租赁让利润变少了。”整个租期的总费用和旧做法一样多,只是前几年多、后几年少。
- 利润增幅:清和 2026 年归母净利润按公司账上的数,从 4.20 亿元 到 6.09 亿元,增长 45.0%。
- 已解释:45 个百分点中的 8.0 个:资本化的开发支出 +8.0 点(第 31 章)。成都这份租约 2027 年才开始,苏州仓库全年只记了 36.00 万元 的费用,都拆不下任何一块。
- 林舒这边:马骁挑出的五份合同看完了:苏州仓库和港湾的两份符合豁免,仓储配送合同不是租赁,2026 年末都不上表。成都厂房租约在年末是一笔已承诺、未开始的租约,年报附注要写。开始日的分录和解释第 16 号那一对递延所得税核对过;季末的重算和一年内到期的重分类,等报表出来再核口径。
- 何嘉朗这边:三季报上,使用权资产和租赁负债都是零;他要等 4 月的年报附注,才知道清和签了哪些还没开始的租约。
- 未结问题:成都 1 月把一条产线卖给租赁公司又租了回来,这算卖还是算借?苏州仓库要是 3 月底续租,还算不算短期?第 36 章回答。2026 年的财务费用为什么是去年的 2.8 倍,第 37、112 章。其余问题照旧,每个标着回答它的章,见第 23 章的对账板。
练习
练习 1(注会式,第 1 节)。下面五份合同,各是不是租赁、或者包含租赁?说明理由。(1)一家公司租下园区里指定的一栋厂房,五年,出租方不能更换;(2)一家物流公司为客户存放成品,可以在自己的十几个仓库之间随时调配,客户不指定仓位;(3)一家供应商为客户开了一套专用模具,只生产该客户的零件,开机时间和产量由客户决定,合同只写零件单价;(4)一座仓库里“约三成面积”给客户用,没有划定具体区域,仓库的其余部分由出租方同时租给别人;(5)写字楼里指定的一整层,十年。
(1)是:已识别资产,客户获得几乎全部好处、主导使用。(2)不是:供应方有能力换、换了对它有利,替换权是实质性的,没有已识别资产,这是服务。(3)包含租赁:模具是已识别资产(专用、不能换),客户主导它的使用、拿走全部产出;要从单价里拆出模具的部分。(4)不是:一部分产能在物理上不可区分,又不是仓库的几乎全部容量,不是已识别资产。(5)是:一整层物理上可区分,是已识别资产(第六条第四款)。
练习 2(注会式,第 4 节)。清和成都 2027年1月1日租入一栋厂房,60 个月,前 3 个月免租,以后每季度初预付 48.00 万元,不能合理确定续租。增量借款利率年 4.20%,按月 0.35% 计。租赁付款额按此折现,现值为 822.60 万元。租约要求期满复原,估计 2031年12月31日需要 150 万元,\((1+0\.0035)^{60} = 1\.2332\)。1月5日支付中介费 16.00 万元。(1)复原义务的初始金额是多少?(2)使用权资产的初始成本是多少?写出开始日和支付中介费的分录(不考虑增值税)。(3)1 月末的折旧、租赁负债利息和复原义务的折现回转各是多少?(4)按 25% 的税率和解释第 16 号,开始日要记哪两笔递延所得税(不考虑中介费)?(单位:万元,保留两位小数。)
(1)150 万元 ÷ 1.2332 = 121.63 万元。
(2)822.60 万元 + 121.63 万元 + 16.00 万元 = 960.23 万元。开始日:借:使用权资产 944.23 万元;贷:租赁负债 822.60 万元,预计负债 121.63 万元。付中介费:借:使用权资产 16.00 万元;贷:银行存款 16.00 万元。
(3)折旧 960.23 万元 ÷ 60 ≈ 16.00 万元;利息 822.60 万元 × 0.35% ≈ 2.88 万元(1 月不付租金,利息加进负债);折现回转 121.63 万元 × 0.35% ≈ 0.43 万元。
(4)使用权资产(不含中介费)944.23 万元 是应纳税暂时性差异,租赁负债加预计负债 944.23 万元 是可抵扣暂时性差异:借:递延所得税资产 236.06 万元;贷:递延所得税负债 236.06 万元。对利润没有影响。
练习 3(注会式,第 2、6 节,示例)。若一家公司 2026 年 9 月 1 日租入一间仓库,合同约定每月租金 20 万元、仓储管理服务费 4 万元,月初支付,租期 8 个月,没有续租和购买选择权。同类仓库单独出租的市价每月 21 万元,同类管理服务单独购买每月 3 万元。公司对仓库类租赁选择短期租赁的简化处理。(1)每月的合同对价怎么在租赁和非租赁部分之间分?(2)2026 年记多少费用,记在哪里?(3)若 2027 年 3 月双方签补充协议,续租一年,应怎样处理?
(1)按单独价格的相对比例:租赁部分 24 万元 × 21 万元 ÷ 24 万元 = 21.00 万元,服务部分 3.00 万元(第十一条)。
(2)租期 8 个月,不超过12 个月,可以不确认使用权资产和租赁负债;9 至 12 月共 96 万元,按用途记入销售费用或管理费用(租赁和服务两部分都是当期费用)。
(3)短期租赁的租期变了,视为一项新租赁(第三十四条):按补充协议生效日的剩余租期重新判断。剩余租期超过12 个月的,要确认使用权资产和租赁负债。
练习 4(CFA 式,三选一)。
一家按美国准则把一项租赁列为经营租赁的公司,每年支付租金 240 万元。分析师把它按国际准则的口径改成“折旧 + 利息”:租期 5 年、每年末付租金,折现率 5%,开始日负债 1,039.07 万元,第一年折旧 207.81 万元、利息 51.95 万元。改完以后,第一年:
A. EBITDA 增加 240 万元,总费用增加 19.76 万元,经营活动现金流增加 B. EBITDA 不变,总费用不变,经营活动现金流不变 C. EBITDA 增加 259.76 万元,总费用减少 19.76 万元,筹资活动现金流增加
想好了,看答案
A。租金费用 240 万元 从经营费用里拿掉,换成折旧和利息,两者都在 EBITDA 下面,EBITDA 多出整整 240 万元;第一年折旧加利息 259.76 万元 比租金多 19.76 万元,总费用前高;付的租金挪到筹资活动(国际准则下利息的归类另看),经营活动现金流变好、筹资活动现金流变差。
练习 5(注会式,多步案例,难于一般考题)。承练习 2 的厂房租约,按实际的台账:2027 年租赁负债的利息 32.17 万元,复原义务的折现回转 5.21 万元,年末租赁负债 710.77 万元。税法按租期均匀扣租金,五年租金合计 912.00 万元;复原费用实际发生时才扣;假设中介费税上也按租期均匀摊。所得税税率 25%。(1)开始日按解释第 16 号确认的递延所得税(不含中介费)是多少?(2)2027 年会计上计入损益的折旧、利息和折现回转合计是多少?税前能扣多少?由此 2027 年末净的可抵扣暂时性差异是多少,递延所得税资产(净额)增加多少?(3)示例:2028 年 1 月 1 日起,租金按物价指数上调 2%,每季度多付 0.96 万元;剩余 16 笔付款按月利率 0.35% 折现的系数之和为 14.8076。租赁负债要增加多少?写出分录,算出此后每月的折旧。
(1)944.23 万元 × 25% = 236.06 万元,递延所得税资产和负债各记这么多。
(2)折旧 960.23 万元 × 12 ÷ 60 ≈ 192.05 万元;会计合计 192.05 万元 + 32.17 万元 + 5.21 万元 = 229.43 万元。税前扣除:租金 912.00 万元 ÷ 5 = 182.40 万元,中介费 3.20 万元,合计 185.60 万元。累计会计费用比累计税前扣除多 43.83 万元,这就是年末净的可抵扣暂时性差异(开始日两边相等,此后差异只来自两套费用的时间不同);递延所得税资产净增加 10.96 万元。要确认它,成都仍要过“很可能有足够的应纳税所得额”这一关。
(3)0.96 万元 × 14.8076 ≈ 14.22 万元,折现率不变(指数变动)。借:使用权资产 14.22 万元;贷:租赁负债 14.22 万元。2027 年末使用权资产 960.23 万元 − 192.05 万元 = 768.18 万元,加上调整,在剩余 48 个月里摊:每月 16.30 万元。
练习 6(CFA 式,三选一)。
两家公司租入完全相同的厂房,条款一样。甲公司用的增量借款利率比乙公司低。在租赁期开始日和第一年,与乙公司相比,甲公司:
A. 租赁负债更小,第一年的利息费用更大 B. 租赁负债和使用权资产都更大,第一年的折旧更大、利息费用更小 C. 租赁负债更大,使用权资产不变,第一年的总费用更小
想好了,看答案
B。利率低,现值大,负债和资产都大(资产在负债上加其他几块),折旧随之变大。第一年的利息是期初余额乘利率;一串等额付款的现值乘以利率,利率越低越小,所以甲公司的利息更小。整个租期的总费用两家一样(都是付款总额加其他成本),甲公司前几年少、后几年多,分布更平。
练习 7(注会式,第 3 节,示例)。若一家公司租入厂房,不可撤销期 5 年,期满可按届时市价续租 5 年。开始日花了 300 万元 做洁净车间改造,改造预计能用 10 年,搬走时拆不走。(1)判断租期时,这笔改造意味着什么?(2)若公司判断不能合理确定续租,改造的会计折旧年限是几年,每年多少?税上改建支出按合同剩余租期摊,每年多少?(3)若改判为合理确定续租,租赁负债、使用权资产和改造的折旧各怎样变?
(1)改造能用 10 年,5 年就搬走等于扔掉一半,是续租的经济动机(IFRS 16 para. B37);还要结合续租价是否有优惠、搬迁成本、厂房对经营的重要性一起判断。
(2)不续租时,改造只能用到租期结束:按 5 年和 10 年中短的那个,每年 60 万元。税上按合同剩余租期 5 年摊,每年 60 万元(《企业所得税法实施条例》第六十八条),这时两边一致。
(3)租期变成 10 年:租赁付款额加上续租 5 年的租金,负债和使用权资产都变大;使用权资产和改造都按 10 年折旧,每年的折旧变小。税上仍按合同约定的剩余租期摊,会计和税出现差异。