何嘉朗 · 基金办公室
2027年1月21日(周四),香港,早上八点。昨天晚上清和发了业绩预告:2026 年归母净利润 5.88 亿元到 6.30 亿元,比上一年增长 40% 到 50%。扣除非经常性损益以后的净利润,只增长 20% 到 30%。今天开盘前,股价停在昨天收盘的 31.90 元。
梁思敏把咖啡放在他桌上,没坐下。
梁思敏
转债我们拿着。预告出来,所有人都在说清和的利润涨了快一半。你要是错了,我们亏什么?
何嘉朗
先别管涨了多少。我想看的是哪几个数没跟着一起涨。
何嘉朗打开两份文件:2026年4月17日发的 2025 年年报,和 2026年10月27日发的 2026 年三季报。预告只有两行数,年报和季报才有三张表。他新建了一张表,左边是比率的名字,右边三栏:2024 年、2025 年、2026 年前三季度。
Excel 草稿 何嘉朗的比率表:清和精密 2027年1月21日
比率
2024 年
2025 年
2026 年 1—9 月
流动比率
2.58
2.73
2.84
速动比率(含应收票据)
2.07
2.17
2.30
现金比率
1.02
1.00
1.35
资产负债率
28.6%
27.9%
37.9%
利息保障倍数
16.0 倍
18.1 倍
10.9 倍
应收账款周转天数(含票据)
—
103 天
113 天
存货周转天数
—
61 天
74 天
毛利率
23.6%
23.9%
25.1%
归母净利润增长
—
13.5%
39.1%
经营现金流增长
—
15.7%
−3.4%
他在三个格子上涂了黄色。
十个比率里,你觉得哪一对最该放在一起看?挑两个,说说为什么。
想好了,看答案
利润增长和经营现金流增长。前三季度利润涨了 39.1%,经营现金流反而少了 3.4%。这两个数本该一起走:卖出去的东西收回钱,利润和现金就一起进来。一个往上、一个往下,就是要追问的地方。资产负债率和利息保障倍数是另一对:负债一下子多了,付利息的能力一下子弱了,背后是同一件事,2026 年 3 月发的转债。
这一章跟着何嘉朗把这张表做完:先讲比较的方法和连环替代,再讲偿债、营运、盈利和市价四类比率,最后用杜邦分析把净资产收益率拆开。下一章(第 55 章)问另一个问题:利润里有多少是现金,有多少明年还会来。
比率把报表变成问题。每个比率都拿两个本该一起动的数相比;值得看的,不是哪个比率高,而是哪一对没有一起动。
直觉:体检报告上的两行
你拿到一份体检报告。身高 1 米 8,体重 90 公斤。这两个数单看都说明不了什么:90 公斤放在一个 1 米 6 的人身上和放在一个篮球运动员身上,是两回事。医生先算的是体重除以身高的平方。
再往下看,血压去年 120,今年 135。医生不会只看今年,他会问:你最近睡得好吗,体重也涨了吗?两个数一起涨,是一个故事;血压涨了、体重没动,是另一个故事。
体重除以身高的平方
比率:把两个数放在一起,规模就消掉了,大公司和小公司能比
今年的血压对去年的血压
趋势比较:同一家公司,不同年份
你的血压对同龄人的平均
同行比较:同一年,不同公司
血压涨了,体重没涨
一对本该一起动的数,有一个没动
清和 2025 年的营业收入是 48.00 亿元,年底应收账款 12.25 亿元。示例:一家同行的收入是它的两倍,应收账款一样多。哪一家的回款更让人放心?
想好了,看答案
同行。同样多的应收账款,挂在两倍的收入上,等于它的客户平均只欠了一半天数的钱。只看应收账款的金额,你会觉得两家一样;除以收入以后,差别就出来了。这就是比率的第一个用处:把规模拿掉。
规则怎么运作:四类比率,三种比较
一份年报几百页,比率可以算几百个。注会《财务成本管理》按用报表的人最关心的问题,把常用的比率分成几类;它们背后各有一个问题。
一年之内要还的钱,拿什么还?流动比率、速动比率、现金比率、现金流量比率(第 2 节)。
问的人:供应商、短期贷款的银行。
借了多少,利息付不付得起?资产负债率、产权比率、权益乘数、利息保障倍数(第 3 节)。
问的人:长期债权人,比如转债的持有人。
钱在应收账款和存货里压了多少天?各种周转率和周转天数(第 4 节)。
问的人:所有人。营运资本是利润变成现金的那条路。
挣了多少,市场肯为它付多少?毛利率、净利率、资产和净资产收益率;市盈率、市净率、市销率、股息率(第 5 节)。
问的人:股东。
比率算出来以后,要有一把尺子去量。尺子有三种:
趋势 :和自己的过去比。清和 2025 年和 2024 年比,2026 年前三季度和 2025 年前三季度比。同行 :和做同样生意的公司比。清和的三个分部各有各的同行,机器人关节的同行和汽车水泵的同行,比率可以差几倍。计划或预期 :和预算、和管理层说过的话、和市场的预期比。昨晚的预告,就是公司自己给的一把尺子。
杜邦分析(第 6 节)把这几类连起来:净资产收益率等于净利率乘资产周转率乘权益乘数,盈利、营运和杠杆三件事乘在一起。
清和 2026 年 9 月底的流动比率比 2025 年底高。按上面的分类,它的短期偿债能力变强了吗?
想好了,看答案
不一定。流动比率涨,是因为货币资金多了 12.37 亿元,而这些钱主要是 3 月发转债借来的(第 2 节)。借来的钱放在账上,流动资产多了,负债却记在长期那一边,流动比率当然好看。一个比率要放回它的问题里,再看它的两边各是什么。
1 比较的方法:先排时间,再拆因素
何嘉朗手里的几份纸
外面的人看一家公司,只能看它发出来的东西,和发出来的日子。何嘉朗先把时间排好:哪份文件讲的是哪一段,哪天才看得到。
何嘉朗手里的公开文件:2026 年的全年数还只有预告
2026年4月 5月 6月 7月 8月 9月 10月 11月 12月 2027年1月 2月 3月 今天 2025 年年报 一季报 半年报 三季报 业绩预告 业绩快报
2027年1月21日以前发出的四份定期报告和一份预告;业绩快报 2027年2月26日才发(读者视角)。
文件之间有一个不对称:年报讲的是一整年,三季报讲的是九个月,预告只有两个数。同一个比率,用年报算和用季报算,分母的时间长短不一样,必须先调成同一个口径才能比(第 4 节)。另一个不对称是审计:年报经过审计,季报和预告没有。
趋势比较 2025 年,三条线一起走2025 年,清和的营业收入涨了 9.1%,归母净利润涨了 13.5%,经营活动现金流涨了 15.7%。三个数涨得差不多,是一家平常的公司在平常的一年里该有的样子。
2026 年前三季度和 2025 年同期比:
12.4% 营业收入增长
39.1% 归母净利润增长
10.9% 扣非净利润增长
−3.4% 经营现金流增长
2026 年前三季度对 2025 年同期,按三季报:四个数朝四个方向走。
收入涨了 12%,利润涨了 39%,扣非利润涨得比收入还慢,现金反而少了。四个数朝四个方向走。
真实年报 同行比较,先把规模和币种拿掉这一段不是清和,是两家真实的上市公司(第 2 章介绍过):鸣志电器按中国准则编年报,以元计;Novanta 按美国准则编 10-K,以千美元计。两份都是 2025 财年,截至 2025 年 12 月 31 日。
营业收入 :2,761,977,833.25 元
收入 :980,600 千美元
净利润 :62,599,567.19 元
净利润 :53,829 千美元
应收账款(年末账面价值) :591,141,710.04 元
应收账款净额(年末) :184,880 千美元
一家用人民币、一家用美元,金额差了几个数量级。哪一家每卖一块钱留下的利润多?哪一家的客户欠钱欠得久?
想好了,看答案
除一下就能比:净利率,鸣志 2.27%,Novanta 5.49%;按年末余额算的应收账款周转天数,鸣志 78 天,Novanta 69 天。比率把规模和币种一起拿掉了。
同样按年末余额,清和 2025 年的应收账款周转天数是 93 天(第 4 节用平均余额细算)。
这几个差别,大多来自两家各自的生意和客户,不是准则:两套准则对收入和应收账款的计量在这里基本一致。真正要小心的是口径,比如应收账款含不含增值税(中国的发票含税,美国的销售税一般不进收入,第 4 节)。
因素分析 利润多出来的,是卖得多,还是赚得厚利润 = 收入 × 净利率。利润多了 1.16 亿元,有一部分是因为收入多了,有一部分是因为每卖一块钱留下的利润多了。把一个变化分到几个因素上,叫因素分析 ;最常用的做法是连环替代法 (chain substitution):把因素按一个顺序,一个一个从旧值换成新值,每换一个,看结果变了多少。
写出关系式 :利润 = 收入 × 净利率。清和前三季度:34.76 亿元 × 8.52% → 39.05 亿元 × 10.55%。 定顺序,先换第一个 :先把收入换成新值,净利率不动。收入的影响 = (39.05 亿元 − 34.76 亿元) × 8.52% = 0.37 亿元。 再换下一个 :在新收入的基础上,把净利率换成新值。净利率的影响 = 39.05 亿元 × (10.55% − 8.52%) = 0.79 亿元。 加起来核对 :各因素的影响之和,等于总变化。0.37 亿元 + 0.79 亿元 = 1.16 亿元。
如果先换净利率、再换收入,两个影响会变吗?
想好了,看答案
会。先换净利率,它的影响是 34.76 亿元 × 净利率的变化 = 0.71 亿元;再换收入,是收入的变化 × 新净利率 = 0.45 亿元。收入的影响从 0.37 亿元 变成 0.45 亿元,差了 0.09 亿元。总数还是 1.16 亿元,分法变了。
差出来的那一块,是两个因素“一起变”的部分:收入的增量乘净利率的增量。谁排在后面,这块就记到谁头上,因为排在后面的因素是在另一个因素已经换成新值的基础上算的。原理拆解里有代数。
所以连环替代法有一条约定:顺序要先定好,而且前后各期、各家公司用同一个顺序,否则比较没有意义。教科书上的习惯,是先换数量、后换质量(先收入,后利润率),这只是约定,不是推出来的道理。分配问题的学者给过一个对称的办法:把所有可能的顺序都算一遍,取平均。两个因素时,就是两种顺序取平均:收入的影响 0.41 亿元,净利率的影响 0.75 亿元。这个办法叫沙普利分解 (Shapley decomposition),Shorrocks 的论文(《经济不平等期刊》第 11 卷)把它系统地讲过。
三种分法得出同一个大方向:利润多出来的部分,大头来自净利率,不是收入。何嘉朗在本子上记了一句:
净利率涨了 2.03 个百分点,毛利率只涨了 1.25 个百分点。剩下的 0.78 个百分点 在哪?→ 非经常性损益表。
三季报的非经常性损益表给了答案:前三季度一共 0.92 亿元。把它拿掉,扣非净利率是 8.19%,比上一年同期的净利率 8.52% 还低了 0.33 个百分点。毛利率明明涨了,扣非的净利率却降了:毛利以下的成本涨得更快(第 3 节的利息,第 55 章的管理费用)。换句话说,“赚得更厚”这件事,全是一次性的收益做出来的。哪几笔,为什么算一次性,是下一章的事。
难点
因素的顺序没有对错,只有一致。 考试和工作里,题目或者公司的惯例会给顺序。自己做分析时,写明顺序,前后一致。关系式本身要对。 利润 = 收入 × 净利率是恒等式,怎么拆都加得上。如果你写的关系式只是近似(比如“利润 = 销量 × 单价 × 毛利率”却漏了费用),各因素加起来就对不上总数,多出来的那块没人认领。港湾的那一季。 2026 年 7 月起港湾传感并表,三季报说它在第三季度贡献了收入 1.35 亿元。和 2025 年同期比,这一块是“买来的”,不是“长出来的”。何嘉朗做趋势比较前,先在本子上把它划出来(第 57 章会做完整的调整)。比较的局限。 同行的口径、会计政策、一次性的事件,都会让比较失真。分析的局限性在第 55 章收尾的时候讲。
为什么这样比
一个数自己不说话,要和另一个数放在一起才有意义:和去年比,看方向;和同行比,看位置;和预期比,看意外。因素分析再往前走一步,告诉你变化来自哪里。它的弱点也在这里:它只会分配,不会解释。它能告诉你利润多出来的大头在净利率,却不知道净利率为什么涨。答案要回到报表和附注里去找。
两边怎么看
分录
比率不产生分录。它用的每一个数,都是第 23—53 章那些分录的结果。
审计
林舒做年审时也做同样的比较,叫分析程序 :拿今年的数和去年、和预期比,差得多的地方多查(第 91 章)。审计准则把它当成一种取证的办法,外面的分析师只是没有底稿可翻。
法律
这一步没有专门的法条。上市公司要按时披露定期报告,何嘉朗才有东西可比(第 13 章)。
分析师
先找没有一起动的那一对,再用因素分析拆开,最后回到附注里找原因。
2 短期偿债:一年之内要还的,拿什么还
问题 流动比率涨了,可钱是借来的供应商和银行最先问的是:一年以内到期的债,公司拿什么还?最直接的答案是一年以内能变成现金的资产。流动比率 就是这两样相除:流动资产 ÷ 流动负债。
流动资产 :一年或一个营业周期内会变现、出售或耗用的资产;流动负债 :一年或一个营业周期内要偿还的负债(第 25 章第 1 节)。
清和 2025 年底的流动比率是 2.73,2026 年 9 月底是 2.84。比一年前还高。
可是,同一张三季报的资产负债表上有一行新东西:“一年内到期的非流动负债”4.00 亿元。这是清和 2022 年借的一笔长期借款,2027年6月21日到期,到 9 月底只剩不到一年,就从长期借款挪进了流动负债(第 25 章第 1 节、第 37 章讲过为什么要挪)。流动负债多了 4.00 亿元,流动比率却还涨了,是因为分子涨得更多:货币资金比年初多了 12.37 亿元,大部分来自 2026年3月15日发行的 12.00 亿元 可转债。
一家公司借一笔五年期的钱,钱先放在银行账上。它的流动比率会怎么变?
想好了,看答案
会变高。现金进了流动资产,借款记在非流动负债,分子变大、分母不动。所以流动比率高,可能只是因为借了长钱还没花。看流动比率时,要同时看现金是从哪里来的:经营挣来的,还是筹资借来的。现金流量表的三段会告诉你。
怎么运作 一层比一层严流动资产里,有的很快变成现金,有的不一定。比率一层层把慢的去掉:
Excel 草稿 短期偿债:一层比一层严
比率
算法
2025 年末
2026 年 9 月末
流动比率
流动资产 ÷ 流动负债
2.73
2.84
速动比率
(货币资金 + 交易性金融资产 + 应收票据 + 应收账款 + 其他应收款)÷ 流动负债
2.17
2.30
速动比率(不含票据)
同上,减去应收票据
1.98
2.08
现金比率
(货币资金 + 交易性金融资产)÷ 流动负债
1.00
1.35
现金流量比率
经营活动现金流量净额 ÷ 流动负债
0.40
0.27
流动比率 用全部流动资产。存货要卖掉、卖掉还要收钱,预付款项根本收不回现金。速动比率 去掉存货、预付款项这些变现慢或不变现的,只留现金和应收。现金比率 只留现金和随时能卖的金融资产。现金流量比率 换了一个思路:不看存量,看一年里经营挣来的现金够还多少流动负债。
前三个看的是 9 月 30 日那一天的照片,第四个看的是一年的录像。照片可以摆拍,录像难。
比率之前,还有一个绝对数:营运资本 = 流动资产 − 流动负债,是流动资产里不靠短期负债、由长期资金撑着的那一块。清和 2025 年底是 22.10 亿元,2026 年 9 月底是 34.32 亿元。绝对数不能跨公司比,也不能跨年份比:公司长大了,营运资本自然变多。把它除以流动资产,得到营运资本配置比率 ,2025 年底 63.3%,9 月底 64.8%。这个比率和流动比率是一回事:配置比率 = 1 − 1 ÷ 流动比率,知道一个就知道另一个。
例一 2025 年末,一张平常的照片2025 年底,清和的流动比率 2.73,速动比率 2.17,现金比率 1.00。流动负债里大头是应付账款和一笔 4.57 亿元的短期银行借款。一年里经营挣来的现金 5.16 亿元,是流动负债的 40%。这一年的现金几乎都是生意挣的:筹资活动净流出,借款借多少还多少。
例二 2026 年 9 月末,两张照片和一段录像照片变好看了:现金比率从 1.00 涨到 1.35。录像变难看了:截至 9 月的 12 个月,经营现金流 5.05 亿元,只够还流动负债的 27%,一年前是 40%。
两边各有原因。照片好看,是因为转债的钱还在账上。录像难看,主要是因为分母变大了:流动负债从 12.79 亿元 涨到 18.60 亿元,那笔 4.00 亿元 挪了进来,港湾并表也带进来它的应付款;分子也没帮忙,12 个月的经营现金流比 2025 年全年还少了 0.11 亿元,收入却多了。何嘉朗关心的是后一半:2027年6月21日那笔 4.00 亿元 要还,清和账上的现金够,还完以后,靠什么支撑下一年?
例三 速动比率里的应收票据清和的客户常用银行承兑汇票付款。它在资产负债表上叫“应收票据”,9 月底有 4.22 亿元,比年初多了 1.73 亿元。
银行承兑汇票 :由银行承诺到期付款的票据,期限一般几个月;持票人可以背书转让或者向银行贴现(第 39 章)。
应收票据该不该算进速动资产?
想好了,看答案
多数教材算进去,因为票据比应收账款更容易变现:可以背书出去付货款,也可以向银行贴现。但要看承兑的是谁。大银行承兑的票,几乎就是现金;小银行承兑的、或者企业自己承兑的商业汇票,到期能不能兑付另说(第 39 章第 5 节)。清和不含票据的速动比率是 2.08,含票据是 2.30。两个都算,看差多少。
难点
摆拍。 流动比率大于 1 的时候,年底前用现金还掉一笔短期借款,分子分母减同样的数,比率反而升高。示例:清和如果在 9 月 30 日用现金提前还掉 4.57 亿元的短期借款,流动比率会从 2.84 变成 3.45。公司的偿债能力一分没变。所以分析师更信现金流量比率,也会看季度之间余额的起落。表外的东西。 有几样能提高偿债能力,却不在比率里:银行给的授信额度没用完;有一些非流动资产随时能卖(清和 9 月底刚卖掉老厂区,钱已经进了账,第 49 章);公司一向按时还债,再借不难。也有几样会降低偿债能力:对子公司借款的担保(第 6、38 章),已经签了、还没上表的承诺。它们都在附注里,分析师要一样一样找出来,再决定要不要加进比率。营业周期长的公司。 存货要放很久才能卖(比如造船),流动比率天然高。比率的“好”和“坏”,要按行业看。一年内到期的长期借款。 它让流动比率突然变差,却不代表公司出了事,只是日历走到了这一步。反过来,一笔即将到期的借款在报表上平平安安地躺在长期负债里,往往是因为还没到最后一年。
为什么这样设计
流动和非流动的分界线定在一年,是因为短期债主最关心一年以内的事(第 25 章第 1 节)。流动比率、速动比率、现金比率是同一个问题的三种严格程度:把变现最慢的东西一层层剥掉。现金流量比率补上照片的缺点:一天的余额可以安排,一年的现金流很难安排。
两边怎么看
分录
长期借款到了最后一年,要重分类到“一年内到期的非流动负债”(第 37 章)。
审计
林舒会看年底前后有没有异常的大额还款、借款,看比率是不是被摆出来的(第 91 章)。
法律
借款合同里常有财务比率的约定,跌破了银行可以提前收回(第 37 章)。
分析师
照片和录像一起看。照片好、录像差,先问现金是借来的还是挣来的。
3 长期偿债:借了多少,利息付不付得起
问题 一张转债,三种算法
27.9% 资产负债率,2025 年末
37.9% 资产负债率,2026 年 9 月末
18.1 倍 利息保障倍数,2025 年
10.9 倍 利息保障倍数,2026 年前三季度
发了转债以后:负债多了一截,付利息的能力弱了一截。
何嘉朗的基金拿着清和转债。对他来说,长期偿债能力不是一个考试题目,是他的钱。2025 年底,清和的资产负债率 27.9%;九个月后是 37.9%。中间多出来的,主要是那张 12.00 亿元 的转债。
怎么运作 存量看结构,流量看付息存量的比率看资产负债表的结构:
资产负债率 = 负债 ÷ 资产。每一块钱资产里,有多少是借来的。产权比率 = 负债 ÷ 股东权益。借来的钱是自己钱的几倍。权益乘数 = 资产 ÷ 股东权益 = 1 ÷ (1 − 资产负债率)。三个比率说的是同一件事,只是换了个说法:知道一个,就能推出另外两个。长期资本负债率 = 非流动负债 ÷ (非流动负债 + 股东权益)。只看长期的资金来源里,借的占多少。
流量的比率看付不付得起利息:
利息保障倍数 = 息税前利润 ÷ 利息费用。挣的钱是利息的几倍。
现金流量利息保障倍数 = 经营现金流 ÷ 利息费用。把利润换成现金,问同一个问题。
现金流量与负债比率 = 经营现金流 ÷ 负债总额。用一年挣来的现金,能还掉全部负债的几成。
息税前利润 (EBIT):利润总额加上利息费用,也就是还没付利息、还没交税时的利润。
清和 2025 年:息税前利润 4.75 亿元,利息费用 0.26 亿元,利息保障倍数 18.1 倍;现金流量利息保障倍数 19.7 倍。长期资本负债率 8.8%,到 9 月底翻了一倍多,是 19.0%:转债是 6 年期的,全在非流动负债里。现金流量与负债比率,2025 年 30.3%,截至 9 月的 12 个月 16.7%。2026 年前三季度,利息保障倍数掉到 10.9 倍;截至 9 月的 12 个月,利息保障倍数 12.2 倍,现金流量利息保障倍数 9.9 倍。两个都掉了一大截:分子没怎么长,分母多了一张转债的利息。
清和发转债那年,票面利率只有千分之几(第 37 章),可利润表上的利息费用涨了一大截。为什么?
想好了,看答案
中国准则把转债拆成两半:负债和权益。负债那一半按市场利率记利息(发行时是 4.0%,加上发行费用,实际利率还要高一点),远高于票面利率;票面上没付出去的那部分,每年加回负债的账面价值(第 37 章)。所以清和的利息费用按市场利率记,现金只按票面的千分之几付。利息保障倍数用的是会计上的利息,对债权人来说偏保守;现金付出去的利息少得多。
例一 转债按账面,按面值,还是按股票清和 9 月底的资产负债表上,转债记了两处:“应付债券”11.09 亿元,“其他权益工具”0.87 亿元。面值是 12.00 亿元。资产负债率随算法变:
照报表 :37.9%。负债里是转债的负债成分。全部当债 :转债到期如果不转股,清和要按面值还钱。把应付债券换成面值、把权益那部分拿掉,资产负债率是 39.1%。全部当股 :如果持有人都转了股,这笔债就没了,资产负债率是 24.0%,比 2025 年底还低。
转股价格是 31.79 元,2027年1月21日的股价 31.24 元,就在它附近(第 37 章、第 117 章)。何嘉朗是债权人,他用“全部当债”那个数:股价跌下去,没人转股,钱要还。
例二 会计上的利息,和付出去的利息利息保障倍数的分母是利润表上的利息费用。2026 年前三季度它是 0.44 亿元,可清和真正要付现金的利息没有这么多。何嘉朗用附注里的借款利率估:银行借款 8.57 亿元,九个月的利息约 0.19 亿元;转债第一年的票面利率 0.3%,从发行日到 9 月底应计 0.02 亿元。两项合起来 0.21 亿元。剩下的 0.23 亿元,是转债的负债成分按市场利率“长回”面值的那部分(第 37 章),记了费用,一分现金也没付。
按要付现金的利息算,利息保障倍数是 22.5 倍,比报表口径的 10.9 倍 高一倍多。哪个对?看你问什么。问“今年付不付得起利息”,用现金口径;问“这家公司借的钱贵不贵”,用会计口径,因为转债的低票面利率是拿转股权换来的,持有人放弃的利息,迟早以股权稀释的形式付回来(第 53 章)。
例三 少数股东和母公司股东2026 年 7 月起,港湾并表,资产负债表上多了一行少数股东权益 1.81 亿元。算权益乘数时,分母用全部股东权益,是 1.61;只用归属于母公司股东的权益,是 1.67。
哪个对?看你问的是谁的杠杆。资产里包括了港湾 100% 的资产,其中 30% 是区伟文的,所以分母配全部股东权益,口径一致。杜邦分析里用归母净利润算净资产收益率时,分母要换成归母权益,那时资产里多出来的少数股东那部分,就会让权益乘数显得大一点(第 6 节)。
难点
租赁。 清和 2025 年和 2026 年 9 月底都没有使用权资产。一份已经签了、还没起租的租约,起租那天租赁负债才上表(第 34、36 章),资产负债率跟着变,生意却没变。附注里的租赁承诺会提前告诉你。和没有租赁的年份比,先把它拿出来。利息资本化。 借钱建厂,建设期的利息记进在建工程,不进利润表(第 32 章)。利息保障倍数的分母只算利润表上的利息,会显得付息能力更强。严格的算法把资本化的利息加回分母。押出去的资产。 清和的新厂区抵押给了银行(第 11 章)。出事的时候,押给银行的资产先还银行,剩下的才轮到转债持有人。何嘉朗从附注里把“押出去的”和“干净的”资产分开,算他自己能指望的那部分。国际准则和美国准则的转债。 国际准则也拆;美国准则现在一般不拆,整张按负债记(第 37 章、第 55 章第 6 节)。同一张转债,资产负债率和利息费用在两套准则下不一样。
为什么这样设计
股东和债权人分享同一份资产,杠杆越高,股东的回报越大,债权人的风险也越大。存量比率看的是安全垫有多厚:资产跌多少,债权人才会亏。流量比率看的是每年的现金够不够付利息:公司很少因为资产不够而倒,常常因为现金接不上而倒。
两边怎么看
分录
转债拆成负债和权益两半,负债按实际利率计息(第 37 章)。
税务
利息的税前扣除按实际支付和税法的规定,和会计上按实际利率记的利息不一样,差额是暂时性差异(第 43 章第 3 节)。
审计
借款合同的比率条款,审计师要核对年底有没有违约;违约了,长期借款要重分类到流动负债(第 37 章)。
法律
转债的持有人会议、提前赎回、回售条款写在募集说明书里(第 37 章)。
分析师
债权人用“全部当债”的口径,股东看稀释,两个口径各有用处。
4 营运能力:钱在路上走了多少天
问题 收入涨了一成,应收和存货涨得更快
显示代码
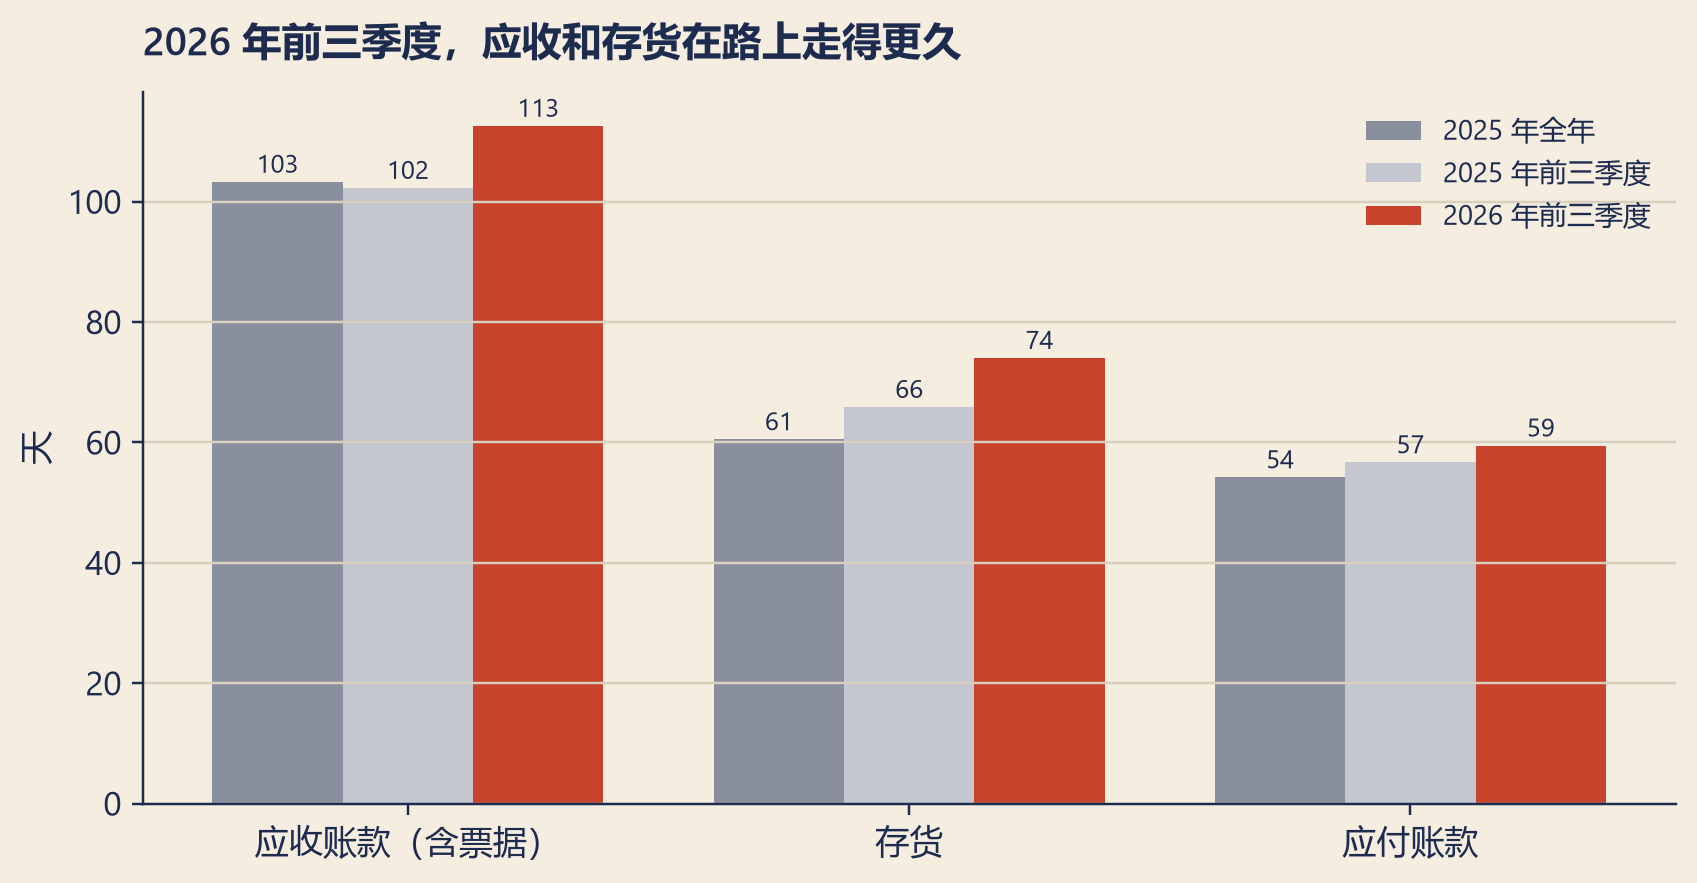
assert e9b["dson" ] > e9a["dson" ] and e9b["dio" ] > e9a["dio" ]= ["应收账款(含票据)" , "存货" , "应付账款" ]= ["dson" , "dio" , "dpo" ]= bk.figure(7.6 , 3.9 )= 0.26 for i, (lab, e, col) in enumerate ((("2025 年全年" , e25, bk.CONTEXT), ("2025 年前三季度" , e9a, "#c4c7d0" ),"2026 年前三季度" , e9b, bk.OUTSIDE))):= [j + (i - 1 ) * w for j in range (3 )]for k in keys], width= w, color= col, label= lab)for x, k in zip (xs, keys):+ 1.5 , f" { e[k]:.0f} " , ha= "center" , fontsize= 8.5 )range (3 ), cats)"天" )"2026 年前三季度,应收和存货在路上走得更久" )= "upper right" , fontsize= 9 )
前三季度收入涨了 12.4%。同一段时间,应收票据多了 1.73 亿元,存货多了 2.80 亿元。收入和营运资本本该一起长;长得比收入快的那部分,是钱压在了路上。
怎么运作 周转率和周转天数周转率 = 一年的流量 ÷ 平均余额:应收账款周转率 = 营业收入 ÷ 平均应收账款;存货周转率 = 营业成本 ÷ 平均存货;应付账款周转率 = 营业成本 ÷ 平均应付账款。周转天数 = 一年的天数 ÷ 周转率。
周转天数 :一块钱从进入这个余额到离开,平均要多少天。应收账款周转天数就是从开票到收钱的平均天数。
把三个天数串起来:
现金周转期 = 应收账款周转天数 + 存货周转天数 − 应付账款周转天数
钱从付给供应商,到从客户那里收回来,中间隔了多少天。隔得越久,生意越需要自己垫钱。
最后一个是总资产周转率 = 营业收入 ÷ 平均总资产:每一块钱资产一年带来多少收入。它下面还有三个:流动资产周转率 、非流动资产周转率 和营运资本周转率 ,分母各换成平均流动资产、平均非流动资产和平均营运资本。
清和 2025 年,流动资产周转 1.46 次,非流动资产周转 1.83 次,营运资本周转 2.34 次,总资产周转 0.81 次。
流动资产周转率加非流动资产周转率,等于总资产周转率吗?
想好了,看答案
不等于,周转率不能相加。能相加的是天数:流动资产周转天数 250 天 + 非流动资产周转天数 199 天 = 总资产周转天数 449 天。所以分析总资产周转率为什么变了,要换成天数来拆:是哪一类资产多压了几天。原理拆解第 4 条有推导。
还有一个常和现金周转期一起出现的概念:营业周期 = 应收账款周转天数 + 存货周转天数,从买进原材料到收回货款的时间,不扣应付。清和 2025 年是 149 天。流动资产和流动负债的划分,用的也是“一年或一个营业周期”(第 25 章第 1 节)。
例一 2025 年全年清和 2025 年,应收账款周转天数 88 天,把应收票据也算进去是 103 天;存货 61 天,应付账款 54 天;现金周转期(含票据)110 天。总资产周转率 0.81 次。
为什么要把票据算进去?清和的客户有不少用银行承兑汇票付款:开票以后,应收账款减少,应收票据增加,钱还没到手。只看应收账款,回款好像很快;算上票据,才是钱真正到账的速度。这是 A 股公司特有的一个口径问题,第 26 章第 12 节讲 12 月的收入时用过同一个办法。
例二 九个月怎么比一年:年化,还是同期比
2026 年前三季度的营业收入是 39.05 亿元。何嘉朗要算应收账款周转天数,分子该用多少?
想好了,看答案
有两种做法,各有毛病。一是年化:乘 365/273,得 52.21 亿元,配上期初期末的平均余额。二是直接用 273 天:周转天数 = 273 ÷ (前三季度收入 ÷ 平均余额)。两种算出的天数一样。真正的毛病在季节:清和第四季度的收入一向最多,2025 年第四季度占全年的 27.6%,9 月底的余额又不是全年平均。所以最干净的比法,是和上一年的前三季度比。
同期比:
和上一年同期比,季节的影响消掉了。2026 年前三季度,应收(含票据)多压了 10 天,存货多压了 8 天,应付只多了 3 天:清和付供应商没有慢多少,收客户的钱和卖货都慢了。现金周转期拉长了 16 天。光看应收账款,只慢了 2 天;慢下来的大部分,在应收票据里。
难点
平均余额还是期末余额。 平均余额配一年的流量,口径对;期末余额更反映最新的情况。快速增长的公司,期末余额会让天数显得更长。两种都可以,要写明,前后一致。增值税。 应收账款里含增值税,收入不含。严格的算法把收入乘上 1 加税率再除(第 26 章第 12 节)。清和卖的是货,2025 年适用 13% 的税率;把收入换成含税口径,2025 年的应收账款周转天数从 88 天 变成 78 天。比趋势时影响不大,因为两年都含着同样的税;和不含税的同行(比如美国公司)比时,要先统一。余额比收入长得快。 另一个简单的检查:9 月底的应收账款比一年前多了 18.2%,加上票据多了 28.3%,而前三季度收入只涨了 12.4%。应收比收入长得快,周转天数一定变长,这只是同一件事的另一种说法;它的好处是不用管年化。并购。 9 月底的余额包括港湾全部的应收和存货,而收入只有它一个季度的。余额多算了,收入少算了,天数被拉长。三季报没有拆开港湾的余额,年报的购买日附注会有(第 45 章)。何嘉朗暂时只能记下:天数变长,有一部分是并表的口径,不是回款变慢。一个平均数藏起来的东西。 周转天数是全部客户的平均。三家客户的账期变长了,在平均数里可能只是几天。第 26 章第 12 节从外面看 12 月收入占比、第 57 章用快报减三季报,都是在找平均数里藏着的那一块。
为什么这样设计
利润表按权责发生制记收入,现金要等账期走完才到(第 26 章)。周转天数量的就是这段路有多长。路变长,要么是客户付得慢了,要么是货卖得慢了,要么是公司为了多卖给了更长的账期。三种原因对股东的意思完全不同,比率只会告诉你路变长了,原因要去附注、去客户、去行业里找。
两边怎么看
分录
客户用票据付款,借应收票据,贷应收账款(第 39 章)。
税务
开了增值税发票就要交销项税,不管钱收没收到(第 26 章第 10 节)。
审计
林舒把应收账款的账龄和期后回款对着看,函证余额(第 91 章)。
法律
票据到期不付,持票人可以向背书的前手追索,所以背书出去的票有时还不能出表(第 39 章第 5 节)。
分析师
天数变长时,先排除季节和并表,剩下的才是真的慢了。
5 盈利能力和市价:挣了多少,市场付多少
问题 预告出来,股价没怎么动下午三点,A 股收盘。预告说利润涨 40% 到 50%,清和的股价今天收在 31.24 元,比预告发出那天的收盘 31.90 元 还低一点。
利润涨了快一半,股价却没涨。你猜原因是什么?
想好了,看答案
至少三种可能:市场早就猜到了,股价已经涨过(预告前二十个交易日,收盘价在 27.44 元 到 31.03 元 之间);市场看懂了扣非只涨 20% 到 30%,一大块增长是一次性的;或者市场给清和的价钱本来就不按利润,而按“机器人概念”。市价比率帮你分辨这几种:先看清和按利润贵不贵,再看按别的口径贵不贵。
怎么运作 先看挣多少,再看市场付多少盈利能力的比率,分子都是利润,分母是收入或者投入的钱:
毛利率 = (营业收入 − 营业成本) ÷ 营业收入。产品本身赚多少。净利率 = 净利润 ÷ 营业收入。所有费用、税以后剩多少。总资产净利率 (ROA)= 净利润 ÷ 平均总资产。净资产收益率 (ROE)= 归母净利润 ÷ 平均归母权益。股东的每一块钱,一年挣多少。
市价比率把股价放进来:
市盈率 (P/E)= 每股市价 ÷ 每股收益。市净率 (P/B)= 每股市价 ÷ 每股净资产。市销率 (P/S)= 市值 ÷ 营业收入。股息率 = 每股股利 ÷ 每股市价。企业价值倍数 (EV/EBITDA)= (市值 + 净债务 + 少数股东权益) ÷ 息税折旧摊销前利润。
企业价值 (EV):股东和债权人一起拥有的经营业务值多少;EBITDA :息税前利润再加回折旧和摊销。
前四个比率可以对着报表算,后五个要等市场开盘。
例一 2025 年,和分部的毛利率清和 2025 年:毛利率 23.9%,净利率 8.8%,总资产净利率 7.1%,净资产收益率 9.90%(按期初期末平均归母权益)。年报“主要会计数据”里有一行“加权平均净资产收益率”,印的是 9.90%。
这一行的名字来自证监会的规则:“列示按加权平均法计算的净资产收益率”(《公开发行证券的公司信息披露编报规则第9号——净资产收益率和每股收益的计算及披露》(2010年修订)第三条)。加权的意思是:期初的净资产算满整期,当期挣的利润算一半,期中分出去的红利、发进来的权益,按在账上待了几个月加权(《公开发行证券的公司信息披露编报规则第9号——净资产收益率和每股收益的计算及披露》(2010年修订)第四条,公式在原理拆解里)。合并报表下,分母“不包括少数股东权益金额”(《公开发行证券的公司信息披露编报规则第9号——净资产收益率和每股收益的计算及披露》(2010年修订)第三条)。规则还要求公开文件的正文“正文应包括这些指标的计算过程”(《公开发行证券的公司信息披露编报规则第9号——净资产收益率和每股收益的计算及披露》(2010年修订)第十条),所以外人能自己核对。
何嘉朗核对了一遍。2025 年他按期初期末简单平均算出 9.90%,和印的一样;按规则重算要知道 2025 年那次分红是哪个月减的净资产,手边的文件里没有。分红在年中时,两种算法几乎一样(原理拆解第 3 条有示例)。
三季报能算。前三季度,净资产的变化有三样看得见:3 月发转债,权益成分 0.87 亿元 进了“其他权益工具”;6 月除息,分出去 1.26 亿元;还有当期利润。按规则,转债的权益成分从 4 月起算,占 9 个月里的 6 个;分红从 7 月起减,占 3 个;利润算一半。算出来是 8.92%。
8.99% 三季报印的“加权平均净资产收益率”
8.99% 期初期末简单平均
8.92% 按第 9 号规则的权重重算
2026 年前三季度:同一个分子,三个分母。印出来的那个数,和简单平均一样。
三季报印的是 8.99%,和简单平均 8.99% 一样,比按规则算的高了 0.07 个百分点。差在权重:简单平均把 9 月底的余额和年初各算一半,3 月进来的权益只算了一半,6 月分出去的红利也减了一半;规则让前者算 6/9、后者只减 3/9,分母更大,比率就更低。数差得不多,教训是一样的:一行数的名字说它是怎么算的,不等于它真是那么算的。读公式,比读名字可靠。
这个数不只是给人看的。主板上市公司公开增发,要求“最近三个会计年度加权平均净资产收益率平均不低于百分之六”,而且“净利润以扣除非经常性损益前后孰低者为计算依据”(《上市公司证券发行注册管理办法》(2025年修正)第十三条第一款第(四)项)。一次性的收益能把净资产收益率抬过线,规则就要求用扣非前后低的那个。
分部的毛利率在半年报里:
半年报附注 分部信息:2026 年上半年和上年同期
分部
收入 2025H1
收入 2026H1
毛利率 2025H1
毛利率 2026H1
机器人关节
4.48 亿元
6.94 亿元
28.7%
28.8%
汽车热管理
11.32 亿元
10.64 亿元
20.0%
20.0%
医疗
6.96 亿元
7.10 亿元
27.0%
27.1%
机器人关节的收入涨了 55%,毛利率几乎没动;汽车热管理的收入在缩。整个公司的上半年毛利率从 23.85% 升到 24.52%。
公司的毛利率是三个分部毛利率按收入加权的平均数,又是一个能用因素分析拆的乘积。先换权重(各分部的收入占比),毛利率不动:结构的影响 0.61 个百分点;再换各分部自己的毛利率:毛利率本身的影响 0.07 个百分点。毛利率升了,几乎全是结构:毛利率高的机器人关节占比变大,毛利率低的汽车水泵占比变小。没有哪一块产品自己变得更赚钱。这对预测很要紧:结构的影响会随着机器人关节继续长而继续,前提是机器人关节的毛利率守得住(第 116 章)。
例二 2027年1月21日的市价比率
44.6 倍 按 2025 年每股收益的市盈率
35.0 倍 按截至 9 月的 12 个月
29.8—31.9 倍 按预告区间隐含的 2026 年每股收益
2027年1月21日收盘 31.24 元:同一个股价,三个市盈率。
市盈率 :股价 31.24 元。按 2025 年的每股收益 0.7000 元,是 44.6 倍;按截至 9 月的 12 个月,每股收益 0.8932 元,是 35.0 倍;按预告区间,2026 年每股收益在 0.9800 元 到 1.0500 元 之间,市盈率在 29.8 倍 到 31.9 倍 之间。市净率 :9 月底每股归母净资产 7.95 元,市净率 3.9 倍。市销率 :市值 187.44 亿元,截至 9 月的 12 个月收入 52.29 亿元,市销率 3.6 倍。股息率 :2025 年度每股派 0.21 元(2026 年 6 月的权益分派公告),股息率 0.67%。企业价值倍数 :清和 9 月底的现金比借款多,净债务是负的 5.64 亿元。企业价值 = 市值 + 净债务 + 少数股东权益 = 183.61 亿元。2025 年的息税折旧摊销前利润 7.83 亿元(息税前利润加上年报附注里的折旧和摊销),企业价值倍数 23.5 倍。三季报不披露折旧摊销,所以何嘉朗没法算截至 9 月的数。这个倍数把两个日子混在了一起:企业价值里有港湾的全部(它的现金在净债务里,30% 的少数股东权益加在后面),2025 年的 EBITDA 里却没有港湾,只有它 30% 的利润作为联营企业的投资收益 0.20 亿元。按收购公告里港湾 2025 年的净利润 0.68 亿元 粗估,分母至少少了 0.48 亿元,补上以后倍数至多 22.1 倍。分子里的转债按负债成分的账面价算;何嘉朗做债权人看的时候用面值,企业价值是 184.52 亿元。
预告里还有一组数:扣非净利润 4.92 亿元到 5.33 亿元。按它算,每股 0.8196 元 到 0.8879 元,市盈率 35.2 倍 到 38.1 倍,比按归母净利润算的高出一截。一次性的收益明年不会再来,市场付钱买的是会重复的那部分利润。扣非是不是就等于会重复的利润,是下一章的事。
难点
基本和稀释。 清和有转债和期权。到三季报为止,只有转债要考虑,它是反稀释的:转债每多换一股带来的收益,比基本每股收益还高;期权 10 月才授出,9 月 30 日还不存在,前三季度根本算不进去。所以前三季度稀释每股收益等于基本每股收益,都是 0.6867 元(第 53 章)。利润再涨、或者股价涨过行权价,它们才会开始稀释。一次性收益在净资产收益率里。 2026 年前三季度的净资产收益率,有一大块来自港湾的重估利得(三栏框)。市盈率里的“概念”。 清和的市盈率比汽车零部件同行高得多,接近机器人公司。市场按机器人关节给价,可它一半多的收入还是汽车水泵。这个溢价值不值,第 116、117 章算。企业价值倍数的口径。 分子包括少数股东权益,分母的 EBITDA 就要包括子公司 100% 的利润;联营企业的投资收益不该在 EBITDA 里,它的价值就要从分子里减掉。口径对不上,倍数就是错的。9 月底清和已经没有联营企业了(港湾成了子公司),可 2025 年的 EBITDA 里还含着港湾那份联营收益(例二)。
为什么这样设计
盈利比率问的是公司挣了多少,市价比率问的是市场肯为它付多少。两组放在一起,才能回答“贵不贵”:高市盈率可以是因为市场预期高增长,也可以只是因为今年的利润低得反常。比率是捷径,捷径后面是现金流折现(第 116 章)。
两边怎么看
分录
每股收益的分母按加权平均股数算(第 53 章)。
税务
同一笔股息,个人、境内企业和境外基金拿到手的税后金额不一样,股息率要按自己的税后算(第三部分)。
审计
公开的净资产收益率和每股收益如果引自审计过的财务报告,“注册会计师应检查这些指标计算的准确性”(《公开发行证券的公司信息披露编报规则第9号——净资产收益率和每股收益的计算及披露》(2010年修订)第十一条;第 98 章)。
法律
再融资看加权平均净资产收益率,扣非前后取低的。
分析师
同一个股价,换个分母,市盈率能差一半。先说清楚用的是哪个利润。
6 杜邦分析:净资产收益率是一个乘积
问题 净资产收益率涨了,是谁涨的
9.90% 净资产收益率,2025 年
11.85% 截至 2026 年 9 月的 12 个月
9.76% 同期,拿掉非经常性损益
按平均归母权益算:报出来的涨了,拿掉一次性的反而跌了。
截至 2026 年 9 月的 12 个月,清和的净资产收益率比 2025 年高了 1.95 个百分点。把非经常性损益拿掉,反而低了。何嘉朗想知道:涨上去的那部分来自哪里,跌下去的那部分又来自哪里。
怎么运作 一个恒等式,三个因素\[
\frac{净利润}{股东权益} = \frac{净利润}{营业收入} \times \frac{营业收入}{总资产} \times \frac{总资产}{股东权益}
\]
净资产收益率 = 净利率 × 总资产周转率 × 权益乘数。右边约掉以后就是左边,所以它是恒等式,怎么算都对得上。三个因素各对应一类比率:赚得厚不厚(盈利),转得快不快(营运),借得多不多(杠杆)。这就是杜邦分析 (DuPont analysis),因杜邦公司早年的内部管理报表而得名。
净资产收益率 9.90% 净利率 8.75% × 总资产周转率 0.8121 × 权益乘数 1.3935 税负 0.9364 利息负担 0.9447 息税前利润率 9.89% 营业收入 ÷ 平均总资产 平均总资产 ÷ 平均归母权益 净利润÷利润总额 × 利润总额÷息税前利润 × 息税前利润÷收入
何嘉朗在白板上画的树:清和 2025 年。下面一层把净利率再拆成三块,就是五因素的杜邦分析。
净利率还能再拆。净利润 = 息税前利润 × (利润总额 ÷ 息税前利润) × (净利润 ÷ 利润总额),三块分别是经营赚的、利息拿走后剩的、税拿走后剩的。这就是五因素杜邦 :
净资产收益率 = 税负 × 利息负担 × 息税前利润率 × 总资产周转率 × 权益乘数
税负 :净利润 ÷ 利润总额,越高说明税拿走得越少;利息负担 :利润总额 ÷ 息税前利润,越高说明利息拿走得越少。两个名字都叫“负担”,数却是越大越轻。
例一 2024 年到 2025 年,连环替代2024 年净资产收益率 9.36%,2025 年 9.90%,涨了 0.54 个百分点。三个因素:
按“净利率、周转率、权益乘数”的顺序替代:净利率贡献 0.38 个百分点,周转率 0.46 个百分点,权益乘数 −0.30 个百分点。最大的一块不是利润率,是周转:2025 年收入涨了 9.1%,平均总资产只涨了 4.2%,同样的资产转出了更多的收入。杠杆略降,拖了一点后腿:利润留在公司里,权益长得比负债快。
换成“权益乘数、周转率、净利率”的顺序,三个因素谁大谁小的排名会变吗?
想好了,看答案
不会,只是每一块的大小变了:权益乘数 −0.27 个百分点,周转率 0.43 个百分点,净利率 0.39 个百分点。排在后面的因素,乘的是前面因素的新值。权益乘数降了,所以周转率排在它后面时,乘的是一个更小的乘数,贡献从 0.46 个百分点 缩到 0.43 个百分点。这一次排名没变;几个因素的贡献差不多大时,换个顺序,排名也可能变。所以顺序要事先定好,写在分析里。
例二 截至 2026 年 9 月的 12 个月,五因素五个因素各有各的故事:
息税前利润率 涨了。可这里面有重估利得和老厂区的处置收益,它们都进了营业利润(中国报表的营业利润包括投资收益和资产处置收益,三套准则表)。利息负担 变重了:转债的利息按实际利率记,截至 9 月的 12 个月,利息费用比 2025 年全年多了 0.24 亿元。税负 变轻了:重估利得不交税(第 43 章第 2 节),所以净利润占利润总额的比例变大。总资产周转率 掉了:转债的钱放在账上,港湾的资产整个并进来,收入只多了一个季度。权益乘数 涨了:还是转债。
截至 9 月的 12 个月,还有一个 2025 年没有的因素:少数股东分走了港湾 30% 的利润,归母净利润 ÷ 净利润是 0.9915。六个数乘起来,正好是 11.85%。
把非经常性损益拿掉,净资产收益率是 9.76%,比 2025 年还低。拿掉以后再拆一次(顺序同上:净利率、周转率、权益乘数):扣非的净利率是 8.44%,和 2025 年的 8.75% 比,贡献 −0.35 个百分点;周转变慢,贡献 −0.73 个百分点;权益乘数变大,贡献 0.94 个百分点。转债带来的杠杆在撑着净资产收益率,周转在往下拉。一次性的收益抬高了利润率、压低了税负,扣掉以后,股东的钱挣得比一年前还少一点。周转变慢,利息变重,是这一年真实发生的事。
难点
分子和分母要对齐。 分子用归母净利润,分母就用归母权益;总资产里包括少数股东那份,权益乘数用归母权益,会显得大一点。2025 年清和没有少数股东,这个问题不存在;2026 年起要处理。权益乘数里的转债。 转债的负债成分让权益乘数变大,净资产收益率变高。这是借钱带来的,不是经营改善。股东拿到这个更高的回报,也承担了更大的风险。净利率里的一次性收益。 杜邦分析只拆恒等式,不问利润的质量。一次性的收益进了净利率,杜邦分析就会说“赚得更厚了”。第 55 章拆利润的质量。传统杜邦的三处毛病。 一是总资产里混着金融资产:清和 9 月底账上的转债募集款,也算进了“经营用的资产”,周转率被它拉低。二是净利润里混着利息:分子已经扣了借钱的成本,分母却是全部资产,资产的回报和借钱的成本搅在一起。三是权益乘数里的负债包括应付账款这类不付利息的经营负债:供应商给的账期也被算成“杠杆”。清和的权益乘数从 2025 年的 1.3935 涨到 1.5414,一部分是转债,一部分是港湾并表带进来的应付款,后一部分不是借钱。改进的杜邦。 把经营和融资分开,用净经营资产代替总资产,能把“经营挣的”和“借钱撬动的”分得更干净,那是第 56 章的管理用财务报表。会计研究也问过杜邦的几个因素对预测有没有用:Soliman(2008)在《会计评论》(The Accounting Review)上的论文专门研究了市场参与者怎样使用杜邦分析。
为什么这样设计
净资产收益率是股东最关心的一个数,可它是三件事的乘积:经营、营运、杠杆。同一个 10%,可以是高利润率配低周转(奢侈品),也可以是低利润率配高周转(超市),也可以是平平的经营配高杠杆(银行)。三条路的风险完全不同。杜邦分析把一个数拆回三条路,再用连环替代问是哪条路在变。
两边怎么看
分录
杜邦分析不产生分录;它拆的每一项,背后都是一类业务的分录。
税务
税负那一项,就是有效税率的另一面:1 − 有效税率 = 税负(第 43 章第 6 节)。
审计
净资产收益率常被写进管理层的考核和股权激励的行权条件(第 41 章)。指标挂着奖金,审计师就会对靠近门槛的判断多一份小心(第 83 章起的审计部分讲舞弊风险)。
法律
再融资的门槛用加权平均净资产收益率,扣非前后取低(第 5 节)。
分析师
先拆,再问哪一块会持续。经营的那块会,杠杆的那块要付利息,一次性的那块不会。
三栏框:港湾原来那 30% 的重估利得,从外面看
分录 :清和 2026 年 7 月 1 日拿到港湾的控制权,原来持有的那 30% 按公允价值重新计量,差额记进投资收益(《企业会计准则第33号——合并财务报表》(2014年修订)第四十八条,第 45 章第 6 节)。三季报的利润表上,投资收益 0.71 亿元,其中对联营企业的投资收益只有 0.11 亿元;差的那 0.60 亿元,就是重估利得。
税务 :这笔利得不交税。三季报非经常性损益表里,所得税影响额 0.0565 亿元,正好是老厂区处置收益和政府补助按 15% 算的税,重估利得那一行没有分到税(第 43 章第 2 节讲为什么)。
分析师 :前三季度的净资产收益率,按平均归母权益是 8.99%(三季报印的 8.99% 也是这个简单平均;按第 9 号规则是 8.92%,第 5 节)。拿掉这一笔,是 7.68%。一笔没有现金、明年不会再来的利得,让净资产收益率多了 1.31 个百分点。何嘉朗把它从核心利润里拿掉,下一章(第 55 章)把它放进非经常性损益的表里看。
这笔利得进了杜邦分析的哪几个因素?
想好了,看答案
净利率(分子多了利得),税负(利得不交税,净利润占利润总额的比例变大)。周转率和权益乘数也动了一点:利得让留存收益变多,权益变大,权益乘数略小;但这是二阶的。主要的两处,是净利率和税负(第 6 节例二)。
三套准则:不是准则不同,是列报不同
清和和一家按国际准则编报表的香港同行,生意一模一样,利润一分不差。两家的营业利润率、经营现金流会一样吗?
想好了,看答案
不一定。准则的确认和计量在这几处基本一致,可列报不同:哪一行算进营业利润,利息放在现金流量表的哪一段,票据放在资产负债表的哪一行。比率的分子分母一变,数就不一样了。
营业利润里有什么
现行格式:其他收益、投资收益、资产处置收益都在营业利润里(《财政部关于修订印发2019年度一般企业财务报表格式的通知》附件2;第 25 章第 2 节)。2026 年修订的列报准则另设“经营利润”(《企业会计准则第30号——财务报表列报》(财会〔2026〕11号)第三十五条);清和这样的境内上市公司,“其他境内上市企业,自2029年1月1日起执行”
IFRS 18 把收益和费用分进五个类别(IFRS 18 para. 47),2027年1月1日起生效,经营利润是必列的小计;联营企业的收益归投资类别
没有规定必须列的营业利润小计
支付的利息
筹资活动(《企业会计准则第31号——现金流量表》第十五条第(五)项)
IFRS 18 修订以后,一般企业放筹资活动(IAS 7 para. 34A);修订前可以选经营或筹资
经营活动
收到的票据
以公允价值计量的票据单列“应收款项融资”(《财政部关于修订印发2019年度一般企业财务报表格式的通知》附件2;第 39 章)
没有这一行,按金融资产的分类列报
没有这一行
开发支出
五个条件都满足的资本化(《企业会计准则第6号——无形资产》第九条;第 31 章)
六个条件,基本一致(IAS 38 para. 57)
一般费用化;Novanta 的年报写的是“expensed as incurred”(Novanta Inc. 2025年年报所附Form 10-K(SEC文号001-35083,EDGAR accession 0001193125-26-064230)第60页,附注2)
¹ 美国准则一栏只写结论,不标段落号;相应的登记条目还没有核实。
处置收益、补助、投资收益算不算营业利润
营业利润率、息税前利润率、利息保障倍数
利息付现放经营还是筹资
经营现金流、现金流量比率、现金流量利息保障倍数
票据单列“应收款项融资”
速动比率、应收账款周转天数(含不含这一行)
开发支出资本化还是费用化
净利率、总资产周转率、净资产收益率,三个一起动
四行里,前三行只是挪位置:利润、现金的总数不变,某个比率的分子或分母变了。第四行会改变利润本身,分析师跨准则比较时要自己调(第 55 章第 6 节)。
1. 连环替代为什么依赖顺序。 设 \(N = R \times m\) 。从 \((R_0, m_0)\) 到 \((R_1, m_1)\) :
\[
N_1 - N_0 = \underbrace{\Delta R \cdot m_0}_{收入先换} + \underbrace{R_1 \cdot \Delta m}_{净利率后换} = \underbrace{R_0 \cdot \Delta m}_{净利率先换} + \underbrace{\Delta R \cdot m_1}_{收入后换}
\]
两种分法的差,在交叉项 \(\Delta R \cdot \Delta m\) :它分给排在后面的那个因素。沙普利分解取两种顺序的平均,交叉项一家一半:
\[
收入的影响 = \Delta R \cdot \frac{m_0 + m_1}{2}, \qquad 净利率的影响 = \Delta m \cdot \frac{R_0 + R_1}{2}
\]
\(k\) 个因素时有 \(k!\) 种顺序,沙普利分解对它们取平均。三个因素的杜邦分析有 6 种顺序。
2. 杜邦恒等式。
\[
ROE = \frac{NI}{E} = \frac{NI}{EBT}\cdot\frac{EBT}{EBIT}\cdot\frac{EBIT}{S}\cdot\frac{S}{A}\cdot\frac{A}{E}
\]
用平均余额时,\(A\) 、\(E\) 都取期初期末的平均,恒等式照样成立。有少数股东时,再乘一个 \(NI_{母}/NI\) ,分母换成归母权益。
3. 加权平均净资产收益率(第 9 号规则(2010年修订)第四条)。
\[
\frac{P_0}{E_0 + \frac{NP}{2} + \frac{E_i M_i}{M_0} - \frac{E_j M_j}{M_0} \pm \frac{E_k M_k}{M_0}}
\]
规则原文开头是“加权平均净资产收益率=P0/(E0+NP÷2……”(《公开发行证券的公司信息披露编报规则第9号——净资产收益率和每股收益的计算及披露》(2010年修订)第四条)。\(E_i\) 、\(E_j\) 是新增、减少的净资产(发新股、现金分红),\(M_i\) 、\(M_j\) 是从增减的次月到期末的月数。示例:期初净资产 100,全年利润 12,6 月底分红 4(\(M_j = 6\) ),没有别的变化:分母 = 100 + 6 − 4 × 6/12 = 104,加权平均净资产收益率 = 12/104 = 11.54%。期初期末简单平均:(100 + 108)/2 = 104,结果相同。分红如果在 1 月底(\(M_j = 11\) ),分母 = 100 + 6 − 3.67 = 102.33,结果是 11.73%,和简单平均差了 0.19 个百分点。
4. 周转天数和年化。 期间 \(T\) 天,流量 \(S_T\) ,平均余额 \(\bar{B}\) :
\[
天数 = \frac{T}{S_T / \bar{B}} = \frac{\bar{B}}{S_T / T}
\]
即平均余额等于多少天的流量。年化(\(S_T \times 365/T\) ,再用 365 天)得出同一个天数。
天数可以相加,周转率不行:总资产 = 流动资产 + 非流动资产,所以
\[
\frac{\bar{A}}{S/365} = \frac{\bar{A}_{流动}}{S/365} + \frac{\bar{A}_{非流动}}{S/365}
\]
而周转率是天数的倒数,倒数之和不等于和的倒数。
# 2025 DuPont: each factor's contribution in percentage points, two orders print ({k: round (v * 100 , 3 ) for k, v in o1.items()}, {k: round (v * 100 , 3 ) for k, v in o2.items()})
{'npm': 0.38, 'at': 0.456, 'em': -0.298} {'em': -0.274, 'at': 0.425, 'npm': 0.386}
注会《财务成本管理》 式的题目给出一家公司两年的资产负债表和利润表,要求算出各类比率:短期偿债、长期偿债、营运能力、盈利能力和市价比率;或者给出两年的杜邦因素,要求用连环替代法按指定的顺序算出每个因素对净资产收益率的影响。周转率的分母用平均数还是期末数,题目会说明。
CFA 式 的题目,一级是三选一的单项选择题,二级是案例题组:一段材料后面跟几道三选一的题。本书的 CFA 式练习给出一笔交易或一种会计处理,问某个比率往哪个方向变(练习 4、5)。
“流动比率越高越好。” 清和 9 月底的流动比率比年初高,因为借来的长钱还放在账上。比率太高也可能说明钱闲着、存货积压。
“净资产收益率涨了,就是经营变好了。” 截至 9 月的 12 个月,清和的净资产收益率涨了 1.95 个百分点,拿掉一次性收益反而跌了。杜邦分析告诉你是哪个因素在动。
“季度数乘四就是全年。” 前三季度收入 39.05 亿元,除以三乘四是 52.07 亿元。可清和的第四季度一向最大,2025 年占全年的 27.6%。年化要考虑季节,最稳妥的是和上年同期比。
“比率越多,看得越清楚。” 几百个比率里,大多数在说同一件事。挑那几对本该一起动的,看哪一对没有动。
对账板
到这一章为止,板上已经拆下六块。何嘉朗在 1 月 21 日能从三季报里看见其中哪几块?
想好了,看答案
两块半:港湾的重估利得和老厂区的处置收益,在三季报的非经常性损益表里;资本化的开发支出,在资产负债表的“开发支出”一行(第 55 章算它的比例)。可转债的利息他看得见总数,看不见拆开的那部分;收购中介费混在管理费用里;成都的递延所得税资产 12 月 31 日才记。
利润增幅 :草稿上 45.0%(6.09 亿元对 4.20 亿元,未经审计);2027年1月20日的预告区间 40% 到 50%。已解释 :45 个百分点中的约 21.9 个,和第 49 章结束时一样:资本化的开发支出 +8.0、可转债利息 −7.2、成都的递延所得税资产 +6.1、重估利得 +14.3、收购中介费 −6.0、老厂区收益 +6.7(第 31、37、42、45、49 章)。这一章没有拆下新的一块。林舒这边 :(读者视角)她还在现场,12 月那批代管销售仍记在差异本上,询证函 2 月 15 日才发。何嘉朗这边 :预告的区间,扣非只涨 20% 到 30%。三季报里:利润涨了 39%,现金反而少了;应收票据和存货比收入长得快;转债让负债率升了一截、利息保障倍数掉了 40%;三季报印的“加权平均净资产收益率”是简单平均;净资产收益率涨的那部分,主要来自一次性收益和杠杆。未结问题 (本章的变化):新开一个:利润涨了、现金没涨,利润里有多少是现金,有多少明年还会来?第 55 章会回答。“12 月的收入”一题,何嘉朗从外面能估多少,第 57 章会回答。其余问题照旧,每个标着回答它的章,见第 23 章的对账板。
练习
练习 1 (注会式,第 2—5 节)。清和 2025 年年报的数据(万元):流动资产 348,875,流动负债 127,917,货币资金 128,119,应收票据 24,877,应收账款年初 110,126、年末 122,547,其他应收款 2,000,存货年初 55,723、年末 65,346,总资产年初 571,980、年末 610,180,负债合计 170,493,归母权益年初 408,651、年末 439,687(没有少数股东)。营业收入 480,000,营业成本 365,085,利润总额 44,855,利息费用 2,624,净利润 42,000,经营活动现金流量净额 51,615。
算出:流动比率、速动比率(含应收票据)、现金比率、现金流量比率(用年末流动负债)、资产负债率、产权比率、利息保障倍数、应收账款周转天数和存货周转天数(平均余额,一年 365 天)、毛利率、总资产净利率、净资产收益率(平均余额)。
流动比率 2.73;速动比率 2.17;现金比率 1.00;现金流量比率 0.40;资产负债率 27.94%;产权比率 0.39;利息保障倍数 = (44,855 + 2,624) ÷ 2,624 = 18.09 倍;应收账款周转天数 88.5 天;存货周转天数 60.5 天;毛利率 23.94%;总资产净利率 7.11%;净资产收益率 9.90%。
练习 2 (注会式,第 1、6 节)。清和的杜邦因素(按平均余额,四位小数):2024 年净利率 0.0841、总资产周转率 0.7758、权益乘数 1.4355;2025 年依次是 0.0875、0.8121、1.3935。
(1)算出两年的净资产收益率和变化。(2)按“净利率、总资产周转率、权益乘数”的顺序,用连环替代法算出每个因素的影响。(3)改按“权益乘数、总资产周转率、净利率”的顺序再算一遍。(4)两种顺序取平均,每个因素的影响各是多少?这个平均是不是沙普利分解?
(1)2024 年 9.366%,2025 年 9.902%,变化 0.536 个百分点。
(2)净利率 0.379,周转率 0.456,权益乘数 −0.298(个百分点),合计等于变化。
(3)权益乘数 −0.274,周转率 0.425,净利率 0.385。
(4)两种顺序的平均:净利率 0.382,周转率 0.441,权益乘数 −0.286。不是沙普利分解。三个因素有 6 种顺序,沙普利要把 6 种都算一遍再平均;两种相反的顺序只是其中两种,三个因素的结果都和沙普利不同。以净利率为例:两序平均 = Δ净利率 × (旧周转 × 旧乘数 + 新周转 × 新乘数) ÷ 2;沙普利 = Δ净利率 × (2 × 旧周转 × 旧乘数 + 2 × 新周转 × 新乘数 + 新周转 × 旧乘数 + 旧周转 × 新乘数) ÷ 6。按 6 种顺序算出的沙普利值,和两序平均放在一起(个百分点,五位小数):净利率 0.38179 对 0.38170,周转率 0.44051 对 0.44068,权益乘数 −0.28615 对 −0.28624。这一次差得很小,因为两年的因素都只动了一点,交叉项小;因素变化越大,两种做法差得越多。
练习 3 (注会式,第 6 节)。截至 2026 年 9 月的 12 个月(万元):净利润 54,048,其中归母 53,591;利润总额 56,942;息税前利润 62,015;营业收入 522,937。总资产 2025 年 9 月末 596,362、2026 年 9 月末 797,608;归母权益依次 427,253、477,080。做五因素杜邦分析(加上归母比例一项),验证乘积等于归母净利润 ÷ 平均归母权益。
税负 0.9492,利息负担 0.9182,息税前利润率 11.86%,总资产周转率 0.7503,权益乘数 1.5414,归母比例 0.9915。乘积 11.85%,等于 53,591 ÷ ((427,253 + 477,080) ÷ 2)。权益乘数用了总资产和归母权益,所以包括了少数股东那份资产;乘上归母比例,分子分母才对齐。
练习 4 (CFA 式,第 2、4 节)。示例:一家公司流动资产 200,流动负债 100,应收账款 60,一年收入 365。年底它把 30 的应收账款交给保理公司换成现金,保理公司保留追索权(客户不付,公司要赔)。按准则,这笔应收账款不终止确认,收到的钱记一笔短期借款。年底的流动比率和应收账款周转天数(按期末余额)会怎样?
A. 流动比率下降,周转天数不变 B. 流动比率上升,周转天数缩短 C. 两者都不变
A。应收账款还在表上,周转天数仍是 60 天;现金和借款各多 30,流动比率从 2.00 降到 1.77(比率大于 1 时,分子分母加同一个数,比率向 1 靠)。如果是不带追索权、风险转走了的保理,应收账款终止确认,周转天数才会缩短:那时公司的回款并没有变快,只是把应收卖掉了(第 39 章第 6 节)。
练习 5 (CFA 式,第 3 节)。示例:一家公司总资产 500,负债 200,息税前利润 60,利息费用 8。年初它把一栋厂房卖给租赁公司、马上租回,收到现金 100。这笔交易不满足销售的条件,厂房继续留在账上,收到的钱记为金融负债,按 5% 计息。和这笔交易发生前比,资产负债率和利息保障倍数会怎样?
A. 资产负债率上升,利息保障倍数下降 B. 资产负债率不变,利息保障倍数下降 C. 两者都不变,因为厂房还在
A。资产(现金)和负债各多 100:资产负债率从 40.0% 升到 50.0%;一年多付利息 5,利息保障倍数从 7.5 倍 降到 4.6 倍(第 36 章)。如果算作销售,厂房出表、换成使用权资产和租赁负债,两个比率的变化又不一样。
练习 6 (综合,难于考试,第 1—6 节)。何嘉朗下午要给梁思敏一张一页的仪表盘。他用三季报和 2025 年年报的数(万元):经营现金流 2025 年前三季度 33,541、2026 年前三季度 32,405、2025 年全年 51,615;2026 年 9 月末流动负债 186,038。息税前利润依次 33,416、47,952、47,479;利息费用依次 1,963、4,412、2,624。应收账款 2025 年末 122,547、2026 年 9 月末 132,467;应收票据依次 24,877、42,215。2026 年前三季度营业收入 390,497,归母净利润 41,201,非经常性损益合计 9,203;归母权益 2025 年末 439,687、2026 年 9 月末 477,080。9 月末负债合计 302,441、总资产 797,608,其中应付债券 110,876,转债面值 120,000。
(1)截至 9 月的 12 个月的现金流量比率和利息保障倍数。(2)前三季度应收账款(含票据)周转天数(按 273 天)。(3)前三季度的净资产收益率,和扣非的净资产收益率(平均余额,不年化)。(4)转债全部按面值算债的资产负债率。(5)把这些数放在一起,写出三个要问管理层的问题,每个问题说明是哪两个数没有一起动。
(1)现金流量比率 0.27;利息保障倍数 12.2 倍。
(2)112.6 天。
(3)净资产收益率 8.99%;扣非 6.98%。
(4)(302,441 − 110,876 + 120,000) ÷ 797,608 = 39.06%。
(5)参考:①利润涨了 39%,经营现金流反而少了:钱卡在哪一步,应收票据、存货还是别的?②收入涨了 12%,应收票据和存货涨得快得多:是给了客户更长的账期、收了更多的票,还是为第四季度备货?备的是哪个分部的货?③净资产收益率涨了,扣非以后反而低:明年没有重估利得和老厂区,利息照付,靠什么把回报拉回来?三个问题各对应一对没有一起动的数。