林舒 · 审计现场
2027 年 1 月第一周,苏州。清和精密总部三楼有间会议室,每年这个时候借给审计组。暖气开得太足,窗玻璃上蒙着一层雾。林舒是沧澜会计师事务所的审计高级,跟清和这个项目已经是第三年。
林舒把 12 月的销售明细导出来,按业务分部排了一遍。汽车热管理和医疗两条线跟往年一样,12 月比 11 月多一点,是年底冲量的那种多一点。机器人关节这一行不一样:11 月 14,095 万元,12 月 31,469 万元,是 11 月的 2.2 倍。
她往下拉。多出来的那一截,91% 来自三家客户:启明机器人、北辰智造、澄远具身。三家都是做人形机器人的新公司。九张发票,开票日期从 12月15日到 12月28日,不含税合计 1.58 亿元。发货那一栏,别的行写的是发出的日子,这九行写的都是同一句:代管 · 3号仓。
不含税 :不算增值税的金额。增值税第 2 节会讲。
ERP 导出 销售明细 · 机器人关节 · 2026 年 12 月 按开票日排序
开票日
发票号
客户简称
不含税(万元)
发货
12月15日
QH20260023929
澈朗
62.68
12月15日发出
12月15日
QH20260023930
霁拓自动化
14.87
12月15日发出
12月15日
QH20260025318
启明机器人
2,108.80
代管 · 3号仓
12月15日
QH20260025321
北辰智造
1,844.80
代管 · 3号仓
12月15日
QH20260025324
澄远具身智能
1,318.40
代管 · 3号仓
⋯
12月21日
QH20260024349
泓域自动化
18.48
12月21日发出
12月21日
QH20260025319
启明机器人
2,108.80
代管 · 3号仓
12月21日
QH20260025322
北辰智造
1,844.80
代管 · 3号仓
12月21日
QH20260025325
澄远具身智能
1,318.40
代管 · 3号仓
⋯
12月28日
QH20260024889
曜晟智能
92.61
12月28日发出
12月28日
QH20260025320
启明机器人
2,107.20
代管 · 3号仓
12月28日
QH20260025323
北辰智造
1,844.80
代管 · 3号仓
12月28日
QH20260025326
澄远具身智能
1,316.80
代管 · 3号仓
林舒翻开她的差异本。这是一本普通的硬皮笔记本,凡是对不上的数字,她都先记在这里。她写下一行:
马骁端着两杯咖啡进来。他是林舒组里的第一年审计员,这是他的第一个年审季。他探头看了一眼屏幕。“代管是什么意思?”
“意思是货还没走。”林舒说,“问题是,这笔买卖走了没有。”
马骁想起 12月31日那天去监盘,就是跟着清和的仓管员一起清点年底的存货。3 号仓角落里码着一排箱子,箱子上贴着客户的名字,盘点表的备注栏写着“未完成标定”。“标定就是出厂前按客户那台机器人的参数,把关节最后调一遍,”他说,“那批货还没调。不过箱子上都写着人家的名字。”
“写着名字的是箱子。”林舒把咖啡挪到离电脑远一点的地方,“我们要问的是,货归谁。”
这一章不替她下结论。它先把收入准则问的每一个问题讲清楚,再把这些问题摆到这九张发票面前,看林舒要找哪些证据。证据要到第 92 章才拿得齐。
收入记在东西真正归客户的那一刻,不是开票、收钱或货挪动的那一刻;准则的每一条规定,都是在检验这一刻有没有到来。
直觉:蛋糕店冷柜里写着你名字的蛋糕
你在蛋糕店订了一个生日蛋糕,付了钱。店员在单子上写了你的名字,蛋糕放进后面的冷柜,周六来取。这个蛋糕是你的吗?
多数人会说是。那再加三个条件:
店里规定,取货前你随时可以打电话取消,钱全退,一分不扣。
蛋糕上的字还没写,花也没裱,师傅说要等你周六来了,当面定颜色。
周四来了位客人急着要,店员顺手把你那个卖了,周五再给你做一个。
加上这三条,冷柜里那个写着你名字的蛋糕,现在还是你的吗?
想好了,看答案
这一章讲的就是这件事,只是蛋糕换成了机器人关节。三个条件各对着一个问题:
① 随时能取消
订单能不能白白取消?
② 还没做好
东西是不是已经做好、随时能交?
③ 店员能挪走
卖家还能不能把它挪给别人?
哪一个答案不对,东西就还没归你。第 8 节会把这三个问题一条一条对回准则。
规则怎么运作:一个问题,五个步骤
收入 (revenue)准则只关心一个问题:控制权 (control)什么时候从清和转到了客户手里。控制权的意思,用大白话说,是客户已经能决定这件东西怎么用,也能拿走它带来的几乎全部好处;别人,包括卖家,不能再拦着他。
为了回答这一个问题,准则把一笔买卖拆成五步,叫五步法 (five-step model)。下面先把五步摆出来,每一步下面一行,是它放到 12 月那九张发票上,林舒要问的。第 3 节到第 7 节依次讲第一步到第五步。
识别合同 :有没有一份双方都受约束的合同?九张发票:订单上的取消条款怎么写?交货前客户能不能白白退出? 识别履约义务 :清和到底答应交几样东西?九张发票:标定算不算清和答应交的东西的一部分? 确定交易价格 :清和预计能收到多少钱?九张发票:单价固定,这一步看来没有疑问。 分摊交易价格 :几样东西各分多少钱?九张发票:替客户保管货,算不算一项要分价格的服务? 履约时确认收入 :控制权在哪一刻、或哪一段时间里转过去?九张发票:货还在清和仓库里,客户能不能决定它的去留,清和还能不能动它?
第五步是整个模型的落脚点。对一次交货就完事的买卖,准则给了一串迹象,帮你判断客户是不是已经拿到了控制权:
《企业会计准则第14号——收入》(2017年修订)第十三条 “企业应当在客户取得相关商品控制权时点确认收入。”
紧接着这句话,准则列了几条要考虑的迹象。用大白话说是这几样:
最后还有一句兜底:其他能说明客户已经拿到控制权的事实。迹象只是线索,不是打勾表。五条里中了三条,不等于控制权就过去了。你要回答的始终是那一个问题:客户现在能不能自己决定这件东西的去留?
清和是只在境内上市的公司。这类公司从 2020年1月1日起执行修订后的收入准则(财会〔2017〕22号 第一条),清和就在这一批里。
1 为什么时点这么要紧
问题 最容易“弯”的一行营业收入是利润表的第一行,也是大多数比率的分母:毛利率、费用率、周转天数,全都从它算起。收入的金额通常不难核对,难的是时点 :一笔钱该记在今年,还是明年。
时点上的错有个特点。金额记错了,总账和单据一对就对不上;时点记错了,两年加起来照样一分不差,只是把明年的收入和利润挪到了今年。所以只看两年合计,看不出来;要看的是年末前后那几天。
想把这一行“弯”一下的理由也很多:销售团队的年终奖、董事长定的增长目标、已经发出去的业绩预告。动机不等于舞弊,但审计准则要求审计师先假定收入这里有舞弊风险 (fraud risk):
中国注册会计师审计准则第1141号 第二十七条 “……基于收入确认存在舞弊风险的假定……”
也就是说,审计师一上来就得假定收入这里可能有人动手脚,再去想是哪类收入、哪种交易;要是认为这个假定不适用,得在底稿(审计师的工作记录)里写明理由。这样一来,收入就成了“特别风险”。对特别风险,光靠宏观的比率分析不够,要直接查单据;要是想依赖公司的内部控制,还得当年就测试这些控制:
中国注册会计师审计准则第1231号 第十五条 “……注册会计师应当在本期审计中测试这些控制运行的有效性。”
这决定了林舒的工作量。第 91、92 章会把这些程序一样一样做出来。
例一 2025 年,开票和回款一起走看收入时点最朴素的办法,是拿它和收到的钱比。两边都要含增值税才能比:发票上的金额含税,客户付的钱也含税。
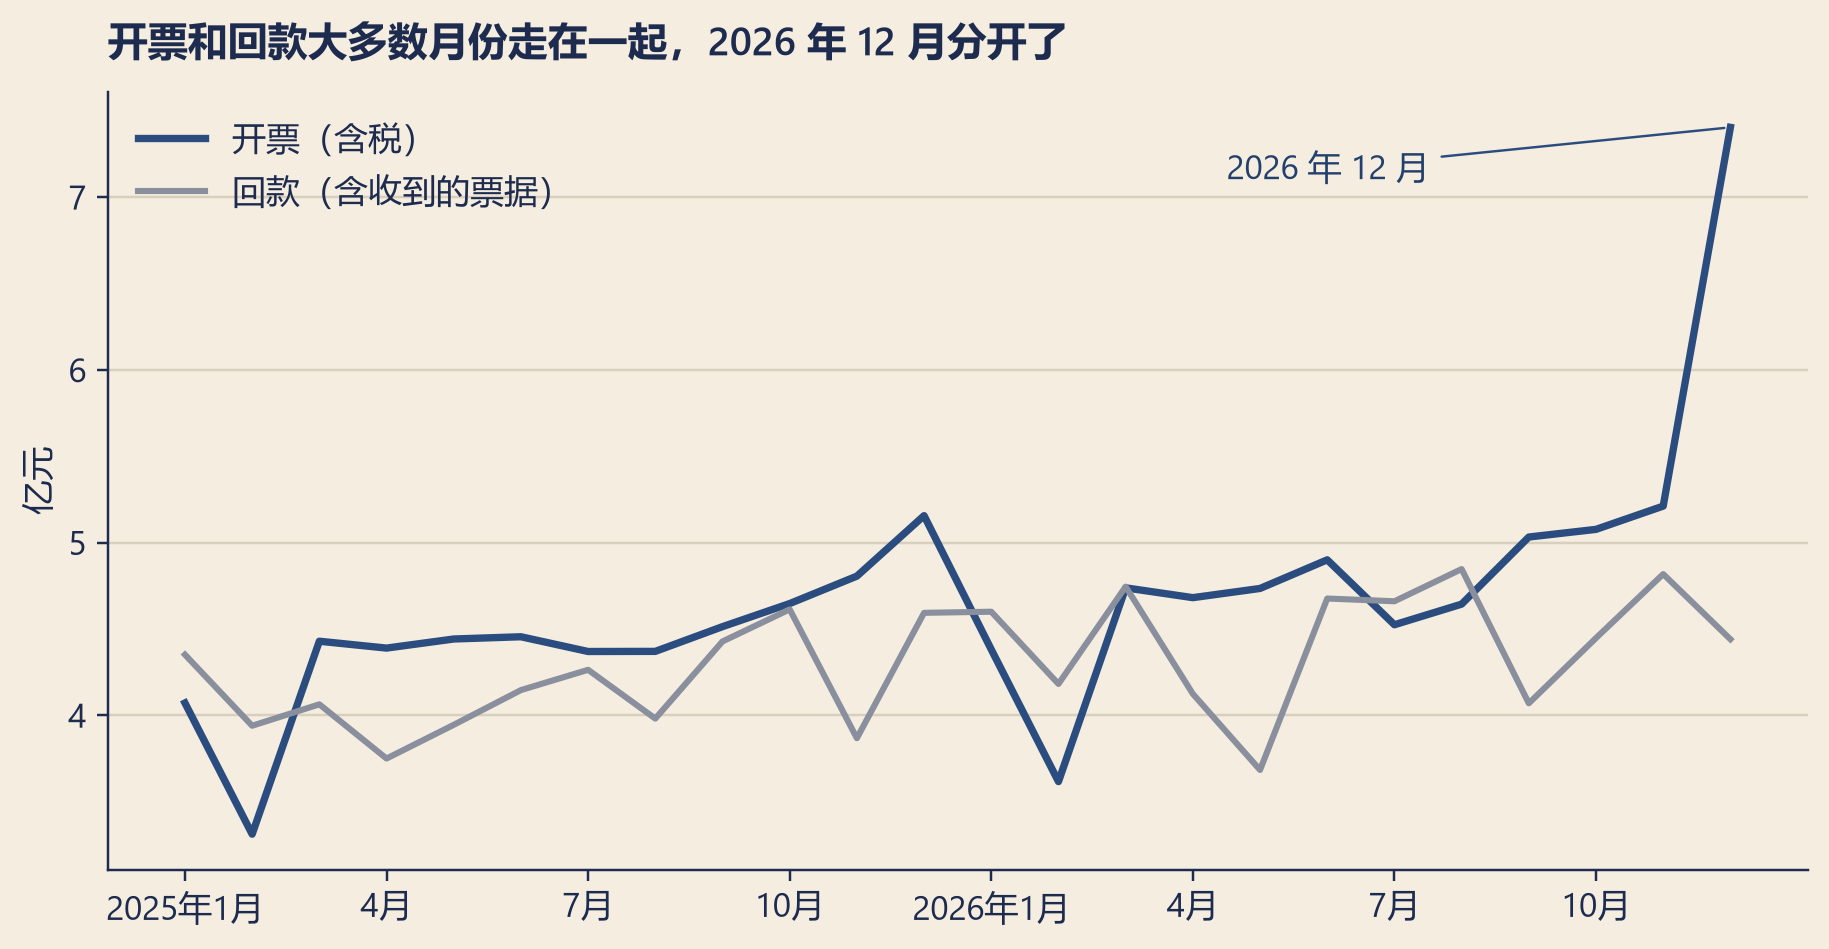
2025 年,清和母公司全年开票(含税)52.97 亿元,同年收到的回款 49.95 亿元,回款是开票的 94.3%。回款里有一部分不是现金,而是客户背书 转来的银行承兑汇票 。逐月看(图 1 ),两条线大体平行,回款比开票晚一段,晚的就是账期 :发票开出后,客户可以晚多少天付钱。1 月、2 月有春节,开票少、回款多,先放在一边;3 月到 12 月,开票和回款差得最多的一个月,差了 19.5%。2025 年 12 月,差 10.9%。
银行承兑汇票 :由银行担保到期付款的票据。背书 :持票人在票据上签字,把它转给别人;这里是客户拿它抵货款。
这说明的是一件平常事:一家正常经营的公司,收入和现金是同一条河的两段,中间隔着账期。
例二 2026 年 12 月,两条线分开了2026 年 12 月,开票跳到 7.41 亿元,回款只有 4.44 亿元,差了 40.0%,是全图最大的缺口。把那三家客户的九张发票(含税 1.79 亿元)拿掉,12 月开票是 5.62 亿元,和回款的差缩到 21.0%,跟 2025 年差得最多的那个月相近,但仍比上一个 12 月大。可见 12 月的缺口不全是这三家造成的,还有别的变化,第 55 章再拆。
显示代码
= M25 + M26= bk.figure(8.2 , 4.2 )= list (range (len (months)))/ YI for m in months], color= bk.INSIDE, lw= 2.4 , label= "开票(含税)" )/ YI for m in months], color= bk.CONTEXT, lw= 2.0 , label= "回款(含收到的票据)" )"2026 年 12 月" , xy= (xs[- 1 ], dec26_billed / YI), xytext= (xs[- 1 ] - 7.5 , dec26_billed / YI - 0.3 ),= bk.INSIDE_TEXT, arrowprops= dict (arrowstyle= "-" , color= bk.INSIDE, lw= 0.8 ))3 ], [("2025年" if m.startswith("2025-01" ) else "2026年" if m.startswith("2026-01" ) else "" )+ f" { int (m[5 :])} 月" for m in months[::3 ]])"亿元" )"开票和回款大多数月份走在一起,2026 年 12 月分开了" )= "upper left" )
12 月开票和回款差了 40.0%,是两年里最大的缺口。这能说明收入记早了吗?
想好了,看答案
还不能。12 月收到的钱,大多是前几个月的发票到期付的;12 月开的票,按账期本来就该明年才收。单看一个月的缺口,证明不了什么。
真正的检验在后面:这九张发票的账期是 90 天,到期日从 2027年3月15日到 3月28日,到时候钱来没来。把这九张发票的几个日子摆到一条线上,就看得出林舒为什么要等:
九张发票的日子:开票在年末之前,交货和付款都在年末之后
到期付款(账期 90 天) 2026年12月 2027年1月 2月 3月 4月 年末 开票 启明机器人要求交货 北辰智造要求交货 澄远具身要求交货
12 月那九张发票:票开在年末之前;订单要求的交货日、发票的到期日,都在年末之后。
分析师看现金,看的是一段时间里收入有没有变成钱,不是某一个月。
难点 三种老办法,和清和这一件报表上让收入提前的办法,大致是三类。它们留下的痕迹各不相同:
压货 (channel stuffing):期末把货推给客户,配上宽松的退货条件或者很长的账期。本期收入和应收账款一起涨,下期出现退货、折让,或者应收账款迟迟收不回。
痕迹在期后:1 月、2 月的退货单和红字发票 (red-letter invoice,把原来开出的发票冲掉的负数发票)。
循环交易 (round-tripping):钱从公司出去,经过第三方转一圈,再以“客户付款”的样子回来。收入是真的入账了,现金也真的收到了,可那是公司自己的钱。
痕迹在资金流向:付出去的钱和收回来的钱对得上,业务却对不上。
截止游戏 (cut-off games):把 1 月初的出货算进 12 月,或者干脆把发票日期往前写。
痕迹在单据的日期之间:发票、出库单、运输单、签收单,哪个日期才算数。第 92 章的截止测试 (cut-off test)就是查这个。
清和这一件像截止问题,又不完全像。九张发票的日期是真的,货也真的存在,箱子上的名字也是真的。如果最后证明收入记早了,从现有单据看,问题更像出在一个想法上:开了票,就算卖出去了。系统允许给“代管”的货开票并确认收入,财务那边要是没人拦,就会出这种事(第 86 章讲内部控制)。是无心之错还是有意为之,取决于有没有人故意这么做,这要到第 86、91、92 章再评价。
为什么这样规定:权责发生制,和它的代价
如果收入只按收到现金来记,就不会有时点之争,但报表会变得没法看:一份预收了三年服务费的合同,第一年的利润高得离谱,后两年在白干。所以会计用权责发生制 (accrual basis):收入记在挣到它的时候,成本跟着收入走,两者落在同一期,利润才说得清这一期干得怎么样。税法用的也是这个原则:
《中华人民共和国企业所得税法实施条例》第九条 “企业应纳税所得额的计算,以权责发生制为原则。”
代价是判断。“挣到”是一个判断,判断就有弹性。收入准则的大部分条文,都是在给这份弹性装护栏。
两边怎么看
同一件事,在五个地方留下记号:
分录
收入、应收账款、销项税额 (output VAT,替税务局向客户收的增值税)、主营业务成本、库存商品,一起变。
税务
增值税按开票的日子走,所得税有自己的确认规则(第 11 节的三栏框)。
审计
收入有推定的舞弊风险,要做截止测试、函证 (confirmation,直接写信问客户欠多少、货收到没有)和监盘 (attendance at the inventory count),见第 86、92 章。
法律
上市公司的年报属于信息披露,证券法对披露的信息有一句底线要求(《中华人民共和国证券法》(2019年修订)第七十八条):“不得有虚假记载、误导性陈述或者重大遗漏”。收入提前确认、又写进了年报,就碰到了这条线。
分析师
何嘉朗是香港隼湾资本的分析师,只看得到清和公开的东西。他会把收入和现金、应收账款放在一起看(第 12 节)。他不会只信一个数字,他信的是几个数字之间的关系。
2 从“风险和报酬”到“控制权”
问题 风险碎成了好几块修订以前,中国的收入准则问的是另一个问题:商品所有权上的主要风险和报酬 (risks and rewards),转给买方了没有。旧准则卖商品的第一个条件是这样写的:
《企业会计准则第14号——收入》(2006)第四条,财会[2006]3号附件(kjs.mof.gov.cn 附件 P020180807403307493109.rar 内 企业会计准则第14号——收入.pdf) “企业已将商品所有权上的主要风险和报酬转移给购货方”
旧准则还有几条,后面用得上的是这一条:卖方不再插手管理这批货,也没有对它实施有效控制。
“风险和报酬”在简单的买卖里很好判断:货交了,钱欠着,东西坏了算买方的。合同一复杂,风险就碎成好几块:价格跌的风险在买方,东西毁损的风险在卖方,客户不要了的风险又在卖方。
三块风险,一块在买方,两块在卖方。“主要”风险在谁那里?
想好了,看答案
这可以吵上一个下午。这正是旧问题的难处:风险碎了,“主要”就没法量。
财政部会计司在修订说明里也点了这个难处,列出的实务难题里就有“如何判断商品所有权上的主要风险和报酬转移”。
新准则换了一个问题:
财政部会计司有关负责人就新收入准则的修订完善和发布实施答记者问(2017-07-19) “……以控制权转移替代风险报酬转移作为收入确认时点的判断标准……”
这次修订是跟着国际准则走的。财政部的说法是:“我们借鉴国际财务报告准则第15号,并结合我国实际情况”。国际准则的 IFRS 15 和美国的 Topic 606 是同时发布的,内容基本一致。
例一 一张普通的热管理泵发票,两个问题,同一个答案2026年6月19日,清和给最大的汽车热管理客户开了一张发票,当天出库,当天送到对方工厂签收。
ERP 导出 销售发票 · QH20260011286 汽车热管理
项目
内容
客户
瑗熠新能源汽车有限公司
开票日
2026年6月19日
出库
2026年6月19日
送达签收
2026年6月19日
不含税金额
517,003.45 元
增值税
67,210.45 元
价税合计
584,213.90 元
账期
60 天
先说发票上的增值税。卖货时,清和要替税务局向客户多收一笔增值税,2026 年的标准税率是 13%(第 64 章细讲)。这笔钱不是清和的收入,过一下手就要交给税务局,所以记在负债“应交税费”下面。这张发票不含税 517,003.45 元,增值税 67,210.45 元,客户一共要付 584,213.90 元,账期 60 天。
按旧问题:货到了对方手里,坏了丢了算对方的,价格是定死的,风险和报酬都过去了。按新问题:对方能决定这批泵装到哪条产线上,清和拦不住,控制权过去了。两种问法,同一天确认收入,分录也一样(单位:元):
借: 应收账款 584,213.90
贷: 主营业务收入 517,003.45
贷: 应交税费——应交增值税(销项税额) 67,210.45
清和母公司 2026 年开出 25,326 张发票,绝大多数是这一种。对它们来说,换准则什么都没改变。换准则改变的,是下面这种。
例二 12 月的关节,两个问题各要哪些事实拿 12 月那批关节,两个问题各问一遍,看各要哪些事实。
你得把风险一块一块数:货在清和的仓库里,毁损算谁的?没标定,做不好算谁的?价格跌了,客户还会不会照单收货?
如果订单能白白取消,客户可以退掉重订,价格风险也落回清和这边。
你只问一句:客户现在能不能决定这批货的去留?
答案只有“能”或“不能”。
两个问题绕不开的是同几件事实:订单能不能取消,货是不是已经能交,清和还能不能动它。旧问题要把这些事实换算成“风险的大头在谁那里”,新问题直接拿它们回答“能”或“不能”。这三件事实,林舒现在一件也没核实。
难点 回购和寄售
附回购的销售 (repurchase agreement)。如果清和卖出东西的同时,约定将来必须买回来,或者有权买回来,客户就谈不上能决定这件东西的去留:
《企业会计准则第14号——收入》(2017年修订)第三十八条 “……表明客户在销售时点并未取得相关商品控制权……”
准则接着按回购价分了两种:回购价低于原售价,这笔“销售”其实是租赁;不低于原售价,其实是借钱,货是抵押品。客户手里有权把货卖回给清和的那种(卖回权),要看客户有没有很强的经济动机去行使,结论可能是租赁、融资,也可能是附退货权的销售。这些在下一章(第 27 章)细讲。
寄售 (consignment)。汽车主机厂(整车厂)常让零部件供应商把货放在厂边的仓库里,用一件算一件。货在客户的地盘上,但客户随时可以不领、退回去。在客户真正领用之前,控制权还在清和;领用那一刻才确认收入。实物在谁手里,只是迹象之一。
为什么这样规定,哪里会出问题
换问题的理由有两个。一是可操作:一个问题比一串风险好答,复杂合同也能用同一把尺子量。二是统一:国际准则和美国准则是一起换的,中国跟上,同一笔买卖在三套准则下大体得出同一个答案(本章后面的三套准则表)。
弱点也明摆着。“能不能决定去留”同样是判断,迹象之间会打架:客户拿了法定所有权,货却在卖方仓库里;客户签收了,却还能无责退货。准则没有给迹象排先后,只说要综合判断。另外,旧问题在中国并没有消失:企业所得税判断收入实现,用的仍是风险和报酬(第 11 节的三栏框会走一遍)。同一笔买卖,会计和税法用两把尺子量,这是第 42 章的起点。清和在 2020年1月1日前后的收入口径也不一样,拿更早的年份做比较要小心。
两边怎么看
分录 :两种问法多数时候给出同一个日子,分录不变;分歧只在风险碎成几块的少数合同里。税务 :企业所得税还在用风险和报酬,会计改用控制权,两边的收入可能落在不同年份。审计 :审计师查的是证据能不能回答“客户能不能决定去留”:签收单、合同条款、仓储记录。法律 :民法典里,机器、零件这类动产,所有权一般在交付时转移(《中华人民共和国民法典》第二百二十四条);双方也可以约定货继续由卖方保管、所有权先转给买方,这叫占有改定 (constructive delivery),所有权自约定生效时转移(《中华人民共和国民法典》第二百二十八条)。售后代管在法律上走的就是这条路(第 11 章讲过物权)。法定所有权只是控制权迹象之一。分析师 :换准则那一年的收入和前一年不完全可比;平时,两种问法差别不大。
3 第一步:有没有一份真的合同
问题 没有合同,后面四步都是空的五步法的第一步,是确认有一份合同 (contract)。这里的合同不看纸面,看约束力:准则说的合同,是双方之间有法律约束力的权利义务约定,而且不一定写在纸上。
《企业会计准则第14号——收入》(2017年修订)第三条 “合同有书面形式、口头形式以及其他形式”
一份合同要能拿来确认收入,准则开了一张清单:
《企业会计准则第14号——收入》(2017年修订)第五条第一款 “当企业与客户之间的合同同时满足下列条件时……”
清单上的几项,换成大白话是:
这几项必须同时满足。缺一项,准则就当这份合同还不能用来确认收入。这时如果清和已经收了客户的钱,只有在它再也不欠客户任何东西、钱也不用退的时候,才能把这笔钱记成收入;在那之前:
对价 :客户为这批货给的钱或别的东西。
《企业会计准则第14号——收入》(2017年修订)第六条 “……应当将已收取的对价作为负债进行会计处理。”
例一 框架协议加月度订单清和最大的机器人客户是岑澄智能,账期 90 天。两家之间是这样做生意的:年初签一份框架协议 (framework agreement),定好单价、质量标准、付款方式和返利,但不定数量;数量写在每个月的订单里。2026 年,它在框架协议下下了 36 张订单,不含税合计 2.60 亿元。
框架协议定了单价、质量标准、付款方式和返利,就是没定数量。它本身算不算准则说的“合同”?
想好了,看答案
不算。按上面的清单看,它说清了价格和付款方式,却没说清交什么:客户一台都不买也不违约。
所以框架协议定的是游戏规则,真正让双方受约束的,是每一张订单。清和的收入,按订单一单一单地认。
框架协议里的返利条款是这样写的:
按年度框架协议采购净额适用阶梯返利比例(全额累进),次年2月以现金支付;现货订单不计入
它不约束客户买多少,却改变每一张订单的价格:全年采购额落在哪一档,那一档的比例就追溯到全年每一笔。所以返利要按框架协议的条款估,再摊进每个季度的收入里(第 5 节)。
例二 一张可以白白取消的订单再看一种订单。假设订单上写着这样一句:
交货前,买方书面通知一声就可以取消,不赔任何违约金。
这样的订单,表面上清单上的几项都能满足:双方签了字,交什么、多少钱、怎么付都写清了。毛病出在别处:合同里能强制执行的那一段,只到交货为止。交货之前,客户随时可以免费走人,清和拿它没办法;所以在交货之前,清和对这批货没有一项能强制执行的收款权利。经济上,这张订单更像客户手里的一个选择权:到时候要,就交货付款;不要,就取消。
这里有一个常见的误读,要说对理由。国际准则对“合同不存在”有专门的条件(IFRS 15 para. 12):一份还什么都没履行的合同,双方都能白白退出、互不补偿。这张订单只有买方能退,卖方不能,所以合同是存在的,只是能约束客户的那一段很短,到交货为止。结论一样:交货前没有收入,也没有货款的应收账款;但理由不是“客户没有批准订单”,而是“交货前客户的付款义务不能强制执行”。
12 月那三张订单是怎么写的?林舒还没看到订单原件。她要调出订单、补充协议和往来邮件(第 92 章)。如果订单真这样写,发票上写着的 90 天账期也救不了它:只要客户在交货前取消,这个“应收”就不存在了。
难点
口头的附加约定。 准则承认口头合同,那么口头的附加条款也算。销售经理在饭桌上说一句“不想要了随时退”,书面合同里没写,但如果客户有理由当真,这一句就改写了合同。函证要问条款,不能只问余额(第 92 章),原因就在这里。
合同合并 (combination of contracts)。同一个客户(或它的关联方)、同一段时间签的几份合同,只要有下面任何一种情况,就要并成一份看:几份合同是为同一个商业目的签的一揽子交易;一份合同的价格取决于另一份的定价或履行;几份合同里答应交的东西,合起来其实是一件事。
《企业会计准则第14号——收入》(2017年修订)第七条 “……应当合并为一份合同进行会计处理。”
比如一张订单和一份单独签的“代管协议”,如果是同一天签的、为了同一件事,它们就是一份合同,代管协议里的条款(谁买保险、货坏了谁担)要和订单一起读。
合同变更 (contract modification)。双方改了数量或价格,准则按两个问题分三种情形:新增的东西能不能和原来的区分开?新增部分的价格是不是按它单卖时的价格(单独售价,第 6 节细讲)定的?
新增的东西能区分开、价格也按单独售价定:当成一份新的、单独的合同。
《企业会计准则第14号——收入》(2017年修订)第八条 “……应当将该合同变更部分作为一份单独的合同进行会计处理。”
还没交的东西能和已经交的区分开,但价格没按单独售价定:把原合同当作已经结束,剩下没交的部分加上新增的部分,合成一份新合同,往后按新合同确认收入,已经确认的不动。
还没交的东西和已经交的分不开,是同一件事的一部分:把变更并进原合同,在变更那天按新的进度一次补调收入。
钱收不收得回来。 清单最后一项的原文是“企业因向客户转让商品而有权取得的对价很可能收回”(《企业会计准则第14号——收入》(2017年修订)第五条第(五)项)。这一项看的是客户到期时付款的能力和意愿,不是合同上写的账期。三家都是刚起步的公司,这一项本身也值得问(第 5 节的难点会把它和别的风险分开)。
为什么这样规定
收入准则的每一步都建立在“权利”上:清和有权收多少钱、有义务交什么东西。可以强制执行的权利是锚。没有锚,后面的交易价格、分摊、时点都是空中楼阁:你在给一笔随时可以作废的约定分配价格。
弱点是,“能强制执行”最终是法律问题。合同里有一句模糊的取消条款,会计师和律师可能读出不同的意思。
两边怎么看
分录 :在能强制执行的那一段开始之前,没有收入,也没有货款的应收账款。税务 :增值税不管合同能不能取消,发票开了就有纳税义务(第 10 节)。审计 :函证要问取消权和交货状态,不能只问欠多少钱(第 92 章)。法律 :第 9 章讲过合同法:一个条款是让合同无效、可撤销,还是只让一方有权解除,对会计的结论影响很大。买方的任意解除权,是合同约定给一方的解除事由,民法典允许这样约定(《中华人民共和国民法典》第五百六十二条);违约金条款也要按民法典读(《中华人民共和国民法典》第五百八十五条)。分析师 :订单再多,也只是订单。何嘉朗看到“在手订单”的新闻稿时,第一个问题是:这些订单能不能免费取消?
4 第二步:清和到底答应了几件事
问题 一张发票,可能装着好几项承诺一台关节加一年保修,是一件事还是两件事?关节加安装调试呢?分开算还是合着算,决定了收入在什么时候、以多少金额进账。准则把每一项要单独核算的承诺叫履约义务 (performance obligation):
《企业会计准则第14号——收入》(2017年修订)第九条 “履约义务,是指合同中企业向客户转让可明确区分商品的承诺。”
关键词是可明确区分 (distinct)。准则设了两道关,两道都过才算。第一道:客户能从这样东西本身受益,或者把它和自己容易弄到的其他资源配起来用、从中受益。第二道是下面这句:
《企业会计准则第14号——收入》(2017年修订)第十条 “企业向客户转让该商品的承诺与合同中其他承诺可单独区分”
第一道关,问东西本身 :客户单拿这样东西,有没有用?九张发票:客户单拿标定这项服务,有没有用? 第二道关,问这份合同里的承诺 :这样东西是作为独立的一件交给客户,还是作为一个更大的整体的零件?九张发票:标定是不是对关节做了重大的定制?
砖头单拿出来有用,过得了第一道;可在一份“建一栋房子”的合同里,客户买的是房子,砖头是原料,过不了第二道。两道关缺一不可,因为一个问东西,一个问合同。
第二道关怎么判断,同一条列了三种“不可单独区分”的情形:
企业提供重大的整合服务,把几样东西做成客户要的一个整体;
一样东西对另一样做了重大的修改或定制;
几样东西高度相互依赖、相互影响。
还有一种合起来算的办法:一连串几乎一样、交付方式也一样的东西,比如一年里天天提供的同一种维护服务,合起来算一项履约义务(《企业会计准则第14号——收入》(2017年修订)第九条)。满足条件就必须这样算,不是可选的省事办法;它会影响后面可变对价怎么分、合同变更怎么处理。
例一 一年的保证类保修清和卖机器人关节,附一年保修:一年内出了制造缺陷,免费修或换。准则要你先问一句:这份保修除了保证东西合格,有没有额外给客户一项服务?
《企业会计准则第14号——收入》(2017年修订)第三十三条 “……提供了一项单独的服务……《企业会计准则第13号——或有事项》……”
这句话的意思是:保修如果在“保证合格”之外还提供了一项单独的服务,这项服务就是一项履约义务;如果只是保证合格,就按或有事项准则,当成一笔预计要花的钱先计提 。标准的一年保修属于后一种,叫保证类质量保证 (assurance-type warranty)。判断时可以看法律是否本来就要求保修、保修期多长、答应做哪些事。
计提 :按估计先把费用记下来。
这笔预计的保修费放在利润表哪一行,财政部后来发的一份准则解释专门说过:确认这笔预计负债时,“借记“主营业务成本”、“其他业务成本”等科目”,在利润表的营业成本里列示,不计入销售费用(《企业会计准则解释第18号》二(一)(财会〔2024〕24号附件));以前放在销售费用里的,要追溯调整(《企业会计准则解释第18号》二(二)、三(财会〔2024〕24号附件))。清和的做法是:关节交付、客户签收后,按货款的 1.5% 计提。拿 2026 年的一笔销售来看:2026年6月23日,清和给翊拓智能装备有限公司交付一批关节,货款不含税 279.30 万元,计提保修费(单位:元):
借: 主营业务成本 41,895.56
贷: 预计负债——产品质量保证 41,895.56
按清和的经验,计提的保修费大约 75% 会在一年里真的花掉,剩下的在保修期满时转回成本。2026 年的四个数:
2,166.74 万元 2026 年一共计提
1,314.73 万元 实际支付维修费
360.69 万元 期满转回
1,467.72 万元 年末预计负债余额
清和母公司的保证类保修,2026 年
收入一分没少,整笔货款在交付时确认。保修只是让成本提前记下来,跟收入落在同一年。
例二 客户花钱买的三年延保清和还卖一种延保:标准保修到期后,再保三年,价格是关节货款的 4%,客户可以买,也可以不买。2026 年,清和交付的 1,838 张关节发票里,有 457 张附了延保(25%),延保价款合计 1,136.78 万元。这时延保就是一项单独的服务:
《企业会计准则第14号——收入》(2017年修订)第三十三条 “客户能够选择单独购买质量保证的,该质量保证构成单项履约义务。”
这种保修叫服务类质量保证 (service-type warranty)。例一那笔销售就附了延保,价款 11.17 万元。一张发票变成两项履约义务:关节在交付时确认收入;延保收了钱、服务还没提供,先放在负债“合同负债”里(第 10 节细讲),等保修期从 2027年6月1日开始一天天过去,再一点点转成收入,到 2030年5月31日转完。交付那天(单位:元):
借: 应收账款 3,282,377.18
贷: 主营业务收入 2,793,037.09
贷: 合同负债 111,721.48
贷: 应交税费——应交增值税(销项税额) 377,618.61
这张发票连同延保,整张按货物的税率 13% 算增值税。延保要是单独卖,是算修理修配(税率 13%),还是算其他服务(税率 6%),条文没有点名,要看它具体包了什么。和关节一起卖时,先要问的是另一件事:这是一项交易,还是两项?增值税法有一条:
《中华人民共和国增值税法》第十三条 “……按照应税交易的主要业务适用税率、征收率。”
什么样的交易算“一项”,实施条例给了两个条件:几样业务的税率不同,而且“业务之间具有明显的主附关系”(《中华人民共和国增值税法实施条例》第十条),附属的那样是主要业务的必要补充,有了主要业务才有它。
条文没有点名延保。清和的延保是客户买关节时一起买的,和关节开在同一张发票上,按这两个条件读,主要业务是卖关节,整张发票按货物的税率算。要是延保可以单独买、单独定价,那就是两项交易,要分别核算、各按各的税率;没分别核算的,按高的税率算(《中华人民共和国增值税法》第十二条)。会计上是两项履约义务,增值税上可能只是一项交易,两边问的不是同一个问题(第 64 章细讲)。
延保开始以后,每个月大约转出 3,103.37 元进收入(单位:元):
借: 合同负债 3,103.37
贷: 主营业务收入 3,103.37
难点 标定,到底是不是一件单独的事场景里马骁说,那批关节出厂前还要按客户的机器人做最后的标定。
标定是一项单独的服务,还是关节的一部分?
想好了,看答案
看第二道关。标定要是确实改变了关节本身,客户买的就是“标定好的关节”;要是只插上电脑跑一遍通用程序,谁来做都一样,它就可能是一项单独的服务。
用两道关来量。第一道:客户能不能从标定这项服务里受益?能。关节就是清和在同一份合同里交给它的东西,算得上“容易得到的资源”;要是别家也能做标定,标定本身显然有用。第一道关过得去。
起作用的是第二道。按客户那台机器人的参数改关节,最像三种情形里的第二种:一样东西对另一样做了重大的定制。如果标定确实改变了关节本身,客户买的就是“标定好的关节”,这才是一项履约义务;标定没做完,这项义务就没完成,控制权也就谈不上转过去。如果标定只是插上电脑跑一遍通用程序,谁来做都一样,它就可能是一项单独的服务。
放到 12 月那九张发票上:标定算哪一种,要看订单和技术协议怎么写,这是林舒要调的又一份文件。不过,就算最后认定标定是一项单独的服务,林舒也还得回答第 3 节和第 8 节的问题:订单能不能取消,清和还能不能动这批货。
为什么这样规定,哪里会出问题
把一份合同拆成几项履约义务,是为了让收入跟着清和实际交出去的东西走。如果不拆,卖一台关节加三年延保,所有钱都在第一天进了收入,后三年清和白干活。
问题出在边界上。“重大定制”和“小调整”之间没有一条线,延保和“标准保修期长一点”之间也没有。最后还是判断,这也是审计师在这一步最常追问的地方。
两边怎么看
分录 :保证类保修是“借成本、贷预计负债”;延保是“贷合同负债”,以后一年一年转进收入。前者让成本提前,后者让收入推后。税务 :按预计数计提的保修费,税法一般要等真的修了、花了钱才让扣。清和年末那 1,467.72 万元 的预计负债,算应纳税所得额时先加回去,形成一笔可抵扣的暂时性差异,第 42 章会算它的递延所得税。延保开票时就要交增值税,跟收入什么时候确认无关。审计 :保修费是估计数,审计师要拿过去几年的实际返修记录去比对计提比例;履约义务怎么拆,要看合同原文和销售政策。法律 :卖方本来就要交付合格的货,质量不符合约定要承担违约责任,这是民法典买卖合同的规则(《中华人民共和国民法典》第六百一十五条,第 10 章)。保证类保修就是把这份法定义务写进了合同,所以它不是额外的服务;延保超出了法定义务,才是另一件事。分析师 :合同负债里的延保余额,是一笔已经收了钱、将来几年才进收入的“存粮”。它涨得比收入快,往往说明公司在多卖服务;保修计提突然变少,要问是质量变好了,还是估计变松了。
5 第三步:清和能收到多少钱
2025 年四季度,清和从最大的机器人客户身上确认的收入,比这家客户当季的采购额还多出一点。货一台没多卖,收入怎么会比货款还多?
想好了,看答案
因为价格不是一个死数。这家客户有采购返利,管理层三季度末按高一档估了返利,年底实际落回低一档;四季度要把前三季多提的退回来,这一季冲减收入的返利成了一个负数。例一会把它算出来。
问题 价格不总是一个死数交易价格 (transaction price)是清和预计有权收到的对价:
《企业会计准则第14号——收入》(2017年修订)第十四条 “企业因向客户转让商品而预期有权收取的对价金额”
同一条接着把两类钱排除在外:替第三方收的钱,和预计要退给客户的钱。这两类都是负债,不进交易价格。替第三方收的钱里,最大的一笔就是增值税,第 2 节已经说过。
价格里还有四种东西会让它变得不那么简单(《企业会计准则第14号——收入》(2017年修订)第十五条):“可变对价、合同中存在的重大融资成分、非现金对价、应付客户对价”。其中最常见的是可变对价 (variable consideration):返利、折扣、奖励、罚款,凡是让最终价格要等某件事发生才知道的,都是。
《企业会计准则第14号——收入》(2017年修订)第十六条 “……按照期望值或最可能发生金额确定可变对价的最佳估计数……”
估出来的数,还要过一道关,叫限制 (constraint)。意思是:现在记进收入的钱,要有很大把握以后不会被大笔冲回去;这里的“转回”,就是已经记了的收入以后又要减掉。没把握,就少记一点。为什么只往少里压?今年多记、明年冲回,读报表的人会以为它今年干得好、明年变差了,两次都看错;少记的明年补上,只是晚一点看到好消息。这是谨慎 (prudence)在收入准则里留下的影子。原文是这样写的:
《企业会计准则第14号——收入》(2017年修订)第十六条 “……累计已确认收入极可能不会发生重大转回的金额……”
评估时既看转回的可能性有多大,也看转回的金额占多大比重。
例一 大客户的采购返利,估计在年中改了接着第 3 节那家最大的机器人客户。框架协议的返利分 4 档,全额累进:全年采购额不到 1.00 亿元 没有返利;达到 1.00 亿元 返 1.5%,达到 1.50 亿元 返 2.5%,达到 2.00 亿元 返 3.5%,次年 2 月以现金支付。
年中谁也不知道全年会买多少,只能估。准则给了两种估法,选哪一种,看哪种更能预测最后的结果:
期望值 (expected value):把每种结果按可能性加权
返利只有几档,加权出来的比例不会真的发生
最可能发生金额 (most likely amount):取可能性最大的那一种
最后一定落在其中一档上,清和用这一种
清和的做法是:每个季度末,按管理层预测的全年采购额落在哪一档,就用哪一档的比例,乘以年初至今的采购额,算出累计应计返利;本季冲减的收入,是累计数减去上季末的累计数。2026 年四个季度是这样走的:
一季度末,管理层预测全年 1.90 亿元,用 2.5% 那一档。二季度末,预测上调到 2.30 亿元,跨进了 3.5% 那一档(表 1 )。全额累进意味着高一档的比例要追溯到全年每一笔,所以二季度不光要按新比例计提本季的采购,还要把一季度那部分补到新比例:本季冲减收入 282.75 万元,其中 56.77 万元 是给一季度的补提。估计变了,就在变的那一期一次调整,以前的季度不重述。二季度末的分录(单位:万元):
借: 主营业务收入 282.75
贷: 其他应付款 282.75
年底实际采购 2.60 亿元,确实在这一档,全年返利 910.00 万元,2027年2月22日以现金付给客户。发票一直照原价开,增值税照发票算。会计上每季冲减的收入,增值税不跟着动:折扣要和价款开在同一张发票上,才能按折扣后的金额算销售额(《财政部 税务总局关于明确非应税交易等增值税有关事项的公告》(财政部 税务总局公告2026年第25号)十;这份公告施行以前开的发票,适用的是此前的一份通知,规则相同,那份通知随这份公告废止,国家税务总局政策法规库对国税函〔2010〕56号的效力标注;财政部 税务总局公告2026年第25号 附件第5项);开票以后才兑现的返利,要冲减销项税,得开红字发票:
《国家税务总局关于纳税人折扣折让行为开具红字增值税专用发票问题的通知》(国税函〔2006〕1279号) “……由于购货方在一定时期内累计购买货物达到一定数量……”
清和账上付返利的那笔分录,只有其他应付款和银行存款,没有增值税:它没有开红字发票。没开,销项税就不能减:
《中华人民共和国增值税法实施条例》第三十八条 “……不得依照本条例第十三条和第十四条的规定扣减销项税额或者销售额。”
也就是说,910.00 万元的返利,清和是按原价交过增值税的。要是开了红字发票,销项税在开票那一期冲减(《中华人民共和国增值税法实施条例》第十三条(前半句);第十四条),客户那边要相应转出进项税(第 64 章)。
再过限制这一关:一季度末用 2.5% 时,就算全年冲进更高一档,要往回调的也只是年初至今采购额的 1%,相对于这份合同累计确认的收入,算不上重大转回,所以不必为了限制改用更高的比例。
估计也可能往另一个方向错。2025 年三季度末,管理层预测全年 2.05 亿元,用了 3.5%;年底实际只有 1.90 亿元,落回 2.5% 那一档。四季度不但本季的采购只按低一档计,还要把前三季多提的退回来:这一季冲减收入的返利是 −0.48 万元,一个负数。也就是说,2025 年四季度这家客户贡献的收入,比它当季的采购额还多出一点。
例二 一笔看试产线脸色的尾款,限制压下去了再看一份示例合同。一家年轻的机器人公司向清和订 1,000 台关节,每台 16,000 元,合同价 1,600 万元。条款是:85% 的货款按正常账期付;剩下 15%,只有客户的试产线在约定日期前通过验收才付,否则不付。关节已经交货,客户也签收了,控制权没有疑问。疑问在价格。
清和估计试产线按期通过验收的可能性是 60%。先选估法:尾款只有两种结果,全拿或者一分不拿。按期望值加权出来的数,哪一种结果都不是,最能预测结果的是最可能发生金额。通过的可能性大过一半,最可能发生金额就是全额 1,600 万元。
最可能发生金额是全额 1,600 万元。交货这天,能把全额记进收入吗?
想好了,看答案
不能。限制这一关过不去,交货时只能先确认不附条件的那部分 1,360 万元。
再过限制这一关:一旦没通过,已经记的收入要减掉 240 万元,占 15.0%;而没通过的可能性有 40%。这既不是“极可能不会发生”,金额也不小,过不了限制。所以交货时只确认不附条件的那部分 1,360 万元,尾款等不确定性消除时再说(单位:万元):
借: 应收账款 1,536.80
贷: 主营业务收入 1,360
贷: 应交税费——应交增值税(销项税额) 176.80
这里假设发票只按不附条件的那部分开。每个报表日都要重新估:试产线进展顺利、把握变大了,就把尾款加进收入;到期没通过,这部分就永远不记。同一批货,最可能发生金额和限制之后的数差了 240 万元,这就是限制“咬”下去的那一口。
例三 分三年收钱的试验台,价格里藏着利息钱晚到也会改变价格。这又是一份示例合同:清和给一家初创的机器人公司做了一台关节试验台,2026 年 1 月 1 日交货验收,合同约定分 3 次付款,每年年底付 400 万元(不含税),合计 1,200 万元。试验台的成本是 750 万元。
客户三年后才付清,价格里显然藏着一笔利息。这就是重大融资成分 (significant financing component)。准则的办法是先问:客户要是拿到货当天就付现金,会付多少?这个数才是交易价格,多出来的部分当作利息,在拖欠的这段时间里一点一点记:
《企业会计准则第14号——收入》(2017年修订)第十七条 “……假定客户在取得商品控制权时即以现金支付的应付金额……”
“当天付现金的价格”看不到,就用折现来估:把以后每年收的钱,按这个客户借钱大概要付的利率(示例取 6%)折回到交货那天。三笔合起来是 1,069.20 万元,这就是收入;和合同总额之间的 130.80 万元,是还没挣到的利息,记在“未实现融资收益”里,作为长期应收款的减项。交货当天(单位:万元):
借: 长期应收款 1,200
贷: 主营业务收入 1,069.20
贷: 未实现融资收益 130.80
一年后,这笔应收款的“本金”按 6% 长了一年利息,64.15 万元 从未实现融资收益转进利息收入(冲减财务费用);客户按合同付第一笔钱。增值税的纳税义务看合同约定的付款日:
《中华人民共和国增值税法实施条例》第三十九条 “……是指书面合同确定的付款日期……”
所以每一笔的增值税在它约定的付款日才发生,交货那天不发生(假设清和也没有提前开票)。2026 年 12 月 31 日(单位:万元):
借: 未实现融资收益 64.15
贷: 财务费用 64.15
借: 银行存款 452
贷: 长期应收款 400
贷: 应交税费——应交增值税(销项税额) 52
第二年的利息是 44.00 万元;第三年用未实现融资收益剩下的部分,130.80 万元 − 64.15 万元 − 44.00 万元 = 22.65 万元,三年正好摊完(最后一年这样倒挤,是为了吸收前两年的四舍五入)。如果没有融资这一步,清和会在交货当天多记 130.80 万元 的收入,毛利率虚高,以后三年又一分利息都没有。
难点
客户是创业公司时,四件事要分开。 它们在报表上的位置完全不同:前三件影响收入,第四件只影响利润。
比如例二的试产线验收。这是可变对价,用限制来管。
影响收入
这不是价格问题,是第一步的问题。清单最后一项(很可能收回)过不去,合同就不能用来确认收入,收到的钱先当负债(第 3 节)。
影响收入
比如对困难客户惯常让步。这叫隐含的价格让步,也是可变对价,要在估交易价格时扣掉。
影响收入
客户真的出了问题、钱收不回来。这是信用损失,记进“信用减值损失”,不冲减收入(第 39 章)。
只影响利润
另外几个难点:
一年以内的账期不必拆利息。 准则给了一个实务上的简化,合同开始时,如果预计客户拿到货和付款之间:
《企业会计准则第14号——收入》(2017年修订)第十七条 “间隔不超过一年的,可以不考虑合同中存在的重大融资成分”
清和的汽车热管理客户付款慢,2026 年有一批账期 120 天的客户,到期时不付现金,而是背书转来一张大约 6 个月后才兑付的银行承兑汇票;从开票到清和收到票据,平均 129 天。量的是到客户付款为止:客户把银行承兑汇票交给清和,就算付了款,之后清和自己选择持有票据到期,是金融工具的事(第 39 章)。所以这些客户在简化范围之内。商业承兑汇票不一样:它只是客户自己承诺到期付款,钱的风险还在客户身上,融资期要算到票据到期那天。
反过来的情形。 客户提前一年以上把钱付给清和,清和晚交货,同样有融资成分,只是方向反了:清和在借客户的钱,要在合同负债上计利息费用。
付给客户的钱 ,准则叫应付客户对价 (consideration payable to a customer)。有的机器人公司要求供应商交一笔“入库费”或“联合开发费”才肯下单。这笔钱除非换来了一样可明确区分的东西,否则要冲减收入,不能记成销售费用:
《企业会计准则第14号——收入》(2017年修订)第十九条 “……应当将该应付对价冲减交易价格……”
冲减的时点,是确认相关收入和付钱(或答应付钱)两者中较晚的那一个。这一条不改利润,却改收入和毛利率。对按收入倍数估值的人(拿收入乘一个行业倍数来估公司身价),这是两码事。
为什么这样规定
限制只压低收入、不抬高收入,理由在前面说过。代价是另一种扭曲:限制太紧,收入会系统性地偏低,这也不中立。所以准则用“极可能”和“重大”两个词,把门槛定得很高:不是有一点可能转回就不许确认,而是要非常有把握不会大幅转回。
融资成分的道理更简单:今天的一块钱和三年后的一块钱不一样值钱。不把利息拆出来,收入和利息就混在一起,一家靠给客户长账期“买”销量的公司,看上去会和一家现款现货的公司一样赚钱。
两边怎么看
分录 :返利和附条件的尾款进负债或暂不记;融资成分把一笔收入拆成“收入 + 以后几年的利息”。税务 :增值税照发票或合同约定的付款日走(《中华人民共和国增值税法实施条例》第三十九条);返利要冲减销项税,得开红字发票(例一)。企业所得税对分期收款的销售,“按照合同约定的收款日期确认收入的实现”(《中华人民共和国企业所得税法实施条例》第二十三条第(一)项),和会计不同步,产生暂时性差异(第 42、68 章)。审计 :返利和尾款的估计,要拿客户的采购计划、试产线的进展、历年的达标记录来核;折现率要看它是不是这个客户借钱的真实成本。法律 :附条件的付款条款、违约金和返利条款,能不能执行,看合同怎么写(第 9 章)。分析师 :收入是净额,毛利率也是按净额算的。返利政策一变,毛利率会动,可单位成本一分没变;长账期卖出去的东西,有一部分“毛利”其实是利息。
6 第四步:把价格分到每一件事上
问题 合同上的标价可以挪来挪去一张订单里有两项履约义务,客户付一个总价,各分多少?如果按合同上各自写的标价分,清和就有空子可钻:把大部分价格标在先交付的关节上,延保标得很便宜,收入就提前了。所以准则不认合同上的标签,认单独售价 (standalone selling price)的比例:
《企业会计准则第14号——收入》(2017年修订)第二十条 “……按照各单项履约义务所承诺商品的单独售价的相对比例……”
分摊在合同开始那天做一次。以后单独售价涨了跌了,都不重新分。
单独售价就是清和单卖这样东西时的价格。单卖的价格看不到,准则给了几种估法(《企业会计准则第14号——收入》(2017年修订)第二十一条):“采用市场调整法、成本加成法、余值法等方法合理估计单独售价”。市场调整法是参照同类东西在市场上的价格,再按清和自己的情况调;成本加成法是成本加上一个合理的利润;余值法放在后面的难点里讲。
例一 清和的延保,各按单独售价,分摊很简单第 4 节那笔附延保的销售:关节按单价卖,延保按货款的 4% 卖,这也是延保单卖时的价格。两项都按自己的单独售价成交,合同总价正好等于单独售价之和,没有折扣要分。关节分到 279.30 万元,延保分到 11.17 万元,就是发票上的两笔。清和绝大多数合同都是这样:分摊这一步存在,但不费事。
例二 一口价里有折扣,折扣只属于其中几样麻烦出在打折的时候。折扣按比例分是默认做法:
《企业会计准则第14号——收入》(2017年修订)第二十三条 “对于合同折扣,企业应当在各单项履约义务之间按比例分摊……”
同一条接着开了一个口子:有确凿证据表明折扣只跟其中一项或几项有关,折扣就只分给那几项。什么算确凿证据?国际准则写了三个条件,要同时满足(IFRS 15 para. 82 (and 81)):
合同里只有两样东西,总价打了折。折扣能只给其中一样吗?
想好了,看答案
不能。注意第二个条件里的“不是全部”:合同里只有两样东西时,“其中几样”只能是一样,一样东西谈不上打包打折,所以两项的合同有折扣,只能按比例分。
要让口子打开,至少得三样。下面是示例价格:关节单独卖 16,000 元;延保按清和的定价规则是关节货款的 4%,即 640 元;上门安装单独卖 800 元。假设清和平时就把“延保 + 安装”打包按 1,200 元卖,关节则从不打折。现在一份合同三样都要,总价 17,200 元,比单独售价合计便宜了 240 元,正好等于“延保 + 安装”平时的折扣。三个条件都满足,折扣全部归这两样:
关节分到整整 16,000 元;
延保和安装一起分到 1,200 元,再按它们的单独售价分开:延保 533.33 元,安装 666.67 元。
两种分法下,关节分到的价格:
16,000 元 折扣只归延保和安装
15,779.82 元 按比例分
同一份示例合同,每台关节分到的价格;关节在交货时确认收入
差别在于收入的时点:关节交货时确认,延保要等三年保修期,安装要等装好。口子打开后,交货当天的收入更多。所以准则要的是确凿证据,不是公司的一句说明;审计师会去翻历史成交记录,看“延保 + 安装”是不是真的常按这个价打包卖。
难点 余值法如果清和推出一种新的保修产品,从来没单卖过,也没定过价,它的单独售价就只能倒推:总价减去关节的单独售价,剩下的算新保修。这叫余值法 (residual approach)。准则只在价格真的说不准时才许用它:
《企业会计准则第14号——收入》(2017年修订)第二十二条 “……因未定价且未曾单独销售而使售价无法可靠确定时……”
另一种许用的情形,是这样东西近期的售价波动得非常厉害。
用示例数字试一下:关节加新保修打包卖 16,500 元。余值法下,关节按单独售价 16,000 元,新保修倒推出 500 元。假如这种保修其实也值货款的 4%,按比例分,关节只该分 15,865.38 元;余值法让关节每台多分了 134.62 元。余值法把全部折扣都压在倒推出来的那一项上。倒推出来的那一项交付得越晚,先交付的东西拿到的价格越高,收入就来得越早;反过来,倒推出来的那一项要是先交付,它分到的价格被压低,早期的收入就少。所以准则把它当成最后的办法。
为什么这样规定
按单独售价的比例分,是让分摊不受合同措辞影响:同一组东西,不管合同上怎么标价,分到每项上的收入都一样。分摊只在合同开始日做一次,这样做省事,也防止公司事后挑一个对自己有利的时点重新分。
弱点在估计。单独售价看不到时,用哪种估法,结果可能差不少。准则只要求尽量用能观察到的数,这给了判断很大的空间。
两边怎么看
分录 :分摊只决定收入在几项之间怎么分、什么时候进账,不改变合同总额。税务 :增值税按发票上的金额和税率算,不看会计怎么分摊;一张发票上要是混着不同税率的东西,怎么开票、按什么税率交,是第 64 章的题目。审计 :单独售价从哪里来,是审计师要追的证据:历史成交价、价目表、同类客户的报价。分摊比例在年底突然变了,要问为什么。分析师 :分摊越往先交付的东西上倾斜,当期收入越高、合同负债越少。看合同负债占收入的比例,可以间接看出公司的分摊口径有没有变。
7 第五步:一个时点,还是一段时间
问题 有的东西交一次,有的东西一点一点交第五步问控制权在什么时候转过去。有两种可能:在某一时点 (at a point in time)一次转过去,或者在某一时段内 (over time)一点一点转过去。准则先列一段时间的条件,剩下的都算一个时点:
《企业会计准则第14号——收入》(2017年修订)第十一条 “满足下列条件之一的,属于在某一时段内履行履约义务……”
后面跟着三个条件,满足任何一个就行:
清和干活的同时,客户就拿到并用掉了它带来的好处;
清和在做的东西,客户能控制;
做出来的东西换不了别的用途,而且整个合同期间,清和都有权按已经干完的部分收钱。
三个条件是从哪儿来的
三个条件看着各不相干,其实是同一个问题的三种答法:东西还在做的时候,它归谁?
如果客户边用边消耗(比如清和替客户做设备维护,做一天客户就受益一天),东西根本不会“做好了再交”,每一刻都在交。
如果在建的东西就在客户手里、客户能决定它,比如在客户厂房里给它装一条产线,那么在建的部分本来就是客户的。
第三种最绕。东西在清和的车间里,客户摸不着。但如果它是给这个客户专门做的,换不了别人用(不可替代用途 ,no alternative use),而客户中途叫停也得按进度付钱,那么从经济上看,清和在替客户做一件只属于客户的东西,风险由客户担着,做到哪儿就算交到哪儿。
第三个条件里的“有权收钱”有专门的定义,不是随便一句“按进度付款”就算。它指的是:客户或别的原因让合同中途终止时,清和有权按已经干完的部分收一笔钱,这笔钱要够得上:
《企业会计准则第14号——收入》(2017年修订)第十一条 “能够补偿其已发生成本和合理利润的款项”
而且这项权利要有法律约束力。
按一段时间确认的,收入跟着履约进度 (measure of progress)走:
《企业会计准则第14号——收入》(2017年修订)第十二条 “……采用产出法或投入法确定恰当的履约进度……”
产出法 (output method)看交出去了多少(做完几个部件、到了哪个里程碑),投入法 (input method)看投进去了多少(花了多少成本、用了多少工时)。同一条还说,进度实在没法合理确定、但成本预计能收回的,先按已经发生的成本确认收入,不确认利润。
例一 一批标准关节,交货那一刻2026年6月3日,清和给岑澄智能发了一批标准关节,不含税 8,608,620.05 元,当天送达,对方签收。
这批标准关节,一段时间的三个条件,它满足哪一个?
想好了,看答案
一个都不满足:关节不是边用边消耗的;在建时在清和车间,客户控制不了;标准关节谁都能用,有替代用途。所以是一个时点。
再拿五个迹象对一遍:签收后客户占有实物、拿到了所有权、可以装到任何一台机器人上;清和有权在 90 天后收款;货坏了丢了算客户的。迹象都指向签收那天。
例二 一条定制工装线,按进度确认岑逸智能装备有限公司请清和为它做一条定制关节装配与标定工装线,合同价 3,600 万元(不含税),清和预算成本 2,520 万元,3 月开工,10 月完工。合同里有一句关键条款:
工装按客户图纸专门设计制造,不能改作他用;客户提前终止合同须支付至终止日已完成工作的成本加合理利润
工装按客户图纸做,别人用不上,有不可替代用途;客户中途终止,要付已完成工作的成本加合理利润,有权收钱的条件也满足。第三个条件成立,按一段时间确认。
清和用投入法量进度:已发生成本 ÷ 预算总成本。到 6 月 30 日,已经花了 1,260 万元,进度 50%,累计确认收入 1,800 万元。每个月末按当月新增的进度确认收入,记在合同资产里。6 月份(单位:万元):
6 月 30 日到了合同约定的第一个结算节点,清和开出第一张结算发票,不含税 1,440 万元,增值税 187.20 万元,账期 60 天:
借: 应收账款 1,627.20
贷: 合同资产 1,440
贷: 应交税费——应交增值税(销项税额) 187.20
开票以后,合同资产余额从 1,800 万元 降到 360 万元:这是清和已经确认、但还没到开票节点的那部分收入。清和把合同资产按不含税金额记,增值税在开票、纳税义务发生时才记;也有公司把将来要收的增值税一起放进合同资产,同时贷记待转销项税额(第 10 节)。两种写法,读报表时都要把增值税和合同资产分开看。
为什么成本记在“生产成本”,而不是“合同履约成本”?准则里的合同履约成本,只收别的准则管不着的履约成本(《企业会计准则第14号——收入》(2017年修订)第二十六条)。清和在自己车间里造东西,用的材料和人工归存货准则管,就记在生产成本里,随进度转进营业成本。在客户现场装产线这类工程,才常用合同履约成本。
换一句条款,结论就变。
客户中途终止,要付已完成工作的成本加合理利润。第三个条件成立,按进度确认。
6 月 30 日:已经确认了 1,800 万元 的收入
合同只约定“客户中途终止的,只赔材料费”。材料费补偿不了已经付出的人工和应得的利润,不满足“成本加合理利润”的定义,第三个条件不成立,只能等最终验收那天一次确认 3,600 万元。
6 月 30 日:一分收入也没有,账上是 1,260 万元 的在产品
差别只在一句终止条款。
例三 做到一半,发现要亏清和这条工装线实际按预算完工了。下面假设一种情形(示例),看准则怎么处理坏消息:6 月 30 日,清和重新估算,发现电机和传感器涨价、返工两次,总成本要到 3,780 万元,超过合同价 3,600 万元,整份合同要亏 180 万元。
收入跟着新的进度走,一次补调:
新的进度 :1,260 万元 ÷ 3,780 万元 = 33.3%到 6 月 30 日累计应确认的收入 :3,600 万元 × 33.3% = 1,200 万元6 月补确认 :5 月底已经确认了 1,080 万元,6 月补确认 120 万元;成本记 504 万元
到这里,累计确认的收入减成本是 −60 万元,可整份合同要亏 180 万元,还有 120 万元 的亏损没有记下来。这一块等干完再认,还是现在就认?
想好了,看答案
这种履行起来注定亏钱的合同,叫亏损合同 (onerous contract)。或有事项准则要求现在就把这笔亏损确认下来:先看有没有和这份合同相关的资产可以减值(本例没有,已发生的成本都已转进营业成本),剩下的确认为一项负债,记在“预计负债”里(单位:万元):
借: 主营业务成本 120
贷: 预计负债——亏损合同 120
以后几个月,确认剩下的收入 2,400 万元,结转成本 2,520 万元,同时把预计负债 120 万元 转回冲减成本。合起来:5 月底以前赚 324 万元,6 月亏 504 万元,以后不赚不亏,合计正好是 −180 万元。亏损在发现的那一刻就全部认了,不等干完。
难点
“有权收钱”必须贯穿整个合同期。 如果只有做到一半以后才有权按进度收款,前一半就不满足。不可替代用途是一个实务测试。 合同上说“不得转卖”是一种限制;东西做得太专、改起来太贵,是另一种。两种都算。反过来,标准品即使合同不许转卖,往往也有替代用途:这批货清和可以留着卖给别人,另给这个客户发一批一样的。投入法要剔除不反映进度的成本。 浪费的材料、返工多花的工时,让成本多了,进度却没往前走。例三里返工的成本如果明显属于浪费,量进度时就要剔掉,否则收入会跟着浪费一起“进步”。工程类合同的“合同结算”。 在客户现场施工的合同,实务和教材常用一个“合同结算”科目:按进度确认收入记一边,按合同开出的结算单记另一边,年末看余额在哪边,净额列为合同资产或合同负债。道理和例二一样,只是换了一个科目来装。
为什么这样规定
两种时点的区分,是让收入的节奏跟着控制权转移的节奏。一次交货的东西,控制权一次转;一边做一边交的东西,控制权一点一点转。
它替代的是旧体系里的“建造合同按完工百分比,销售商品按交货”这种按行业、按合同名称的划分。新体系不看合同叫什么,只看控制权怎么走。所以一份叫“销售合同”的定制合同,可能按一段时间确认;一份叫“工程合同”的标准品合同,可能按时点确认。亏损合同马上认亏,是谨慎的又一个影子:好消息可以慢慢来,坏消息一知道就要说。
两边怎么看
分录 :一段时间确认的,挂着合同资产,开票时转成应收账款;时点确认的,挂着存货(在产品)。税务 :按进度确认的收入,开票和约定付款日之前不产生增值税纳税义务;按规定,将来的销项税先记进待转销项税额,清和则是等开票时一起记(第 10 节)。企业所得税上,一条几个月就做完的定制工装线,很可能按销售货物处理,验收交付时才确认收入;会计按进度先确认的那部分毛利,税法还没有。清和这条线在 2026 年内就完工了,年末没有差异;跨年的合同才会留下暂时性差异(第 42、68 章)。预计的亏损,税法一般也要等真的发生才让扣。审计 :进度是估计数。预计总成本一调,收入就跟着动,审计师要看成本预算的历史准确度、看有没有把浪费算进进度、看亏损合同有没有及时计提。法律 :民法典的承揽合同规则,允许定作人(下单的客户)在完工前随时解除合同,但要赔偿承揽人的损失(《中华人民共和国民法典》第七百八十七条,第 10 章)。条款甲和条款乙,其实是在把“赔多少”写清楚;会计上的第三个条件,看的正是这份赔偿能不能覆盖成本加合理利润。分析师 :合同资产涨得比收入快,说明“已经确认、还不能开票”的收入在堆积,现金会更晚。亏损合同的预计负债突然出现,往往是成本控制出问题的第一个信号。
林舒 · 审计现场
林舒找马骁要来年底的盘点表,摊在桌上。
盘点表 存货盘点表 · 2026年12月31日 · 3号仓 物料 QJ-ACT · 盘点:仓储部
盘点数量
归属标签
标定状态
备注
监盘
76,584
—
已标定
—
沧澜会计师事务所
3,953
启明机器人科技有限公司
未完成标定
未完成标定;客户要求代管
沧澜会计师事务所(马骁)
3,459
北辰智造科技有限公司
未完成标定
未完成标定;客户要求代管
沧澜会计师事务所(马骁)
2,471
澄远具身智能科技有限公司
未完成标定
未完成标定;客户要求代管
沧澜会计师事务所(马骁)
3 号仓那几行,数量和三张发票上的台数一模一样,备注栏三行都写着“未完成标定”。
林舒在差异本上又写了三行:
订单原件,能不能取消?
仓库系统里,这批货锁了没有?
12 月开票,是谁要开的?
8 售后代管:货在我这儿,东西归你
问题 控制权可以和货分开吗前面说过,实物在谁手里只是迹象之一。那么货留在清和仓库里,控制权能不能已经归了客户?能,这种安排叫售后代管商品 (bill-and-hold arrangement)。比如客户的仓库在改建,买好的货暂时没地方放,请卖家先替它保管。这时清和保管的是别人的东西。
难处在于,它和马骁在 3 号仓看到的那种东西,从外表看一模一样:货在卖家仓库,开了票,箱子上贴着客户的名字。差别全在看不见的地方。
规则 四个条件,一个都不能少中国的收入准则正文里,没有专门写售后代管的条文。财政部的收入准则应用指南对售后代管商品有专门的说明,但只有印刷本,本书没能在财政部网站上找到原文。下面按国际准则的写法来讲:国际准则在应用指南里专门写了几段,其中一段列了四个条件,要求同时满足(IFRS 15 para. B81)。用我们自己的话说:
这四条问的,都是中国准则那串控制权迹象背后的同一个问题(《企业会计准则第14号——收入》(2017年修订)第十三条):客户能不能决定这批货的去留。按迹象判断,和按这四条判断,结论是一样的。
国际准则还加了一句提醒:如果售后代管成立,清和其实又多答应了一件事,替客户保管。这项保管服务 (custodial service)可能是一项单独的履约义务,要分一部分价格给它(IFRS 15 para. B82)。
例一 一个过得去的售后代管清和最大的医疗客户是翎朴医疗器械有限公司。它的新仓库在改建,2026年10月20日和 11月18日,清和给它开了两张发票,一共 65,000 台微电机,不含税 1,423.50 万元,约定 2027年2月22日交货,账期 90 天从开票日起算。货存在清和的 2号仓。
四个条件逐一对。清和存档的说明是这样写的:
清和存档 售后代管评估 · 翎朴医疗器械有限公司 医疗客户仓库改建代管
条件
存档的说明
一、理由
客户新仓库改建,书面要求货物暂存于我方2号仓并约定交货日期
二、标明
已完工检验,贴客户专属UDI标签,单独存放
三、能交
随时可发运
四、不转给别人
包装及注册标签为客户专属,合同约定不得改发其他客户
取消权
无
订单本身也不能取消。两张发票的到期日(1月18日和 2月16日)都在交货日之前:到了日子客户就得付钱,不管货提没提。这是控制权迹象里的“现时收款权利”。
都满足。收入在客户取得控制权那天确认:书面请求、检验、贴标都已完成的那一天,本例恰好也是开票那天。年底马骁监盘时,这批货在盘点表上单列一行,状态“已检验”,备注写着“已售代管:客户仓库改建,按约定日期交货;不计入本公司存货”:它已经是客户的东西,不算清和的存货。
替客户保管这几个月,清和没有另外收费。按国际准则的提醒,保管服务可能是一项单独的履约义务,要分一部分价格给它。这个例子里保管期短、成本小,清和没有单拆;保管期长、金额重大时就要拆。
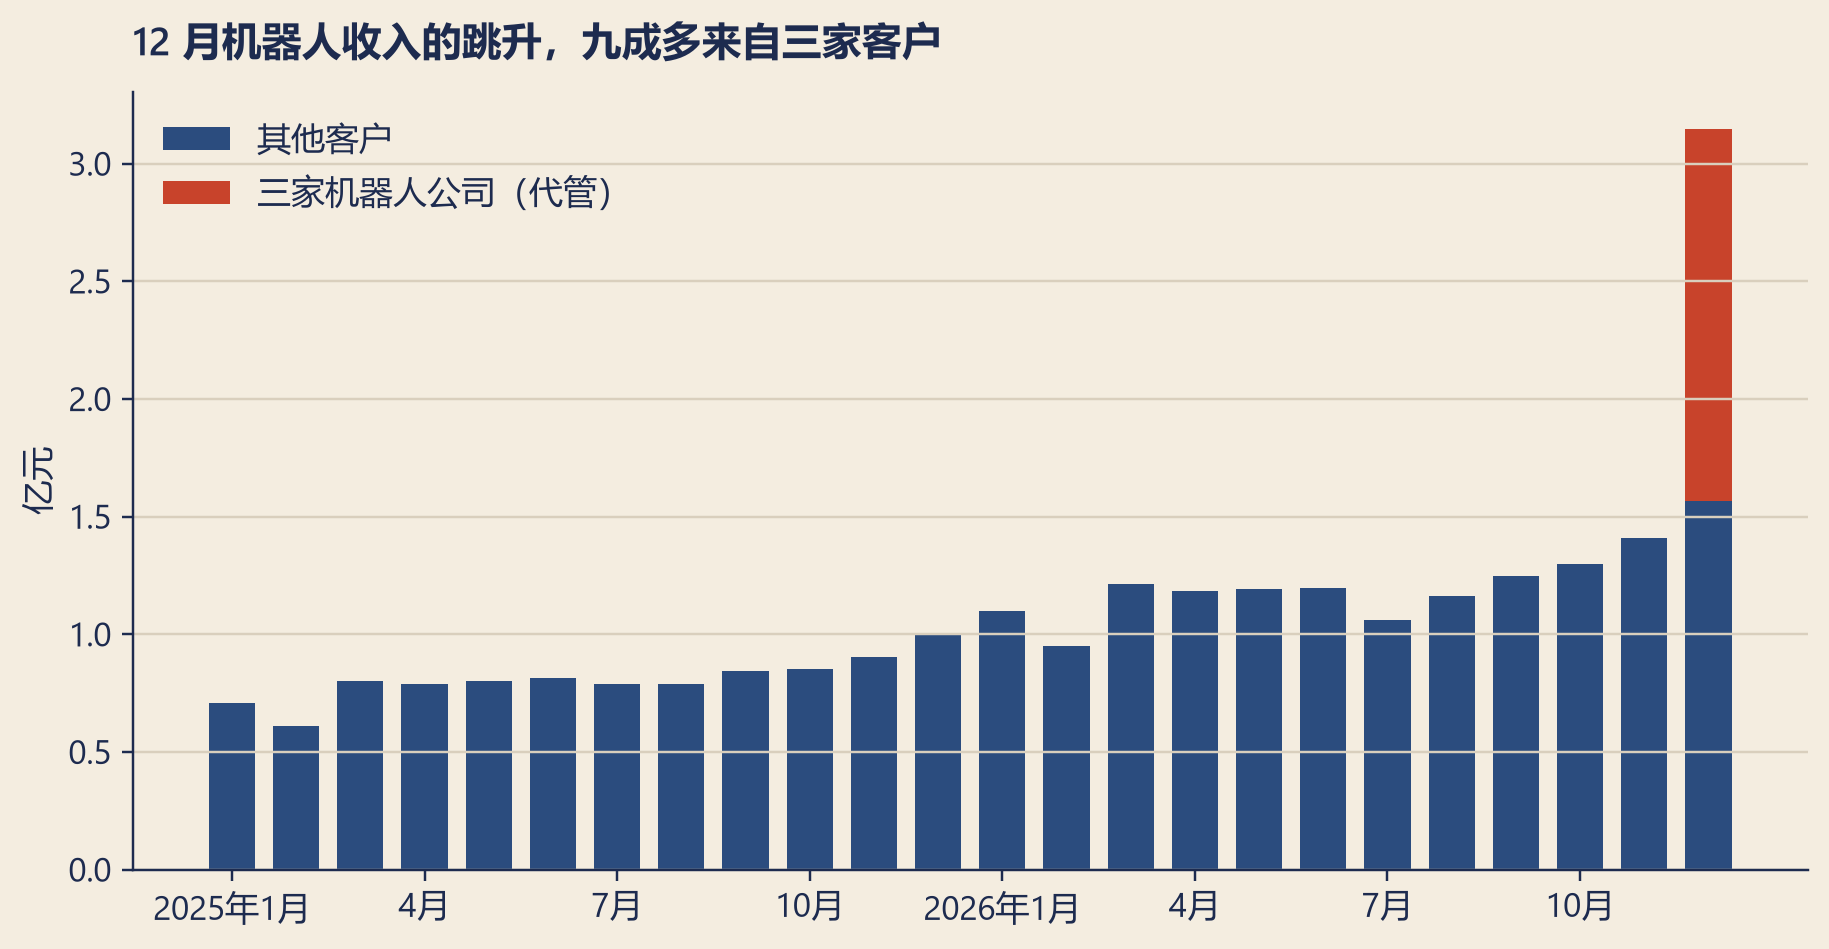
例二 12 月那九张发票,四个条件要问什么现在回到 3 号仓。先看林舒在场景里看到的那一截(图 2 ):2026 年 12 月机器人关节的收入里,去掉这三家,剩下的 15,656 万元只比 11 月多 11.1%;2025 年 12 月比 11 月多 10.6%,涨法相差不大。跳出来的部分,91% 是这三家。
显示代码
= M25 + M26= bk.figure(8.2 , 4.2 )= list (range (len (months)))= [(int (robot_m[m]) - (bh_net if m == "2026-12" else 0 )) / YI for m in months]= bk.INSIDE, width= 0.72 , label= "其他客户" )- 1 ]], [bh_net / YI], bottom= [base[- 1 ]], color= bk.OUTSIDE, width= 0.72 , label= "三家机器人公司(代管)" )3 ], [("2025年" if m.startswith("2025-01" ) else "2026年" if m.startswith("2026-01" ) else "" )+ f" { int (m[5 :])} 月" for m in months[::3 ]])"亿元" )"12 月机器人收入的跳升,九成多来自三家客户" )= "upper left" )
把四个条件,加上第 3 节那个更靠前的合同问题,一条一条摆到这三家面前。
林舒手里有三样线索:发货栏的“代管”,箱子上的名字,盘点表上的“未完成标定”。合同问题加四个条件,一共五个问题,她现在能答上几个?
想好了,看答案
一个也答不了。每一样线索都只指了个方向,答案要靠还没拿到的证据(第 92 章)。下表把每个问题要找的证据列在最后一栏。
合同:交货前客户能不能白白取消
不能
还不知道
订单原件、补充协议、往来邮件
一、有实质性理由
有:仓库改建,书面要求
发货栏写着“代管”
客户有没有书面要求先开票、代保管;请求是谁起草的;有没有约定保管费、谁买保险
二、单独标明属于客户
是,专属标签、单独存放
箱子上贴着客户名字
仓储系统里这批货有没有锁定给客户
三、可以随时交货
是,已检验合格
盘点表写着“未完成标定”
标定是不是清和答应交的东西的一部分(第 4 节)
四、卖家不能动用或转给别人
是,合同约定不得改发
还不知道
年后的出库记录:贴了标签的货有没有发给别人
清和自己的账里还有两条小线索。一是提成:清和的销售提成在客户签收后才计提,这九张发票一笔提成也没有。二是定金:清和的大机器人客户里有 8 家下单时付 40% 的定金,这三家一分也没付。它们都不是证据,只是告诉林舒该往哪里看。
第一条最容易被一笔带过,其实最值得追问。先看系统里的这三张订单:
ERP 导出 销售订单 · 机器人关节 2026年11月24日下单 · 单价 16,000 元
订单号
客户简称
数量(台)
要求交货日
SO-CR041-202611
启明机器人
3,953
2027年2月26日
SO-CR042-202611
北辰智造
3,459
2027年3月20日
SO-CR043-202611
澄远具身
2,471
2027年3月31日
要求的交货日在 2 月到 3 月,清和却在 12 月中下旬就开了票。是客户要求先开票、先代保管,还是清和自己想在年底开出来?一个还用不上货的客户,为什么要在 12 月就买下它?如果“客户要求”只是一句口头的话,或者请求书是清和替客户起草的,这一条就站不住。
第四条要靠年后的证据。审计报告签出之前发现的事,只要能说明年末那天本来的样子,就算数:
《企业会计准则第29号——资产负债表日后事项》第二条、第四条 “对资产负债表日已经存在的情况提供了新的或进一步证据的事项……”
比如年后出库记录显示,清和把贴着某家客户标签的货发给了别人,那就说明年末那天系统并没有锁住这批货,清和随时可以动它。
这五个问题的答案,决定的是:这 1.58 亿元 的收入能不能留在 2026 年。
难点 贴了名字,为什么不一定算最容易让人放松的,恰恰是那几张标签。标签可能是真的,客户的要求也可能是真的,林舒到现在没发现任何假东西。问题是,标签是形式,控制权是实质 。如果仓库里的关节是可以互换的,今天贴着这家的名字,明天就能换一批新做的补上,那贴谁的名字都一样,就等于没有归任何一个客户。
所以,只要发现清和挪过其中一部分,就不能说“挪走的那几百台不算,剩下的算”。挪货证明的是清和对这一整批货的态度,不只是对挪走的那几百台。
为什么四个条件必须同时满足
四个条件各堵一个口子:
一、有实质性的理由
卖家自己找理由,把货压在仓库里冲业绩
二、单独标明属于客户
货是有的,但哪一批是谁的说不清
三、可以随时交货
拿半成品、未完工的东西提前确认收入
四、卖家不能动用或转给别人
卖家嘴上说“归你了”,手上还在用
少任何一条,都留下一个可以把收入提前的口子。这也是实质重于形式 (substance over form)最具体的样子:每一条都在问一个形式之下的事实。
这个设计也有弱点:四个条件都靠事实证明,而证明它们的东西(客户的书面要求、仓储系统的锁定记录、检验报告)大多在卖家自己手里。所以审计师不能只看清和给的材料,还要去仓库看、给客户发函问(第 92 章)。
两边怎么看
分录 :售后代管成立,收入照常确认,另分一部分给保管服务;不成立,货留在存货里,票开了也只记增值税(第 11 节)。税务 :增值税跟着发票走,两种情况下都在开票当天发生纳税义务。企业所得税看风险和报酬、看卖方还有没有有效控制(第 11 节的三栏框)。审计 :监盘时碰到“替客户保管”的货,不能只数数量、核对标签,要问订单能不能取消、货是不是已经能交、卖家能不能动它。准则要求存货重要时到盘点现场监盘(中国注册会计师审计准则第1311号 第四条),也要求对应收账款函证(中国注册会计师审计准则第1312号 第十三条);函证要问交货状态和取消权,不只问余额。法律 :售后代管在法律上走的是占有改定:货继续由卖方保管,所有权先转给买方(第 2 节)。有没有这样的约定,要看合同。把不成立的售后代管当成收入写进年报,就碰到了第 1 节那条证券法的底线。分析师 :售后代管本身就是一个信号。年报附注里出现大额售后代管,何嘉朗会去查:客户是谁,货什么时候真正交付,钱什么时候到。
9 主要责任人还是代理人
问题 同样一笔钱,记总额还是记差价清和卖的东西里,如果有一部分是别人做的,收入记卖价全额,还是只记中间赚的那一点?前者叫主要责任人 (principal),后者叫代理人 (agent)。判断标准还是控制权:东西在转给客户之前,清和有没有控制它。
转让前能控制的,是主要责任人:
《企业会计准则第14号——收入》(2017年修订)第三十四条 “……该企业为主要责任人,应当按照已收或应收对价总额确认收入”
转让前控制不了的,是代理人:
《企业会计准则第14号——收入》(2017年修订)第三十四条 “……该企业为代理人,应当按照预期有权收取的佣金或手续费的金额……”
判断分两步:
先弄清客户买的到底是哪样东西 :是整件产品,还是其中别人做的那个零件?港湾的传感器:客户买的是传感器,还是带力觉的关节模组? 再看清和在这样东西转给客户之前能不能控制它 :不看合同的法律形式,要综合几件事:清和是不是对客户负主要的交货责任;它是不是承担了存货的风险;它能不能自己定价;还有其他相关的事实。直发的备件:货经没经过清和的手?
其中存货风险那一条的原文是:
《企业会计准则第14号——收入》(2017年修订)第三十四条 “企业在转让商品之前或之后承担了该商品的存货风险”
这几件事是帮你判断控制权的线索,不是控制权本身。
例一 港湾的传感器,装进清和的关节里港湾传感是香港的一家力觉传感器公司,2026年7月1日起成为清和的子公司;它的工厂在东莞。收购之前,清和就从东莞港湾买传感器,上半年每月 150 万元;2026年10月20日起,改成每月 1,000 万元,到年底一共 3,000 万元。
第一步,客户买的是什么?清和把传感器装进自己的关节,调好,再以“带力觉的关节模组”卖给机器人公司。客户买的是模组,不是传感器。第二步,模组在交给客户之前,从头到尾都在清和手里;传感器是清和拿来造模组的原料。把别人的东西和自己的服务整合成客户要的整体,是控制的典型样子;准则列的情形之一,原文就是“将该商品与其他商品整合成某组合产出转让给客户”(《企业会计准则第14号——收入》(2017年修订)第三十四条第二款第(三)项)。清和是主要责任人,按模组的全价确认收入。
(合并报表时,母子公司之间这笔传感器买卖要抵销,那是第 48 章的事。在清和母公司自己的账上,港湾就是一家供应商。)
例二 供应商直发的备件,清和只是代理人清和还替一家供应商卖备件:苏州锐配精密备件有限公司。双方的约定是这样写的:
供应商直接发货给客户并承担存货及质量风险;售价按供应商价目表,清和按价差收取固定比例
2026 年一共 48 单,向客户开票 1,800.00 万元(不含税),付给供应商 1,584.00 万元,清和留下 216.00 万元,是开票额的 12%。
备件收入,清和该记开票的全额 1,800.00 万元,还是只记留下的 216.00 万元?
想好了,看答案
只记留下的那一截。货从来没经过清和的手,清和是代理人。下面按两步走一遍。
第一步,客户买的是备件本身。第二步,货从来没经过清和的手,价格按供应商的价目表,存货和质量风险都在供应商。清和在转让之前没有控制这批货,是代理人,只能把中间那一截 216.00 万元 记成收入。
记法上有个细节:发票是清和全额开给客户的,供应商也全额开票给清和。拿 2026 年最大的一单看:
ERP 导出 直发备件 · 2026 年最大的一单 苏州锐配精密备件有限公司
发票号
谁开给谁
不含税(万元)
增值税(万元)
QH20260007967
清和 → 客户
86.23
11.21
PDSQH20260007967
供应商 → 清和
75.88
9.86
会计上两笔都记在“其他业务收入”里,一贷一借,净下来就是那一截(单位:万元):
借: 应收账款 97.44
贷: 其他业务收入 86.23
贷: 应交税费——应交增值税(销项税额) 11.21
借: 其他业务收入 75.88
借: 应交税费——应交增值税(进项税额) 9.86
贷: 应付账款 85.74
增值税按全额走:2026 年销项税 234.00 万元,进项税 205.92 万元;收入只按净额。总额还是净额,增值税和会计各管各的。
难点
总额还是净额,不改变利润,却改变收入和毛利率。 例二里,记总额收入是 1,800.00 万元,记净额只有 216.00 万元,利润一样。对一家按收入倍数估值的“机器人概念股”,这是很大的区别(第 117 章)。母公司和集团可能给出两个答案。 假如直发备件的不是外部供应商,而是港湾这样的子公司:从清和母公司看,货没经过它的手,它是代理人;从集团看,货是集团自己做的、自己定价、自己负责,集团是主要责任人,按全额确认收入,母公司那一截是集团内部的钱,合并时抵销。两个答案都对,因为“清和”在两张表上指的不是同一个主体。迹象会打架。 存货风险在谁那里,有时候很难说:清和预先买断了一批传感器,存货风险就在清和;客户下单后才去采购,就不在。这时要回到那个问题:转给客户之前,谁能决定这批货的去留?运费。 清和替客户安排物流,运费算什么?要看运输发生在控制权转移之前还是之后。如果合同约定货送到客户工厂才算交付,运输是清和为了交货自己要干的活,不是一项单独的服务:运费“相关运输成本应当作为合同履约成本”,“并在利润表“营业成本”项目中列示”(财政部会计司 收入准则实施问答(2021-11-02):企业为了履行收入合同而从事的运输活动,如果该运输活动不构成单项履约义务,相关运输成本作为合同履约成本,对合同履约成本进行摊销计入损益时如何在利润表中列示?)。如果货在清和厂门口就交给了客户,之后清和再帮客户叫车、代垫运费,那就是另一项服务,还要再问一遍:清和是自己承运(主要责任人),还是只替客户找了家物流公司(代理人)?这个分法会改变毛利率,A 股公司之间比毛利率时,要先看运费放在哪儿。
为什么用控制权,不用风险
旧做法看的是风险:谁承担存货风险、信用风险,谁就是主要责任人。问题是,在平台、直发、寄售这些安排里,风险也会碎成几块,各块落在不同的人身上。新准则让主要责任人的判断和收入确认用同一个问题:控制权。存货风险、定价权这些,降为帮助判断的迹象。
弱点是,控制权在这里比在别处更难看见:东西从来没在中间人手里停留过,“转让之前能不能控制”只能从合同条款和商业安排里推。同一份合同,两个会计师读出两个结论,并不稀奇。
两边怎么看
分录 :主要责任人记收入和成本两笔全额;代理人只记佣金一笔净额。税务 :增值税跟着发票和交易的法律形式走,不跟会计上的总额净额走。像例二那样,清和以自己的名义从供应商买进、再卖给客户,两头开的都是货物发票,增值税就按货物全额算,税率 13%;如果清和只是替人介绍生意、另开一张佣金发票,佣金按服务交税,税率 6%。第 64 章细讲。审计 :总额还是净额,影响收入但几乎不影响利润,审计师要警惕公司为了把收入“做大”而选总额。法律 :民法典里,替别人卖货有几种法律安排:以委托人的名义卖(委托合同,《中华人民共和国民法典》第九百一十九条),以自己的名义替委托人卖(行纪合同,《中华人民共和国民法典》第九百五十一条),只是牵线搭桥(中介合同,《中华人民共和国民法典》第九百六十一条),第 10 章讲过。法律形式不决定会计:行纪人以自己的名义卖,会计上照样可能是代理人。分析师 :收入规模、毛利率、资产周转率都会变,利润不变。拿清和和同行比收入倍数之前,何嘉朗要先确认大家都是同一个口径。
10 账上的三种余额,和增值税的两个时点
问题 钱和货不同步时,差额放在哪里钱和货很少同一天到。先交货后收钱,或者先收钱后交货,中间的差就要放进资产负债表的某一行。准则用三个科目来放,区别归结为一句话:收钱的权利有没有条件。
应收账款 (accounts receivable)
清和已经交了货,收钱只差时间,到日子客户就得付
合同资产 (contract asset)
清和交了一部分,收钱还要等别的条件,比如另一部分也交完
合同负债 (contract liability)
客户的钱已经付了,或者已经到了必须付的日子,清和的货还没交
准则的原文是这样写的:
《企业会计准则第14号——收入》(2017年修订)第四十一条 “……无条件(即,仅取决于时间流逝)向客户收取对价的权利……”
“……且该权利取决于时间流逝之外的其他因素。”
“合同负债,是指企业已收或应收客户对价而应向客户转让商品的义务。”
关于合同负债里的增值税,财政部专门答过一次:
财政部会计司 收入准则实施问答(2020-12-11):对于因转让商品收到的预收款及相关增值税应当使用什么会计科目 “……增值税部分,因不符合合同负债的定义,不应确认为合同负债。”
道理和第 5 节一样:增值税是替税务局收的钱,不是清和欠客户的货。
增值税的两个时点
增值税的纳税义务有自己的时点,叫纳税义务发生时间 (time the VAT liability arises):一般是收到钱、或者有权要钱的那一天;可要是发票先开了:
《中华人民共和国增值税法》第二十八条第一款第一项 “……先开具发票的,为开具发票的当日。”
会计确认收入看控制权,增值税看开票和收款,两个时点常常不在同一天。财政部的《增值税会计处理规定》把两种错位分开处理。
收入在前、纳税义务在后的,销项税先放进一个过渡科目:
《增值税会计处理规定》一(六);二(二)1 第二款 “……已确认相关收入(或利得)但尚未发生增值税纳税义务……”
这就是待转销项税额 (output VAT to be recognised later),等纳税义务真的发生,再转进销项税额。第 7 节那套工装就是这种情形:按这条规定,开票之前每月确认进度收入时,就把将来的销项税先记进待转销项税额,合同资产按含税的金额挂着。清和的账上只记不含税的合同资产,增值税等开票时一起记(第 7 节的分录)。两种记法开票以后结果一样,差别只在开票之前:资产负债表上的合同资产和负债各差一笔税。
纳税义务在前、收入在后的,规定是这样写的:
《增值税会计处理规定》二(二)1 第三款 “……应将应纳增值税额,借记“应收账款”科目……”
为什么借应收账款的只是税额?发票开了,按增值税法这笔税已经欠着税务局,当月就要申报,清和等于先垫上了。这笔税有两条路回来:一是交货那天,跟着货款一起向客户收;二是订单取消了,清和开出红字发票,在开红字发票的那一期冲减销项税额(《中华人民共和国增值税法实施条例》第十三条(前半句);第十四条),这笔应收账款也一起冲掉。
所以,这笔应收账款是增值税走在收入前面留下的时间差,不一定是客户眼下就欠的钱:订单交货前能无责取消的,交货之前客户还不用付款。货款那一块,要等收入确认了才算数。以后真正确认收入时,按扣掉这笔增值税之后的金额记收入。
两种情形方向相反,科目也不同:
典型场景
第 7 节的定制工装:按进度确认了收入,约定的付款日还没到,也没开票
发票开了,控制权还没转过去
销项税记在哪里
应交税费——待转销项税额(等纳税义务发生再转)
应交税费——应交增值税(销项税额),当月就要申报
借方
合同资产或应收账款(实务中含将来要收的增值税)
应收账款,只记税额
例一 客户付的定金,合同负债的日常样子清和的大客户里,有一部分下单时付定金:机器人业务的 43 家客户里有 8 家,医疗客户里也有一些。定金是订单不含税金额的 40%,大约在交货前 61 天付。钱先到、货后交,这就是合同负债的日常样子。
第 4 节那笔附延保的销售就是这样。2026年4月24日,清和收到定金(单位:元):
借: 银行存款 1,312,950.88
贷: 合同负债 1,161,903.43
贷: 应交税费——待转销项税额 151,047.45
定金里含的增值税不属于合同负债(上面财政部的答复)。这笔税哪天欠下?增值税法说的“收讫销售款项”,实施条例是这样解释的:
《中华人民共和国增值税法实施条例》第三十九条(前半句) “……是指纳税人发生应税交易过程中或者完成后收到款项。”
普通货物的预收款,条文没有另给日子;生产工期很长的大型设备另有规定(《财政部 税务总局关于增值税进项税额抵扣等有关事项的公告》(财政部 税务总局公告2026年第13号)四(一)),清和的关节不在其中。所以要看发票:收定金时开了票,开票那天就有纳税义务;没开,就等交货开票那天。清和收定金时不开票,先把这部分税记在待转销项税额里,交货开票时再转出(第 64 章细讲)。交货那天,清和开票确认收入(第 4 节那笔分录),同时用定金冲抵应收账款(单位:元):
借: 合同负债 1,161,903.43
借: 应交税费——待转销项税额 151,047.45
贷: 应收账款 1,312,950.88
2026 年末,清和母公司的合同负债由三块组成:
6,426.92 万元 合同负债合计
3,694.88 万元 还没交货的定金
2,031.43 万元 还没过完的延保
700.62 万元 几份先收了钱、东西以后才交的合同
清和母公司 2026 年末的合同负债(定金里的增值税不在其中)
第三块是一张订单附送的折扣券、一笔对接费、一叠预付服务券、一份一次收费的品牌许可,第 28 章逐份讲。定金里的增值税 480.33 万元 不在合同负债里,列在其他流动负债。
例二 不可取消的订单,合同负债从哪天开始先看一个容易记错的例子。
假设一张订单写着“不可取消,开票后 90 天付款”,清和 12 月开了票,货要等明年交。12 月 31 日,清和有没有合同负债?
想好了,看答案
没有。钱还没到付款日,客户也没付钱。合同负债要求钱已经收到,或者已经到了必须付的日子;两样都没有。
12 月 31 日既没有合同负债,也没有货款的应收账款。年底的账上只有增值税:发票开了,纳税义务就发生了。
到了付款日,事情变了。拿九张发票里最早到期的一张做例子(这里只借用它的金额和日期,说的是“如果这张订单不可取消”):到期日是 2027年3月15日,订单要求的交货日是 2027年3月31日,付款日在交货之前。付款日那天,客户必须付钱,货却还没交,清和就有了一项无条件的收款权利,和一项“欠客户货”的义务(单位:万元):
借: 应收账款 1,318.40
贷: 合同负债 1,318.40
交货那天,义务完成,合同负债转成收入:
借: 合同负债 1,318.40
贷: 主营业务收入 1,318.40
九张发票里,有 4 张的到期日早于各自订单要求的交货日,其余的到期日都在交货之后:对那几张,交货那天货款直接成为应收账款,根本走不到合同负债。
所以,取消条款决定的是“交货之前能不能出现应收账款和合同负债”;付款日决定的是“从哪天开始出现”。能取消的订单,在交货前一直只有增值税;不能取消的,到了付款日才有合同负债。
例三 拿单的提成,算不算资产为了拿下订单,清和给销售人员发提成,这笔钱怎么办?
《企业会计准则第14号——收入》(2017年修订)第二十八条 “企业为取得合同发生的增量成本预期能够收回的……”
这样的增量成本记成一项资产,叫合同取得成本 (costs to obtain a contract);不管拿没拿到合同都会花的钱,直接进当期损益。
清和的销售人员按关节货款的 1.2% 拿提成,客户签收后计提,下个月随工资发;2026 年一共 1,733.39 万元。提成是因为签了单才付的,是增量成本,本该记成资产、跟着收入摊销。准则还给了一条简化:
《企业会计准则第14号——收入》(2017年修订)第二十八条 “该资产摊销期限不超过一年的,可以在发生时计入当期损益”
清和的订单都是交付一次就完事,提成对应的收入在签收那天就确认了,摊销期不到一个月。清和用了简化,记账说明写的是:“增量成本(合同取得成本),商品于签收时转让,当月摊销计入销售费用”。
为履行合同发生的成本,叫合同履约成本 (costs to fulfil a contract),规则类似,但范围窄:别的准则管得着的成本不在里面(第 7 节)。
为什么这样规定
把“有无条件”作为分界,是因为两种权利的风险不同。应收账款只有信用风险:客户付不付得起。合同资产除了信用风险,还有履约风险:清和能不能把剩下的做完。分开列示,读报表的人才知道这家公司的钱卡在哪一步。合同负债单列,则让人看到公司手里有多少“客户已经付了钱、公司还欠货”的订单,这比新闻稿里的“在手订单”实在得多。
合同负债要等到付款日才出现,是同一个道理的另一面:在那之前,客户还没欠清和任何钱,清和也还没欠客户任何货,资产负债表上就不该有东西。
11 12 月那九张发票:两种记法
问题 证据还没来,账先要会记两种林舒现在不知道答案,但她已经知道答案只有两种,每一种怎么记也是确定的。先把两种记法摆出来,等第 92 章的证据来了,只需要挑一种。
如果控制权已经转给了客户 ,清和当时的记法就是对的。九张发票按普通销售入账,三家合计(单位:万元):
借: 应收账款 17,868.46
贷: 主营业务收入 15,812.80
贷: 应交税费——应交增值税(销项税额) 2,055.66
年底结转成本:
借: 主营业务成本 11,812.42
贷: 库存商品 11,812.42
换另一种情形:控制权没有转过去,可九张发票已经开了,12 月的销项税也申报了。年底账上还剩什么?
想好了,看答案
只剩增值税那一笔,和留在仓库里的存货。没有收入;到 12 月 31 日,也没有货款的应收账款。
如果控制权没有转过去 ,没有收入;要是订单还能无责取消,清和对货款也没有无条件的收款权利,没有货款的应收账款,也没有合同负债(第 10 节)。剩下的只有增值税:票开了,纳税义务就发生了,12 月的销项税额照常申报。按“增值税在前”的规则,正确的分录只有一笔:
借: 应收账款 2,055.66
贷: 应交税费——应交增值税(销项税额) 2,055.66
9,883 台关节还是清和的存货,留在“库存商品”里。
两种记法的差别就是一笔更正:冲掉收入和货款部分的应收账款,增值税那一块留着(它从哪两条路收回来,见第 10 节);成本转回存货。更正还会牵动另外两笔:坏账准备和所得税。它们涉及第 39 章和第 42 章的工具,放在下面的折叠框里。
坏账准备 (loss allowance)。清和年底按应收账款逾期的时间长短(账龄),给每一档估一个收不回来的比例,先把可能的损失记下来,记在“信用减值损失”里。这三家的货款都还没到期,按未逾期那一档的比例 0.3% 提过一份。货款部分的应收账款冲掉了,这份准备也要转回,利润因此增加一点。
所得税。 清和是高新技术企业,所得税税率 15%。收入和成本都冲掉了,算税用的利润,也就是应纳税所得额 (taxable income),少了它们的差,当期要交的所得税跟着少。坏账准备则是另一回事:税法不让按估计数扣(《中华人民共和国企业所得税法》第十条第(七)项:“未经核定的准备金支出”不得扣除),要等钱真的收不回来才让扣。所以当初计提准备时,会计上先记了损失、税法上还没扣,清和预先多交了一点税,这笔将来能少交的税记成了一项资产,叫递延所得税资产 (deferred tax asset)。准备转回了,这项资产也跟着转回。第 42 章会把这套逻辑从头讲一遍。
合起来,如果要更正,净利润减少的金额是:
\[
\Delta \text{净利润} = -(R - C - E)(1 - t)
\]
\(R\) 是冲掉的收入,\(C\) 是转回存货的成本,\(E\) 是转回的坏账准备,\(t\) 是税率。具体数字等第 98 章林舒和许静(清和的财务总监)坐下来谈调整时再算。
更正记在哪一年。 如果清和 2026 年的账还没结,更正直接冲 2026 年的收入和成本。如果年报批准前账已经结了,这是资产负债表日后发现的差错,属于要调整的日后事项:
《企业会计准则第29号——资产负债表日后事项》第五条第(四)项 “资产负债表日后发现了财务报表舞弊或差错……”
实务中通过“以前年度损益调整”科目,再转入“利润分配——未分配利润”和盈余公积,调的仍是 2026 年的报表。
三栏框 12 月那九张发票
如果控制权已经转移 (万元)
借: 应收账款 17,868.46
贷: 主营业务收入 15,812.80
贷: 应交税费——应交增值税(销项税额) 2,055.66
借: 主营业务成本 11,812.42
贷: 库存商品 11,812.42
如果没有转移 :只记增值税,货留在存货里。
借: 应收账款 2,055.66
贷: 应交税费——应交增值税(销项税额) 2,055.66
两者之差:收入 15,813 万元、成本 11,812 万元,外加坏账准备和所得税的连带调整。
增值税 :开票当天纳税义务就已发生(《中华人民共和国增值税法》第二十八条第一款第一项)。12 月申报的销项税额 2,055.66 万元,两种记法下都一样。只有订单真的取消、开出红字发票,这笔税才会冲掉(《中华人民共和国增值税法实施条例》第三十八条),而且是在开红字发票的那一期冲减,不回到 12 月(《中华人民共和国增值税法实施条例》第十三条(前半句);第十四条)。
企业所得税 :国家税务总局 2008 年的一份通知至今有效(国税函〔2008〕875号 第一条第(一)项)。它用的还是风险和报酬那一套,几个条件同时满足才算收入实现。第一个条件是“企业已将商品所有权相关的主要风险和报酬转移给购货方”;第二个是卖方既没保留继续管理权,也没有实施有效控制。通知还要求“必须遵循权责发生制原则和实质重于形式原则”。
所以税法上要问的,和会计上几乎是同一组事实:清和还能不能动这批货。如果能,2026 年的应纳税所得额也不含这笔收入。如果会计不认收入、税务机关却坚持按发票认,就会出现一笔暂时性差异,那是第 43 章的题目。
如果没有转移 ,清和母公司 2026 年:
收入 少 1.58 亿元,约占全年收入的 3.1%;集团收入少 2.8%。
应收账款 少 1.58 亿元(货款冲掉,增值税那一块留着,坏账准备跟着转回);按含税收入算的应收账款周转天数,从 96.1 天降到 89.0 天。
存货 多 1.18 亿元。
净利润 :林舒的粗算,毛利 4,000 万元 扣掉 15% 的所得税,大约少 3,400 万元。
经营现金流 :两种记法下一分不变。这笔收入本来就没带来现金,它只在利润和现金之间加了一层“应计”,这正是何嘉朗要找的东西(第 12 节)。
12 何嘉朗这边:从外面看收入何嘉朗 · 基金办公室
1 月中旬,香港。何嘉朗在隼湾资本的工位上,第二块屏幕开着清和的三季报,2026年10月27日发布,不分业务披露收入。半年报里有分部数:机器人关节上半年收入同比涨了 55%。他另开一个窗口,存着两条行业新闻:2026年11月30日,澄远具身说试产线推迟;2027年1月12日,北辰智造也说试产推迟。清和年报里会不会提到这两家,他还不知道。
何嘉朗看得到的日子:公开报告和两条推迟的新闻
2026年8月 9月 10月 11月 12月 2027年1月 2月 3月 年末 半年报:有分部数 三季报:不分业务 澄远具身:试产线推迟 北辰智造:试产推迟 业绩快报
1 月中旬,何嘉朗手里只有半年报、三季报和两条新闻。
他在本子上写:
机器人收入涨得快,客户的产线却在推迟。多少是现金?
问题 外面的人看不到仓库何嘉朗看不到销售明细,看不到盘点表,更看不到订单上的取消条款。他手里只有清和公开的东西:季报、半年报、业绩预告、业绩快报、年报,加上那几家机器人公司自己发的新闻。2027 年 1 月中旬,年报还没出来,业绩快报要到 2027年2月26日才发。
所以他用的是另一种办法:不看单据,看几个数之间的关系。收入是一个人说的话,应收账款、现金、存货是旁证。旁证和证词对不上,就值得追问。A 股年报里除了合并报表,还有母公司报表 (parent-company financial statements)。清和的机器人关节业务在母公司,他会用母公司的数,免得 7月1日并进来的港湾把比率搅乱:港湾只有 6 个月的收入进了合并利润表,年末的应收账款却是全额。
他会算的几个数
应收账款周转天数 (days sales outstanding,DSO)= 年末应收账款 ÷ 全年收入 × 365。中国的应收账款含增值税,收入不含,所以分母要先乘上(1 + 13%),否则天数会系统性地偏高。客户用票据付款的多,应收账款会变成应收票据,看着少了,钱却没早到,所以他还会把应收票据加回去再算一遍。应收增长对比收入增长 。两者长期应该差不多;应收跑得比收入快很多,说明收入里有一块没变成钱。应收账款指数 (days’ sales in receivables index,DSRI)= 今年的“应收 ÷ 收入”除以去年的“应收 ÷ 收入”。等于 1 是没变化,大于 1 是应收相对收入变多了。本书用的是这样一个简单的 DSRI 式比率。12 月占第四季度收入的比例 。季节性稳定的公司,这个比例年年差不多;突然跳一下,说明年底有一笔不寻常的东西。季报和年报的分季度数据,就能算出第四季度;12 月单月的数,外人只有在公司另外披露时才看得到,所以这一项多半是内部人的工具,何嘉朗能算的是第四季度占全年的比例。合同负债和附注里的两张表 。收入准则要求公司在附注里按业务、地区、时点拆开披露收入(《企业会计准则第14号——收入》(2017年修订)第四十二条第(二)项第1目),还要披露已经签了合同、还没履行完的履约义务有多少,大约什么时候变成收入(《企业会计准则第14号——收入》(2017年修订)第四十二条第(二)项第4目)。后一项比新闻稿里的“在手订单”可靠:它只算能强制执行的合同。
例一 2025 年,一切正常先看 2025 年(表 2 )。收入涨了 8.4%,应收涨了 10.8%,略快一点,但差得不多;应收账款指数 1.02,接近 1;12 月占第四季度 35.3%,和 2024 年的 35.2% 几乎一样。这是一家季节性稳定、收款节奏稳定的公司。
例二 2026 年,等年报出来下面是几个月后年报公布时,何嘉朗会算出的数(表里 2026 年一栏)。收入涨 11.2%,应收涨了 28.4%,跑得比收入快得多;应收账款指数跳到 1.16。表里的“12 月占四季度”要用内部的月度数据,林舒算得出,何嘉朗算不出:它从往年的 35.3% 左右跳到了 42.0%。
客户越来越多地用应收票据付款。把应收票据加回去再算周转天数,2026 年的跳升会变小,还是变大?
想好了,看答案
变大。加回去以后,周转天数从 100.4 天变成 124.3 天,比只看应收账款跳得还多。
应收账款变成了应收票据,看着少了,钱并没有早到。
合同负债三年依次是 0.25 亿元、0.40 亿元、0.64 亿元,2026 年比 2025 年多 59%,跟着定金、延保和几份先收钱的合同一起涨,从外面看不出异样。从里面看,林舒能看到一件何嘉朗看不到的事:机器人业务的 43 家客户里有 8 家付定金,12 月那三家一分也没付(第 8 节)。客户要是真想锁定供货,先付定金是一个办法;不付,不能证明什么,但值得问一句为什么。
这些数能告诉何嘉朗“哪里不对劲”,不能告诉他“错了多少”。周转天数变长,可能是收入记早了,也可能是机器人业务的账期本来就长、占比又在变大。要估金额,他还需要别的证据:第 57 章他会用业绩快报减三季报,算出隐含的第四季度收入,再对照那几家机器人公司公开宣布的推迟。
难点 一个季末的尖峰,能证明什么
能证明的 :第四季度、特别是 12 月,收入的构成和往年不一样,而这部分收入没有带来相应的现金。不能证明的 :这部分收入是错的。一家快速成长的公司,年底接到大单是常有的事;新产品在 12 月集中交付,也会出现同样的尖峰。会误导的 :全年收入增长。那三家的收入只占清和母公司全年收入的 3.1%,即使有问题,也会被正常的增长盖住。只看全年增长的人,什么也看不出来。
为什么分析师要拿收入去对现金和应收
利润是权责发生制下的数,现金是收付实现制下的数,两者之差是应计项目 (accruals)。应计项目本身没有错,它是会计存在的理由(第 1 节)。可是应计项目越大,利润里的判断成分越多,将来回头修正的可能也越大。会计研究里有专门的文献问这件事:利润里的应计部分和现金部分,各自带着多少关于将来利润的信息,股价有没有充分反映(Sloan 1996 那篇论文的题目问的就是这个)。分析师从这里得到一个朴素的习惯:利润涨、现金不涨的时候,先去看应收和存货。
审计师用的是同一套算术。第 92 章里,林舒会拿这些比率做分析程序:它们不能证明错,但能告诉她该把力气花在哪里。外面的人算比率,是因为看不到单据;里面的人算比率,是为了知道该去翻哪些单据。
清和 2026 年正是利润涨、现金不涨:集团归属于母公司股东的净利润(简称归母净利润 )按公司账上的数涨了 45.0%,集团经营活动现金流量净额却从 5.16 亿元 降到 4.34 亿元。何嘉朗本子上那句“多少是现金”,就是从这里来的。
归母净利润 :合并利润里属于清和自己股东的那一份。
三套准则
IFRS 15 和美国的 Topic 606 同时发布,中国的修订又是跟着国际准则走的。三套准则在收入上的差别,你猜在五步法本身,还是在边角?
想好了,看答案
在边角。五步法、控制权、售后代管的条件,大体是同一套话。
收入模型
控制权,五步法;修订时借鉴 IFRS 15
控制权,五步法
与 IFRS 15 同时发布的 Topic 606,模型基本一致
什么时候开始用
分三批:境内外同时上市等,2018年1月1日起;其他境内上市公司(清和),2020年1月1日起;执行企业会计准则的非上市企业,2021年1月1日起
2018年1月1日或以后开始的年度
—
售后代管
准则正文没有专门条文;应用指南有专门说明(只有印刷本);用控制权迹象判断
应用指南专门规定,四个条件同时满足(IFRS 15 para. B81)
有对应指引,条件基本一致
合同成立时“钱收得回来”的门槛
“很可能收回”
probable(IFRS 15 para. 9(e))
同样用 probable 一词,但美国准则里这个词的门槛比 IFRS 高
合同成本的减值能否转回
可以转回(《企业会计准则第14号——收入》(2017年修订)第二十九条、第三十条)
可以转回
不允许转回
代收的销售税、运费
增值税是代收款,不进收入,也不进合同负债;控制权转移前的运费是履约成本
代第三方收取的款项不进交易价格,原则相同
另有两项 IFRS 没有的政策选择:代收的销售税可以一律按净额列报;控制权转移后的运输可以当作履约成本
¹ 美国准则一栏只写结论和方向;条文出处在附录 B 统一列出。
三套准则在收入上是“基本一致”的典型:国际准则和美国准则是一起改的,中国随后跟上,五步法、控制权、售后代管的条件,大体是同一套话。差别集中在边角:可收回性的门槛、合同成本减值能否转回、几项美国准则特有的简化。
1. 含税口径的应收账款周转天数。 应收账款 \(AR\) 含增值税,收入 \(S\) 不含,税率为 \(v\) :
\[
\text{DSO} = \frac{AR}{S(1+v)} \times 365
\]
如果直接用 \(AR / S \times 365\) ,结果会偏高大约 \(v\) 的比例。拿清和母公司 2025 年的同一组数来比:含税口径 83.2 天,不含税口径 94.0 天。两个数说的是同一年,差别全在口径。
2. 应收账款指数。
\[
\text{DSRI}_t = \frac{AR_t / S_t}{AR_{t-1} / S_{t-1}}
\]
它对增值税口径不敏感:分子分母都用同样的 \(AR/S\) ,\((1+v)\) 约掉了。
3. 按单独售价分摊。 总价 \(T\) ,各项单独售价 \(s_i\) :
\[
\text{分到第 } i \text{ 项} = T \times \frac{s_i}{\sum_j s_j}
\]
4. 期望值和最可能发生金额。 结果 \(x_k\) 的概率为 \(p_k\) :期望值 \(= \sum_k p_k x_k\) ;最可能发生金额 \(= x_{k^*}\) ,\(k^* = \arg\max_k p_k\) 。
5. 融资成分。 每年末收 \(A\) ,共 \(n\) 年,利率 \(r\) :交易价格 \(PV = \sum_{k=1}^{n} A/(1+r)^k\) ;第一年利息 \(= PV \times r\) ,以后每年按上年末的摊余金额乘 \(r\) 。
6. 投入法、累计补调和亏损合同。 进度 \(= \text{累计成本} \div \text{预计总成本}\) ;本期收入 \(= \text{合同价} \times \text{本期末进度} - \text{以前累计已确认收入}\) 。预计总成本超过合同价时,亏损合同的预计负债 \(= (\text{累计已确认收入} - \text{累计已确认成本}) - (\text{合同价} - \text{预计总成本})\) 。
本章所有数字都由上面的代码从清和的模拟账套里读出。比如第 7 节例三(示例)的亏损合同:
print (W(cum_rev_o - cost_h1), W(t_loss), W(onerous))
在考场之外,本书自己的建议是:读收入,先问方向。一项确认上的选择,会让收入、应收账款、毛利率、周转天数和经营现金流各往哪边走?经营现金流通常不动,这一条最有用。
注会《会计》 式的计算分析题给出一段合同条款和金额,要求写出五步里每一步的判断依据,再写出每一期的分录(含增值税)。本书的练习按这个形状出:依据和分录都要写。
注会《税法》 式的题目给出一笔交易的开票、收款和交货日期,要求写出增值税纳税义务发生的日期、企业所得税确认收入的年度,以及和会计不一致时的纳税调整。
注会《审计》 式的题目给出一段审计情境,要求写出应对收入舞弊风险的审计程序,并说明每一项程序要查清什么(第 91 章)。
注会综合阶段卷一 式的题目把会计、审计、税法放进同一个案例,要求写出调整分录、它的增值税和所得税后果,以及对审计意见的影响。
CFA 一级 式的题目给出一段材料和三个选项,要求选出一个;二级 式的题目是案例题组,一段材料后面跟几道选择题。
“开了发票,就算卖出去了。” 发票是税务凭证,管的是增值税。收入看的是控制权。发票可以是真的,收入照样可能不能确认。
“客户要求我们代管,所以没问题。” 客户要求,只是售后代管四个条件中的第一个,而且还得问这个要求是不是真的、为什么。其余三个(单独标明、随时能交、卖家不能动用)一个都不能少。
“贴了客户名字的货,就是客户的。” 标签是形式。卖家要是还能把货挪给别人,标签就什么都证明不了。
“增值税都交了,收入当然该确认。” 两者各有时点。增值税在前、收入在后的情况,财政部的规定写得很清楚:先只记税额,收入以后再认。
“收入冲回了,增值税也就退了。” 冲回的是会计上的收入。已经开出的发票还在,纳税义务也还在;只有订单真的取消、开出红字发票,销项税才会冲掉(《中华人民共和国增值税法实施条例》第三十八条)。
利润增幅 :清和 2026 年归母净利润 6.09 亿元,2025 年 4.20 亿元,按公司账上的数增长 45.0%。已解释 :45 个百分点中的 0 个。这一章还没有拆下任何一块,只是有了第一个嫌疑。林舒这边 :三家客户,九张发票,12月15日到 12月28日,不含税 1.58 亿元;发货栏写着“代管 · 3号仓”;12月31日的盘点表上写着“未完成标定”。她的粗算:如果这三家的收入都不该确认,毛利 4,000 万元 扣掉 15% 的所得税,利润少大约 3,400 万元,约 8.1 个百分点。这是嫌疑,不是结论。何嘉朗这边 :年报没出,业绩快报 2月26日才发;三季报不分业务披露。行业新闻里有两家机器人公司宣布推迟(11月30日、1月12日),他还不知道这和清和有什么关系。未结问题 :这三家的收入到底该不该确认?第 92 章会回答。如果要更正,所得税和递延所得税怎么调、最后调多少?第 43 章和第 98 章会回答。从外面能不能看出来、估出多少?第 57 章会回答。
练习
练习 1 (注会式,第一步到第三步)。清和与最大的机器人客户的框架协议约定返利全额累进:全年采购额不到 1.00 亿元 没有返利,达到 1.00 亿元 返 1.5%,达到 1.50 亿元 返 2.5%,达到 2.00 亿元 返 3.5%。清和按最可能发生金额估计,每季度末按预测的全年采购额定档。2026 年四个季度末的数如下,四季度末是实际数:
摘录 返利台账 · 最大的机器人客户 · 2026 年
季度末
年初至今采购额
预测全年采购额
一季度末
5,676.67 万元
1.90 亿元
二季度末
12,133.33 万元
2.30 亿元
三季度末
18,590.00 万元
2.50 亿元
四季度末
26,000.00 万元
(实际)
(1)每个季度末适用哪一档比例?每季冲减多少收入?(2)写出二季度末的分录,说明其中多少是对一季度的补提。(3)为什么这里不用期望值?(4)三季度,客户来改一张已经交了一半的月度订单:剩下的一半标准关节照旧,另外加订一批新型号关节。新型号和标准关节能区分开。(a)加订部分按新型号的单独售价定价,怎么处理?(b)加订部分的价格明显低于单独售价,怎么处理?(c)如果客户不是改这张订单,而是另下一张买新型号的现货订单,为什么不能套用合同变更的规则?
(1)一季度末用 2.5%,累计 141.92 万元,冲减 141.92 万元;二季度末用 3.5%,累计 424.67 万元,冲减 282.75 万元;三季度末仍用 3.5%,累计 650.65 万元,冲减 225.98 万元;四季度按实际 3.5%,累计 910.00 万元,冲减 259.35 万元。
(2)
借: 主营业务收入 282.75
贷: 其他应付款 282.75
其中对一季度的补提 = 5,676.67 万元 × 1% = 56.77 万元。
(3)返利只有几档,结果是分立的,最后一定落在其中一档;按可能性加权出来的比例不会真的发生,不如最可能发生金额贴近最后的结果。
(4)(a)加订的东西能区分开、价格按单独售价定:当成一份新的、单独的合同,原订单照旧。(b)价格没按单独售价定,但还没交的标准关节和已经交的能区分开:把原订单当作已经终止,剩下没交的一半加上加订的新型号,合成一份新合同;原订单里还没确认的价款加上加订部分的价款,按单独售价分摊到这两样上,往后按新合同确认收入;已经交的一半确认过的收入不动。(c)第 3 节说过,框架协议不是合同,真正受约束的是每一张订单。合同变更要改的是一份已经存在的合同;一张全新的现货订单不改任何一份,它本身就是一份新合同。要问的是另一件事:它要不要和同期的别的订单合并(第 3 节合同合并的三种情形,比如价格是不是互相挂钩)。
练习 2 (注会式,第二步到第四步)。2026年6月23日,清和给一家机器人客户交付一批关节,货款不含税 2,793,037.09 元,附一年标准保修(按货款的 1.5% 计提),客户另买了三年延保,价格是货款的 4%,即 111,721.48 元,保修期从 2027年6月1日到 2030年5月31日。增值税税率 13%,按发票合计开。
(1)哪些是单项履约义务?(2)写出交付时的分录(含增值税和保修计提)。(3)延保收入什么时候确认、每个保修年度多少?(4)另一份示例合同三样都要:关节(16,000 元)、延保(640 元)和上门安装(单独售价 800 元),每台 17,200 元。清和平时把“延保 + 安装”打包按 1,200 元卖,关节从不打折。每台怎么分?为什么两项的合同不能这样分?(5)第 5 节例三的试验台换一种付款方式:合同价仍是 1,200 万元,交货验收时付一半,另一半两年后一次付清,发票按约定的付款日分次开,利率仍取 6%。交易价格是多少?写出交货时和第一年末的分录(单位:万元,现值和利息都保留到 0.01 万元)。
(1)关节和延保是两项履约义务;一年标准保修是保证类质量保证,不是履约义务,按或有事项计提。
(2)(单位:元)
借: 应收账款 3,282,377.18
贷: 主营业务收入 2,793,037.09
贷: 合同负债 111,721.48
贷: 应交税费——应交增值税(销项税额) 377,618.61
借: 主营业务成本 41,895.56
贷: 预计负债——产品质量保证 41,895.56
(3)延保在三个保修年度里按时间确认,每个保修年度大约 3.72 万元。确认跟着保修期走,不跟着会计年度走;保修年度跨两个会计年度时,要按月或按天拆。
(4)三个条件都满足(每样都单独卖过;“延保 + 安装”常打包按折扣卖;这个折扣和本合同的折扣相同),折扣全归延保和安装:关节 16,000 元,延保 533.33 元,安装 666.67 元。两项的合同里,“其中几样(不是全部)”只能是一样,谈不上打包打折,折扣只能按比例分。
(5)一半当天就收到,不用折现;另一半两年后才收,按 6% 折回交货那天:600.00 万元 ÷(1 + 6%)² = 534.00 万元。交易价格 = 600.00 万元 + 534.00 万元 = 1,134.00 万元。付款期超过一年,不能用简化办法。交货时,当天收到的一半开票交增值税,另一半等付款日:
借: 银行存款 678
借: 长期应收款 600
贷: 主营业务收入 1,134
贷: 未实现融资收益 66
贷: 应交税费——应交增值税(销项税额) 78
第一年末,利息 = 534.00 万元 × 6% = 32.04 万元:
借: 未实现融资收益 32.04
贷: 财务费用 32.04
第二年的利息是剩下的 33.96 万元。
练习 3 (注会式,多步案例,难于一般考题)。若一家公司 12 月给一位机器人客户开了三张发票,共 2,000 台关节,每台不含税 15,000.00 元,货留在自己的仓库里代管,当月确认了收入;而下面三件事都成立:订单交货前客户可以无责取消;关节还没有完成按客户机器人做的标定;公司的仓储系统没有把这批货锁定给客户。关节的成本每台 11,000.00 元。公司对未逾期应收账款按 0.5% 计提坏账准备,坏账准备不得在税前扣除;所得税税率 15%;增值税税率 13%;公司上一年归母净利润 3.00 亿元。
(1)这三张发票能否在当年确认收入?按合同条件和四个条件逐条说明,注意合同条件的理由。(2)写出这三张发票当年应有的分录,以及从原来的记法改过来的全部更正分录(单位:万元)。(3)更正使当年归母净利润减少多少?占上一年归母净利润的多少个百分点?(4)次年 2 月,这批关节完成标定并交付,客户签收。写出这一天的分录。(5)假设这位客户的订单也附有返利条款:次年全年采购达到约定数量,所有采购返 1.5%;交付时公司判断达标是最可能的结果。第(4)问的收入改为多少?(6)这部分收入在哪一年计入应纳税所得额?
(1)不能。合同条件:清单上的几项在纸面上都满足,合同也存在(只有买方能无责退出,不是双方都能),但能强制执行的那一段只到交货为止,交货前公司对货款没有可强制执行的收款权利。条件一要追问请求是否真实、为何提前开票;条件二只在形式上满足(标签在,系统未锁定);条件三不满足(标定未完成,“标定好的关节”这项履约义务没有完成);条件四不满足(系统未锁定,公司可以动用)。
(2)当年应有的分录只有增值税:
借: 应收账款 390
贷: 应交税费——应交增值税(销项税额) 390
更正分录:
借: 主营业务收入 3,000
贷: 应收账款 3,000
借: 库存商品 2,200
贷: 主营业务成本 2,200
借: 应交税费——应交企业所得税 120
贷: 所得税费用——当期所得税费用 120
借: 所得税费用——递延所得税费用 2.25
贷: 递延所得税资产 2.25
(3)把上面更正分录里的数加起来:净利润减少 = 冲掉的收入 3,000.00 万元 − 转回存货的成本 2,200.00 万元 − 转回的坏账准备 15.00 万元 − 少交的当期所得税 120.00 万元 + 多出的递延所得税费用 2.25 万元 = 667.25 万元。这相当于(收入 − 成本 − 坏账准备)×(1 − 15%)。占上一年归母净利润的 2.22 个百分点。
(4)增值税已在开票时记过,交付日只按不含税金额确认收入和货款:
借: 应收账款 3,000
贷: 主营业务收入 3,000
借: 主营业务成本 2,200
贷: 库存商品 2,200
此后应收账款余额为 3,390.00 万元,正好是三张发票的含税金额。
(5)收入按扣掉预计返利后的金额记:3,000.00 万元 ×(1 − 1.5%)= 2,955.00 万元,返利 45.00 万元 记其他应付款。
(6)交付签收的那一年。企业所得税要求风险和报酬已经转移、卖方不再实施有效控制,并遵循实质重于形式(国税函〔2008〕875号 第一条第(一)项);年底这两条都不满足,交付签收时才满足。会计和税法在这件事上的结论一致,不产生暂时性差异。
练习 4 (注会式,主要责任人还是代理人)。沿用第 9 节的直发备件:供应商苏州锐配精密备件有限公司直接发货给客户,承担存货和质量风险,售价按供应商价目表,清和按价差收取固定比例。2026 年清和向客户开票 1,800.00 万元(不含税),付给供应商 1,584.00 万元。增值税税率 13%。(1)清和 2026 年确认多少备件收入?(2)增值税销项和进项是按什么金额算的?(3)如果清和先把一批备件买断,存进自己的仓库,再自己定价卖给客户,结论会变吗?(4)清和卖给一家汽车客户的水泵,合同约定送到客户工厂、签收后才算交付,清和自己叫车送货。运费应该怎么处理?
(1)清和是代理人,收入是净额 216.00 万元。
(2)都按全额:发票是清和全额开给客户的,销项税 234.00 万元;供应商全额开票给清和,进项税 205.92 万元。增值税看发票,会计看控制权,两者不必一致。
(3)会。清和买断后承担存货风险、自主定价,在转给客户之前控制了这批货,是主要责任人,按全额确认收入和成本。
(4)运输发生在控制权转移之前,是清和为了交货自己要干的活,不是一项单独的服务。运费是履约的成本,进营业成本,不进销售费用;不单独确认运输收入。
练习 5 (CFA 式,三选一)。若一家公司年末应收账款(含增值税)1.20 亿元,全年收入 5.00 亿元,增值税税率 13%。审计认定 12 月一笔 0.30 亿元 的收入(货还在公司仓库,发票照开)不该确认并冲回,增值税部分照旧挂在应收账款里。公司的报表最可能出现以下哪种变化?
A。 按含税收入算的周转天数,从 1.20 亿元 ÷(5.00 亿元 × 1.13)× 365 = 77.5 天,降到 0.90 亿元 ÷(4.70 亿元 × 1.13)× 365 = 61.9 天。这笔收入本来就没有带来现金,冲回也不动现金。C 不对:货回到存货里,存货增加,存货周转天数是上升而不是下降。
练习 6 (CFA 式,三选一)。一家公司为一份长期合同支付了销售佣金,记成了合同取得成本资产。第二年客户财务困难,这项资产计提了减值;第三年客户恢复、续签合同,减值的原因消失了。按 IFRS 和美国准则,已计提的减值能否转回?
A. 两套准则下都能转回 B. 只有 IFRS 下能转回 C. 只有美国准则下能转回
B。 IFRS 允许在减值原因消失时转回,中国准则也一样(《企业会计准则第14号——收入》(2017年修订)第二十九条、第三十条);美国准则不允许转回。这是三套准则表里列出的差别之一。
练习 7 (注会式,第五步)。沿用第 7 节的定制工装线:合同价 3,600 万元,到 2026 年 6 月 30 日已发生成本 1,260 万元;假设(示例)这一天清和重新估计总成本为 3,780 万元。
(1)如果合同只约定“客户中途终止的,只赔材料费”,收入只能在最终验收时确认。6 月 30 日,账上 1,260 万元 的在产品要怎么处理?写出分录(单位:万元)。(2)这种条款下,要不要再确认亏损合同的预计负债?(3)按原合同(按进度确认)和按这种条款,到 6 月 30 日累计的利润各是多少?为什么相同?(4)回到原合同。如果清和按《增值税会计处理规定》,确认进度收入时就记待转销项税额,写出到 5 月 31 日累计确认收入的分录(单位:元)。6 月 30 日开出第一张结算发票时,待转销项税额怎么处理?
(1)在产品是存货。它的可变现净值 = 合同价 − 完工还要花的成本 = 3,600 万元 − 2,520 万元 = 1,080 万元,低于账面的 1,260 万元,计提存货跌价准备 180 万元:
(2)不用。这笔跌价准备已经把整份合同的亏损全部吸收。先减相关资产、不够再确认负债,是亏损合同的处理顺序。
(3)都是亏 180 万元。按进度确认:5 月底以前赚 324 万元,6 月亏 504 万元;按这种条款:没有收入和成本,只有跌价准备 180 万元。整份合同的亏损,在知道的那一刻全部确认;条款决定的只是亏损落在哪一行、资产负债表上挂合同资产还是存货。
(4)到 5 月 31 日累计确认收入 10,800,000.00 元,还没开票,也没到约定的付款日,纳税义务还没发生,将来的销项税 1,404,000.00 元先记进待转销项税额:
借: 合同资产 12,204,000.00
贷: 主营业务收入 10,800,000.00
贷: 应交税费——待转销项税额 1,404,000.00
6 月 30 日开票 14,400,000.00 元,开票那天纳税义务发生,这张发票上的增值税 1,872,000.00 元从待转销项税额转进销项税额;还没开票的那部分进度收入,它的税继续留在待转销项税额里。成本照常从生产成本转进主营业务成本,和增值税无关。
练习 8 (CFA 式,计算题,第 1、2、12 节)。清和母公司的几个数见下表。增值税税率 13%。
摘录 清和母公司 · 报表摘录 单位:万元
项目
2025 年
2026 年
收入
466,000
518,093
年末应收账款
119,991
154,109
年末应收票据
24,877
45,230
12 月收入
—
65,095
第四季度收入
—
155,008
(1)算两年按含税收入的应收账款周转天数,再算加回应收票据后的天数;算 2026 年的应收账款指数和 12 月占第四季度的比例。(2)这些数能证明 2026 年收入记早了吗?(3)清和的收入一向平稳,审计师能不能因此不把收入当作舞弊风险?(4)清和卖给一家经销商一批演示用关节,同时约定一年后清和有权按原价的八成买回。交货时能确认收入吗?
(1)周转天数:2025 年 83.2 天,2026 年 96.1 天;加回应收票据:100.4 天和 124.3 天。应收账款指数 1.16;12 月占第四季度 42.0%。
(2)不能。它们说明 2026 年的收入里有一块没有变成钱,12 月的构成也和往年不同;可快速增长、年底大单、客户改用票据付款,都会留下同样的痕迹。它们指出该去查哪里,证明要靠单据、函证和盘点。
(3)不能。审计准则要求先假定收入存在舞弊风险(中国注册会计师审计准则第1141号 第二十七条);要认为这个假定不适用,得有理由,并写进底稿。“一向平稳”本身不是理由。
(4)不能。清和有权买回,客户就不能决定这批货的去留,控制权没有转移(《企业会计准则第14号——收入》(2017年修订)第三十八条)。回购价低于原售价,这笔交易实质上是租赁:客户付的钱是一年的使用费。