林舒 · 审计现场
2027年2月22日,苏州。节后第二个星期,审计组的会议室里,港湾传感的报告包摊了一桌。报告包是香港的组成部分审计师翰澄會計師行寄来的:港湾香港 2026 年的试算平衡表、附注、他们的审计结论。数字全是港币。
修改后的《注册会计师法》今年起施行,审计工作底稿和档案“应当存放在中国境内”。沧澜怎么用香港同行的工作、在哪里复核,是集团审计的事(第 93 章);林舒今天要做的是另一件:把这一叠港币,变成清和合并报表上的人民币。
报告包 港湾香港 · 试算平衡表 · 2026 年 12 月 31 日 组成部分审计师寄来
项目
港币(万元)
折算汇率
人民币(万元)
货币资金
30,887.91
期末 0.92005
28,418.42
应收账款
6,333.33
期末 0.92005
5,826.98
存货
3,500.00
期末 0.92005
3,220.18
固定资产
1,000.00
期末 0.92005
920.05
对东莞港湾的投资
8,000.00
合并时抵销
—
应付账款
1,836.67
期末 0.92005
1,689.83
应交税费
881.32
期末 0.92005
810.86
股本
5,000.00
?
?
未分配利润
42,003.26
?
?
⋯
下半年营业收入
19,000.00
各月平均
17,452.35
下半年净利润
2,271.75
各月平均
2,086.70
马骁拿着这张表,从上往下比了一遍汇率那一列。
马骁
资产、负债用的是 0.92005,利润用的是每个月的平均数。一家公司,怎么有两个汇率?
林舒
两个还算少的。你再往下看,股本那一行用哪个?
林舒
用了,表倒是平了。可港币涨了这半年,对清和意味着什么,就从表上消失了。先别急着填,把清和自己那一摞也拿过来。
清和自己那一摞薄得多。一张客户明细账:甲医疗器械(香港)有限公司,香港的一家医疗器械分销商,清和按港币给它开票,信用期 60 天,2026 年一共 12 张发票。一页分红的记录:港湾 4月20日宣告、5月8日到账的那笔港币股利,两天的汇率不一样,账上多出 8,460.00 元。还有那张港币远期,第 40 章已经对完了。
分销商:年末 4 张没收,按 0.92005 重估,汇兑收益 2,999.10 元,进利润。港湾:同一个 0.92005,折算差额 173.11 万元,不进利润。同一个汇率,两条路。为什么?
每家公司用它主要过日子的那种钱记账。别的货币的交易,按当天的汇率记,到期末只把“钱”类项目按新汇率重估,差额进利润;整家境外子公司则整张报表折成集团的货币,折出来的差额先放在所有者权益里,等卖掉它的那天再进利润。
直觉:带两种钱出门的人
你在深圳上班,周末常去香港。钱包里有人民币,也有一叠港币。
你住在深圳,工资、房租都是人民币,算“这个月花了多少”当然用人民币
一家公司用哪种钱记账?(第 1 节)
哪天搬到香港住、拿港币工资,你就改用港币算账了
记账的货币能不能换,换了怎么接?(第 2 节)
在香港吃一顿饭,记账时按当天的汇率折成人民币
一笔外币交易,按哪天的汇率记?(第 3 节)
月底钱包里还剩两千港币,值多少人民币,要看月底的汇率;上周买的那双鞋,不用每个月重新估价
期末哪些要按新汇率重估,哪些不用?(第 4 节)
借港币装修房子,汇率变了,装修费算不算多花了
外币借款的汇兑差额,能不能算进资产?(第 5 节)
你表哥在香港开了家店,你占七成,过年要跟家里报一个人民币的数
整家境外公司,怎么折成人民币?(第 6 节)
把店卖了,那些年“港币涨了、店值的人民币变多了”的那一块,才算真的赚到
卖掉境外公司时,放在一边的差额去哪儿?(第 7 节)
月底钱包里剩的两千港币,和上周用港币买的那双鞋,都“是港币买来的”。为什么前者要按月底的汇率重新算,后者不用?
想好了,看答案
因为两千港币将来会按那时的汇率换成人民币,它值多少人民币,每天都在变;那双鞋已经买了,它不会再“换”成多少港币,你花掉的人民币在买的那一天就定了。会计上把前一种叫货币性项目 ,后一种叫非货币性项目 ,第 4 节讲。
规则怎么运作:一份港币,四个问题
用哪种钱记账 :看这家公司主要在哪种钱里过日子:售价、成本、融资、留存的现金用什么钱(第 1、2 节)。港湾香港:港币。东莞港湾:人民币,虽然它的母公司记港币。 一笔外币交易进账 :按交易那一天的即期汇率折成记账的货币,也可以用一个近似的汇率(第 3 节)。甲医疗器械(香港)有限公司的 12 张发票,每张一个汇率。 期末 :货币性项目按期末汇率重估,差额进利润;按成本记的非货币性项目不动;按公允价值记的,跟着公允价值走(第 4、5 节)。年末那 4 张没收回的发票,重估出 2,999.10 元。 一整家境外公司 :资产负债按期末汇率,收入费用按交易日汇率或平均汇率,权益按历史汇率,差额进其他综合收益;卖掉时转进利润(第 6、7 节)。港湾香港下半年的折算差额 173.11 万元,少数股东分 30%。
即期汇率 (spot rate):某一天买卖一种货币的现价。本书清和账上用的,是每天的那一个汇率,写作“一港元折合多少人民币”。记账本位币 (functional currency):一家公司记账、计量所用的货币。中国企业会计准则叫记账本位币,国际准则叫功能货币。
前三步说的是一家公司自己的账:清和自己记港币应收款,就在这三步里。第四步说的是把别人的账整张搬过来:港湾香港的账本身就是港币记的,清和编合并报表时要把它整张折成人民币。马骁问的“两个汇率”,前一种情况里也有两个:入账那天一个,期末一个,差额进利润;后一种情况里有三个:资产负债、收入费用、权益各一个,差额进权益。
清和把一张港币发票折成人民币,和清和把港湾的整张港币报表折成人民币,都叫“折算”。它们是同一件事吗?
想好了,看答案
不是。前者是外币交易的折算 :清和的记账货币是人民币,港币只是它的一笔交易用的钱,汇率变了就是清和真的多收或少收了人民币,所以进利润。后者是外币报表的折算 :港湾自己用港币过日子,它的港币一分没变,只是清和换了一把人民币的尺子去量它,所以先不进利润。本章前半讲前者,第 6 节讲后者。
1 用哪种钱记账:记账本位币港湾香港的报告包里有一页附注,翰澄的审计师在上面写了港湾选港币的理由。林舒把它和清和自己的情况放在一起看:
六条都指向港币。可港湾 2026年7月1日以后是清和的子公司,清和记人民币、报人民币。母公司能不能干脆规定港湾也记人民币,省得每个月折算?
想好了,看答案
不能。记账本位币不是选出来的方便,是认出来的事实:港湾在港币里过日子,就该用港币记,用人民币记反而会把每一笔港币交易都变成“外币交易”,让港湾自己的利润随汇率上下跳。母公司能定的是集团的报告货币(中国的上市公司是人民币),定不了子公司在哪种钱里经营。
规则。 准则先下定义:记账本位币是“企业经营所处的主要经济环境中的货币”(《企业会计准则第19号——外币折算》第四条)。怎么认,看三样(第五条):哪种货币主要影响售价,哪种货币主要影响人工、材料等成本,融资和存放经营收款用哪种货币。境外的子公司、联营企业、分支机构叫境外经营 ,认它的记账本位币,还要多看四样(第六条):自主性、和母公司交易的占比、现金流会不会直接变成母公司的、能不能自己还债。上面那张打勾表,前三条是第五条的三样,后三条是第六条的四样(第四条把前两样合在了一起)。
《企业会计准则第19号——外币折算》第六条 “企业选定境外经营的记账本位币,还应当考虑下列因素:(一)境外经营对其所从事的活动是否拥有很强的自主性;(二)境外经营活动中与企业的交易是否在境外经营活动中占有较大比重;(三)境外经营活动产生的现金流量是否直接影响企业的现金流量、是否可以随时汇回;(四)境外经营活动产生的现金流量是否足以偿还其现有债务和可预期的债务。”
这一条在哪里咬人:东莞港湾。 东莞港湾是港湾香港持股 100% 的工厂,在长安镇。它的工人、厂房、电费、原材料,全是人民币;它把传感器卖给清和,价格也是人民币。它的母公司记港币,可它自己在人民币里过日子,所以它的记账本位币是人民币。这就出现了一个两层结构 :清和(人民币)→ 港湾香港(港币)→ 东莞港湾(人民币)。
清和精密 人民币记账 · 人民币报告 港湾香港 港币记账 东莞港湾 人民币记账 70% 100% 要折算 两次折算抵掉 合并时直接 按人民币进来
三本账,两种货币。真正要折算的只有中间那一层。
两层有什么后果,第 44 章第 3 节在权益法下算过:港湾编自己的报表时,先把东莞的人民币折成港币,产生一笔折算差额;清和再把港湾的港币折回人民币,又产生一笔,两笔正好抵掉。人民币绕港币走一圈回到人民币,本来就没有变。所以合并时,清和的合并底稿把东莞港湾直接按人民币并进来,港湾账上那笔港币 8,000 万元的“对东莞港湾的投资”在合并时抵销,不参与折算(上面那张试算表里的“合并时抵销”)。真正产生折算差额的,只有港湾在香港那一块港币净资产。
同一条规则的另一面:母公司的延伸。 示例:假如清和在香港设一个销售办事处,不独立接单,只替苏州收港币货款,收到就汇回,开支由苏州按月拨付。它在香港,用港币收钱,可它没有自主性,现金流就是清和的现金流(第六条的第一、三项)。它是清和的延伸,记账本位币是人民币:它的港币货款,是清和的外币交易,不是一家境外经营的报表。地理上在境外,不等于会计上的“境外经营”;反过来,准则把“也视同境外经营”也写了进去(《企业会计准则第19号——外币折算》第七条):一家境内子公司要是用美元记账,它同样要折算。分界线是货币,不是国境。
港湾香港:港币(六条迹象都指向它)。东莞港湾:人民币,母公司记什么不算数。香港办事处(示例):人民币,它是清和的手,不是一家境外经营。
法律那一条腿。 中国的公司记账用什么钱,先写在法律里。《中华人民共和国会计法》第十二条:“会计核算以人民币为记账本位币”;收支以外币为主的单位,“可以选定其中一种货币作为记账本位币”,但编报的财务会计报告要折算为人民币(《会计法》第十二条第二款)。准则第四条把这句话照搬了过来。港湾香港是香港公司,账怎么记归香港的法律管,用港币记天经地义;东莞港湾是中国境内的公司,记人民币,正好落在会计法的原则里。
为什么这样规定,哪里会出问题。 会计要量的是“这家公司这一年赚了多少”,尺子就该是它自己过日子的那种钱。换一把尺子,汇率一动,利润就跟着动,可业务一分没变。问题出在判断:六条迹象不一定指向同一边。一家境外工厂,原料从母公司买、人民币计价,产品卖给当地、港币计价,工资付港币,该认哪一边?准则没有给权重,只列了因素,这就是一个要写进底稿的判断,也是一个可以“选”出来的口子:认人民币,境外公司的汇兑损益就进利润;认港币,就进其他综合收益。审计师看的,是这个判断有没有事实撑着,前后年有没有一致。
分录
港湾香港用港币记,东莞港湾用人民币记,清和用人民币记;合并时只有港湾香港那一层要折算。
税务
记账本位币是会计的选择,税不跟着变:在中国交的企业所得税以人民币计算;港湾在香港交利得税,按香港的规矩算。
审计
记账本位币是一个要有证据的判断:报价单、工资单、借款合同、资金流水。准则要求在附注里写明清和和每家境外经营选了哪种货币、为什么。
法律
会计法定原则(人民币),留了例外(收支以外币为主),但报告必须是人民币。
分析师
何嘉朗看港湾,会问一个“不变汇率”的问题:港湾的增长里,有多少是业务,有多少只是港币和人民币之间的汇率(第 6 节有数)。
2 换一种钱记账:记账本位币的变更记账本位币认出来以后,会不会变?会,只要那家公司过日子的那种钱变了。林舒在报告包里没看到这样的事,可周振华要的是“卖整个关节”,港湾以后在集团里扮演什么角色,并没有定下来。下面这份纪要是一个示例,没有发生过:
示例,并非真实事件
议题 :自 2028 年起,港湾香港不再独立接单,改为清和关节产品在香港和海外的销售平台。
定价 :对外报价改为人民币,由苏州统一定价;货款收到后按月汇回苏州。
人员和资金 :研发团队并入苏州;港湾香港的开支由清和按月拨付人民币。
照这份纪要,港湾香港的记账本位币要不要改?改的话,算会计政策变更吗,要不要把以前年度的账倒回去重做?
想好了,看答案
要改,但不算会计政策变更,也不倒回去。售价改成人民币、开支由苏州拨付、现金按月汇回,第五条、第六条的迹象几乎全部倒向人民币:港湾过日子的那种钱变了。这是环境的变化 ,不是公司换了一种记账方法,所以从变更那天起往后处理。
规则。 准则只给了一个口子:记账本位币“一经确定,不得随意变更,除非企业经营所处的主要经济环境发生重大变化”;真要变,就“采用变更当日的即期汇率将所有项目折算为变更后的记账本位币”(《企业会计准则第19号——外币折算》第八条)。
拆开来是三步:
找变更日 :环境真正变了的那一天,比如新定价开始执行的那天,不是董事会开会的那天。纪要说“自 2028 年起”。 按变更日的即期汇率,把每一项都折成新的货币 :港币的固定资产、存货、应收款、应付款,一律乘同一个汇率。固定资产也乘,存货也乘。 折出来的非货币性项目金额,就当成它们的历史成本 :以后不再追溯它们当初是按什么汇率买的。国际准则写得最直白:“accounted for prospectively”(IAS 21 para. 37)。
示例的数。 2028 年的汇率还没有,为了好算,借用港湾 2026 年末的资产负债表和那天的汇率 0.92005。港湾的固定资产港币 1,000.00 万元,变更以后在港湾自己的账上就是 920.05 万元人民币,以后按这个数折旧;存货港币 3,500.00 万元,变成 3,220.18 万元。这两个数以后不再随港币变动:它们成了人民币的历史成本。
反过来,港湾手里那港币 30,887.91 万元的港币存款,在变更以后的港湾看来,成了外币 。从此港币每动一下,港湾自己的利润表上就多一笔汇兑损益;以前这些变动只在清和合并时进其他综合收益,现在进了港湾自己的利润。记账本位币一换,同一笔港币存款的汇率风险,就从“集团的折算差额”搬到了“子公司的利润”里。
还剩一个问题:变更以前攒下的折算差额怎么办?清和合并报表里,港湾 2026 年下半年的折算差额是 173.11 万元,到 2028 年还会有更多。准则第八条只说了折算,没有说这一格。国际准则的做法是:以前的折算差额留在所有者权益里,等处置港湾时再转进利润(同在 IAS 21 para. 37)。中国的准则没有写到这一层,本书按国际准则的做法讲,这是一种读法,不是条文。道理不难想:那一格记的是“清和以前拿着港币净资产的汇率得失”,记账本位币换了,这段历史并没有结束,它要等港湾卖掉才算落地(第 7 节)。
列报货币:另一种“换钱”。 记账本位币是记账用的钱;报表用哪种钱给别人看,叫列报货币 (presentation currency)。国际准则说,主体可以用“in any currency”列报(IAS 21 para. 38):一家记港币的香港公司,可以用人民币出报表。中国的准则没有给这个选择:记账本位币不是人民币的,报表“应当折算为人民币”(《企业会计准则第19号——外币折算》第四条)。
列报货币 :财务报表呈现给读者时使用的货币。国际准则允许它和记账本位币不同。
这两件事在考场上要分开:
经营环境变了,是事实。变更日按即期汇率把所有项目折过去,以后用新货币记;以后的汇兑差额进这家公司自己的利润。中国准则允许,但要有重大变化。
换的是尺子。
给读者的方便,记账一点不变。出报表时整张折算一次,方法和第 6 节一样,差额进其他综合收益。中国准则不给选择:报表只能是人民币。
换的只是读数的单位。
变更日挑在哪一天,差多少。 还是港湾那批固定资产港币 1,000.00 万元。2026 年里港币最便宜的一天是 3月24日,汇率 0.91164;最贵的一天是 9月21日,汇率 0.92469。假如变更日分别落在这两天,同一批设备变成人民币以后的历史成本相差 13.05 万元,以后每年的折旧也跟着差。变更日不产生利润,可它决定了以后若干年的折旧基数:这就是为什么准则要求“确需变更”,审计师要看变更日是不是由事实决定的。
为什么这样规定,哪里会出问题。 往后处理,是因为过去那些年它确实在港币里过日子,按港币记的账没有错,不该改。变更日折一次、以后当作历史成本,是为了让换尺子那一天不产生任何利润:同一样东西,换一种货币表示,不该让谁变富。问题在“变更日”可以挑:环境变化往往是渐进的,选在港币贵的那天还是便宜的那天,非货币性资产的人民币成本就不同,以后的折旧也不同。审计师要的,是一个由事实决定的日子,而不是一个由汇率决定的日子。
分录
变更日不做“汇兑损益”分录;把各项按变更日汇率重新表述,以后按新的货币记。
税务
港湾在香港交的利得税跟着香港的规矩;它的记账货币变了,不改变中国这边对清和的任何计税。
审计
看迹象是不是真的变了(定价单、工资由谁付、资金往哪里流),变更日是否有事实依据;附注里要说明变更的理由。
法律
中国境内公司记外币账要符合会计法的例外条件,报告仍是人民币;香港公司归香港法管。
分析师
变更以后,港湾的汇兑损益从集团的其他综合收益搬进了利润。何嘉朗读到“财务费用里的汇兑损益突然变大”,要先翻附注看有没有这样的变更,别把它当成经营变差。
3 一笔港币交易怎么进账林舒翻开那张客户明细账。甲医疗器械(香港)有限公司,2026 年第一张发票开在 3月31日,最后一张在 12月9日:
ERP 导出 应收账款明细 · 甲医疗器械(香港)有限公司 出口,离岸价上海
开票日
发票号
港币(元)
当日汇率
入账人民币(元)
2026年3月31日
QH20260005634
25,213.03
0.91302
23,020.00
2026年5月13日
QH20260008655
136,092.99
0.91761
124,880.29
2026年5月15日
QH20260008867
81,969.69
0.91824
75,267.85
2026年6月1日
QH20260009968
123,108.82
0.91478
112,617.49
2026年6月3日
QH20260010193
92,222.96
0.91536
84,417.21
2026年8月18日
QH20260015311
119,409.68
0.91600
109,379.27
2026年9月3日
QH20260016458
94,715.56
0.91524
86,687.47
2026年9月10日
QH20260016981
109,324.55
0.91910
100,480.19
2026年11月2日
QH20260020667
48,722.35
0.92279
44,960.50
2026年11月16日
QH20260021756
243,633.63
0.91948
224,016.25
2026年12月4日
QH20260023278
364,293.00
0.91622
333,772.53
2026年12月9日
QH20260023581
174,634.83
0.91629
160,016.15
合计
12 张
1,613,341.09
1,479,515.20
同一个客户、同一种货币,12 张发票用了 12 个不同的汇率。会计上一定要这么麻烦吗?用每个月的平均汇率,一个月一个数,行不行?
想好了,看答案
可以,准则允许用“与交易发生日即期汇率近似的汇率”。只要汇率变动不大,结果差不了多少:把这 12 张发票都换成当月的平均汇率,全年入账的人民币差 2,366.18 元,是全年开票额的 0.16%。清和这一家客户发票少,逐笔用当天的汇率也不费事;发票成千上万的公司,用月平均汇率省下的是实实在在的工作量。
规则。 外币交易初始确认,“采用交易发生日的即期汇率将外币金额折算为记账本位币金额”;也可以用“按照系统合理的方法确定的、与交易发生日即期汇率近似的汇率”(《企业会计准则第19号——外币折算》第十条)。什么算外币交易?准则下的定义很宽:“是指以外币计价或者结算的交易”(《企业会计准则第19号——外币折算》第二条),买卖商品、借入借出外币、其他以外币计价结算的交易都算。
哪一个“即期汇率”。 一家银行一天里报好几个价:买入价、卖出价、中间价。准则的应用指南说,即期汇率通常是“中国人民银行公布的当日人民币外汇牌价的中间价”;可要是这笔交易本身就是换汇,比如把港币卖给银行换成人民币,就“按照交易实际采用的汇率(即银行买入价或卖出价)折算”(《企业会计准则第19号——外币折算》应用指南(2006)一)。这两句的道理是一样的:账上的人民币,要是这笔交易真正值的人民币。开票时还没有换汇,用中间价;真去银行换了,银行给多少就是多少,和中间价的差就是一笔汇兑损益。近似汇率,应用指南说通常是当期平均汇率或加权平均汇率;国际准则的说法相同,并且加了一句提醒:汇率波动大的时候,用期间平均汇率不合适(IAS 21 para. 22,原文举的例子是“average rate for a week”)。
例一 一张发票,从开票到年末拿明细账里标出来的那张,12月4日开的港币 364,293.00 元。出口货物不收增值税销项(出口的增值税怎么退,在税法部分),所以借贷两边只有货款:
借: 应收账款——甲医疗器械(香港)有限公司(港币) 333,772.53
贷: 主营业务收入 333,772.53
港币 364,293.00 元 × 0.91622 = 333,772.53 元。收入就定在这个数上,以后汇率怎么变,收入都不再动:卖东西赚了多少,在卖出那天就定了。往后的变动属于另一件事,“拿着一笔港币应收款”的风险,第 4 节接着讲。
例二 一笔分红,两个日子港湾 2026年4月20日宣告分红港币 3,000 万元,那时清和持有 30%,分得港币 900 万元。宣告那天,清和的应收股利按当天汇率 0.91654 记 8,248,860.00 元;5月8日钱到账,当天汇率 0.91748,收到 8,257,320.00 元。差额 8,460.00 元 进财务费用——汇兑损益,记在贷方:
借: 应收股利 8,248,860.00
贷: 长期股权投资——港湾传感(损益调整) 8,248,860.00
借: 银行存款 8,257,320.00
贷: 应收股利 8,248,860.00
贷: 财务费用——汇兑损益 8,460.00
第一笔是权益法(第 44 章),第二笔才是外币。宣告日确认了一笔港币债权,它在 4月20日到 5月8日之间随港币涨了一点。这一点不属于分红,属于“拿着港币的那十几天”。
例三 先付钱,后到货(示例)不是每笔外币交易都是先交货后收钱。示例:清和向香港一家仪器商订一台测试台,价款港币 120 万元,2026年9月15日先付了港币 50 万元预付款,当天汇率 0.92247,记预付账款 46.12 万元;2026年11月20日测试台到货,付清余款港币 70 万元,当天汇率 0.91833。
测试台的成本按哪天的汇率?两段分开算:预付的那一段,按付款那天的汇率,46.12 万元;余款那一段按到货那天的汇率,64.28 万元;合计 110.41 万元。要是整笔都按到货那天的汇率算,是 110.20 万元,差 2,070.00 元。
为什么预付的那段不按到货那天的汇率?因为预付款付出去,这一段的人民币代价就定了:仪器商欠清和的不是“一笔港币”,是一台测试台。财政部的实施问答说得很明白:“外币预收账款和预付账款均不满足货币性项目的定义”,属于以历史成本计量的非货币性项目,期末不按新汇率重估,“不产生汇兑损益”(财政部会计司外币折算准则实施问答(2021年3月2日))。国际准则用一份专门的解释把后半截也说清楚了:资产入账时用的“交易日”,就是那笔预付款入账的日子;分几次预付的,每一次各有各的日子(IFRIC 22 para. 8,标题里的关键词是“advance consideration”)。中国的准则没有把这后半截写成条文,可从“非货币性项目不重估”推下来,结论相同。
难点
记账方法:统账制和分账制。 清和用的是统账制 :每一笔港币交易发生时就折成人民币,记进同一套人民币账,汇兑差额随时算出来:分销商的应收款每个月末重估一次(第 4 节),港湾那笔分红在收款那天结一次(上面例二)。另一种做法叫分账制 :外币交易频繁、币种很多的金融企业,可以按币种各记一套原币的账,平时不折算,到资产负债表日再按第 4 节的规则调整。应用指南允许这类企业“也可以采用分账制记账方法进行日常核算”,条件是汇兑差额的处理结果“应当与统账制一致”(《企业会计准则第19号——外币折算》应用指南(2006)三)。两种方法只是记账的路径不同,期末报表上的数必须一样。外币投入的资本,只能用当天的汇率。 示例:港湾香港 2026年10月20日向东莞港湾增资港币 1,000 万元,投资协议里约定的汇率是 0.90000。东莞港湾记人民币,实收资本按当天汇率 0.91905 记 919.05 万元,不按协议的 900.00 万元:应用指南明确说,外币投入资本“不得采用合同约定汇率和即期汇率的近似汇率折算”(《企业会计准则第19号——外币折算》应用指南(2006)二(三))。这样银行存款和实收资本是同一个汇率,账上不会冒出一笔“资本折算差额”。一笔交易里有两种外币。 清和卖给香港客户的货,如果按美元计价、用港币收款,计价的货币和结算的货币不同,两种都是外币。准则的定义里,“计价或者结算”任一种是外币就算外币交易;入账按计价的那种货币折算,收款时港币和美元之间再换一次,差额照样是汇兑损益。货币换不了。 财政部的解释第 20 号(关于印发《企业会计准则解释第20号》的通知)补上了一个以前没有的问题:如果一种货币在计量日为了某个目的“只能取得金额不重大的另一种货币”,它就是不可兑换 的,这时企业要自己估计一个即期汇率(《企业会计准则解释第20号》二、2),可以用其他目的下的汇率、恢复兑换后的第一个汇率或者别的估计方法,几种方法之间无优先次序(财政部会计司外币折算准则实施问答(2026年7月23日))。港币对人民币不存在这个问题:清和收到港币货款,当天就通过银行结汇。税法用哪个汇率。 企业所得税以人民币计算。期末外币货币性项目折算时,实施条例写的是“按照期末即期人民币汇率中间价折算为人民币时产生的汇兑损失”(《中华人民共和国企业所得税法实施条例》第三十九条)。账上用的汇率要是和这个中间价不是同一个,差出来的汇兑损益就要在纳税申报时调整。
为什么这样规定。 交易日的汇率,是这笔交易在记账货币里的“价格”:清和卖出这批货,换回的就是这么多人民币的权利。用当天的汇率,收入不受以后汇率涨跌的影响,经营的结果和拿着外币的结果从第一天起就分开了。近似汇率是一个妥协:准确一点点,换掉大量的工作。
分录
开票按当天汇率记收入和应收;收款按当天汇率记银行存款,差额进财务费用——汇兑损益;预付款按付款日汇率,以后不重估。
税务
出口货物不收增值税销项;企业所得税按人民币计算,收入额按入账的人民币确认。
审计
抽几张发票,核对开票日的汇率;看公司用的是即期汇率还是近似汇率、方法是否一贯(附注要披露近似汇率的确定方法)。
法律
对外贸易用外币结算,收汇、结汇要通过银行办理(外汇管理那一套,第 16 章讲过)。
分析师
收入按交易日汇率记,所以港币贬值的年份,清和卖同样多港币的货,人民币收入会少;这是价格效应,不是卖少了。
4 年末:哪些按新汇率重估,哪些不动年末那天,明细账上还有 4 张发票没收回,合计港币 83.13 万元,入账时折了 762,765.43 元。2026年12月31日的汇率是 0.92005,同样的港币值 764,822.67 元。总账上那天多了 4 笔分录,合计 2,999.10 元,记在财务费用——汇兑损益的贷方。
同一天,清和要是还有一笔港币预付款(第 3 节例三那台测试台,假如年末还没到货),它也要按 0.92005 重估吗?
想好了,看答案
不要。应收账款将来收回的是一笔固定数目的港币,它值多少人民币取决于收款那天的汇率,所以每个期末都要按新汇率重估。预付款将来换回的是一台测试台,不是港币,人民币代价在付款那天就定了,期末不动。
将来按固定或可确定数目的货币收付:现金、应收账款、应付账款、借款、应收股利。期末按当天的汇率重估,差额进当期利润。
清和:分销商的 4 张发票。
存货、固定资产、预付款、长期股权投资。按买进那天的汇率记,期末不动,不产生汇兑差额。
示例:那台测试台的预付款。
港股、外币计价的基金份额。按确定公允价值那天的汇率折算,汇率的影响和价格的影响合在一起,跟着公允价值变动走。
示例:清和手里一笔港股(下面例二)。
规则。 资产负债表日,“外币货币性项目,采用资产负债表日即期汇率折算”,汇兑差额计入当期损益;以历史成本计量的外币非货币性项目,“仍采用交易发生日的即期汇率折算,不改变其记账本位币金额”(《企业会计准则第19号——外币折算》第十一条第(一)项、第十一条第(二)项)。分界线由定义划出:
《企业会计准则第19号——外币折算》第十一条 “货币性项目,是指企业持有的货币资金和将以固定或可确定的金额收取的资产或者偿付的负债。非货币性项目,是指货币性项目以外的项目。”
按公允价值计量的那一类,准则正文没有写,写在应用指南里:按公允价值确定日的即期汇率折算,折算后的差额“作为公允价值变动(含汇率变动)处理”(《企业会计准则第19号——外币折算》应用指南(2006)二(二)2)。国际准则把三类放在同一段里(IAS 21 para. 23)。
例一 标出来的那张发票,过了两个月末12月4日那张港币 364,293.00 元,入账 333,772.53 元。年末按 0.92005 重估,值 335,167.77 元,多出 1,395.24 元:
借: 应收账款——甲医疗器械(香港)有限公司(港币) 1,395.24
贷: 财务费用——汇兑损益 1,395.24
清和每个月末都这样调一次。到 2027年1月31日,汇率 0.92056,这张发票又多了 185.79 元。林舒翻这一页的时候,这笔钱还没收回来:它的汇兑损益还没有完,收款那天会按当天的汇率再结一次。这正是货币性项目的特点:在钱真正收到之前,它每个月都在“没完”。
全年合计:清和这一家客户的应收款,2026 年一共记了 2,077.43 元 的汇兑收益;加上港湾那笔分红的 8,460.00 元,清和母公司 2026 年的汇兑损益是收益 10,537.43 元,放在财务费用里,冲减了费用。
例二 一笔港股(示例)示例:清和在 2026年6月30日持有一批港股,作为交易性金融资产,市值港币 200 万元,当天汇率 0.91613,账面 183.23 万元。年末市值涨到港币 210 万元,汇率 0.92005,折 193.21 万元。账面多了 9.98 万元,其中按年中汇率算,港股自己涨了 9.16 万元,剩下的 0.82 万元是港币升值带来的。
这两块不分开记,9.98 万元整笔进公允价值变动损益:
借: 交易性金融资产——公允价值变动 9.98
贷: 公允价值变动损益 9.98
要是这批港股指定为以公允价值计量且其变动计入其他综合收益的权益工具投资,整笔变动(汇率那一块也在里面)进其他综合收益,以后卖掉也不转进利润(第 39 章)。规则在这里咬的地方是:同样是港币升值,应收账款那一块进财务费用,港股这一块进公允价值变动,指定为其他综合收益的那一块进权益。汇率的影响落在哪一行,由它跟着的那个项目决定。
难点 一笔不打算收回的借款示例:2026年7月1日,清和借给港湾香港港币 5,000 万元,不约定还款日,双方都没有收回的计划,实际上就是对港湾的长期投资。年末港币升值,按 0.92005 重估,清和自己的账上多了 21.55 万元的汇兑收益。
在清和的母公司报表 里,这是一笔外币货币性项目,差额照规则进财务费用。可编合并报表 时,借款和港湾那边的欠款互相抵销了,这笔汇兑收益反映的其实是“清和对港湾的投资随港币涨了”,和港湾港币净资产的折算差额是同一件事。所以应用指南规定:“实质上构成对境外经营净投资的外币货币性项目”,因汇率变动产生的汇兑差额,列入所有者权益的外币报表折算差额,处置境外经营时再转进损益(《企业会计准则第19号——外币折算》应用指南(2006)二(四))。合并时要多做一笔,把它从财务费用挪走:
借: 财务费用——汇兑损益 21.55
贷: 其他综合收益——外币财务报表折算差额 21.55
国际准则把两头都写明了:单独报表里进损益,包括境外经营和报告主体的报表(比如合并报表)里先进其他综合收益(IAS 21 para. 32),而且按国际准则另一段(第 15 段)的定义,只认结算既没有计划、在可预见的将来也不太可能发生的那种;应收账款、应付账款这类经常性的往来不算。判断的关键是“打不打算收回”:今天写进借款合同的一句“三年后还”,就足以让它回到财务费用。集团内部往来的抵销,第 48 章完整地讲;用一笔港币贷款去对冲港湾的港币净资产,是第 40 章第 5 节讲的净投资套期,那一笔落在同一格里。
税和分析师
税。 企业所得税不分“已实现”“未实现”:汇兑收益是应税收入的一种,实施条例列举其他收入时写的是“违约金收入、汇兑收益等”(《中华人民共和国企业所得税法实施条例》第二十二条);汇兑损失,包括年度终了按期末汇率中间价折算时产生的,可以扣除,除了已经计入资产成本和与利润分配相关的部分(《中华人民共和国企业所得税法实施条例》第三十九条)。所以清和年末那 2,999.10 元,当年就交税,没有暂时性差异;只要账上的期末汇率就是税法要的中间价,账和税完全一致。
10,537.43 元 清和母公司全年汇兑收益
4,439 万元 同年财务费用
173.11 万元 港湾折算差额,进其他综合收益
2026 年:清和自己的汇兑损益进利润,几乎看不见;港湾的折算差额更大,却不进利润
分析师。 汇兑损益放在财务费用里,和利息挤在一行。清和 2026 年的财务费用里,这一块小得几乎看不见;可一家出口为主的公司,财务费用可能因为汇兑收益变成负数,看上去像“没有负债成本”。何嘉朗读利息保障倍数时,会先把汇兑损益从财务费用里拆出来。2026 年修订的列报准则改了它的位置:汇兑差额归入和产生它的项目同一个类别,“企业应当将汇兑差额分类为与产生该汇兑差额的项目相同的损益类别”(《企业会计准则第30号——财务报表列报》第五十四条(财会〔2026〕11号)):应收账款的汇兑差额跟着应收账款归经营类别,借款的归筹资类别。清和只在 A 股上市,要到修订版对它生效的那一年才改用新的列报方式(关于印发《企业会计准则第30号——财务报表列报》的通知(财会〔2026〕11号))。
为什么这样规定,哪里会出问题。 货币性项目将来一定按某个汇率换成记账货币,期末汇率是对那个汇率最好的估计,所以重估;非货币性项目将来换回的不是货币,重估它没有意义。问题出在边界:一份“到期可以选择收现金或收货”的合同算哪一类?一笔“名义上三年后还、其实每年展期”的集团内借款,算经常性往来还是净投资?这些分类决定了汇兑差额是进利润还是进权益,金额大的时候,值得审计师一项一项问。
分录
货币性项目每个期末重估,差额进财务费用——汇兑损益;非货币性项目按成本的不动,按公允价值的跟着公允价值走;构成净投资的借款,合并时挪进其他综合收益。
税务
汇兑收益是应税收入,汇兑损失可以扣除,期末折算的也算;计入资产成本的那一块随资产折旧扣除。
审计
重算期末余额(外币余额 × 期末汇率),核对汇率来源;看分类:哪些是货币性的,集团内借款有没有还款安排。
法律
外币借给境外子公司,是一笔境外放款,要按外汇管理的规定办理登记(第 16 章)。
分析师
汇兑损益不是经营成果;把它从财务费用里拆出来,再看利息负担。
5 借港币建一条线:汇兑差额能不能算进成本第 32 章算过新厂区的借款利息怎么进资产成本。那笔借款是人民币;清和没有外币借款,第 32 章把这一条留给了本章。
假如一条产线要建十五个月,钱是借港币来的。建设期里港币涨了,同样的港币借款要多还人民币。这多出来的一块,是利息的一种,还是一笔单纯的汇兑损失?
想好了,看答案
中国的准则说:建设期(资本化期间)里,本金和利息的汇兑差额都当作借款费用,全部算进资产的成本。国际准则说:只有“看作利息调整”的那一部分算。美国准则说:都不算,进当期损益。三套准则在这一条上分得最开,下面一个一个算。
规则。 外币交易准则先把这一块交给借款费用准则:“与购建或生产符合资本化条件的资产相关的外币借款产生的汇兑差额”,适用借款费用准则(《企业会计准则第19号——外币折算》第三条第(一)项)。借款费用准则把汇兑差额列进了借款费用的定义(《企业会计准则第17号——借款费用》第二条),再说:
《企业会计准则第17号——借款费用》第九条 “在资本化期间内,外币专门借款本金及利息的汇兑差额,应当予以资本化,计入符合资本化条件的资产的成本。”
注意三个限定:专门借款 (为这项资产专门借的),资本化期间 (开始资本化到停止资本化之间),本金和利息 都算。一般借款的汇兑差额,准则没有说可以资本化,进当期损益。
例一 十五个月,两个年末(示例)示例:假如一条产线 2025年10月1日开工、2026年12月31日完工,是一项符合资本化条件的资产(第 32 章的标准:需要相当长时间建造)。开工当天借入一笔专门借款,港币 1.00 亿元,年利率 3.0%(示例),利息和本金都在完工那天一起付。借款一次用完,没有闲置资金。汇率用清和账套里的真实数:开工那天 0.92008,2025 年末 0.92457,2026 年末 0.92005。
底稿 外币专门借款 · 资本化计算表(示例) 示例:借款和利率是假设,汇率是账套里的
期间
项目
港币(万元)
汇率
人民币(万元)
2025 年四季度
利息
75.00
季度平均 0.92260
69.20
2025 年末
本金的汇兑差额
0.92008 → 0.92457
44.90
2025 年末
利息的汇兑差额
0.92260 → 0.92457
0.15
2026 年
利息
300.00
全年平均 0.91747
275.24
2026 年末
本金的汇兑差额
0.92457 → 0.92005
−45.20
2026 年末
利息的汇兑差额
两段利息重估
0.44
合计
进产线成本的借款费用
344.72
2025 年末,港币比开工时贵了,港币借款折成人民币多了 44.90 万元,应付的利息也多了 0.15 万元。这两笔不进财务费用,进在建工程:
借: 在建工程 1,142,427.50
贷: 应付利息 693,427.50
贷: 长期借款——港币专门借款 449,000.00
2026 年反过来:港币回落,本金的汇兑差额是收益 45.20 万元,同样不进利润,冲减在建工程。两年加起来,产线的成本里,借款费用一共 344.72 万元:利息 344.44 万元,汇兑差额 0.28 万元。汇兑差额是收益的那一年,产线反而“便宜”了。
例二 换成一般借款,或者换成国际准则一般借款。 同一条线,要是钱来自一笔不专门为它借的港币借款,汇兑差额就不资本化,2025 年末那 45.05 万元 进当期财务费用,2026 年那笔收益也进财务费用。资产成本只含按一般借款的资本化率算的利息(第 32 章)。专门和一般,差的就是这一整块汇兑差额进不进资产。
国际准则。 国际准则的借款费用里,外币借款的汇兑差额只算“adjustment to interest costs”的那一部分(IAS 23 para. 6(e))。怎么算“视为利息调整”,准则没有给公式,是一项会计政策的判断。一种常见的读法是:港币借款的利息加上汇兑损失,最多算到同期借人民币要付的利息为止。示例:假如同期人民币借款的年利率是 3.5%,2025 年四季度借人民币要付 80.51 万元,港币借款的利息只有 69.20 万元,省下的 11.31 万元就是汇兑损失可以资本化的上限:45.05 万元 的汇兑损失里,11.31 万元进产线成本,33.74 万元进当期损益。汇兑收益的年份怎么处理,同样是政策选择。
美国准则。 借款费用(利息资本化)只包括利息,外币借款的汇兑差额不资本化,按外币交易的一般规则进当期损益。本书不引美国准则的段落号,这里只写方向。
同一笔 2025 年末的汇兑损失 45.05 万元,四种处理放在一起:
全部进在建工程:45.05 万元。当年利润不受影响,以后随折旧慢慢进成本。
《企业会计准则第17号——借款费用》第九条
全部进财务费用:45.05 万元。资产里只有按资本化率算的利息。
第 32 章的一般借款规则
11.31 万元进在建工程,33.74 万元进损益:资本化的上限是比借人民币省下的利息。
IAS 23 para. 6(e)
全部进当期损益:45.05 万元。
方向,不引段落
为什么中国的准则要全部资本化
准则没有写理由。一种解释是:专门为一项资产借的外币,它的汇率风险和利息一样,是“为了把这项资产建起来”付出的代价;企业选港币而不选人民币,往往正是因为港币利息低,低出来的利息和后来的汇兑损失是一枚硬币的两面,只资本化利息、不资本化汇兑差额,会让资产成本看上去比实际的融资代价低。国际准则只认“利息调整”的那一部分,是另一种平衡:超过“本来要付的利息”的汇兑损失,不是建资产的代价,是押注汇率输掉的钱。
哪里会出问题。 全部资本化有一个副作用:汇率大涨的年份,资产成本跟着涨,以后的折旧也跟着涨,汇率风险被“摊”进了未来许多年的营业成本;报表上当年的利润反而不受影响。资产建成后的汇兑差额不再资本化,从停止资本化那天起进财务费用。资本化期间的起止日,第 32 章讲过的那三个日子,在外币借款上决定的不只是利息,还有一整块汇兑差额。
税的那一条腿。 企业所得税同样把建造期间的合理借款费用计入资产成本(《中华人民共和国企业所得税法实施条例》第三十七条第二款),汇兑损失“已经计入有关资产成本”的那部分不在当期扣除,随资产折旧扣除(《中华人民共和国企业所得税法实施条例》第三十九条)。会计和税法在这一点上方向一致,资产的计税基础和账面价值一般不会因此产生差异。
分录
资本化期间内,专门借款本金和利息的汇兑差额进在建工程;期间以外和一般借款的,进财务费用。
税务
建造期的借款费用计入资产成本;资本化的汇兑损失随折旧扣除,不在当年扣。
审计
核对借款是不是专门借款(借款合同写明的用途、资金流向),资本化期间的起止日,汇率和计算。
法律
境内企业借外债,要按外债管理的规定登记(第 16 章)。
分析师
同一条产线,中国准则下资产更大、当年利润不受汇率影响;何嘉朗比较两家公司的资产周转率和折旧时,要知道哪一家把汇兑差额放进了资产。
6 把一整家港币公司折成人民币回到开头那张试算平衡表。前五节说的都是清和自己的账:人民币是它的尺子,港币只是一些交易用的钱。港湾不一样,港币是它自己的尺子。清和要把港湾并进合并报表,得把港湾的整张报表换成人民币的尺子量一遍。这一回,汇率的涨跌不是港湾多赚或少赚了什么,只是尺子变了。
资产和负债:按资产负债表日的即期汇率。 港湾年末的现金、应收款、存货、固定资产、应付款、应交税费,一律乘 0.92005。存货和固定资产也乘期末汇率,这一点和第 4 节相反。 收入和费用:按交易日的汇率,或者一个近似的平均汇率。 清和的合并底稿逐月折算,每个月的收入费用乘当月的平均汇率。下半年六个月,六个平均汇率。 所有者权益:按发生时的汇率。 股本按投入那天的汇率;未分配利润不单独折算,由期初的人民币数加上折算后的利润、减去分配滚出来。对清和来说,港湾的“期初”是购买日。 差额:外币报表折算差额。 前三步折出来,资产减负债不等于权益,差出来的那一块进其他综合收益,在权益里单列。港湾下半年:173.11 万元。 分给少数股东。 港湾是 70% 的子公司,折算差额里属于伟文控股的 30%,转进少数股东权益。51.93 万元。
回到马骁卡住的那一行:港湾的股本港币 5,000 万元,用哪个汇率?要是也用期末的 0.92005,会怎样?
想好了,看答案
用发生时的汇率。站在清和的合并报表上,港湾的权益是从购买日那天开始“属于集团”的,所以股本和购买日以前攒下的利润,都按购买日的 0.91574;它们在合并时和清和的长期股权投资抵销,抵销的是购买日的数,不会每个月变。要是股本也用期末汇率,每个月抵销出来的差额都会变,只能硬塞进商誉或者别的项目;更根本的是,权益是一个“倒算”出来的数,资产负债都按期末汇率、权益也按期末汇率,表是平了,可港币涨跌对股东的影响就消失在了各个权益项目里,看不见了。准则要的,是把这个影响单独放在一格里。
《企业会计准则第19号——外币折算》第十二条第(一)项 “(一)资产负债表中的资产和负债项目,采用资产负债表日的即期汇率折算,所有者权益项目除“未分配利润”项目外,其他项目采用发生时的即期汇率折算。(二)利润表中的收入和费用项目,采用交易发生日的即期汇率折算;也可以采用按照系统合理的方法确定的、与交易发生日即期汇率近似的汇率折算。按照上述(一)、(二)折算产生的外币财务报表折算差额,在资产负债表中所有者权益项目下单独列示。”
外币折算准则写的时候,还没有“其他综合收益”这个列报项目;后来修订的列报准则把它放进了其他综合收益里以后能重分类进损益的那一类(《企业会计准则第30号——财务报表列报》第三十三条;利润表格式里那一行叫“外币财务报表折算差额”)。国际准则的折算方法相同(IAS 21 para. 39),只是没有写权益项目用什么汇率。
例一 港湾香港,2026 年下半年林舒把报告包里的数和清和合并底稿上的数对了一遍。为了让每一步都看得见,下面先只拿港湾香港自己账上的净资产来算(对东莞港湾的投资除外,它在合并时抵销),最后加上购买日评估增值的那一块:
合并底稿 港湾香港 · 报表折算 · 2026 年下半年 林舒复核
项目
港币(万元)
汇率
人民币(万元)
购买日净资产
36,731.51
0.91574
33,636.51
加:下半年净利润
2,271.75
各月平均
2,086.70
汇率不变时,年末应有
39,003.26
35,723.22
年末净资产,按期末汇率
39,003.26
0.92005
35,884.95
差额:港湾自己账上那一块
161.73
加:评估增值(客户关系扣掉递延所得税)
2,735.49 → 2,461.94
同上
11.38
外币报表折算差额
173.11
其中:现金那一部分
124.09
其中:归少数股东
30%
51.93
其中:归清和
70%
121.18
一行一行看:
购买日的净资产 :港湾香港港币 36,731.51 万元,按购买日汇率 0.91574 折 33,636.51 万元。这是集团接手时的人民币数。下半年的利润 :港币 2,271.75 万元,每个月按当月平均汇率折,合计 2,086.70 万元。利润表上就是这个数。要是汇率一直不动 ,年末净资产应该是这两数相加,35,723.22 万元。可年末汇率是 0.92005 ,港湾年末的港币 39,003.26 万元折出 35,884.95 万元。多出来的 161.73 万元,港湾没有多赚一分钱,只是港币比购买日贵了。评估增值那一块 :购买日确认的客户关系,是港湾香港的资产,用港币表述,同样每月按期末汇率折算(第 45 章第 3 节确认,这里只看它的折算),扣掉它的递延所得税负债以后,又贡献了 11.38 万元。合计 173.11 万元 ,就是清和合并底稿上这半年的外币报表折算差额。
一个可以心算的检查:购买日的港币净资产乘上汇率的变动,港币 36,732 万元 ×(0.92005 − 0.91574)≈ 158 万元,和港湾自己那一块的 162 万元在同一个量级。剩下的差,来自下半年赚的利润:这些利润按各月平均汇率进了利润表,年末却要按期末汇率折,中间的差也进折算差额。
173.11 万元 折算差额(全额)
51.93 万元 其中归少数股东 30%
121.18 万元 其中归清和
124.09 万元 现金流量表:汇率变动对现金的影响
港湾香港 2026 年下半年;进其他综合收益,不进净利润
分给少数股东。 这 173.11 万元是港湾全部净资产的折算差额,可港湾只有 70% 是清和的。少数股东权益是子公司权益里不属于母公司的那一份(《企业会计准则第33号——合并财务报表》(2014年修订)第三十一条),折算差额也是港湾的权益,所以 30% 跟着少数股东走。清和的合并底稿每个月做一次,全年合计:
借: 其他综合收益——外币财务报表折算差额 51.93
贷: 少数股东权益 51.93
合并利润表上,其他综合收益分成归母公司和归少数股东的两行,51.93 万元在后一行(第 25 章第 3 节看过这张表)。
现金那一部分。 港湾账上最大的一项是港币存款。折算差额里,有 124.09 万元 是现金折出来的:合并现金流量表上,港湾的现金流量按发生日的汇率或近似汇率折,年初年末的现金余额却按各自的期末汇率,两头对不上的差,就是“汇率变动对现金的影响”,单独一行(《企业会计准则第31号——现金流量表》第七条:“汇率变动对现金的影响额应当作为调节项目”)。这一行不是经营、投资、筹资里的任何一种,只是尺子的影响。
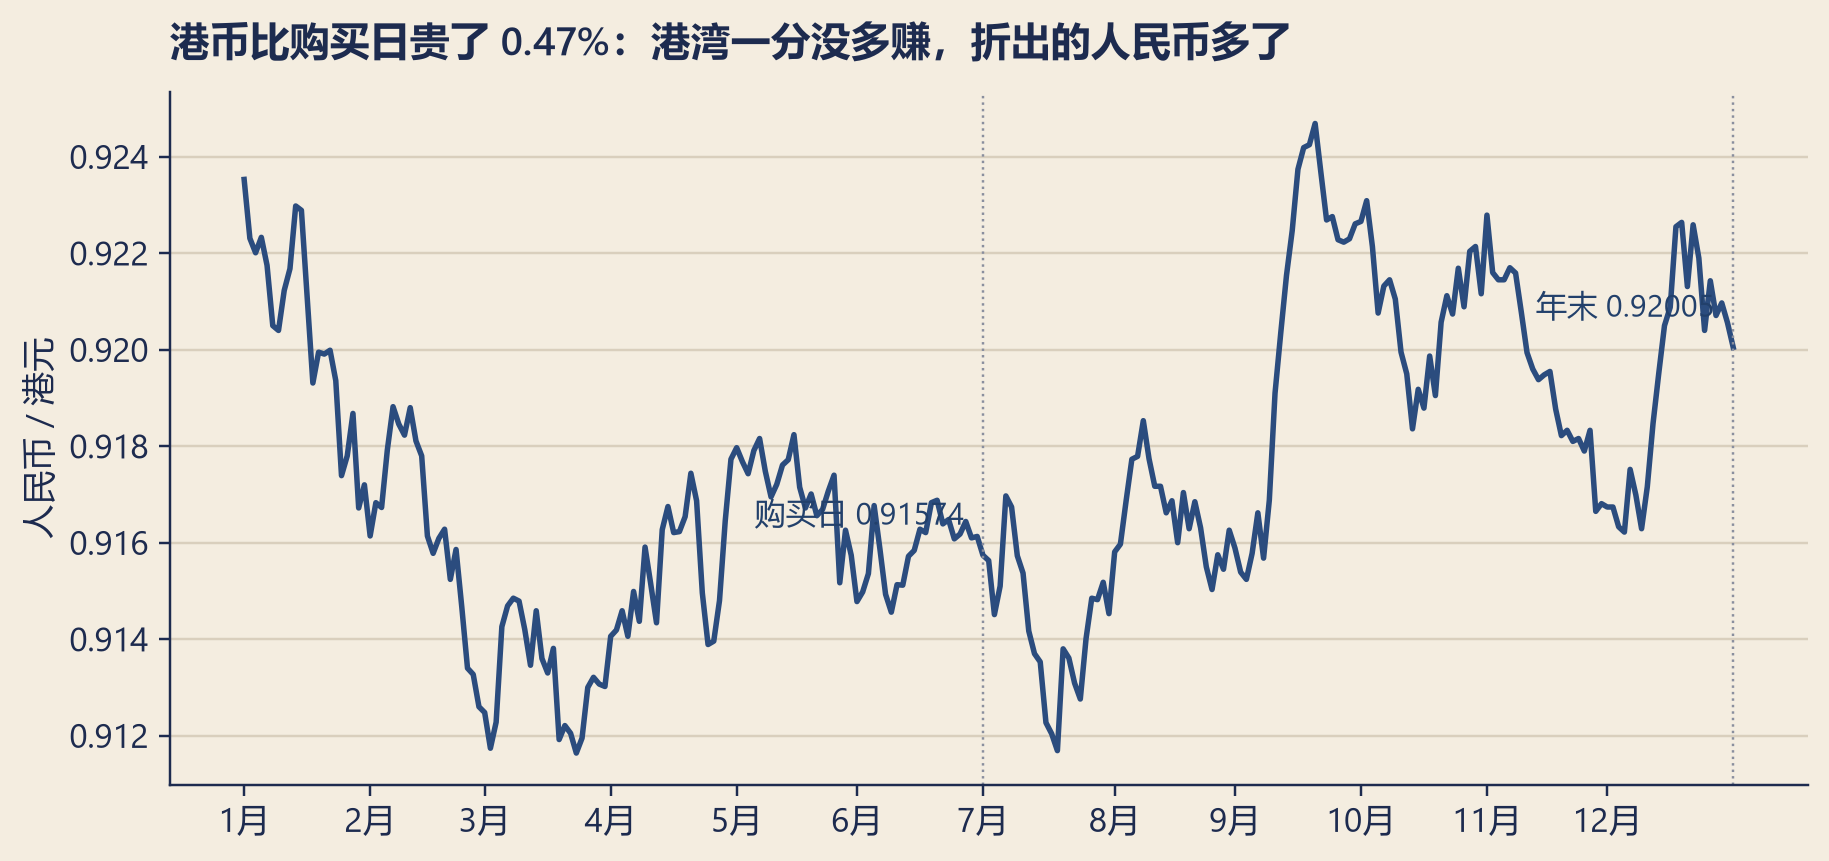
例二 同一个下半年,月月不同下面是港币对人民币在 2026 年的走势。港湾 7月1日进来以后,港币先跌了一个月,八、九月走高,十月、十一月回落,十二月又涨回来;逐月的折算差额也跟着正负交替:
显示代码
= bk.figure(8.2 , 3.8 )= list (range (len (path)))= [float (v) for v in path.hkd_cny]= bk.INSIDE, lw= 1.8 )for day, label in ((acq_date, f"购买日 { RATE(E0)} " ), ("2026-12-31" , f"年末 { RATE(E1)} " )):= int (path.index[path.date == day][0 ])= bk.CONTEXT, lw= 0.8 , ls= ":" )float (FX[day])), xytext= (- 6 , 10 ), textcoords= "offset points" , ha= "right" ,= bk.INSIDE_TEXT, fontsize= 10 )= [i for i, d in enumerate (path.date) if i == 0 or d[5 :7 ] != path.date.iloc[i - 1 ][5 :7 ]]f" { int (path.date.iloc[i][5 :7 ])} 月" for i in ticks])"人民币 / 港元" )f"港币比购买日贵了 { P(E1 / E0 - 1 , 2 )} :港湾一分没多赚,折出的人民币多了" )
逐月的数,从清和的合并底稿上抄下来:
合并底稿 外币报表折算差额 · 逐月 · 2026 年 正数增加其他综合收益
月份
当月平均
月末汇率
折算差额(万元)
其中现金
归少数股东
7月
0.91434
0.91453
−47.69
−33.38
−14.31
8月
0.91661
0.91626
68.74
48.61
20.62
9月
0.92047
0.92261
255.56
183.65
76.67
10月
0.92080
0.92116
−58.56
−42.26
−17.57
11月
0.91955
0.91681
−178.39
−131.16
−53.52
12月
0.91950
0.92005
133.45
98.63
40.04
合计
173.11
124.09
51.93
九月港币冲到全年最高附近,那个月的折算差额最大;十月、十一月回落,差额变成负数。一年下来是正是负,主要看年末汇率比购买日高还是低;当年赚的利润按平均汇率进来、按年末汇率留下,也会推一把(原理拆解第 2 条)。这就是为什么准则不让它进利润:它会自己掉头。
难点
商誉用哪个汇率。 港湾的商誉 1.5102 亿元,是购买日按人民币算出来的。国际准则说,收购境外经营产生的商誉和公允价值调整,都视为境外经营的资产和负债,用它的记账本位币表述,按期末汇率折算(IAS 21 para. 47,原文以“Any goodwill arising”开头)。中国的外币折算准则、它的应用指南、财政部的外币折算和合并报表实施问答,本书都没有找到写到商誉折算的一句话。清和的草稿把商誉固定在购买日的人民币金额上,评估增值却按港币折算(上面的例一):两样东西都是购买日从港湾身上量出来的,处理却不同。要是按国际准则的做法,年末商誉要多 71.08 万元,这一块进其他综合收益,而且清和用的是只确认母公司那一份的商誉,这一块全归清和。这个数有一个假设:整笔商誉都算在港湾香港的港币经营里。港湾名下的东莞港湾记账本位币是人民币,要是有一部分商誉分给东莞那块业务,那一部分不用折算,差额就小一些;草稿没有把商誉拆开,本书按全部属于港币经营来示例,所以这是差额的上限。两种读法都有道理。按购买日人民币固定:中国准则下商誉只出现在合并报表里,是母公司的人民币成本减去它享有的净资产份额,可以读成母公司层面的一个人民币数。按期末汇率折算:商誉买的是港湾在港币里挣钱的能力,和草稿已经在折算的评估增值是同一类东西,国际准则正是这样看的。这是一个没有条文的判断,林舒把它记进了差异本,第 47 章定口径。恶性通货膨胀。 港币没有这个问题,但准则为它留了一条:处于恶性通货膨胀经济中的境外经营,先“运用一般物价指数予以重述”,再按最近资产负债表日的即期汇率折算(《企业会计准则第19号——外币折算》第十三条)。不先重述就折算,一家在高通胀国家的子公司,资产会因为当地货币一年贬掉一半而缩水,利润却按虚高的名义数字进来。怎么判断恶性通胀,应用指南列了几条特征(《企业会计准则第19号——外币折算》应用指南(2006)四:恶性通货膨胀经济的特征之一:最近3年累计通货膨胀率接近或超过100%;另有利率工资物价与指数挂钩、公众以稳定外币计价等特征)。兑换不了的货币。 第 3 节难点里的解释第 20 号,同样适用于报表折算:境外经营的记账本位币要是换不成集团的列报货币,就要估计一个即期汇率,并在附注里多披露几项。两层结构。 东莞港湾记人民币,合并时直接按人民币进来,不经过港币(第 1 节;第 44 章第 3 节算过两层抵掉的那一笔)。
马骁
所以说两个汇率,其实是三个:资产负债一个,利润一个,股本一个。
林舒
再加上清和自己那张港币发票,年末用的也是 0.92005。同一个汇率,在清和自己的账上是汇兑损益,进利润;在港湾的报表上是折算差额,进权益。
林舒
清和那张发票,将来真的要把港币换成人民币,汇率变一分,它就真的多收或少收一分。港湾那一堆港币,港湾自己在用,不换;只要清和不卖港湾,这一格就只是尺子的读数。
为什么这样规定,哪里会出问题
为什么用期末汇率折资产,又不让差额进利润。 用期末汇率,是因为集团真正拥有的,是港湾那一整块港币净资产今天值多少人民币;不让差额进利润,是因为港湾的业务没有因为汇率变好或变坏,这一块要等清和卖掉港湾、真把港币换回人民币时才算实现(第 7 节)。这种方法叫现行汇率法 (current rate method)。
现行汇率法 :境外经营的资产负债都按期末汇率折算,差额进权益。另一种是时态法 (temporal method):货币性项目按期末汇率,非货币性项目按历史汇率,差额进利润,适用于把境外经营看成母公司延伸的情形。
哪里会出问题。 一是看不见:折算差额不进利润,一年年攒在权益里,港币要是持续贬值,集团的净资产会悄悄缩水,利润表上却看不出来,要读其他综合收益和附注。二是错配:利润按平均汇率,资产按期末汇率,汇率大起大落的年份,用“净利润 ÷ 期末净资产”算出的回报率会被汇率扭曲。三是选择:平均汇率按月、按季还是按年,是公司选的;汇率波动大时,季度平均就可能“不近似”(第 3 节)。
分录
每个月末把港湾的资产负债按月末汇率重折一次,差额贷记(或借记)其他综合收益——外币财务报表折算差额;少数股东那一份转进少数股东权益。
税务
折算差额不是任何人的所得,不交税;港湾在香港交利得税,按港币算,与折算无关。
审计
这是集团审计的一部分(第 93 章):核对组成部分的报表、汇率来源、权益的历史汇率、少数股东的分摊,以及商誉这一类没有条文的判断。
分析师
林舒手里的报告包说明了拆法。港湾香港下半年的营业收入,按港币比 2025 年同期增长 15.2%;折成人民币只增长 14.8%,少的 0.3 个百分点,是因为港币下半年的平均汇率比上年同期低。“不变汇率增长”说的就是前一个数:拿掉尺子的变化,只看业务。何嘉朗拿不到港币数,只能用公开的汇率倒推一个“不变汇率增长”。
7 卖掉港湾的那一天折算差额放在权益里,总要有个去处。准则的回答只有一句:卖掉境外经营的时候,转进利润。可“卖掉”有好几种,不是每一种都算。
清和其实已经经历过一次这样的转出,只是方向相反:2026年7月1日,清和从联营企业的 30% 买到控制。那一天,联营期间攒下的折算差额去了哪里?
想好了,看答案
转进了投资收益。原来那 30% 被视为按公允价值“卖掉”、再按公允价值“买回”,和它相关的其他综合收益一起转出:联营期间的折算差额 64.72 万元,减去港湾自己那一份其他综合收益的 14.04 万元(它是一笔损失),净额 50.68 万元进了投资收益(第 45 章第 6 节)。“被视为卖掉”就是一次处置。
规则。 处置境外经营时,与它相关的外币财务报表折算差额“自所有者权益项目转入处置当期损益”;接着一句:“部分处置境外经营的,应当按处置的比例计算处置部分的外币财务报表折算差额,转入处置当期损益”(《企业会计准则第19号——外币折算》第十四条)。照字面,部分处置也进利润。这句话写的时候,还没有“不丧失控制的部分处置是股东之间的交易”这条规则;修订后的合并报表准则有了它,把“部分处置”分成了两种:不丧失控制的部分处置,是股东之间的交易,差额进资本公积(《企业会计准则第33号——合并财务报表》(2014年修订)第四十九条);丧失控制的,剩余股权按公允价值重新计量,与原子公司相关的其他综合收益转为当期投资收益(《企业会计准则第33号——合并财务报表》(2014年修订)第五十条)。国际准则写得更细:部分处置含境外经营的子公司、控制还在的,把那一比例的折算差额重新归属给少数股东,不进利润;其他的部分处置,按比例转进利润(IAS 21 para. 48C)。本书的读法是把两条中国准则合起来:控制还在的那一种,按合并报表准则作为股东之间的交易,折算差额只在母公司和少数股东之间挪,不进利润,和国际准则相同;照外币折算准则字面按比例进利润的,剩下联营、合营企业的部分处置。两条准则之间没有明文的衔接,这是一种读法。
三种卖法,放在一起看。价格沿用第 45 章第 10 节和练习 7 的示例,假设 2027 年港币汇率不变、没有新的折算差额:
合并报表里是股东之间的交易,不进利润。清和那一格折算差额里,卖掉的那一片 17.31 万元转给少数股东,跟着股权走。
借:其他综合收益 17.31 万元 贷:少数股东权益(第 45 章第 10 节例三的分录里已经有这一行)
港湾整个出表,剩下的 30% 按公允价值重新计量。清和那一格折算差额 121.18 万元 全部转进投资收益,包括剩下那 30% 对应的部分。
失去控制被看作整个卖掉、再买回剩下的一份。
假如以后清和只剩港湾 30%、用权益法,权益法下攒了400 万元折算差额,再卖掉这份股权的三分之一:按比例转出三分之一,133.33 万元进投资收益。
重大影响还在,剩下的三分之二留在权益里。
失去控制的那一张,是合并报表里“卖港湾”那笔利得的一部分:第 45 章第 10 节算失去控制的利得时(那里卖到只剩 45%),已经把这一格加了进去;卖 40% 的那一种在第 45 章练习 7,加进去的也是这 121.18 万元。这一块一分现金都不对应,是持有期间港币升值的累计读数,到这一天才“落地”。
借: 其他综合收益——外币财务报表折算差额 121.18
贷: 投资收益 121.18
难点
什么不算处置。 港湾亏损、或者清和给港湾的投资计提了减值,账面价值少了,这不算部分处置,折算差额一分不转(IAS 21 para. 49:“does not constitute a partial disposal”)。国际准则列的处置方式是出售、清算、退还股本和放弃;中国的准则没有这样的列举,按同一个道理处理:价值减了,不等于卖了。还掉那笔准投资的借款,算不算部分处置? 第 4 节那笔港币 5,000 万元的借款,如果港湾哪天真的还了,清和对港湾的净投资少了一块。国际准则的那张列表里有“退还股本”,没有“归还借款”;归还这样一笔借款算不算部分处置,原文没有写明,是一个要事先定下并一贯执行的政策判断。中国的应用指南只说处置境外经营时转出,同样没有写到这一层。净投资套期的那一块,一起走。 要是清和像第 40 章第 5 节的示例那样借了一笔港币贷款去对冲港湾,贷款汇兑差额的有效部分也在同一格里;套期准则说,“全部或部分处置境外经营时”,套期那一块相应转出(《企业会计准则第24号——套期会计》第二十七条),和折算差额同一天。少数股东那一份,不归清和转出。 失去控制时转进清和利润的,只是归清和的那一份;少数股东那一份已经在少数股东权益里,跟着少数股东权益一起出表(第 25 章留下的那个问题)。
税和分析师
税。 转出折算差额只是会计上从一格挪到另一格,不是一笔新的所得。清和卖港湾股权的应纳税所得,是卖价减去股权的计税成本(第 45 章练习里算过);计税成本是两笔买价,从来不含权益法下的折算差额,也不含合并报表里的。所以合并报表上这 121.18 万元的投资收益,是会计利润和应纳税所得之间又一笔差,不对应任何税款。清和母公司报表里,购买日以后用成本法,下半年那 173.11 万元的折算差额不在这里;可联营期间按权益法记下的两格(折算差额 64.72 万元,港湾自己的其他综合收益 −14.04 万元)购买日并没有转出,长期股权投资准则说,这部分其他综合收益“应当在处置该项投资时采用与被投资单位直接处置”相关资产或负债相同的基础进行会计处理(《企业会计准则第2号——长期股权投资》(2014年修订)第十四条第二款)。所以要等清和卖掉港湾股权那天,母公司报表才把这两格转进投资收益,净额 50.68 万元(全部卖掉时全转,只卖一部分时按比例)。同一笔出售,母公司报表和合并报表各回收一块不同的其他综合收益;两块都不交税。
分析师。 何嘉朗读利润表时,会把这样一笔转出直接归进非经常性损益:它是一次性的、没有现金的、只和汇率历史有关的数(第 55 章)。反过来他也会提醒梁思敏:一家多年持有境外子公司的公司,权益里可能攒着一大块折算差额,卖子公司那年的利润会被它放大或吃掉。
为什么这样规定,哪里会出问题。 折算差额放在权益里,是因为汇率的影响还没有实现;卖掉以后,港币真的变成了人民币(或者控制没了,集团不再拿着那一整块港币净资产),影响实现了,所以转进利润,叫回收 。控制还在的部分处置,集团仍然拥有港湾的全部净资产,只是换了几个股东,汇率的影响并没有实现,所以只在股东之间挪。问题在于时点和金额都由交易决定:一家公司可以挑在折算差额是正数的年份卖,让利润表多一笔“汇兑利得”;也可以把一次大的出售拆成几次控制不变的小交易,让差额一直留在权益里。
分录
合并报表:失去控制,归母公司的折算差额整格转进投资收益;控制不变的部分处置,按比例转给少数股东;联营企业的部分处置,按比例转进投资收益。母公司报表:联营期间那两格,在卖掉股权时转出。
税务
转出不产生所得;股权转让所得按卖价减计税成本算。
审计
看交易是不是处置、哪一种处置;折算差额按哪一家境外经营分别记录,转出的金额对不对得上。
法律
卖港湾股权,要签股权转让协议、在香港办转让手续、交印花税(第 45 章);关联方之间的交易还要批准和披露。
分析师
回收的折算差额是一次性的、非现金的,归进非经常性损益(第 55 章)。
三栏框:分销商那笔港币应收款,2026 年 12 月 31 日
年末重估出来的 2,999.10 元汇兑收益,钱还没收到。它要不要在 2026 年交企业所得税?
想好了,看答案
要。实施条例把期末按中间价折算产生的汇兑损失列为可以扣除,汇兑收益列为其他收入,不等实现。只要账上用的期末汇率就是中间价,账和税没有差异,也没有递延所得税。
分录 (元)
2026年12月31日,4 张没收回的发票合计港币 83.13 万元,按 0.92005 重估:
借: 应收账款——甲医疗器械(香港)有限公司(港币) 2,999.10
贷: 财务费用——汇兑损益 2,999.10
年末账面 764,822.67 元,等于港币余额乘期末汇率。全年这个客户的汇兑收益 2,077.43 元,加上分红那笔,清和母公司 10,537.43 元。
税务
收益要交税 :汇兑收益是其他收入(《中华人民共和国企业所得税法实施条例》第二十二条)。
损失可以扣 :“按照期末即期人民币汇率中间价折算为人民币时产生的汇兑损失”,准予扣除(《中华人民共和国企业所得税法实施条例》第三十九条)。
汇率的口径 :税法写明中间价。清和账上的期末汇率要是取自别处(比如银行的买入价),差出来的部分要在申报时调整。
出口 :这批货是出口,增值税不收销项,按出口退税的办法处理,和汇兑损益无关。
分析师
有多大 :清和母公司全年的汇兑收益 10,537.43 元,在财务费用里几乎看不见。同一年,港湾的折算差额 173.11 万元,进了其他综合收益,不在净利润里。
放在哪 :汇兑损益和利息挤在财务费用一行;算利息保障倍数时拆出来。
不变汇率 :报告包里,港湾香港下半年的收入港币增长 15.2%,人民币增长 14.8%,看业务要看前一个数。何嘉朗看不到港币数,只能用公开的汇率倒推。
三套准则
清和的草稿把港湾的商誉固定在人民币上。要是清和按国际准则编报表,年末的商誉会变大还是变小?
想好了,看答案
变大。港币年末比购买日贵,按国际准则商誉视为港湾的港币资产,按期末汇率折算,多出来的一块进其他综合收益:
1.5102 亿元 草稿:商誉按购买日人民币
71.08 万元 按国际准则期末汇率折算,多出
港湾的商誉,2026年12月31日;差额进其他综合收益,全部归清和;按整笔商誉都属于港湾香港的港币经营算,是上限
记账本位币怎么认
主要经济环境中的货币,看售价、成本、融资,境外经营再看四项(《企业会计准则第19号——外币折算》第五条、第六条)
同一思路,分主要迹象和补充迹象
同一思路。三套基本一致
列报货币
人民币(《企业会计准则第19号——外币折算》第四条)
任何货币(IAS 21 para. 38)
报告主体自选
外币专门借款的汇兑差额
资本化期间内本金和利息的全部资本化(《企业会计准则第17号——借款费用》第九条)
只算视为利息调整的部分(IAS 23 para. 6(e))
不资本化,进损益
外币预付款的交易日
预付款是非货币性项目,期末不重估(财政部会计司外币折算准则实施问答(2021年3月2日));以后转入资产的日子没有条文
预付款入账的日子(IFRIC 22 para. 8)
—
权益项目的折算汇率
发生时的汇率,未分配利润滚算(《企业会计准则第19号——外币折算》第十二条第(一)项)
没有写明
—
境外经营的商誉
没有找到条文;清和的草稿按购买日人民币固定
视为境外经营的资产,按期末汇率(IAS 21 para. 47)
按期末汇率,方向同 IFRS
恶性通货膨胀的境外经营
先按物价指数重述,再按期末汇率(《企业会计准则第19号——外币折算》第十三条)
同一思路(IAS 29 重述后折算)
不重述,改用报告货币作记账本位币重新计量
控制不变的部分处置
外币折算准则字面:按比例转入当期损益(《企业会计准则第19号——外币折算》第十四条);合并报表准则:股东之间的交易(《企业会计准则第33号——合并财务报表》(2014年修订)第四十九条)。本书读法:不进利润,只转给少数股东
折算差额按比例重新归属给少数股东(IAS 21 para. 48C)
—
货币不可兑换
估计即期汇率(《企业会计准则解释第20号》二、2)
IAS 21 关于可兑换性的修订,同一思路
—
¹ 美国准则一栏只写方向,不标段落号;本书没有核实美国准则的原文。
三套准则在“怎么认记账本位币、怎么折一张报表”上基本一致;分开的地方在边上:外币借款的汇兑差额能不能进资产(中国最宽,美国不许),商誉折不折算(中国没有条文),列报货币能不能选(中国不能)。最后这一条最容易被忽略:按国际准则编报表的公司,列报货币可以自选;按中国准则编报的,只能是人民币。
1. 一笔外币货币性项目的汇兑差额。 外币金额 \(X\) ,入账汇率 \(e_0\) ,期末汇率 \(e_1\) ,收款日汇率 \(e_c\) :
\[
\text{期末差额} = X(e_1 - e_0),\qquad \text{收款差额} = X(e_c - e_1),\qquad \text{合计} = X(e_c - e_0)
\]
不管中间重估几次,合计只取决于入账和收款两天的汇率;重估只决定这笔差额落在哪一期。
2. 报表折算差额。 港币净资产期初 \(N_0\) 、期末 \(N_1\) ,各月利润 \(\pi_m\) ,各月平均汇率 \(\bar e_m\) ,期初汇率 \(e_0\) 、期末汇率 \(e_1\) ,期间没有分红:
\[
T = N_1 e_1 - N_0 e_0 - \sum_m \pi_m \bar e_m = N_0(e_1 - e_0) + \sum_m \pi_m (e_1 - \bar e_m)
\]
第一项是期初净资产的汇率得失,第二项是当年利润“按平均汇率进来、按期末汇率留下”的差。少数股东分 \(sT\) ,\(s\) 是少数股东的比例。
3. 国际准则下可资本化的汇兑损失(一种读法)。 外币借款的利息 \(I_f\) ,同期本币借款的利息 \(I_d\) ,汇兑损失 \(F\) :
\[
\text{资本化} = I_f + \min\bigl(F,\ \max(I_d - I_f, 0)\bigr)
\]
4. 处置时回收的折算差额。 累计折算差额 \(T_{\text{累计}}\) ,母公司比例 \(p\) 。失去控制:回收 \(pT_{\text{累计}}\) ;控制不变、卖掉 \(q\) :\(qT_{\text{累计}}\) 从母公司转给少数股东;联营企业卖掉比例 \(k\) :回收 \(k\) 乘那一格。
本章的数字都由上面的代码从清和的模拟账套里读出。比如例一那张折算底稿的两块:
print (W2(tr_book), W2(tr_ppa), W2(tr_data))
161.73 万元 11.38 万元 173.11 万元
注会《会计》 式的题目有三种样子。一种给出几笔外币交易:开票日、收款日、每个月末的汇率,要求写出每一步的分录,算出每期计入损益的汇兑差额。一种给出一家境外子公司的外币报表和三个汇率(期末、平均、历史),要求编出折算后的报表,算出折算差额和少数股东分担的部分。一种给出一笔外币专门借款和建造进度,要求算出某一年资本化的利息和汇兑差额。
注会《税法》 式的题目给出期末汇兑损益和账上使用的汇率,要求判断哪些计入应纳税所得、哪些要纳税调整。
CFA 二级 的考试形式是案例题组:一段材料后面跟几道三选一的选择题。
“外币报表折算差额就是汇兑损益。” 汇兑损益来自一家公司自己的外币交易,进利润;折算差额来自把整张报表换一把尺子量,进其他综合收益,等处置时才转进利润。
“存货也要按期末汇率调。” 在清和自己的账上,用港币买来的存货是非货币性项目,按买进那天的汇率记,期末不动(跌价另算)。只有把港湾整张报表折算时,港湾的存货才按期末汇率。
“子公司用什么货币记账,由母公司定。” 记账本位币由子公司过日子的那种钱决定;母公司能定的只是集团报告用的货币。
“预付的港币,期末也要重估。” 预付款换回的是货物,不是港币,属于非货币性项目,不重估。
“卖掉一部分子公司(控制还在),折算差额就按比例进利润。” 控制还在的,按合并报表准则是股东之间的交易,那一比例只转给少数股东(本书把两条准则合起来的读法,第 7 节);失去控制,归母公司的整格转进利润。
利润增幅 :清和 2026 年归母净利润 6.09 亿元,2025 年 4.20 亿元,按公司账上的数增长 45.0%。已解释 :45 个百分点中的约 15.2 个,是到上一章为止拆下的五块按正负相加:资本化的开发支出 +8.0 点(第 31 章),可转债利息 −7.2 点(第 37 章),成都的递延所得税资产 +6.1 点(第 42 章),原来那 30% 的重估利得 +14.3 点和中介费 −6.0 点(第 45 章)。这一章没有拆下新的一块:清和母公司全年的汇兑收益 10,537.43 元,不到 0.1 点;港湾的折算差额 173.11 万元进其他综合收益,根本不在净利润里。林舒这边 :港湾香港的报告包折算完了,和合并底稿上的折算差额对上;分销商的应收款重估对上。商誉要不要按期末汇率折,准则没有条文,记进了差异本。何嘉朗这边 :他看得到港湾并进来以后的收入,看不到港湾自己的港币报表;“不变汇率”的增长,只能用公开的汇率自己估。未结问题 :商誉折不折算、合并底稿最后按哪个口径编?第 47 章会回答。一次性的那一组还差老厂区那一块,第 49 章会回答。12 月那三家机器人客户的收入该不该确认?第 26 章讲规则,第 91、92 章找证据。其余问题照旧,每个标着回答它的章,见第 23 章的对账板。
练习
练习 1 (注会式,三张发票的一生)。清和 2026 年 8、9 月给甲医疗器械(香港)有限公司开了三张港币发票,都在 10、11 月收回。汇率是一港元折合的人民币,月末汇率取当月最后一个汇率:
已知 练习 1 · 已知
发票号
开票日
港币(元)
开票日汇率
月末汇率
收款日和汇率
QH20260015311
2026年8月18日
119,409.68
0.91600
8月31日 0.91626;9月30日 0.92261
10月16日 0.91879
QH20260016458
2026年9月3日
94,715.56
0.91524
9月30日 0.92261
10月30日 0.92116
QH20260016981
2026年9月10日
109,324.55
0.91910
9月30日 0.92261;10月31日 0.92116
11月12日 0.91960
(1)写出第一张发票从开票到收款的全部分录(单位:元)。(2)三张发票各自的汇兑损益合计是多少?全年合计呢?(3)收款时,如果清和把港币卖给银行,银行按买入价结汇,比当天的中间价低一点,差额怎么记?(4)这些汇兑损益在 2026 年的企业所得税里怎么处理?
(1)开票,港币 119,409.68 元 × 0.91600 = 109,379.27 元:
借: 应收账款(港币) 109,379.27
贷: 主营业务收入 109,379.27
借: 应收账款(港币) 31.04
贷: 财务费用——汇兑损益 31.04
借: 应收账款(港币) 758.25
贷: 财务费用——汇兑损益 758.25
借: 银行存款 109,712.42
借: 财务费用——汇兑损益 456.14
贷: 应收账款(港币) 110,168.56
两次月末重估分别是 31.04 元、758.25 元(正数为收益),收款时按 0.91879 收到 109,712.42 元,再结一次 −456.14 元。
(2)三张分别是 333.15 元、560.72 元、54.67 元,合计 948.54 元。每一张的合计都等于港币金额 ×(收款日汇率 − 开票日汇率):中间重估几次,只影响差额落在哪个月。
(3)按交易实际采用的汇率记银行存款(《企业会计准则第19号——外币折算》应用指南(2006)一),比按中间价少收的那一点,也是汇兑损失,进财务费用。
(4)汇兑收益计入收入总额,汇兑损失准予扣除,月末折算的也算(《中华人民共和国企业所得税法实施条例》第二十二条、《中华人民共和国企业所得税法实施条例》第三十九条);账上的汇率就是中间价时,不需要纳税调整。
练习 2 (注会式,折一张港币报表)。港湾香港购买日的净资产(不含对东莞港湾的投资)港币 36,732 万元,下半年净利润港币 2,272 万元,没有分红。为了好算,下半年的收入费用统一用一个平均汇率 0.91855(示例);购买日汇率 0.91574,年末汇率 0.92005。
(1)年末净资产折成人民币是多少?折算差额是多少?(2)少数股东持股 30%,分担多少?写出分录。(3)第 6 节例一里港湾自己那一块是 161.73 万元,和你的答案为什么不完全一样?
(1)年末净资产港币 39,004 万元,× 0.92005 = 35,885.63 万元。期初 36,732 × 0.91574 = 33,636.96 万元,利润 2,272 × 0.91855 = 2,086.95 万元。折算差额 = 35,885.63 − 33,636.96 − 2,086.95 = 161.72 万元,进其他综合收益。
(2)161.72 × 30% = 48.52 万元:借记其他综合收益——外币财务报表折算差额,贷记少数股东权益。
(3)两个原因:一是输入取整到了万元;二是第 6 节逐月折算,每个月的利润用当月的平均汇率,这里用了一个半年的平均数。汇率波动越大,两种做法差得越多。
练习 3 (注会式,记账本位币的判断)。判断下面三家公司(都是示例)的记账本位币,说明理由:
(1)东莞港湾:工厂在东莞,工资、原材料、电费付人民币,产品卖给清和,人民币定价;母公司港湾香港记港币。(2)清和在新加坡设立的全资子公司:自己招人、自己在东南亚接单,按美元报价收款,工资付新加坡元,从当地银行借美元。(3)清和在香港的一个办事处:不独立接单,只替苏州收港币货款,收到即汇回,开支由苏州按月拨付。
(4)假设第 2 节那份纪要真的执行了,港湾香港自 2028 年起改用人民币记账,变更日它账上有一台港币设备和一笔港币存款。变更日怎么处理?变更以后这两项各有什么不同?
(1)人民币。售价和成本都是人民币,母公司记什么货币不决定它的记账本位币(《企业会计准则第19号——外币折算》第五条)。合并时它直接按人民币进来,港湾香港那一层的两次折算互相抵掉。
(2)要看售价、成本和融资三样里哪一种占主导:售价和融资是美元,工资是新加坡元。如果美元的收入和借款明显占主导,美元是记账本位币;它自主经营、现金流不直接回到清和,也支持把它当作一家独立的境外经营,用现行汇率法折算(《企业会计准则第19号——外币折算》第六条)。这是一个要写进底稿的判断。
(3)人民币。它没有自主性,现金流就是清和的现金流,是清和的延伸;它收的港币是清和的外币交易,按第 3、4 节的规则记。
(4)变更日把所有项目按当天的即期汇率折成人民币(《企业会计准则第19号——外币折算》第八条)。设备折出的人民币金额当作它的历史成本,以后按这个数折旧,不再随汇率变;港币存款从此是港湾的外币货币性项目,每个期末重估,汇兑差额进港湾自己的利润。以前攒下的折算差额留在清和合并报表的权益里,等处置港湾时再转出。
练习 4 (注会式,外币专门借款)。沿用第 5 节的示例:专门借款 港币 1.00 亿元,年利率 3.0%,2025年10月1日借入,利息和本金在完工日一起付;2025 年末汇率 0.92457,2025 年四季度应付利息港币 75.00 万元,2026 年的利息港币 300.00 万元,按 2026 年平均汇率 0.91747 折算,2026 年末汇率 0.92005,产线当天达到预定可使用状态。
(1)2026 年计入产线成本的借款费用是多少(利息和汇兑差额分开写)?(2)如果这条线 2026 年 6 月就完工了,下半年的汇兑差额进哪里?(3)如果借款不是专门借款,而是一般借款,2026 年的汇兑差额进哪里?(4)2026 年的汇兑差额在企业所得税上怎么处理?
(1)利息 港币 300.00 万元 × 0.91747 = 275.24 万元;本金的汇兑差额 港币 1.00 亿元 ×(0.92005 − 0.92457)= −45.20 万元;利息的汇兑差额(2025 年那一季的利息重估,加上 2026 年的利息从平均汇率到年末汇率)0.44 万元。合计 230.48 万元,进在建工程;汇兑差额是负数,冲减成本。
(2)停止资本化以后的汇兑差额,进当期财务费用(《企业会计准则第17号——借款费用》第九条只管资本化期间)。
(3)一般借款的汇兑差额不资本化,进财务费用;利息按资本化率算可资本化的部分(第 32 章)。
(4)计入资产成本的那部分随资产折旧扣除,不单独确认(《中华人民共和国企业所得税法实施条例》第三十九条);会计和税法一致。
练习 5 (CFA 式,三选一)。港湾香港的资产以港币现金和应收款为主,货币性资产远大于货币性负债。2026 年下半年港币对人民币升值。假设清和不认为港湾是一家独立的境外经营,而是把它看成母公司的延伸、按时态法 重新计量(货币性项目按期末汇率、非货币性项目按历史汇率,差额进利润),和实际采用的现行汇率法 相比,清和合并报表 2026 年下半年的净利润最可能:
A. 更高,因为港湾持有的港币货币性资产多于货币性负债,港币升值产生的重新计量利得进了利润
B. 更低,因为时态法下港湾的收入要按期末汇率折算
C. 不变,因为两种方法下汇率差额都进其他综合收益
A。 港湾年末的货币性项目净额是港币港币 34,503 万元(现金和应收款减去应付款和应交税费),港币从 0.91574 升到 0.92005,时态法下这一净额的升值作为利得进利润;现行汇率法下,同样的影响进其他综合收益。B 不对,收入在两种方法下都按交易日或平均汇率,不按期末汇率;C 不对,时态法的差额进利润。
练习 6 (CFA 式,三选一)。港湾香港 2026 年下半年的营业收入,按港币比上年同期增长 15.2%,折成人民币只增长 14.8%。以下哪一项最能解释这个差?
A. 港币下半年对人民币的平均汇率比上年同期低
B. 2026 年下半年港湾的折算差额是负数
C. 港湾下半年的港币售价下降
A。 收入按各月平均汇率折算。2025 年下半年的平均汇率约 0.92128,2026 年下半年约 0.91855,同样的港币收入折出的人民币少了一点,增长率就低了 0.3 个百分点。B 不对,折算差额是 173.11 万元,正数,而且它不影响收入;C 不对,港币口径的收入在增长,增长率的差完全来自汇率。
练习 7 (注会式(综合),多步,难于一般考题)。把港湾的港币从购买日跟到 2028 年。
已知:购买日 2026年7月1日,汇率 0.91574;港湾香港下半年逐月的折算差额见第 6 节例二的逐月表,全年合计 173.11 万元,少数股东持股 30%;商誉 1.5102 亿元(只确认清和那一份),年末汇率 0.92005。2027 年假设没有新的折算差额。2028 年初的两种示例:(甲)以 0.9500 亿元卖出港湾 10%,仍然控制;(乙)以 3.8000 亿元卖出 40%,失去控制,剩下 30% 有重大影响。
(1)2026 年合并利润表上,其他综合收益里的折算差额分成哪两行,各多少?(2)按国际准则,年末商誉是多少?差额进哪里,归谁?(3)甲、乙两种情况下,合并报表里的折算差额各怎么处理?各写出分录。乙的情况下,清和母公司报表里还有什么要转出?(4)乙的情况下,清和卖股权要交企业所得税;回收进投资收益的折算差额要不要另外交税?为什么?(5)乙之后,清和对剩下的 30% 用权益法;如果再过几年把这 30% 卖掉三分之一,权益法下那一格折算差额怎么处理?
(1)归母公司 121.18 万元,归少数股东 51.93 万元,合计 173.11 万元。
(2)商誉视为港湾的港币资产:1.5102 亿元 ÷ 0.91574 ≈ 港币 1.6492 亿元,按 0.92005 折回人民币,多 71.08 万元;差额进其他综合收益,因为商誉只确认清和那一份,全部归清和(IAS 21 para. 47)。这里假设整笔商誉都属于港币经营;分给东莞港湾人民币业务的部分不用折算,所以这是上限。中国的准则没有找到相应条文,清和的草稿没有折算。
(3)甲:股东之间的交易,不进利润;卖掉的那一片折算差额从母公司转给少数股东:
借: 其他综合收益——外币财务报表折算差额 17.31
贷: 少数股东权益 17.31
乙:失去控制,归清和的折算差额整格转进投资收益(《企业会计准则第33号——合并财务报表》(2014年修订)第五十条):
借: 其他综合收益——外币财务报表折算差额 121.18
贷: 投资收益 121.18
少数股东那 51.93 万元跟着少数股东权益一起出表,不进清和的利润。
母公司报表另有一笔:联营期间留下的两格其他综合收益(折算差额 64.72 万元,港湾自己的 −14.04 万元),卖掉 40% ÷ 70% 的股权时按比例转进投资收益(《企业会计准则第2号——长期股权投资》(2014年修订)第十四条第二款);合并报表上它们在购买日已经转过了,这里不再转。
(4)不要,母公司报表那一笔也不要。回收只是权益里的一格挪进利润,不是新的所得;应纳税所得是卖价减去股权的计税成本,计税成本是两笔买价,从来不含折算差额。合并报表上的这笔投资收益是会计和税之间的一笔差。
(5)按卖掉的比例转出三分之一,进投资收益;剩下的三分之二留在权益里(《企业会计准则第19号——外币折算》第十四条、IAS 21 para. 48C)。