林舒 · 审计现场
2027 年 2 月下旬,苏州。审计组的会议室里,暖气照旧开得太足。林舒手上这份底稿叫“长期股权投资”,是清和母公司自己那套报表的一页。清和有两套报表:一套只记清和这一家公司自己的账;另一套把清和和它控制的公司当成一家来记,叫合并报表。这一页属于前一套。
港湾传感那一行,从 2024 年年初的 1.40 亿元,滚到 2026年6月30日的 1.81 亿元。每个季度加一笔港湾利润里属于清和的份额,季末再按汇率调一次;4月20日港湾分红,余额往回扣了一截。
再往下一行,7月1日,这一行换了一个名字:长期股权投资——港湾传感(成本法)。金额是原来的 1.8051 亿元,加上新付的 3.2045 亿元。
底稿 长期股权投资——港湾传感 · 清和母公司 按记账日期排序
日期
摘要
借方
贷方
余额(万元)
2024年1月1日
期初余额
14,004.12
2024年3月31日
利润份额
430.47
14,434.59
2024年3月31日
其他综合收益
23.26
14,457.84
⋯
2026年3月31日
利润份额
564.78
18,416.54
2026年3月31日
其他综合收益
131.00
18,285.54
2026年3月31日
逆流抵销
6.41
18,279.13
2026年4月20日
宣告分红
824.89
17,454.24
2026年6月30日
利润份额
560.06
18,014.30
2026年6月30日
其他综合收益
36.38
18,050.68
2026年7月1日
转为成本法
18,050.68
18,050.68
18,050.68
2026年7月1日
支付 40% 价款
32,045.43
50,096.10
马骁把计算器推过来。“两年半,账上一共记了 0.48 亿元的投资收益。港湾真金白银分给我们的,只有那一次,825 万元。这投资收益算真的吗?”
“算真的,”林舒说,“只是它不是现金。”
“那 7月1日以后呢?港湾下半年还在赚钱,这一行一动不动。”
“母公司的报表里,它从此只认成本。港湾赚多少,这一行都不动,等它分红再说。”
马骁翻到合并报表那一页,指着投资收益里的一行。“那这里这 0.60 亿元……”
“那是另一本账。”林舒把那页合上,“先把这一本对平。”
她在差异本上写了一行:
港湾那一份:投资收益 0.48 亿元,到手现金 825 万元。差的那一截,在账面价值里。
这一章讲母公司这一本账:持有别人的一部分,怎么记。合并报表里的那一笔利得,是下一章(第 45 章)的事。
持有别人的一部分怎么记账,看的不是你持股多少,而是你能左右它多少。
直觉:合伙开的那家面馆
你的朋友开了一家面馆,你出了一部分钱。年底家里问你:咱们那份投资,今年怎么样?
菜单、定价你都插不上话。你能说的,是这份股权现在值多少钱,有人出价你卖不卖。
你还坐在小股东会的桌边,涨不涨价、开不开分店,你的意见他们会认真听,但最后拍板的不是你。你会说:“面馆今年挣了十万,咱们那份是三万。”
你和另一位合伙人各一半,大事必须两个人都点头。这时候还要再问一句:店里那台压面机、那份房租合同,是写在你们俩名下,还是写在面馆自己名下?
店是你说了算。你会把整家店的流水、成本都算一遍,最后再说:“其中三成是朋友的。”
同一笔“投资”,四种讲法。是什么决定了你用哪一种?是你出了几成钱吗?
想好了,看答案
讲法跟着的不是你出了几成钱,是你能左右它多少。会计准则就是这么分的。
规则怎么运作:一架梯子,四种记法
梯子分四级,每一级一种记法。先说三个后面天天要用的词:公允价值 、其他综合收益 、母公司报表 和合并报表 。清和的年报里两套都有。本章主要在母公司报表里,下一章主要在合并报表里。
公允价值 (fair value):今天在一笔公平的交易里,这样东西能卖多少钱。有市价的看市价,没有的靠评估。其他综合收益 (other comprehensive income,OCI):有些涨跌,准则不让它进利润表,比如把港币报表折成人民币时冒出来的差额。它们直接记在所有者权益里一个单独的格子里,这个格子叫其他综合收益。有的以后会转进利润表(比如卖掉境外那家公司时),有的永远不会。母公司报表 和合并报表 :只记一家公司自己的账,叫母公司报表(separate financial statements,也叫个别报表);把母公司和它控制的子公司当作一家来编,叫合并报表(consolidated financial statements)。
从下往上爬:
金融资产 :只能拿分红、卖股票。管它的是企业会计准则第22号——金融工具确认和计量;母公司报表按公允价值记,合并报表同左。第 1 节例三:如果 2022 年把港湾那一份判断成这一级,2025 年的利润会怎样。 联营企业 :能参与决策,但说了不算(重大影响 )。管它的是企业会计准则第2号——长期股权投资;母公司报表和合并报表都用权益法。港湾:2022年4月15日到 2026年6月30日(第 3 节)。 合营安排 :和别人一起说了算,关键事项要一致同意(共同控制 )。管它的是企业会计准则第40号——合营安排;共同经营按份额记资产、负债、收入、费用,合营企业用权益法,合并报表同左。第 5 节:一个标定和测试中心(示例),签一份合同和办成一家公司,记法不同。 子公司 :一个人说了算(控制 )。管它的是企业会计准则第33号——合并财务报表、企业会计准则第2号——长期股权投资;母公司报表用成本法,合并报表逐行合并(下一章)。港湾:2026年7月1日起(第 4 节)。
联营企业、合营企业和子公司,都在长期股权投资准则的范围里,统称长期股权投资 (long-term equity investment)。合营安排里的另一种,共同经营,不是一笔投资,归合营安排准则管(第 5 节);最下面一级按金融工具准则记。本章依次讲:怎么判断站在哪一级(第 1 节);买进来那一刻记多少(第 2 节);联营和合营企业每年怎么记(第 3 节,权益法 ,equity method);子公司在母公司报表里怎么记(第 4 节,成本法 ,cost method);合营安排里两种很像的东西怎么分(第 5 节);从一级跨到另一级时,账怎么重算(第 6 节)。
清和对港湾,正好爬过两级:持股 30% 时站在联营这一级,2026年7月1日再买 40%,跨到子公司。是比例把它推上去的吗?
想好了,看答案
这个结论和“30% 落在 20% 到一半之间”恰好一致,可是一致不代表理由是比例。第 1 节先讲权力,再回到港湾。
1 影响力的梯子:方法跟着权力走,不跟着比例走
问题 同样的比例,意思可能完全不同如果只看持股比例,规则会简单得多:20% 以下按市价,20% 到一半按份额,一半以上合并。可比例只是权力的一个影子。持股 30%、但另一位股东持有其余 70%,并且一个人说了算,你那 30% 就和散户的股票差不多;持股不到 20%、却派了董事、握着对方离不开的一项技术,你说的话就很有分量。
准则要的,是让报表反映投资方真正能左右的东西。所以它不按比例下定义,按权力下定义。
规则 三个词,三种权力三种权力,准则各下了一个定义:
重大影响 (significant influence):“……对被投资单位的财务和经营政策有参与决策的权力……”(《企业会计准则第2号——长期股权投资》(2014年修订)第二条)。这句后面还有半句:能参与,但不能控制,也不能和别人一起共同控制。
你能影响的那家公司,叫联营企业 (associate)。
共同控制 (joint control):几方一起控制,关键是“一致同意”:“……相关活动必须经过分享控制权的参与方一致同意后才能决策。”(《企业会计准则第40号——合营安排》第五条)
共同控制下的安排叫合营安排 (joint arrangement),第 5 节再分成两种。
控制 (control):定义在合并报表准则里:“控制,是指投资方拥有对被投资方的权力……”(《企业会计准则第33号——合并财务报表》(2014年修订)第七条)
你控制的公司,就是你的子公司 (subsidiary)。
判断重大影响时还要考虑潜在表决权 (potential voting rights),比如手里一份现在就能行使的认股权或者可转债。共同控制和控制,绕着的都是“相关活动”。
相关活动 :对这家公司或这项安排的回报影响最大的那些事:卖什么、卖给谁、投多少钱、借多少钱。
控制那一条把控制拆成三个要素:你对它有权力 (能主导相关活动);你从它那里拿到的回报会随它的经营变动(可变回报 );而且你能用这份权力去影响这份回报。三样齐了,才叫控制。
那 20% 呢?国际准则写了一个推定:直接或间接持有 20% 以上表决权,推定有重大影响,除非能清楚证明没有;不到 20%,推定没有(IAS 28 para. 5)。中国准则正文和 2006 年的应用指南里都没有这个数字;实务里常说的这条线,出处是财政部的准则讲解;那是一本书,不在官方网站上,本书没能核对原文,所以不引用。两套准则真正用来判断的,都是上面那几个词。
判断重大影响,实务里看这几样迹象:
一条都不中,比例再高也很难说有重大影响。
例一 2022 年,港湾的那一份2022年4月15日,清和买下港湾传感 30% 的股份。港湾在香港科学园做腕部和指尖用的力觉、触觉传感器,清和做机器人关节里的电机。这一单的道理,董事长周振华讲得很直白:电机加传感器,才是一只完整的关节。
买进以后,清和在港湾董事会里有自己的人,两家一起做腕部传感器的联合研发。另外 70% 在创始人区伟文手里,日常经营、定价、用人,都是区伟文说了算。清和能参与决策,但说了不算:重大影响,联营企业,权益法。
林舒每年都要重新确认这个判断。她的底稿里有三样东西:港湾董事会当年的会议记录,看清和派去的董事在讨论定价、预算和新产品时有没有发言、意见有没有被记录在案;两家的联合研发协议,看清和有没有派工程师、有没有分到研发成果;港湾的分红决议,看清和有没有参与讨论。三样都在,重大影响才站得住。
2026年7月1日以后,要换成控制的三个要素来看:
权力
清和提名的董事占了港湾董事会多数,能决定预算、定价和研发方向。
可变回报
清和拿港湾的分红,也拿传感器装进自己关节以后的协同收益,这些都随港湾的经营好坏变动。
两者的联系
清和是在为自己行使这份权力,不是替别人。
三样齐了,港湾是子公司。
这个结论和“30% 落在 20% 到一半之间”恰好一致。可是一致不代表理由是比例。下面两个例子,比例和结论就对不上了。
例二 比例低的有影响,比例高的没有两个示例,都是假设的:
比例低,有影响 。假设清和另外投了一家做指尖触觉皮肤的初创公司,只持股 18%,但派了一名董事,而且这家公司的量产工艺用的是清和许可给它的一项专利,没有清和的技术,它的产品做不出来。比例在 20% 以下,迹象却一条比一条重:重大影响,权益法。比例高,没有影响 。假设清和持有另一家传感器厂 35%,另一位股东持有其余 65%,董事会全部由它提名,经营、定价、预算都由它定;清和没有董事席位,两家也没有业务往来。清和手里的,是分红权,和法律、章程给小股东的那几项保护:改章程、增资这类要特别决议的事项,清和的票数足以否决。这些是保护性权利 (protective rights)。
第二个例子里那几项权利,准则专门说过:
《企业会计准则第33号——合并财务报表》(2014年修订)第十二条 “仅享有保护性权利的投资方不拥有对被投资方的权力。”
它们保护你不被欺负,但不让你左右经营。这一条写在合并报表准则里,讲的是控制;放到重大影响这一级,道理一样:只能否决根本性的变动,不等于参与经营决策。还有一层:持股超过 20%,按国际准则要推定有重大影响,除非能清楚地证明没有(IAS 28 para. 5)。这里的证据是董事名单、董事会记录和两家之间没有往来的交易台账。证据站得住,按金融资产记。
例三 判断错一级,利润差多少拿港湾自己来试。如果 2022 年清和把这一份判断成“没有重大影响”,当成普通的股票投资记:按市价,涨跌不进利润。
以公允价值计量且其变动计入其他综合收益的金融资产 (FVOCI):这样记的投资,考试里的叫法。
那样记,清和 2025 年的利润表会怎样?
想好了,看答案
港湾那一年没有分红,这份投资就不会给利润表带来一分钱。清和 2025 年账上那 0.20 亿元的投资收益整个不见了,它占清和当年归母净利润的 4.8%。
这类股份的市价涨跌记在其他综合收益里;以后卖掉,也只是在所有者权益里从其他综合收益挪到留存收益,利润表始终看不到(《企业会计准则第22号——金融工具确认和计量》(2017年修订)第十九条第二款、第六十九条)。
反过来,如果判断成重大影响、实际上清和说话并不算数,利润表里就多了一块清和左右不了的利润。同一份投资,判断差一级,利润就差这么一截;这正是审计师要把判断的证据一样一样核对的原因。
难点 潜在表决权,和不到一半的控制
潜在表决权要算进去,但要看“现在”能不能行使。 接着说那家 18% 的公司:假设清和还持有它一张现在就可以转股的可转债,转完以后再多 6%。判断重大影响时,要把这份潜在的表决权一起考虑,看作 24%。可是如果这张债三年后才能转,现在就只是一个将来的可能。“现在能不能行使”是准则对实质性权利 (substantive rights)的要求:“应当仅考虑与被投资方相关的实质性权利”(《企业会计准则第33号——合并财务报表》(2014年修订)第十一条),也就是持有人在做决策的时候真的有能力行使的权利。不到一半也可能是控制。 假设清和持有一家公司 45%,其余股份散在 2,000 个小股东手里,历年股东会的出席率只有 60% 左右,清和一家就能在股东会上拿到多数,董事会成员也是它提名的。这叫事实控制 (de facto control)。持股不过半时,准则要求一起看几样东西:你的表决权有多大、其他股东有多分散,各方手里的潜在表决权,其他合同安排,以往股东会上实际是怎么投的(《企业会计准则第33号——合并财务报表》(2014年修订)第十四条)。反过来,持股过半也可能没有控制:比如章程把经营决策交给另一方任命的管理委员会。持股 70%,也可能只是共同控制。 2026年7月1日以后,清和持有港湾 70%,派的董事占了多数,区伟文只保留了保护小股东的那几项权利:这是控制。可假设股东协议还给了区伟文一项权利:港湾的年度预算和研发方向,必须经他同意(示例)。预算和研发正是港湾最重要的相关活动,要两方一致同意,这就成了共同控制,港湾会是一家合营企业,清和要用权益法,而不是合并。一项否决权是保护性的还是参与性的,看它管的是不是相关活动:只管增资、改章程、卖掉公司,是保护性的;管预算、管经营,是参与性的。代理人不是主人。 一家基金管理人替投资者管钱,看上去说了算,可它拿的回报主要是管理费,可变回报主要归投资者。这类安排要问的是:你是在为自己行使权力,还是替别人。判断要持续做。 事实变了,结论跟着变:对方发新股稀释了你,你在董事会里的人走了,协议到期了,都要重新判断。
为什么这样规定,哪里会出问题
为什么。 报表要说清楚的,是投资方能指挥什么。能左右经营,就该把对方的经营成果算进来(按份额,或者全部);只能等分红,对方的利润和你没有直接关系,你手里的只是一份可以卖的资产。按权力分级,比按比例分级更贴近这个目的。
哪里会出问题。 权力是判断,判断就有弹性。同一份 30%,说成“有重大影响”,对方的利润按份额进你的利润表;说成“没有”,进来的只有市价波动(或者分红)。对方利润好、股价平的年份,前者更好看;对方亏损的年份,后者更好看。审计师要看的是迹象本身:会议记录、董事名单、交易合同,而不是管理层的结论。
两边怎么看
税务
税法不管你是哪一级。现金买的投资,“通过支付现金方式取得的投资资产,以购买价款为成本”(《中华人民共和国企业所得税法实施条例》第七十一条;《企业所得税法》第十四条),持有期间这笔成本不能扣。会计上的余额怎么变,税法一概不认,所以会计和税法之间会出现差额(第 42 章)。
审计
重大影响和控制的判断,是审计师要拿证据核对的判断。林舒的底稿里夹着港湾的董事会名单、股东协议、联合研发合同。
法律
影响力来自股东协议和章程:董事提名权、一票否决权、重大事项需要谁同意。港湾是香港公司,适用香港的公司法;清和这一侧的股东权利写在双方的投资协议里。
分析师
何嘉朗看清和的年报,会先翻“在其他主体中的权益”那一段附注(企业会计准则第41号——在其他主体中权益的披露),看清和把哪些公司放在哪一级、理由是什么。放错一级,后面的比率都会跟着变。
2 买进来的那一刻:初始计量
问题 同一笔中介费,有时进成本,有时进费用买股权总要花些钱:律师、审计、评估、财务顾问。这些钱是算进投资的成本,还是当期就花掉?准则的答案取决于你买的是哪一级。
清和 2026 年买港湾那 40%,请人做尽职调查、审计、财务顾问和律师,一共花了 0.25 亿元。这笔钱进了投资成本,还是当期的费用?
想好了,看答案
当期就进了管理费用,一分都没进投资成本:这次买到了控制权。2022 年买联营企业那一份,如果有中介费,就在投资成本里。
规则
花多少,记多少,相关的费用也算进去:“……按照实际支付的购买价款作为初始投资成本……”(《企业会计准则第2号——长期股权投资》(2014年修订)第六条第(一)项)。这一项后面还写着:初始投资成本包括与取得投资直接相关的费用、税金和其他必要支出。
中介费:进投资成本
同一个老板旗下的公司互相转股权,叫同一控制下的企业合并 。这时不看市价,看对方在老板的合并报表里值多少,按你拿到的比例算成本;你多付或少付的部分不进利润,调整资本公积(《企业会计准则第2号——长期股权投资》(2014年修订)第五条第(一)项)。
不在同一个老板旗下的,叫非同一控制下的企业合并 ,投资成本按付出去的对价记;中介费不进成本,发生时就进当期损益:“……应当于发生时计入当期损益。”(《企业会计准则解释第4号》(财会〔2010〕15号) 第一问)
中介费:进当期费用
不是用现金,而是用发行自己股票换来的,成本是发出去的股票的公允价值(《企业会计准则第2号——长期股权投资》(2014年修订)第六条第(二)项);发股票本身的手续费不进投资成本,从所有者权益里扣:“与权益性交易相关的交易费用应当从权益中扣减”(《企业会计准则第37号——金融工具列报》(2017年修订,财会〔2017〕14号)第二十三条)。
这两种合并的全部规则在下一章。这里只记住一件事:买联营企业的中介费进成本,买子公司的中介费进费用。
什么时候确认。 股权真的转到你名下、你开始享有股东权利的那一天。买子公司,是你取得控制权的那一天(下一章细讲那五个条件)。
例一 2022 年的那一份,和 2026 年追加的那一份清和 2022 年买港湾那一份,账上的投资成本是 1.1784 亿元。当年有没有中介费,本书的数据里没有单列;如果有,比如花了 300 万元(示例),它就在这 1.1784 亿元里面。
2026 年买那 40%,情况不一样。清和先后付了两笔中介费:尽职调查和审计,财务顾问和律师,合计 0.25 亿元。这次买到了控制权,这两笔钱当期就进了管理费用,一分都没进投资成本。下一章会讲,它把清和 2026 年的利润增幅压低了一截。
同样是请律师、请审计,一次进成本,一次进费用。准则的理由在下一章第 4 节:买子公司是一笔“换整家公司”的交易,中介费不是换来的价值的一部分。
例二 用自己的股票买一份联营企业(示例)假设 2022 年清和不是付现金,而是增发 1,000,000 股新股给港湾的老股东,当天每股市价 30 元,承销和登记费用 50 万元。投资成本是股票的公允价值 3,000 万元;每股面值 1 元的部分进股本,其余扣掉发行费用进资本公积(单位:万元):
借: 长期股权投资——港湾传感(投资成本) 3,000
贷: 股本 100
贷: 资本公积——股本溢价 2,900
发行费用冲减溢价,是因为它是筹资的成本,不是买股权的成本。买东西和融资是两件事,各记各的。
难点 不付现金、晚点付、付不成马骁翻着 2022 年的投资协议,问:“要是当时不是一次付清现金呢?”下面四种情况,都是示例。
用一台设备换。 假设清和拿一条旧的测试线换港湾那一份,测试线账面价值 800 万元,公允价值 1,000 万元。按非货币性资产交换的规则(第 50 章),交换有商业实质、公允价值可靠的,投资成本按换出资产的公允价值 1,000 万元记,测试线的账面价值和公允价值之差 200 万元是一笔处置收益;在税上,送出去的设备视同销售,同样要算增值税和所得(第 64、68 章)。两年以后再付。 假设价款 2,000 万元约定 2 年后付,不计利息。这笔价款里藏着一笔借款:按 4% 折现,今天只值 1,849.11 万元,投资成本按这个现值记;差额 150.89 万元在两年里作为利息费用慢慢确认(实务里的做法,本书没有找到长期股权投资准则里的专门条文)。价款跟着对方以后的利润走。 买联营企业不是企业合并,下一章第 5 节那套或有对价的规则不直接适用。实务里,很可能要付、金额能可靠估计的,算进投资成本;以后金额变了,调整成本(本书没有找到专门的条文,按准则的原则推)。谈了半年没谈成。 为一笔最后没做成的投资付的律师费、尽调费,比如 120 万元,没有换来任何资产,发生时进当期管理费用。
为什么这样规定,哪里会出问题
联营企业的投资像买一台设备:为了把它买到手、让它就位花的钱,都是它的成本。子公司不同:合并报表会把它的每一项资产、负债都按公允价值摆出来,中介费不对应其中任何一项,塞进去只会让商誉虚高(下一章)。弱点也明显:两类交易的边界上,同一类支出的处理跳一下,利润也跟着跳。
两边怎么看
分录
联营,费用进投资成本;子公司,费用进管理费用。
税务
税法的计税成本是“购买价款”(《中华人民共和国企业所得税法实施条例》第七十一条;《企业所得税法》第十四条)。中介费算不算进计税成本,没有全国统一的明文规定(第 68 章);清和把 2026 年那笔中介费当作不能当期扣除、计入投资计税基础处理,这是一个判断。
审计
林舒要核对每一笔费用的性质:哪些是为了买股权,哪些是为了借钱(比如可转债的发行费用,第 37 章)。
法律
股权转让要办登记;港湾是香港公司,股份转让在香港办理。
分析师
子公司交易的中介费会在一个年份里一次性压低利润。何嘉朗会把它单独拎出来看(下一章第 4 节)。
3 权益法:一行里的合并
问题 对方赚了钱,你的利润表里该不该有?港湾每年都在赚钱,清和占 30%。如果只在港湾分红时才记收入,清和的利润就取决于港湾什么时候分红;而分不分红,清和说了不算。结果是:港湾赚钱的年份,清和账上什么都没有;某一年港湾把攒了三年的利润一次分掉,清和账上突然多出一大笔。这样的报表说不清清和这一年到底干得怎么样。
那该怎么记,清和的利润才不跟着港湾分红的日子跳?分红来的那天,又该记什么?
想好了,看答案
权益法的办法是:把港湾的利润按份额直接记进清和的账,不管分没分红。分红来了,只是把账面价值换成现金。
规则怎么运作 七个步骤先看准则这一条的核心:
《企业会计准则第2号——长期股权投资》(2014年修订)第十一条 “……分别确认投资收益和其他综合收益……”
这一条还规定:对方宣告分派的利润或现金股利,冲减账面价值;对方除了利润、其他综合收益和分红以外的其他所有者权益变动,也按份额记进所有者权益;对方的净利润,要以投资时可辨认净资产的公允价值为基础调整;对方的会计政策和会计期间和你不一致的,先按你的政策和期间调整。拆成步骤,每一步下面一行,是它在港湾身上(或者在后面的示例里)落在哪里。
可辨认净资产公允价值 :用大白话说,把对方每一样能单独认出来的资产都按买进那天的市价算一遍,减掉它所有的债务,剩下的就是。
初始:比较成本和份额。 投资成本和“投资时对方可辨认净资产公允价值 × 持股比例”比一比。成本高,多出来的部分留在投资成本里,不调整;成本低,差额直接进当期利润,同时把投资成本调高到份额。港湾:成本高于份额,多出来的那一截一直留在成本里(例一);成本低于份额是后面的一个示例。 每期:先调整对方的净利润,再按份额确认投资收益。 调整有三类:投资时资产的公允价值和账面价值有差的,按公允价值重新算折旧、摊销;对方的会计政策和期间和你不一致的,统一过来;你们之间买卖东西、东西还没卖到外面去的,那部分利润是“未实现”的,按份额抵销。港湾:每个季度按份额记投资收益,有两个季度还要扣掉一笔未实现利润(例二)。 其他综合收益:按份额记进你的其他综合收益。 港湾:两层折算差额(例一)。 其他权益变动:按份额记进你的资本公积。 示例:港湾给自己的工程师授予股份。 分红:对方宣告时,冲减账面价值。 港湾:2026年4月20日宣告的那一次。 亏损:减到零为止。 投资的账面价值减到零,再减“实质上构成净投资的长期权益”(比如一笔不打算收回的长期借款)。如果你答应过替它还债,再记一笔负债(预计负债);还有剩下的,不入账,只在备查簿里记着。港湾一直赚钱,示例换成一家灵巧手初创公司。 减值:有迹象时,把整笔投资当作一项资产来测试。 示例:2025 年底传感器打价格战。
在清和的账上,长期股权投资下面开了三个明细:投资成本、损益调整、其他综合收益。第一步落在“投资成本”;第二、五步落在“损益调整”;第三步落在“其他综合收益”;第四步要再开一个“其他权益变动”。
一句话概括:权益法是一行里的合并 (one-line consolidation)。对方的资产、负债都不搬进来,可对方净资产里属于你的那一份,连同它每年的变动,都浓缩在资产负债表的一行、利润表的一行里。
例一 港湾,2024 年到 2026 年 6 月港湾报表用港币,清和用人民币。每个季度,清和拿港湾当季的净利润乘以 30%,再乘以当季的平均汇率,记成投资收益(有两个季度还要扣掉一笔未实现利润,例二);季末再按期末汇率把港湾净资产里属于自己的那一份折成人民币,和上一季末比,多出来或少掉的部分,除去投资收益和港湾自己的其他综合收益,就是外币报表折算差额 (translation difference),进其他综合收益。
逐年汇总如下(表 1 ):
先看三件事。
第一,投资收益和现金差得很远。
0.48 亿元 10 个季度记下的投资收益
825 万元 港湾分到清和手里的钱
17% 分红 ÷ 投资收益
2024年1月1日到2026年6月30日,清和账上港湾那一份
两年半记了 0.48 亿元的投资收益,收到的分红只有 825 万元,大约是投资收益的 17%。剩下的那部分,留在账面价值里。这就是马骁那句“这投资收益算真的吗”的答案:港湾的利润是真的,清和对这份利润的权利也是真的,只是港湾把钱留在了自己账上。
第二,有两层折算差额。 港湾在东莞有一家全资工厂,记人民币账。港湾编自己的报表时,先把东莞的人民币折成港币,产生一笔它自己的其他综合收益;清和再把港湾的港币折回人民币,又产生一笔折算差额。
拿东莞的 10,000.00 元净资产走一圈(2025 年四季度这一季,为了好算,都按季末汇率)。季初汇率 0.92070,港湾账上它是 港币 10,861.30 元;季末汇率 0.92457,同样的人民币只值 港币 10,815.84 元,港湾记下一笔 港币 −45.46 元的其他综合收益,折回人民币是 −42.03 元。
清和这一边,把港湾账上季初那 港币 10,861.30 元按新汇率折回来,多出 42.03 元的折算差额。两层加起来是零:人民币绕港币走一圈,回到人民币,本来就没有变。所以表里这两列常常一正一负。真正留下来的折算差额,来自港湾在香港那部分港币净资产。
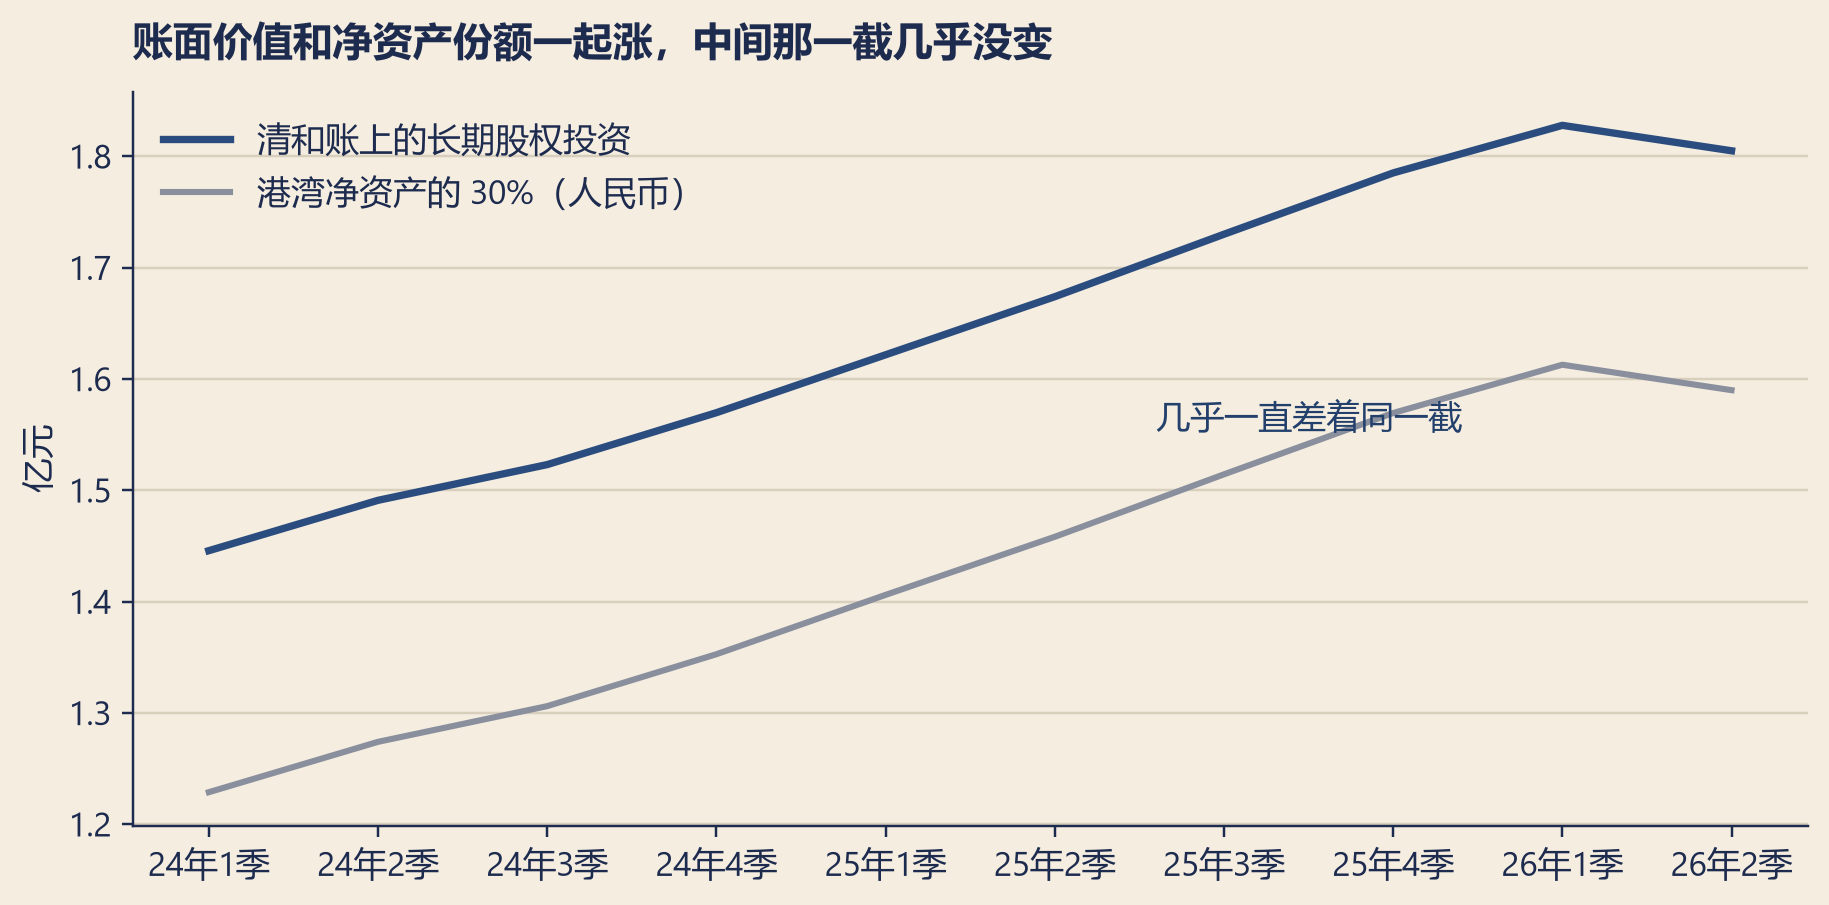
第三,账面价值和净资产份额之间,几乎一直差着同一截。 下图(图 1 )是每个季度末的两条线:清和账上的长期股权投资,和港湾净资产(折成人民币)的 30%。
显示代码
= list (range (n_q))= bk.figure(8.2 , 4.0 )int (v) / YI for v in pre.qh_carrying_fen], color= bk.INSIDE, lw= 2.4 , label= "清和账上的长期股权投资" )int (v), OLD) / YI for v in pre.net_assets_rmb_fen], color= bk.CONTEXT, lw= 2.0 ,= "港湾净资产的 30%(人民币)" )= n_q // 2 "几乎一直差着同一截" , xy= (mid, (int (pre.qh_carrying_fen.iloc[mid]) - premium / 2 ) / YI),= (mid + 0.6 , (int (pre.qh_carrying_fen.iloc[mid]) - premium / 2 ) / YI), color= bk.INSIDE_TEXT,= "center" )f" { q[2 :4 ]} 年 { int (q[5 :7 ]) // 3 } 季" for q in pre.quarter_end])"亿元" )"账面价值和净资产份额一起涨,中间那一截几乎没变" )= "upper left" )
这一截在 2024 年初是 0.2170 亿元;2025 年和 2026 年的一季度各小了一点,合计 19.24 万元,那是例二要讲的逆流交易抵销。除此之外,它在人民币里一分不变,是因为本书按清和的做法,把它固定在买进那天的人民币金额上(子公司的商誉用同一个读法,第 47 章第 4 节)。中国准则对这一截要不要按期末汇率重折,没有明文规定;国际准则的思路是把收购境外经营时产生的商誉当作那家境外经营的资产、按期末汇率折算(IAS 21 para. 47),那样这一截会跟着港币汇率小幅变动。
它从哪里来?回到第一步。2022年4月15日,清和付了 1.1784 亿元。评估下来,港湾的账面净资产折成人民币是 3.1747 亿元,另有一批存货的公允价值比账面高 300 万元,可辨认净资产公允价值是 3.2047 亿元,30% 是 0.9614 亿元:
评估结果 2022年4月15日,港湾 30%:价款和份额
项目
万元
港湾的账面净资产(折成人民币)
31,747.35
加:一批存货,公允价值高于账面
300.00
可辨认净资产公允价值
32,047.35
其中清和的 30%
9,614.21
清和付的价款
11,784.12
多付的:含在投资成本里的商誉
2,169.91
多付的 0.2170 亿元,是清和为港湾的团队、技术和客户付的溢价:含在投资成本里的商誉 (goodwill embedded in the investment)。
那批存货后来卖掉了,清和确认那一年的投资收益时,先把港湾的利润按份额扣掉了这一层增值(第二步的公允价值调整);到 2024 年初,它早已不在了,账面价值和净资产份额之间只剩下这一截溢价。它不单独列示,不摊销,也不单独做减值测试,一直待在账面价值里,直到投资被处置,或者像 2026年7月1日那样,跨上另一级。
2026 年上半年的分录
上半年港湾那一份记了几笔账,先把日子摆到一条线上:
2026 年上半年:港湾那一份的四个日子
联营企业:权益法 子公司:成本法 2026年1月 2月 3月 4月 5月 6月 7月 一季度末 宣告分红 分红到账 二季度末
3月31日和6月30日记份额和折算差额;4月20日宣告分红,5月8日到账;7月1日起,母公司报表改用成本法。
一季度,港湾净利润港币 2,053.76 万元,当季平均汇率 0.91666。投资收益 = 港币 2,053.76 万元 × 0.91666 × 30% = 564.78 万元(单位:万元):
借: 长期股权投资——港湾传感(损益调整) 564.78
贷: 投资收益——权益法核算的长期股权投资收益 564.78
同一季,港湾自己的其他综合收益份额是 67.57 万元,折算差额是 −198.57 万元,合起来,投资的账面价值减少了 131.00 万元:
借: 其他综合收益——外币财务报表折算差额 198.57
贷: 长期股权投资——港湾传感(其他综合收益) 131.00
贷: 其他综合收益——权益法下可转损益的其他综合收益 67.57
一季度还有第三笔:清和仓库里从东莞港湾买的传感器多了,按份额抵销其中的未实现利润 6.41 万元(例二):
借: 投资收益——权益法核算的长期股权投资收益 6.41
贷: 长期股权投资——港湾传感(损益调整) 6.41
2026年4月20日,港湾宣告分红港币 3,000 万元,清和那一份是港币 900 万元,按当天汇率 0.91654 折成 824.89 万元。宣告的那一天,清和就有了收钱的权利,冲减账面价值:
借: 应收股利 824.89
贷: 长期股权投资——港湾传感(损益调整) 824.89
注意贷方是长期股权投资,不是投资收益。港湾的利润在赚到的那几个季度已经按份额记过了;再记一次,就重复了。分红只是把一部分账面价值换成了一张收款单。
2026年5月8日,钱到账,当天汇率 0.91748,折成 825.73 万元。宣告到付款之间港币涨了一点,差额 8,460.00 元是汇兑收益(这一笔金额小,单位用元):
借: 银行存款 8,257,320.00
贷: 应收股利 8,248,860.00
贷: 财务费用——汇兑损益 8,460.00
二季度:投资收益 560.06 万元;港湾自己的其他综合收益份额 −18.92 万元,折算差额 55.30 万元:
借: 长期股权投资——港湾传感(损益调整) 560.06
贷: 投资收益——权益法核算的长期股权投资收益 560.06
借: 长期股权投资——港湾传感(其他综合收益) 36.38
借: 其他综合收益——权益法下可转损益的其他综合收益 18.92
贷: 其他综合收益——外币财务报表折算差额 55.30
到 2026年6月30日:投资成本 1.1784 亿元,损益调整 0.6216 亿元,其他综合收益 0.0051 亿元,合计 1.8051 亿元。这就是林舒底稿上的那个数。
例二 同一批传感器,联营时按份额抵销,子公司时全部抵销准则的原话是:
《企业会计准则第2号——长期股权投资》(2014年修订)第十三条 “……未实现内部交易损益按照应享有的比例计算归属于投资方的部分……”
这一条只说按份额抵销,没有用“顺流”“逆流”这两个词,也没有说抵销记在哪个科目;下面的记法是实务的做法。
联营的时候。 2025 年起,清和开始少量从东莞港湾买传感器做样机:2025 年买了 1,200 万元,2026 年上半年 900 万元。到 2026年6月30日,还压在清和仓库里、没装进关节卖出去的那部分,含着东莞港湾的毛利 85.50 万元。从清和的角度看,这一块是港湾卖给清和挣的,还没有卖到外面去,没有真正实现。
清和记的是港湾的税后利润,所以先扣掉东莞港湾为它交的所得税(25%),剩 64.13 万元,再按 30% 抵销 19.24 万元。抵销分两次记,在库存增加的那两个季度:2025年3月31日那一季 12.83 万元,2026年3月31日那一季 6.41 万元(分录在下面,和上面一季度的第三笔是同一笔)。这类交易叫逆流交易 。
逆流交易 (upstream transaction):从被投资方卖给投资方的交易。反过来叫顺流交易 (downstream transaction),比如清和把测试台卖给港湾,同样按份额抵销清和自己账上的那部分利润。
成了子公司以后。 从 2026 年四季度起,清和大批从东莞港湾买传感器,装进自己的关节。到年底,又买了 3,000 万元;还压在清和仓库里的那部分,含着东莞港湾的毛利 570 万元。
照联营时的办法,只抵销属于清和的那一份(这里简化,不扣东莞港湾的税):570 万元 × 30% = 171 万元。
按份额抵销:171 万元
合并报表把整批传感器的未实现利润 570 万元全部从存货里拿掉,同时按买方清和的税率记一笔递延所得税资产 85.50 万元(第 48 章)。这里用买方的税率,是因为被调低的是清和仓库里的存货:等它将来卖出去,多出来的成本在清和那里抵税。因为卖方是子公司,少数股东分担其中的 30%,也就是扣税后的 145.35 万元。
全额抵销:570 万元
联营那两年,清和母公司账上的抵销(2026年3月31日那一笔,单位:万元):
借: 投资收益——权益法核算的长期股权投资收益 6.41
贷: 长期股权投资——港湾传感(损益调整) 6.41
清和自己也编合并报表。联营企业不并进来,可它和清和之间的抵销,在合并报表里还要换一个位置:逆流交易里,那批传感器在清和的存货里,合并报表把抵销从长期股权投资挪到存货(2026年6月30日的累计数):
借: 长期股权投资——港湾传感 19.24
贷: 存货 19.24
顺流交易里,假设清和以 1,900 万元把一批测试台卖给港湾(示例),成本 1,330 万元,毛利同样是 570 万元,年底港湾还没用起来。母公司报表照样按份额调减投资收益和长期股权投资 171 万元;合并报表再把这一份从投资收益挪回营业收入和营业成本,让收入和成本里不含卖给自己那 30% 的部分:
借: 营业收入 570
贷: 营业成本 399
贷: 投资收益 171
同一种货,联营时按份额抵销(扣掉卖方的税),合并时全额抵销(按买方的税率记递延所得税)。原因在梯子上:联营企业的资产不在清和的报表里,清和只拥有利润的一个份额,也就只抵销一个份额;子公司的存货整个摆在合并报表里,存货虚高多少,就得拿掉多少。
还有一个例外,也在上面那一条里:如果这笔内部交易是亏损的,而且亏损说明资产本身贬值了(比如卖价低于成本,是因为东西本来就不值那么多),这笔亏损不抵销,要全额确认。抵销的目的是去掉“自己和自己做买卖”造出来的利润,不是把真实的减值藏起来。
第一步在什么时候咬人:成本低于份额(示例)
港湾这一单,成本高于份额,第一步什么都不用做。假设反过来:2022 年区伟文急着要钱,清和只付了 0.9000 亿元,而港湾当时可辨认净资产公允价值的 30% 是 0.9614 亿元。少付的 614.21 万元是一笔“买得便宜”的收益,当期就进利润,投资成本也调高到份额:
《企业会计准则第2号——长期股权投资》(2014年修订)第十条 “……其差额应当计入当期损益,同时调整长期股权投资的成本。”
借: 长期股权投资——港湾传感(投资成本) 9,000
贷: 银行存款 9,000
借: 长期股权投资——港湾传感(投资成本) 614.21
贷: 营业外收入 614.21
税法不认这笔收益:申报时调减(国家税务总局公告2025年第1号 附件:A105000《纳税调整项目明细表》填报说明第5行)。计税成本仍然是实际付的价款。证监会的规则把它列为非经常性损益(解释性公告第1号(2023年修订)三(九))。
为什么不对称?成本高于份额,多付的可能是真有价值的东西(团队、技术、协同),留在成本里,以后靠减值测试来管;成本低于份额,说明你一进门就比付出去的多拥有了一些净资产,这笔好处现在就是你的。
公允价值调整和会计政策统一(示例)
不一定。
公允价值调整。 假设 2022 年评估时发现,东莞工厂的厂房公允价值比账面高 2,000 万元,剩余可用 10 年(示例;本书的设定里没有这一项)。港湾自己的账照旧按账面价值折旧;可清和是按公允价值“买进”这份净资产的,从清和的角度看,港湾每年要多折旧 200 万元。所以清和每年确认投资收益之前,先把港湾的净利润调低 200 万元,投资收益每年少 60 万元。考虑东莞的所得税(25%),多折旧还会少交税,严格算是每年少 45.00 万元;简化的算法不考虑这一层,做题时看题目怎么交代。
会计政策统一。 港湾按香港的准则编报表。假设 2026 年一季度,港湾按香港准则转回了以前年度计提的设备减值港币 100 万元(示例)。香港准则跟国际准则一样,允许这类转回;中国准则不允许(《企业会计准则第8号——资产减值》第十七条:“资产减值损失一经确认,在以后会计期间不得转回。”)。清和要先把这笔转回从港湾的利润里拿掉,按当季平均汇率折成 91.67 万元,再乘份额:一季度的投资收益从 564.78 万元调成 537.28 万元。
这两项调整都要用到港湾账上看不到的信息:2022 年的评估报告,港湾自己的会计政策。林舒去年就把港湾审计师的报告和管理层信件要来了,放在底稿的“联营企业”那一册里。
其他权益变动(示例)
马骁翻到港湾的权益变动表:“港湾的资本公积也动了,这个要不要管?”要管。假设 2026 年一季度,港湾给自己的工程师授予股份,当季确认股份支付费用港币 200 万元,记在港湾自己的资本公积里(示例)。这笔费用已经减少了港湾的利润,清和的投资收益已经跟着少了;可港湾的资本公积同时增加了同样的数,港湾的净资产没变。清和要按份额 55.00 万元把这块“利润以外的权益变动”记进来:
借: 长期股权投资——港湾传感(其他权益变动) 55.00
贷: 资本公积——其他资本公积 55.00
这笔资本公积在处置投资、或者停止用权益法时转入投资收益。另一种常见的其他权益变动,是对方增发股份、你没有按比例认购:你的份额被稀释,你占的净资产可能多了也可能少了,差额同样进资本公积。
亏损超过账面价值(示例)
“要是港湾亏了呢?”马骁问。港湾一直赚钱,这一步要换一个例子。假设清和持有一家灵巧手初创公司 40%(权益法,示例),投资账面价值 800 万元;清和还借给它 300 万元,没有约定还款期,也不打算收回,实质上是投资的一部分;另外清和为它的一笔银行借款提供了担保,按协议要承担 100 万元的损失。这一年它亏了 3,500 万元,清和要承担的份额是 1,400 万元。
《企业会计准则第2号——长期股权投资》(2014年修订)第十二条 “……其他实质上构成对被投资单位净投资的长期权益减记至零为限……”
按顺序减,一层减完再减下一层:
长期股权投资 :减到零,800 万元。实质上构成净投资的长期权益 :那笔不打算收回的借款,300 万元。预计负债 :清和按担保协议要承担的损失,100 万元。备查簿 :还剩 200 万元,不入账,只登记。
前三层的分录(单位:万元):
借: 投资收益 800
贷: 长期股权投资——损益调整 800
还剩 200 万元没有地方减,只在备查簿里登记。第二年它扭亏,赚了 700 万元,清和的份额 280 万元先抵掉备查簿里那 200 万元,剩下的 80 万元按相反的顺序恢复:先冲预计负债。
为什么减到零就停?投资方对一家有限责任公司的损失,原则上以投进去的为限;继续往下记负数,等于承认自己要替它还债。有担保、有承诺的那部分是例外,所以要确认预计负债。
整笔投资的减值(示例)
最后一个问题是马骁自己想到的:“这一行会不会减值?”权益法下的投资,有减值迹象时,把整笔投资(含在里面的商誉一起)当作一项资产测试(企业会计准则第8号——资产减值)。假设 2025 年底传感器打价格战,评估得出港湾这一份的可收回金额只有 1.6000 亿元(示例),而账面价值是 1.7852 亿元:
借: 资产减值损失 1,851.76
贷: 长期股权投资减值准备 1,851.76
2026 年价格战结束,可收回金额回来了,这笔减值也不能转回(《企业会计准则第8号——资产减值》第十七条)。国际准则不同:权益法下的投资作为一个整体测试,减值不分摊给里面的商誉,可收回金额回升时可以转回(IAS 28 paras. 40-42)。
这个假设还有一个后果,下一章会看到:如果 2025 年底计提过这笔减值,2026年7月1日清和跨上控制那一级时,原来那份的账面价值会更低,合并报表里的重估利得就会更大。一次不能转回的减值,几个月后以“利得”的样子回来。
联营那几年的递延所得税
马骁指着那一行问:
“账上越记越多,税上一直是 2022 年的买价,这中间的差,要不要记税?”
想好了,看答案
照准则的字面,要记。清和联营期间一笔也没记,靠的其实是两样东西:打算长期持有,加上 15% 的高新税率。下面一步一步看。
到 2026年6月30日,权益法下的账面价值是 1.8051 亿元,计税成本仍是 2022 年的买价 1.1784 亿元(第 1 节“两边怎么看”),账面高出 0.6267 亿元。这是清和对港湾这项投资“外面”的差,叫外部基础差异 (outside basis difference)。它是权益法一笔一笔记出来的,里面是两块:
按份额记下、还没分回来的利润 :损益调整那个明细,0.6216 亿元。将来要么以股息回到清和,要么在卖掉港湾时变成卖价的一部分。按份额记下的其他综合收益 :50.68 万元。折算差额只在处置时才转出,要转回只能靠卖。
初始投资成本没有调整过(港湾这一单成本高于份额,第一步什么都没做),所以没有第三块。
这个差是应纳税的:将来收回的钱比计税成本多。准则的规矩是,对联营企业投资的应纳税暂时性差异要确认递延所得税负债,除非同时满足两个条件:“投资企业能够控制暂时性差异转回的时间”,而且差异在可预见的未来很可能不会转回(《企业会计准则第18号——所得税》第十二条)。联营那几年,港湾分不分红、分多少,清和说了不算(第 1 节:重大影响,不是控制),第一个条件不满足。照字面,要记。
国内实务的做法:看持有意图。 处理权益法下的投资,国内实务多按持有意图判断:打算长期持有,这些差异不确认递延所得税;打算卖了,全部确认。这是实务的做法,本书没有找到可以引用的条文。对一家境内的联营企业,这条捷径站得住:利润那一块以股息收回,居民企业之间的股息免税(《中华人民共和国企业所得税法》第二十六条第二项;实施条例第八十三条),收回不交税;其他综合收益那一块,长期持有就不会转出。
港湾不一样,因为它在香港。 港湾分给清和的股息,在中国不是免税收入,要交税,只是可以抵免港湾在香港负担的税(三栏框)。清和按 15% 算抵免限额,香港的 16.5% 抵得满,境内补税是零。所以清和不记这笔负债,靠的其实是两样东西:打算长期持有,加上 15% 的高新税率。三条收回的路粗算一遍(示例,按香港的标准税率还原):
哪天清和的高新资格没了,或者决定卖掉港湾,这笔负债就从零变成一个数。到时候补记,对应利润那一块的进所得税费用,对应其他综合收益那一块的进其他综合收益(《企业会计准则第18号——所得税》第二十二条)。清和联营期间一笔也没记。
2026年7月1日以后,港湾成了子公司,清和能决定它什么时候分红、卖不卖,准则那两个条件都满足了:不记,有了条文的依据。同一个差额,联营时靠实务的捷径和高新税率,控制以后靠准则本身。
暂时性差异和递延所得税的一般规则在第 42 章;联营期这笔差额的两种量法(看收回方式,还是看持有意图),在第 43 章第 2 节“难点:三种‘不记’,和那四年半的联营期”。这里补上的是它从哪里来:权益法每记一笔份额,这个差就长一截。
为什么这样规定,哪里会出问题
为什么是权益法。 联营企业的利润,清和说了不能完全算,但也不是一点关系都没有:它能参与决定这份利润怎么赚、怎么分。把份额记进来,让清和的利润跟着它能影响的经营走;不把对方的资产、负债搬进来,因为清和并不控制它们。一行的合并,正好落在“参与”和“控制”之间。
哪里会出问题。
利润里有一块不是现金。 投资收益大,分红少,利润表和现金流量表就分开了。港湾这几年分红只占投资收益的 17%。债务看不见。 联营企业借了多少钱,不出现在投资方的资产负债表上。港湾没有银行借款,这一条在港湾身上不咬人;如果是一家高负债的合营企业,投资方的杠杆就被低估了。一行藏着很多判断。 公允价值调整用的评估、未实现利润的计算、对方的会计政策,都在投资方看不全的地方。门槛可以选。 影响力判断有弹性(第 1 节),选权益法还是公允价值,会让利润在不同年份落在不同地方。
两边怎么看
分录
投资收益、其他综合收益、资本公积、长期股权投资的三四个明细。
税务
权益法下的投资收益不交税,申报时整个调减(清和 2026 年的纳税调整表里,这一行调减 1,118.42 万元)。对方作出分红决定那天,清和才确认股息收入(《中华人民共和国企业所得税法实施条例》第十七条第二款)。港湾是香港公司,分红在香港不征税,也不代扣(香港税务局《税务条例释义及执行指引》第44号(修订本)第86段);到了清和这里,是境外来源的股息,要交中国的企业所得税,但可以抵免港湾在香港交过的税(三栏框)。账面价值和计税成本之间的差额要不要记递延所得税,见上面“联营那几年的递延所得税”。
审计
港湾的报表由香港的会计师事务所审计。清和的审计师要评价对方审计师的工作,能不能用、用多少(中国注册会计师审计准则第1401号——对集团财务报表审计的特殊考虑(2022年12月22日修订))。这件事在 2027 年变得更复杂(第 93 章)。
法律
港湾的分红来自它自己能分配的利润。东莞港湾是境内公司,分配利润之前要先提法定公积金(《中华人民共和国公司法》(2023年修订)第二百一十条第一款:“应当提取利润的百分之十列入公司法定公积金”),提到注册资本一半为止。所以“赚了多少”和“能往上分多少”中间,还隔着一层法律。
分析师
权益法收益在中国现行的利润表里排在营业利润之内(投资收益那一行);2026 年修订的列报准则把它挪出经营类别,归进投资类别,在经营利润之后另列(三套准则表)。何嘉朗算 EBITDA、算企业价值倍数时,会把它挪出来,再把这份投资单独估值,加在企业价值的另一头。他也会算投资收益的现金含量:分红 ÷ 投资收益。
4 成本法:子公司在母公司报表里
问题 控制了,为什么母公司报表反而记得更粗?港湾从 2026年7月1日起是清和的子公司。合并报表会把它的每一项资产、负债、收入、费用都并进来(下一章)。可清和母公司自己那套报表上,港湾只剩一行,而且这一行从此不随港湾的利润变动。控制得更多,母公司报表反而记得更粗,这看起来很奇怪。
规则
对子公司的投资,母公司报表用成本法;成本法怎么记,在下一条:
《企业会计准则第2号——长期股权投资》(2014年修订)第七条 “能够对被投资单位实施控制的长期股权投资应当采用成本法核算。”
《企业会计准则第2号——长期股权投资》(2014年修订)第八条 “……宣告分派的现金股利或利润,应当确认为当期投资收益。”
也就是说:投资按初始成本记,追加或收回投资时调整成本;子公司宣告分红时,母公司按应享有的部分确认投资收益;除此之外(再加上减值),账面价值不动。子公司赚了多少,母公司报表一概不记,等它分红。
初始成本怎么定,第 2 节说过:非同一控制,按付出去的对价;同一控制,按账面价值份额。还有一种情况:原来已经持有一部分(联营企业),这次追加投资跨上了控制这一级,母公司报表的新成本就是两部分加起来:“……按照原持有的股权投资账面价值加上新增投资成本之和……”(《企业会计准则第2号——长期股权投资》(2014年修订)第十四条第二款)。
例一 港湾,7月1日2026年7月1日,清和付了 3.2045 亿元,从伟文控股手里买下 40%。原来那 30% 按账面价值 1.8051 亿元转过来,两部分加起来就是新的成本 5.0096 亿元:
1.8051 亿元 原来那 30%:权益法下的账面价值
3.2045 亿元 加上新付的 40%
5.0096 亿元 等于成本法下的新成本
2026年7月1日,清和母公司报表里的港湾:两笔加起来,没有一分利得
分录(单位:万元):
借: 长期股权投资——港湾传感(成本法) 32,045.43
贷: 银行存款 32,045.43
借: 长期股权投资——港湾传感(成本法) 18,050.68
贷: 长期股权投资——港湾传感(投资成本) 11,784.12
贷: 长期股权投资——港湾传感(损益调整) 6,215.88
贷: 长期股权投资——港湾传感(其他综合收益) 50.68
付款那一笔背后还有一张远期外汇合约:价款是港币,清和在收购前就锁定了人民币成本,合约交割时,清和把套期储备里攒下的那点损失转进了投资成本,所以投资成本正好是锁定的那个数。这是清和的读法:照套期准则的字面,母公司报表上这笔储备该留在其他综合收益里,两种读法差多少,第 40 章第 4 节算过。
母公司报表里,原来那一份不重新计量 :它按账面价值转过来,一分没多。港湾 30% 那几年在清和账上留下的其他综合收益,−14.04 万元(港湾自己的其他综合收益份额)加上 64.72 万元(折算差额),合计 50.68 万元,也不动,留在所有者权益里,等将来处置这份投资时再处理:
《企业会计准则第2号——长期股权投资》(2014年修订)第十四条第二款 “……应当在处置该项投资时采用与被投资单位直接处置……”
合并报表的做法完全不同:那 30% 要按公允价值重新计量,差额进投资收益,这些其他综合收益也一起转进投资收益。那是马骁指着的那 0.60 亿元。母公司这一本账里,它不存在。
例二 控制以后,港湾分红会怎样(示例)2026年7月1日以后港湾没有再分红。假设 2027 年港湾宣告分红港币 3,000 万元(和 2026 年那次一样多,示例),清和这时持有 70%,应享有港币 2,100 万元。
第 3 节那笔分红,冲减的是长期股权投资。成本法下,这一笔记到哪里?
想好了,看答案
成本法下,这笔分红直接进清和母公司的投资收益,长期股权投资不动:
借:应收股利 贷:投资收益——成本法核算的长期股权投资收益。
和第 3 节那笔分红对照:同样是港湾分红,联营时冲减投资,子公司时记投资收益。原因在上一段:权益法已经把利润按份额记过了,分红只是换手;成本法没有记过利润,分红就是收入。合并报表里,这笔投资收益和港湾账上的应付股利互相抵销,集团没有多出一分钱利润。
难点 买进以前的利润分下来,和一笔减值分到的是买进以前攒下的利润。 假设 2027 年港湾宣告分红港币 3,000 万元(示例),清和按 70% 应享有港币 2,100 万元,其中港币 700 万元来自港湾 2026年7月1日以前攒下的利润(示例)。这一块是清和买价里已经付过钱的东西,现在又以分红的样子回到清和手里。以前的规则要把这一块冲减投资成本;现行的准则不再区分,宣告的分红一律确认为投资收益(上面那一条)。防的办法放在减值上:分红以后,如果投资的账面价值明显高于子公司账面净资产里清和那一份,或者分红超过了子公司当期的利润,这就是一个减值迹象,要按减值准则测一测(第 33 章)。
一笔减值(示例)。 假设 2027 年底传感器价格大跌,清和测得这份 70% 投资的可收回金额只有 4.6000 亿元,而账面价值是 5.0096 亿元:
借: 资产减值损失 4,096.10
贷: 长期股权投资减值准备 4,096.10
以后价格回来了,也不能转回(《企业会计准则第8号——资产减值》第十七条)。合并报表那边,测的是港湾这个资产组和商誉(下一章第 7 节),两套报表的减值可以差得很远。
为什么这样规定:一种解释
母公司报表为什么不也用权益法?准则没有写理由,常见的一种解释在公司法。公司法按每一家公司自己的账来管分红:法定公积金就是按这家公司自己的利润提的(《中华人民共和国公司法》(2023年修订)第二百一十条第一款)。如果母公司报表把子公司的利润都按份额记进来,母公司账上的利润里就会混进一大块子公司还没分上来的钱:账上有利润,银行里没有现金。成本法等子公司真的分红了才记收入,母公司自己的利润就只包括已经到手(或者已经宣告)的部分。上市公司分红还要看交易所的规定,实务里会同时看母公司和合并报表的可分配利润(本书没有核对这一条的原文,这里不展开)。这是本书的解释,不是财政部写出来的理由。
国际准则给了选择:母公司单独报表里,对子公司、合营企业和联营企业,可以用成本法、按金融工具准则的公允价值,或者权益法,同一类投资用同一种方法(IAS 27 para. 10)。中国准则对子公司只留了成本法。
两边怎么看
分录
成本法一年到头基本不动:追加投资、收到分红、计提减值,三种情况才动。
税务
子公司分红到母公司:境内居民企业之间的股息是免税收入(《中华人民共和国企业所得税法》第二十六条第二项;实施条例第八十三条);港湾是香港公司,分到清和的股息是境外所得,按第 3 节的抵免规则算。计税成本是两笔买价(《中华人民共和国企业所得税法实施条例》第七十一条;《企业所得税法》第十四条):2022 年的 1.1784 亿元,加上这次的港币价款按付款那天的汇率折成的 3.2000 亿元。会计上的 3.2045 亿元比它多出的 45.43 万元,是锁汇的远期合约转进来的(第 40 章第 4 节),在税上是远期合约自己的一笔,不算买股权的价款:清和在 2026 年的申报表里把这笔交割损失单独扣了(《中华人民共和国企业所得税法》第八条)。清和还把中介费 0.25 亿元和香港印花税 32 万元计入了计税基础(这是一个判断,下一章第 4 节),按清和的处理,计税基础合计 4.6316 亿元。
审计
林舒要对两套报表各做一遍。母公司报表上 5.0096 亿元这个数,来源是两笔,要分别核对。
法律
公司法下的分红按每家公司自己的账来算,法定公积金也按母公司自己的利润提(上一段)。
分析师
何嘉朗基本不看母公司报表里的长期股权投资,但他会看母公司报表的现金:上市公司本身有多少钱能用来付利息、还可转债,取决于子公司往上分了多少(第 132 章)。
5 合营安排:一起说了算,然后呢?
问题 同样是五五开,账可能差得很远两家公司各出一半,合伙办一件事,大事要两家都点头。这满足共同控制,是合营安排。可合营安排之间差别很大:有的只是一份合同,两家各派人、各出设备,一起用一个场地;有的成立了一家公司,两家只是这家公司的股东。前一种,你对那些设备是有直接权利的;后一种,你拥有的是一家公司的股权。账应该跟着这个差别走。
规则 看权利和义务,不只看法律形式
《企业会计准则第40号——合营安排》第二条 “一项由两个或两个以上的参与方共同控制的安排。”
合营安排分两种:
共同经营 (joint operation):参与方对这项安排的资产享有权利、对负债承担义务。参与方怎么记:“……确认单独所持有的资产,以及按其份额确认共同持有的资产……”(《企业会计准则第40号——合营安排》第十五条)也就是说:自己的记自己的,共同的按份额记,资产、负债、收入、费用各归各位。
例一:签一份合同的测试中心
合营企业 (joint venture):“……合营企业,是指合营方仅对该安排的净资产享有权利的合营安排。”(《企业会计准则第40号——合营安排》第九条)仅对净资产享有权利,用权益法(第 3 节)。
例二:办成一家公司的测试中心
判断的顺序。每一步下面一行,是后面例子里那个测试中心(示例)落在哪里:
有没有单独的主体? 没有(只是一份合同),一定是共同经营。只签一份合作协议的中心:共同经营(例一)。 有单独主体,看法律形式。 这个主体的资产、负债在法律上是它自己的(比如一家有限公司),初步看是合营企业。注册成一家有限公司的中心:初步看是合营企业(例二)。 再看合同条款。 合同如果约定各方对资产享有权利、对负债承担义务,就推翻了第 2 步的初步结论。最后看其他事实和情况。 比如这个主体的产出全部卖给各参与方,它的运转完全靠参与方买它的产出来维持;参与方实质上承担了它的负债,享有了它的资产带来的几乎全部经济利益。这也是共同经营。产能全部由两家包下、开支靠两家付的测试费:翻盘,仍是共同经营(例二)。
例一 一个标定和测试中心,签一份合同(示例)清和的数据里没有这一项,下面是一个示例。假设 2027 年,清和和一家做汽车电子水泵的同行,合作办一个电机标定和测试中心:各出一半钱,买 3,000 万元的测试台架,预计用 5 年;两家各派工程师轮班,每年运营费用 400 万元,两家对半分担;空闲的产能对外接测试订单,每年收入 200 万元,两家对半分。设备按合同属于两家共有,开中心不成立公司,只签一份合作协议,所有重要事项两家一致同意。
没有单独主体,是共同经营。清和按份额记(单位:万元,不含增值税):
借: 固定资产——测试中心(共同经营) 1,500
贷: 银行存款 1,500
借: 制造费用 500
贷: 累计折旧 300
贷: 银行存款 200
清和自己的电机在这里标定,所以折旧和运营费用记进制造费用,跟着电机进产品成本;只有对外测试那部分收入记在其他业务收入里(严格做,为对外订单耗用的那一小部分成本,应该记进其他业务成本)。假设当年标定过的电机都卖掉了,一年下来,清和的利润因为这个中心少了 400 万元。
例二 同一个中心,办成一家公司再假设两家没有签合作协议,而是注册了一家有限公司来办中心,各占一半股权。按法律形式,资产、负债都是这家公司的,初步看是合营企业,清和只记一笔长期股权投资,用权益法。
同一个中心,签一份合同和办成一家公司,清和一年的利润会差多少?报表呢?
想好了,看答案
利润的影响一样,都是少 400 万元;可报表上完全不同:共同经营下,清和多了固定资产、其他业务成本和其他业务收入;合营企业下,只有一行投资、一行投资收益。
分录(单位:万元):
借: 长期股权投资——测试中心(投资成本) 1,500
贷: 银行存款 1,500
借: 投资收益——权益法核算的长期股权投资收益 400
贷: 长期股权投资——测试中心(损益调整) 400
再加一个条件:这家公司的测试产能全部由两家股东包下,对外不接单;公司每月的开支,由两家按使用量付测试费来覆盖,它自己没有别的收入来源。这时候,第 4 步“其他事实和情况”翻盘了:公司的资产带来的利益全归两家,公司的负债实际上靠两家付的钱来还。尽管是一家公司,仍然是共同经营,清和按份额记资产和负债。
例三 发票开给谁,借款算谁的(示例)接着说合同制的那个中心。它没有自己的营业执照,设备由那家同行出面买,发票开给同行:设备 3,000 万元,增值税 390 万元(13%)。同行再向清和收回一半,并给清和开一张增值税专用发票。这样清和记固定资产 1,500 万元,进项税额 195 万元可以抵扣(单位:万元):
借: 固定资产——测试中心(共同经营) 1,500
借: 应交税费——应交增值税(进项税额) 195
贷: 银行存款 1,695
如果同行只给了一张收据,清和既抵扣不了这 195 万元,以后的折旧在企业所得税上也缺了扣除凭证。会计上按份额记资产,税上能不能认,要看发票。
再假设中心为了买设备向银行借了 1,000 万元(示例),两家按份额各自承担一半。清和把自己那一半 500 万元记成自己的长期借款。如果合同约定两家对整笔借款承担连带责任,另一半是清和的一项或有负债,要在附注里披露(第 51 章)。办成公司、借款由公司自己借的,这笔借款不出现在清和的报表上,只藏在长期股权投资那一行里:这就是第 3 节说的“债务看不见”。
马骁看完这三个例子。
谁出钱买设备、谁拿产出、谁替谁还债,这些事实决定记法,不是合同的名字。
难点
没有共同控制的参与方。 假设这个中心还有第三方,一所大学的实验室,占 10%,可是协议规定重要事项只要清和和那家同行两家同意就行。实验室是参与方,但没有共同控制。它对设备有权利、对债务有义务,就按共同经营记自己那一份;没有的话,它手里只是一份股权:有影响力用权益法,没有就当普通投资。三家以上,要看“必须谁同意”。 再改一下协议:三家各占三分之一,重要事项只要任意两家同意就能通过。这时能凑成多数的组合不止一种,没有哪几家是“必须一致同意”的,按上面那一条(《企业会计准则第40号——合营安排》第五条),这就不是共同控制,也就不是合营安排,三家各自按自己的影响力记。只有协议写明了哪几家必须一致同意,才有共同控制。把东西卖进共同经营。 假设清和把一台旧标定台架卖给这个合同制的中心,台架账面价值 200 万元,作价 300 万元(示例)。中心没有自己的账户,这台架从此两家共有:同行付给清和一半价款 150 万元,清和自己那一半,等于卖给了自己。所以利得只确认属于对方的那一半 50 万元;清和自己那一半台架,仍按原账面价值的一半 100 万元记(单位:万元):
借: 固定资产——测试中心(共同经营) 100
借: 银行存款 150
贷: 固定资产——标定台架 200
贷: 资产处置收益 50
反过来,清和从中心买进东西,在它把东西卖给外面之前,不确认中心这笔利润里属于自己的那一份。如果交易价格说明资产已经减值,亏损要全额确认。这是合营安排准则里关于参与方与共同经营之间交易的做法,本书没有逐字核对那一条,按国际准则相同的思路写出。
为什么这样规定,哪里会出问题
为什么。 过去的国际准则允许对合营企业用比例合并 (proportionate consolidation):把合营企业的资产、负债按份额并进来,也可以选权益法。同样的安排,两家公司可以选出两种完全不同的报表。现在的准则取消了这个选择,改成看权利和义务:对资产有权利、对负债有义务的,按份额记;只对净资产有权利的,只能用权益法。法律形式只是起点,不是终点。
现在的国际准则把合营企业的比例合并取消了,合营企业只能用权益法(IFRS 11 para. 24;旧准则被取代,IFRS 11 para. C15; C2)。
哪里会出问题。 第 4 步“其他事实和情况”是判断。一家公司的产出“几乎全部”卖给股东,“几乎”是多少,准则没有给数字。判断不同,毛利率、资产周转率都会变。
两边怎么看
税务
合同制的共同经营,税务上看谁是纳税人。设备由谁买、发票开给谁,决定谁能抵扣进项税;一方垫付、另一方分摊的费用,要有发票才能抵扣、才能税前扣除。办成公司的,那家公司自己是纳税人。
审计
林舒要读合作协议:资产归谁,负债谁担,产出卖给谁,重要事项要谁同意。
法律
合同制的共同经营,靠民法典合同编里的规则约束(第 4 章);办成公司的,适用公司法。
分析师
同一个中心,记成共同经营,清和的营业成本和固定资产多一块,毛利率、资产周转率跟着变;记成合营企业,只多一行投资收益。拿例一和例二的数比:共同经营下,清和多了 100 万元的收入、500 万元的成本、年末净额 1,200 万元的固定资产,还有例三那 500 万元的借款;合营企业下,这些都不出现,只有投资收益里的 −400 万元和长期股权投资。利润一样,毛利率、负债率、资产周转率都不一样。何嘉朗比较两家公司的毛利率前,会先看附注里这类安排是怎么分类的。
6 跨过一条线:核算方法的转换和处置
问题 持股比例变了,账怎么接上?持股比例一变,可能就从梯子的一级跨到另一级。跨过去之前用一种方法记了好几年,跨过去以后换另一种方法,中间这一步怎么接,是这一节的问题。
规则 一张地图母公司报表里,跨线的情况有六种:
公允价值计量
权益法
追加投资,有了重大影响或共同控制
原股权的公允价值 + 新增投资的成本 = 权益法下的初始成本,再和份额比(《企业会计准则第2号——长期股权投资》(2014年修订)第十四条第一款)
公允价值计量或权益法
成本法
追加投资,取得控制(非同一控制)
原股权的账面价值 + 新增投资的成本 = 成本法下的初始成本(《企业会计准则第2号——长期股权投资》(2014年修订)第十四条第二款)
权益法
公允价值计量
卖掉一部分,失去重大影响或共同控制
剩下的按公允价值记,和账面价值的差额进损益;原来的其他综合收益按对方直接处置相关资产的基础处理(《企业会计准则第2号——长期股权投资》(2014年修订)第十五条第一款)
成本法
权益法
卖掉一部分,失去控制,剩下的仍有重大影响或共同控制
剩下的改用权益法,视同从取得时就用权益法 ,追溯调整(《企业会计准则第2号——长期股权投资》(2014年修订)第十五条第二款)
成本法
公允价值计量
卖掉一部分,失去控制,剩下的没有影响
剩下的按丧失控制那天的公允价值记,差额进损益(同一款)
任一方法
不再持有
全部卖掉
账面价值和价款的差额进损益(《企业会计准则第2号——长期股权投资》(2014年修订)第十七条)
这张表背后是一个逻辑:越过一条线,是一个经济事件。 从公允价值计量跨到权益法,原来那部分本来就按公允价值记着,接过去就是。另外两个方向,中国的母公司报表是一个例外:
往上越到控制:国际准则和中国的合并报表把原来那部分当作“按公允价值卖掉,再整体买回来”(下一章)
往上越到控制时,它不重新计量,只把账面价值接过去
往下越(失去影响或控制):剩下的那部分当作“刚刚按公允价值买进”
往下越到权益法时,它不按公允价值,而是倒回去重算历史
下面三个例子,各对应一种。
马骁听到这里,问了一句。
马骁
要是 7月1日清和不是买进,而是卖掉一部分呢?
她在纸上画了一架梯子,从第二级往下画了一个箭头。
例一 公允价值 → 权益法(示例)假设清和 2021 年先买了港湾 10%,指定为以公允价值计量且变动计入其他综合收益的金融资产;2022 年再花 0.8000 亿元买进 20%,凑成 30%,有了重大影响。2022 年那天,原来那 10% 的公允价值是 0.4000 亿元,此前在其他综合收益里攒了 500 万元的公允价值变动(示例)。
权益法下的初始成本 = 0.4000 亿元 + 0.8000 亿元 = 1.2000 亿元,比当时可辨认净资产公允价值的份额 0.9614 亿元多 2,385.79 万元,留在成本里不调(《企业会计准则第2号——长期股权投资》(2014年修订)第十四条第一款)。原来那 500 万元的其他综合收益,本书按金融工具准则的思路转入留存收益,不进损益:这类“指定”的权益工具,公允价值变动从头到尾都不进利润表,卖掉时也一样(《企业会计准则第22号——金融工具确认和计量》(2017年修订)第十九条第二款、第六十九条讲的是终止确认)。长期股权投资准则这一条还沿用改版前“可供出售金融资产”的说法,没有直接写这种转换,所以这里是推出来的做法,不是条文的原话。
例二 权益法 → 公允价值(示例)假设 2026年7月1日那天,清和没有买进,而是反过来,把手里的 30% 卖掉 25%,按和那 40% 同样的价格水平收 2.0000 亿元,只留 5%,没有了重大影响。剩下的 5% 按公允价值 0.4000 亿元记为金融资产。
这一回清和是往下越线,还真的卖掉了一部分。母公司报表里会冒出一笔利得吗?和往上越到控制时比呢?
想好了,看答案
会,合计 0.6000 亿元。往下越一条线,也冒出了这么一笔利得;往上越到控制时,母公司报表一分利得都没有,只把账面价值接过去。算法在下面。
当期损益 = 价款 2.0000 亿元 + 剩余股权公允价值 0.4000 亿元 − 原账面价值 1.8051 亿元 = 0.5949 亿元;原来的其他综合收益 0.0051 亿元都是能转进损益的那一类(折算差额和港湾自己的折算差额),一起转入投资收益,合计 0.6000 亿元(第一笔单位万元,第二笔金额小,单位元):
借: 银行存款 20,000
借: 交易性金融资产 4,000
贷: 长期股权投资——港湾传感(投资成本) 11,784.12
贷: 长期股权投资——港湾传感(损益调整) 6,215.88
贷: 长期股权投资——港湾传感(其他综合收益) 50.68
贷: 投资收益 5,949.32
借: 其他综合收益——外币财务报表折算差额 647,190.55
贷: 其他综合收益——权益法下可转损益的其他综合收益 140,424.10
贷: 投资收益 506,766.45
往下越一条线,也冒出了这么一笔利得。这不是巧合:下一章那笔重估利得,用的是同一个价格、同一个账面价值。准则的逻辑是一样的,越过一条线,就按那天的公允价值重新算一次。区别只在于,往下越时清和真的卖掉了一部分、收到了钱;往上越时,一分钱都没收到。
如果对方的其他综合收益里有不能转进损益的那一类(比如重新计量设定受益计划产生的变动),那部分不进投资收益,转入留存收益。
例三 成本法 → 权益法(示例:2028 年初卖回一部分)先把时间线摆出来,这个例子里的数都挂在上面:
2022年4月15日 :买进 30%,成本 1.1784 亿元。清和持有 30%;母公司报表用权益法。 2026年6月30日 :权益法下的账面价值 1.8051 亿元。清和持有 30%;母公司报表用权益法。 2026年7月1日 :再买 40%,付 3.2045 亿元,取得控制。清和持有 70%;母公司报表用成本法,5.0096 亿元。 2028 年初(示例) :卖回 40%,收 3.8000 亿元。清和持有 30%;回到权益法,追溯调整。
这是中国母公司报表最特别的一种。假设 2028 年初,清和把 40% 卖回给伟文控股,收 3.8000 亿元(示例),剩下 30%,失去控制但仍有重大影响。
第一步,卖掉的那部分。 成本法下的投资是 5.0096 亿元,卖掉 40% ÷ 70%,对应的账面价值 2.8626 亿元,收益 0.9374 亿元。
第二步,剩下的那部分改用权益法,倒回去重算。 剩下的账面价值 2.1470 亿元,和购买日港湾可辨认净资产公允价值的 30%(1.7547 亿元)比,多出 0.3923 亿元,是含在里面的商誉,不调整。然后把购买日以来港湾的利润和其他综合收益,按 30% 补记进来:2026 年下半年港湾在集团口径下的净利润 0.3405 亿元(已经扣掉购买日评估增值的折旧摊销和内部交易的未实现利润),2027 年假设是它的 2 倍(示例);其他综合收益只有 2026 年下半年的折算差额,2027 年假设为零。补记的利润 0.3065 亿元属于以前年度,不进 2028 年的利润表,进留存收益,其中按法定比例 10% 进盈余公积(单位:万元):
借: 银行存款 38,000
贷: 长期股权投资——港湾传感 28,626.35
贷: 投资收益 9,373.65
借: 长期股权投资——港湾传感(损益调整) 3,064.59
贷: 盈余公积 306.46
贷: 利润分配——未分配利润 2,758.13
借: 长期股权投资——港湾传感(其他综合收益) 51.93
贷: 其他综合收益 51.93
重算以后,剩下那 30% 的账面价值是 2.4586 亿元。2022 到 2026 年那段权益法留下的 50.68 万元其他综合收益,本书按卖掉的比例转出 28.96 万元进投资收益,剩下的跟着剩余股权留在权益里。
合并报表里,同一笔交易记法完全不同:剩下的 30% 按丧失控制那天的公允价值重新计量,整个子公司的资产、负债、商誉、少数股东权益一起出表,利得按集团口径算(《企业会计准则第33号——合并财务报表》(2014年修订)第五十条)。下一章第 10 节和综合练习会把两套报表、连同这笔交易的税,从头算一遍。
例四 线没跨过去:权益法下多买一点、卖掉一点(示例)马骁追问:“要是买卖的那一点不够跨线呢?”
多买一点。 假设 2024年12月31日,清和又从区伟文手里买了港湾 5%,付 2,700 万元,变成 35%,仍是联营企业(假设那天港湾资产的公允价值和账面价值一样)。新买的这一份单独和它的份额比:港湾那天净资产的 5% 是 2,254.59 万元,多付的 445.41 万元留在成本里,不调整:
借: 长期股权投资——港湾传感(投资成本) 2,700
贷: 银行存款 2,700
如果这一份只付了 2,100 万元,单看它,比份额少 154.59 万元,像是一笔“买便宜了”的利得。实务里,要把它和原来那 30% 里含着的商誉(这一天是 0.2170 亿元)放在一起看:两次合起来,清和付的仍然比份额多,就不确认利得,也不调整成本。只有合起来还是少付了,才把差额进当期损益。这是实务和讲解里的做法,本书没有找到长期股权投资准则里的专门条文。
卖掉一点。 再假设 2026年7月1日那天,清和没有买进,而是按同样的价格水平卖掉 5%,收 4,000.00 万元,剩下 25%,仍有重大影响,继续用权益法。卖掉的那一份对应账面价值 3,008.45 万元(1.8051 亿元的 5%/30%),收益 991.55 万元;原来的其他综合收益也按卖掉的比例转出 8.45 万元进投资收益(都是能转进损益的那一类),其他权益变动同样按比例转。剩下的那部分不重新计量(第一笔单位万元,第二笔金额小,单位元):
借: 银行存款 4,000
贷: 长期股权投资——港湾传感 3,008.45
贷: 投资收益 991.55
借: 其他综合收益 84,461.08
贷: 投资收益 84,461.08
和例二对比:例二卖到只剩 5%,跨了线,剩下的要按公允价值重新计量;这里没跨线,剩下的照旧。
例五 没卖一股,被稀释到失去控制(示例)还有一种跨线,清和什么都没做。假设 2028 年初,一家新投资者向港湾增资 6.0000 亿元,拿到港湾增资后的 42.9%;清和的 70% 被稀释到 40%,伟文控股剩 17.1%。新投资者成了第一大股东,按新的股东协议提名多数董事,清和失去控制,仍有重大影响。
母公司报表里,实务和讲解里的做法分两步(本书没有核对讲解原文):
当作卖掉了被稀释的那一块。 清和按新比例享有增资带来的净资产:6.0000 亿元 × 40% = 2.4000 亿元;被稀释掉的那部分投资,对应原账面价值 5.0096 亿元 × (70% − 40%)÷ 70% = 2.1470 亿元。两者之差 0.2530 亿元进当期投资收益:
借: 长期股权投资——港湾传感 2,530.24
贷: 投资收益 2,530.24
剩下的改用权益法,追溯调整。 按新的 40%,从当初取得时起补记港湾的利润和其他综合收益,方法和例三一样。
合并报表里,这是失去控制:剩下的 40% 按公允价值重新计量,港湾整个出表(下一章第 10 节)。
难点
“取得时”是哪一天? 例三里,剩下那 30% 本身是 2022 年买的,此后一直按权益法记,直到 2026 年。准则说“视同自取得时即采用权益法”,可这份投资在 2026 年已经和那 40% 合成了一笔成本法投资。本书的做法是按比例从成本法投资里拆出剩余部分,从 7月1日起重算;更早那段历史,已经冻结在 1.8051 亿元里了。多数例子只有一次取得,碰不到这个问题;实务里要看具体情况。哪些其他综合收益能转进损益。 外币报表折算差额能;对方重新计量设定受益计划的变动、对方指定为公允价值计量的权益工具的变动,不能,转入留存收益。母公司报表和合并报表各走各的。 同一笔交易,母公司报表的损益和合并报表的损益可以差得很远;中间的差,是两套方法在历史上积下的差。几步其实是一步。 分几次买、分几次卖,如果这几步是同时谈定的、互为前提、单看其中一步不划算,就可能是一个“一揽子交易”,要当作一笔交易来记,而不是一步一步越线。合并报表准则对分步处置有这样的判断(本书还没有核对那一条的原文);下一章第 6 节讲它在分步买入时的样子。决定卖掉的联营企业。 清和如果决定卖掉一家联营企业、而且满足持有待售的条件,从那天起停止用权益法,按持有待售的资产记(第 49 章)。
为什么这样规定,哪里会出问题
为什么越线要重算。 梯子上每一级,代表投资方和对方之间一种不同的关系。从“只拿分红”到“参与决策”,从“参与”到“控制”,关系变了,资产的性质也变了。用公允价值把跨线那一刻定格,新的方法就从一个干净的起点开始。
为什么中国母公司报表不跟。 准则没有写理由。按第 4 节那种解释:公司法按每家公司自己的账管分红,重估利得一分钱现金都没有,记进母公司自己的利润,账上就多了一块分不出现金的利润。往下越到权益法时追溯调整,是为了让剩下的那份投资看起来像一直用权益法记的那样,前后可比。这两条都是本书的解释。
哪里会出问题。 每一次越线都可能冒出一笔利得或损失,而且它的大小取决于那一天的公允价值。时点可以选,公允价值要靠评估。买一点、卖一点,在一条线两边来回,账上就会出现一笔一笔“越线利得”。
两边怎么看
税务
这些越线大多不是纳税事件:追加投资、方法转换,计税成本只按实际付的钱累加。真正交税的是出售:卖价减去卖掉那部分的计税成本,交企业所得税;在香港转让股份,买卖双方还各要交印花税(下一章)。
审计
每一次越线,审计师都要核对“越线那一天”的公允价值从哪里来、控制或影响是哪一天变的。
法律
股权转让本身要签协议、办登记;出售给关联方的,还有关联交易的批准和披露(第 14 章)。
分析师
一笔“失去控制的利得”,看上去像业绩,其实是把剩余股权按市价重估了一下。何嘉朗会把它归进非经常性损益(第 55 章)。
三栏框:港湾那一份,2026 年上半年
港湾那笔分红,在香港不征税,也不代扣。到了清和,要不要补交中国的企业所得税?
想好了,看答案
不用补。港湾为这笔利润在香港交的税可以抵免;抵免的上限按 15% 算,比香港交过的少,所以中国这边不用补税,多出来的可以往后结转五年。税务那一栏有每一步的数。
分录 (万元)
一、二季度确认投资收益:港湾利润的份额 1,124.84 万元,减去逆流交易的抵销 6.41 万元,合计 1,118.42 万元:
借: 长期股权投资——港湾传感(损益调整) 1,118.42
贷: 投资收益——权益法核算的长期股权投资收益 1,118.42
港湾宣告分红:
借: 应收股利 824.89
贷: 长期股权投资——港湾传感(损益调整) 824.89
7月1日,转为成本法:
借: 长期股权投资——港湾传感(成本法) 18,050.68
贷: 长期股权投资——港湾传感(投资成本) 11,784.12
贷: 长期股权投资——港湾传感(损益调整) 6,215.88
贷: 长期股权投资——港湾传感(其他综合收益) 50.68
税务
投资收益 :不交税。清和 2026 年的纳税调整表里,权益法投资收益整行调减 1,118.42 万元。
分红 :在香港不征税、不代扣(香港税务局《税务条例释义及执行指引》第44号(修订本)第86段)。到了清和,是境外股息。股息是港湾交完香港的税以后剩下的钱,所以先倒推出港湾交税前为它赚了多少:824.89 万元 ÷(1 − 16.5%)= 987.89 万元,拿这个数算清和该交的税,再抵掉港湾已经交过的;港湾为这笔利润在香港交的税 163.00 万元可以抵免,因为清和直接持股达到了门槛(《中华人民共和国企业所得税法》第二十四条;实施条例第八十条:“直接持有外国企业20%以上股份”)。
抵免有上限 :不超过这笔所得在中国要交的税。清和按 15% 算限额(《财政部 国家税务总局关于高新技术企业境外所得适用税率及税收抵免问题的通知》(财税〔2011〕47号)第一条),987.89 万元 × 15% = 148.18 万元,比香港交过的少,所以中国这边不用补税,多出来的 14.82 万元可以往后结转五年(《中华人民共和国企业所得税法》第二十三条;实施条例第七十八条、第七十九条)。
计税成本 :始终是 2022 年的买价 1.1784 亿元,不随权益法变动。
香港的两级税率 :香港利得税是两级制,头一段利润适用低档税率(香港税务局 Profits Tax 页面 “Two-tiered rates”),港湾实际的税负比标准税率略低:2025 年港湾的所得税费用占利润总额的 16.2%。本书按标准税率 16.5% 还原。两种算法下,香港的税负都高于 15%,中国这边都不用补税。
分析师
利润和现金 :上半年投资收益 0.11 亿元,同期收到分红 0.08 亿元。两年半累计,现金只有投资收益的 17%。
放在哪里 :何嘉朗算 EBITDA 和 EV/EBITDA 时,把这行投资收益从营业利润里挪出去,再把港湾这一份单独估值。
有多大 :2025 年底,这份投资占清和总资产的 2.9%,当年投资收益占归母净利润的 4.8%。
看不见的 :港湾的收入、资产、负债都不在清和报表上。下一章,7月1日以后,它们会一下子全部出现。
三套准则
第 6 节例三里,清和失去控制以后,中国的母公司报表要倒回去追溯调整。按国际准则编单独报表,也要这样做吗?
想好了,看答案
不要。国际准则按所选的单独报表政策处理,没有追溯调整的要求。下面这张表里,三套准则在骨架上基本一致,差别在边上。
重大影响的比例推定
准则正文没有这个数字,只有定义(《企业会计准则第2号——长期股权投资》(2014年修订)第二条)
持股 20% 以上推定有重大影响,可以反证(IAS 28 para. 5)
也有 20% 的推定,用法和 IFRS 接近
权益法投资的减值能否转回
不能(《企业会计准则第8号——资产减值》第十七条)
整体测试,可以转回(IAS 28 paras. 40-42)
不能转回
权益法收益在利润表的位置
2014 年版列报准则(清和 2026 年的报表还用它):“投资收益”一行,算在营业利润里(第 25 章);2026 年修订版:归投资类别,在“经营及投资利润”下面单列一行“经营利润及以权益法核算的投资产生的收益”(《企业会计准则第30号——财务报表列报》(财会〔2026〕11号)第三十五条第(二)项)
归投资类别(IFRS 18 para. 53)
—
风险投资类主体的公允价值选择
首次执行 2026 年修订的列报准则时,风险投资机构这类主体“可以将其对联营企业或合营企业投资的核算方法选择从权益法变更为”以公允价值计量且其变动计入当期损益(《企业会计准则第30号——财务报表列报》(财会〔2026〕11号)第七十条);清和不是这类主体
2026 年 6 月修订,讲清楚哪些主体可以对联营、合营投资选公允价值计量,和 IFRS 18 一起生效(IFRS Foundation news, 'IASB issues amendments clarifying the fair value option in IAS 28' (26 June 2026))
—
母公司单独报表里对子公司的投资
只用成本法;追加投资到控制,按原账面价值 + 新成本(《企业会计准则第2号——长期股权投资》(2014年修订)第十四条第二款)
在成本法、公允价值和权益法中选,同一类投资用同一种(IAS 27 para. 10)
美国准则一般不单独编母公司报表
投资里含着的商誉,境外的联营企业
没有明文规定;清和固定在买进那天的人民币金额(读法见第 47 章第 4 节)
当作境外经营的一部分,按期末汇率折算(IAS 21 para. 47)
—
失去控制后剩余股权(母公司报表)
仍有重大影响的,追溯调整为权益法(《企业会计准则第2号——长期股权投资》(2014年修订)第十五条第二款)
按所选的单独报表政策处理,没有追溯调整的要求
—
共同经营 / 合营企业的划分
看权利和义务(《企业会计准则第40号——合营安排》第九条)
同一思路,合营企业只能用权益法(IFRS 11 para. 24),基本一致
没有同样的两分法;合营企业一般用权益法
¹ 美国准则一栏只写结论和方向,不标段落号;相应的登记条目还没有核实。
三套准则在权益法的骨架上基本一致:份额、一行合并、减到零为止。差别在边上:减值能不能转回;母公司单独报表给不给选择;中国母公司报表在越线时那两个特别的做法。
1. 权益法的账面价值。 期初账面价值 \(C_0\) ,持股比例 \(s\) ,期间对方调整后的净利润 \(\Pi\) 、其他综合收益 \(O\) 、其他权益变动 \(E\) 、宣告分红 \(\Delta\) :
\[
C_1 = C_0 + s(\Pi + O + E - \Delta)
\]
对方净资产 \(N_1 = N_0 + \Pi + O + E - \Delta\) ,所以只要没有公允价值调整和未实现利润:
\[
C_1 - sN_1 = C_0 - sN_0
\]
账面价值和净资产份额之差(含在投资里的商誉)不变。清和的数据里,这个差从 2024 年初起是 0.2170 亿元,只在两次逆流抵销时各小了一点(\(C\) 少记了,\(N\) 没少),到 2026 年 6 月底是 0.2151 亿元。
2. 外币折算。 港湾净资产 \(N^{HKD}\) ,期末汇率 \(e\) ,平均汇率 \(\bar e\) 。份额的人民币值 \(sN^{HKD}e\) 。一个季度里它的变动,减去投资收益 \(s\Pi^{HKD}\bar e\) 、港湾自己的其他综合收益份额 \(sO^{HKD}\bar e\) 、加回分红 \(s\Delta^{HKD}e_{d}\) ,剩下的就是折算差额。
3. 未实现利润。 逆流交易中买方期末存货里含的卖方毛利 \(U\) :联营企业,抵销 \(s(1-t_s)U\) ,\(t_s\) 是卖方的税率(简化时不扣税,抵销 \(sU\) );子公司,抵销 \(U\) ,少数股东分担 \((1-s)(U - tU)\) ,\(t\) 是买方税率。
4. 境外股息的间接抵免。 收到股息 \(d\) ,境外税率 \(\tau\) ,中国适用税率 \(r\) :还原后的所得 \(g = d/(1-\tau)\) ,可抵免的境外税 \(g\tau\) ,限额 \(gr\) ,实际抵免 \(\min(g\tau, gr)\) 。\(\tau > r\) 时不用补税,超出的 \(g(\tau - r)\) 结转。
5. 失去控制后的追溯调整(母公司报表)。 剩余比例 \(k\) 的成本法投资 \(kC\) ,对比购买日可辨认净资产公允价值的份额;再加上购买日以来对方调整后利润和其他综合收益的份额。
本章的数字都由上面的代码从清和的模拟账套里读出。比如第 3 节那条差:
print (Y4(prem06), Y4(c06), Y4(share(na06, OLD)))
0.2151 亿元 1.8051 亿元 1.5900 亿元
注会《会计》 式的题目有两种样子。一种给出一段投资经过:哪年买、付多少、对方净资产公允价值多少、哪项资产评估增值、两家之间卖过什么货、对方赚了多少分了多少,要求逐年写出权益法的分录,算出账面价值。另一种给出持股比例的几次变化,要求判断每一次跨没跨线,写出母公司报表里接上的分录,说明合并报表里有什么不同。
注会《税法》 式的题目给出一笔境外股息和境外的税负,要求算出还原后的所得、抵免限额、可抵免额和结转额。
注会《审计》 式的题目给出一个集团的组成部分(包括联营企业)和它们的审计师,要求说明集团审计师怎样利用其他审计师的工作(第 93 章)。
CFA 一级 的考试形式是三选一的单项选择题;二级 是案例题组,一段材料后面跟几道选择题。
“持股 30%,就一定用权益法。” 方法跟着权力走。35% 可以没有重大影响,18% 也可以有(第 1 节例二)。
“权益法的投资收益就是收到的钱。” 港湾两年半的投资收益里,只有 17% 变成了现金。
“联营企业分红,要确认投资收益。” 权益法下分红冲减账面价值;利润已经按份额记过了。成本法下才确认投资收益。
“合营企业就是五五开的公司。” 看权利和义务,不看比例,也不只看是不是公司。办成公司、产出全给股东的,可能是共同经营。
“买股权的中介费都进成本。” 买联营企业进成本,买子公司进费用。
“母公司报表里,追加投资到控制也会有重估利得。” 中国的母公司报表按原账面价值接过去,不重新计量;重估利得只在合并报表里。
利润增幅 :清和 2026 年归母净利润 6.09 亿元,2025 年 4.20 亿元,按公司账上的数增长 45.0%。已解释 :45 个百分点中的约 6.9 个,是此前拆下的三块按正负相加:资本化的开发支出 +8.0 点(第 31 章),可转债利息 −7.2 点(第 37 章),成都的递延所得税资产 +6.1 点(第 42 章)。负的那块把已解释的数往下拉。这一章没有拆下新的一块,但给下一章量好了一把尺:原来那 30% 在 2026年6月30日的账面价值 1.8051 亿元,含其他综合收益 50.68 万元。林舒这边 :权益法这一段的数字都对上了:投资成本、10 个季度的份额、两次逆流抵销、一次分红、两层折算差额。母公司报表里,7月1日的新成本是 5.0096 亿元,没有任何利得。何嘉朗这边 :清和过去的年报里,港湾只是投资收益里的一行和附注里的一段。三季报里,这一行变了样(下一章)。未结问题 :合并报表里那笔重估利得怎么来的、该不该那么大?下一章(第 45 章)会回答。12 月那三家机器人客户的收入?第 92 章会回答。剩下的增长有多少是真的?第 57、116 章会回答。
练习
练习 1 (注会式,权益法的分录)。清和对港湾持股 30%,权益法。2026 年一季度,港湾净利润港币 2,053.76 万元,平均汇率 0.91666;港湾自己的其他综合收益中清和的份额 67.57 万元,季末折算差额 −198.57 万元。2026年4月20日,港湾宣告分红港币 3,000 万元,当天汇率 0.91654;2026年5月8日收到,当天汇率 0.91748。
(1)写出一季度确认投资收益和其他综合收益的两笔分录(逆流交易的抵销不考虑)。(2)写出宣告和收到分红的分录。(3)如果 2026 年一季度港湾按香港准则转回了设备减值港币 100 万元,一季度投资收益改为多少?(4)香港利得税率 16.5%,清和按 15% 计算抵免限额:这笔分红在清和 2026 年的企业所得税里怎么处理?
(1)投资收益 = 港币 2,053.76 万元 × 0.91666 × 30% = 564.78 万元:
借: 长期股权投资——港湾传感(损益调整) 564.78
贷: 投资收益——权益法核算的长期股权投资收益 564.78
借: 其他综合收益——外币财务报表折算差额 198.57
贷: 长期股权投资——港湾传感(其他综合收益) 131.00
贷: 其他综合收益——权益法下可转损益的其他综合收益 67.57
(2)清和的份额港币 900 万元,宣告日折 824.89 万元,收款日折 825.73 万元,差额 8,460.00 元是汇兑收益(收款一笔单位用元):
借: 应收股利 824.89
贷: 长期股权投资——港湾传感(损益调整) 824.89
借: 银行存款 8,257,320.00
贷: 应收股利 8,248,860.00
贷: 财务费用——汇兑损益 8,460.00
(3)先按中国准则把转回从港湾的利润里拿掉:港币 100 万元 × 0.91666 = 91.67 万元,份额 27.50 万元;投资收益 = 564.78 万元 − 27.50 万元 = 537.28 万元。
(4)权益法投资收益调减;股息在港湾作出分红决定那天确认收入,按 824.89 万元 ÷(1 − 16.5%)= 987.89 万元计入所得;境外已交税 163.00 万元,限额 148.18 万元,抵免 148.18 万元,不补税,超出的 14.82 万元结转以后五年。
练习 2 (注会式,权益法的调整、其他权益变动和减值,多步)。沿用第 3 节的两个示例:2022 年东莞工厂评估增值 2,000 万元,剩余 10 年;2026 年四季度起清和从东莞港湾买传感器,年末清和存货里含东莞港湾的毛利 570 万元。假设港湾在 2026 年下半年仍是清和持股 30% 的联营企业,不考虑所得税。
(1)这两项调整各让清和 2026 年全年的投资收益少多少?(2)写出年末抵销未实现利润的分录。(3)如果交易方向反过来,是清和以 1,900 万元把一批测试台卖给港湾,毛利同样是 570 万元、年末港湾还没用起来:母公司报表的抵销有什么不同?清和的合并报表里还要做什么调整?(4)如果那批传感器卖给清和时,售价低于东莞港湾的成本,而且是因为这种型号已经贬值,要不要抵销?(5)2026 年一季度,港湾给工程师的股份支付费用港币 200 万元记进了它自己的资本公积,清和怎么记?(6)假设 2025 年底整笔投资的可收回金额只有 1.6000 亿元,账面价值 1.7852 亿元:减值多少?2026 年可收回金额回升,能不能转回?按国际准则呢?
(1)多折旧:每年 200 万元,份额 60 万元。未实现利润:570 万元 × 30% = 171 万元。
(2)
借: 投资收益——权益法核算的长期股权投资收益 171
贷: 长期股权投资——港湾传感(损益调整) 171
(3)母公司报表一样:按份额抵销 171 万元,调减投资收益和长期股权投资。合并报表里,顺流交易的利润在清和自己的营业收入和营业成本里,要把份额从投资收益挪回收入和成本:
借: 营业收入 570
贷: 营业成本 399
贷: 投资收益 171
逆流交易在合并报表里则是借记长期股权投资、贷记存货(第 3 节例二)。
(4)不抵销。这笔亏损说明资产本身贬值了,是真实的减值,要全额确认(《企业会计准则第2号——长期股权投资》(2014年修订)第十三条)。
(5)折成人民币 183.33 万元,按份额借记长期股权投资(其他权益变动)55.00 万元,贷记资本公积——其他资本公积;以后处置时转入投资收益。
(6)减值 0.1852 亿元,借记资产减值损失,贷记长期股权投资减值准备。中国准则不许转回(《企业会计准则第8号——资产减值》第十七条);国际准则把整笔投资当作一项资产测试,可以转回(IAS 28 paras. 40-42)。
练习 3 (注会式,亏损超过账面价值)。沿用第 3 节灵巧手公司的示例:持股 40%,投资账面价值 800 万元,长期借款 300 万元(实质上构成净投资),担保义务 100 万元。第一年对方亏损 3,500 万元,第二年盈利 700 万元。
(1)第一年依次写出分录,并说明还有多少要备查登记。(2)第二年的分录。(3)如果第一年清和没有任何担保义务,第一年确认的投资损失是多少?
(1)份额 1,400 万元:先减投资 800 万元,再减长期应收款 300 万元,再确认预计负债 100 万元;备查登记 200 万元。分录见第 3 节。
(2)份额 280 万元,先抵备查簿里的 200 万元,剩下 80 万元冲减预计负债:
(3)1,100 万元,其余 300 万元备查登记。
练习 4 (CFA 式,三选一)。以下哪一种持股,最可能用权益法核算?
A. 持股 18%,派有一名董事,对方的量产工艺依赖投资方许可的专利
B. 持股 35%,另一股东持有其余股份并主导所有决策,投资方只有保护性权利
C. 持股 10%,指定为以公允价值计量且其变动计入其他综合收益
A。 董事席位和关键技术依赖都是重大影响的迹象,比例低于 20% 也可以有重大影响。B 只有保护性权利,没有参与决策的权力;C 是金融资产。
练习 5 (注会式,站在哪一级,和合营安排)。
(1)清和持有一家触觉皮肤公司 18%,派有一名董事;另持有它一张现在就能转股的可转债,转股后再多 6%。判断时看作多少?如果这张债三年后才能转呢?(2)清和持有一家公司 45%,其余股份分散在 2,000 个小股东手里,历年股东会出席率约 60%,董事会成员由清和提名。是不是控制?判断要看哪几样?(3)2026年7月1日以后清和持有港湾 70%,假设股东协议规定港湾的年度预算和研发方向必须经区伟文同意。清和母公司报表和合并报表各怎么记港湾?
沿用第 5 节的测试中心示例:设备 3,000 万元,用 5 年,每年运营费用 400 万元,对外测试收入 200 万元,清和和同行各占一半。
(4)只签合作协议、设备共有:写出清和第一年的分录。(5)办成一家有限公司,对外接单:写出清和第一年的分录。(6)办成公司,但产能全部由两家包下、公司开支由两家按用量付费覆盖:该按哪一种记?(7)第三方实验室占 10%,重要事项不需要它同意,它对资产享有权利、对负债承担义务。它怎么记?(8)合同制的中心里,清和把一台账面价值 200 万元的旧台架作价 300 万元卖进中心:清和确认多少利得?
(1)24%,现在就能行使的潜在表决权要一起考虑;三年后才能转的,现在不是实质性权利,看作 18%。两种情况下,董事席位都是重大影响的迹象。
(2)可能是控制(事实控制)。要一起看清和的表决权有多大、其他股东有多分散、潜在表决权、其他合同安排,以及以往股东会上的实际表决情况(《企业会计准则第33号——合并财务报表》(2014年修订)第十四条)。
(3)预算和研发是港湾最重要的相关活动,要两方一致同意,这是共同控制,港湾是合营企业。母公司报表用权益法,合并报表也用权益法,不逐行合并。
(4)共同经营,按份额记:固定资产 1,500 万元;制造费用中折旧 300 万元、运营费用 200 万元;其他业务收入 100 万元。分录见第 5 节例一。
(5)初步是合营企业,权益法:长期股权投资 1,500 万元,确认投资损失 400 万元。
(6)共同经营。“其他事实和情况”表明两家实质上享有资产的利益、承担负债,按(4)的方法记。
(7)它没有共同控制,但对资产有权利、对负债有义务,照共同经营参与方的方法,按 10% 记自己那一份。
(8)只确认属于同行的那一半:50 万元。清和自己那一半台架按原账面价值的一半 100 万元留在账上(分录见第 5 节难点)。
练习 6 (注会式,方法转换和成本法)。
(1)清和原持有港湾 10%(指定为公允价值计量且变动计入其他综合收益),公允价值 0.4000 亿元,累计其他综合收益 500 万元;再花 0.8000 亿元买入 20%,取得重大影响,当时港湾净资产(公允价值)的 30% 为 0.9614 亿元。求权益法下的初始投资成本,说明原其他综合收益的去向。
(2)如果同一天净资产份额是 1.3000 亿元,有什么不同?
(3)清和持有港湾 30%,账面价值 1.8051 亿元(其中其他综合收益 50.68 万元,都可以转入损益),卖出 25% 收 2.0000 亿元,剩余 5% 的公允价值 0.4000 亿元。求计入当期损益的金额。
(4)沿用第 2 节例二:清和增发 1,000,000 股(每股面值 1 元、市价 30 元)换取一家联营企业的股权,发行费用 50 万元。写出分录。如果换来的是一家子公司(非同一控制),另付律师费 300 万元,律师费怎么记?这家子公司以后宣告分红,清和母公司报表怎么记?
(5)2027 年港湾宣告分红港币 3,000 万元,清和持有 70%,其中港币 700 万元来自购买日以前的利润(示例)。清和母公司报表怎么记?2027 年底这份投资的可收回金额 4.6000 亿元,账面价值 5.0096 亿元:减值多少?以后能否转回?
(1)0.4000 亿元 + 0.8000 亿元 = 1.2000 亿元,高于份额,不调整。500 万元转入留存收益,不进损益。
(2)份额比成本高 1,000 万元:差额进当期损益(营业外收入),同时调增投资成本到 1.3000 亿元。
(3)2.0000 亿元 + 0.4000 亿元 − 1.8051 亿元 + 0.0051 亿元 = 0.6000 亿元。
(4)投资成本是股票的公允价值 3,000 万元:借记长期股权投资 3,000 万元,贷记股本 100 万元、资本公积——股本溢价 2,900 万元;发行费用 50 万元冲减股本溢价。换来的是子公司时,投资成本仍是股票的公允价值,发行费用照样冲减溢价,但律师费 300 万元不进投资成本,进当期管理费用。子公司以后宣告分红,成本法下按应享有的部分借记应收股利、贷记投资收益,投资账面价值不动。
(5)全部港币 2,100 万元(按宣告日汇率折成人民币)借记应收股利、贷记投资收益,包括来自购买日以前利润的那一块:现行准则不再区分(《企业会计准则第2号——长期股权投资》(2014年修订)第八条)。分红以后要看有没有减值迹象。减值 0.4096 亿元,借记资产减值损失、贷记长期股权投资减值准备;以后不能转回(《企业会计准则第8号——资产减值》第十七条)。
练习 7 (CFA 式,三选一)。假设 2025 年清和就已经控制了港湾(持股比例不变,控制来自一份协议),把港湾并进合并报表,而不是用权益法;不考虑取得控制时的重新计量和购买价格分摊,少数股东权益按港湾净资产的 70% 计算。已知 2025 年的数:
已知 2025 年:清和(权益法)和港湾(折成人民币)
项目
清和(权益法,亿元)
港湾(折成人民币,亿元)
营业收入
48.00
4.85
归母净利润
4.20
负债
17.05
0.36
所有者权益 / 净资产
43.97
5.23
和实际的报表相比,清和 2025 年最可能出现以下哪种变化?
A. 归母净利润率(归母净利润 ÷ 营业收入)上升,负债 ÷ 所有者权益上升
B. 归母净利润率下降,负债 ÷ 所有者权益下降
C. 归母净利润率不变,总资产收益率上升
B。 归母净利润不变(4.20 亿元),营业收入多了港湾的 4.85 亿元,净利润率从 8.75% 降到 7.95%。负债多了港湾的 0.36 亿元,所有者权益却多了少数股东权益 3.66 亿元;港湾负债很少,负债 ÷ 所有者权益从 0.388 降到 0.366。人们常以为合并会提高杠杆,那是因为子公司一般有负债;港湾几乎没有。归母净利润 ÷ 总资产也从 6.88% 降到 6.46%,C 不对。
练习 8 (注会式(综合),多步,难于一般考题)。从 2022 年到 2028 年,把清和母公司报表里对港湾的投资串起来。已知:2022 年投资成本 1.1784 亿元;到 2026年6月30日,损益调整 0.6216 亿元、其他综合收益 0.0051 亿元;2026年7月1日付 3.2045 亿元买入 40%;购买日港湾可辨认净资产公允价值 5.8491 亿元;2026 年下半年港湾在集团口径下的净利润 0.3405 亿元,折算差额中 30% 的份额 0.0052 亿元;2027 年净利润按 2026 年下半年的 2 倍,折算差额为零;2028 年初以 3.8000 亿元卖回 40%。2026年7月1日那 40% 的港币价款按付款日汇率折 3.2000 亿元(会计上的 3.2045 亿元含远期合约的基差调整)。企业所得税率 15%;中介费和印花税不计入计税成本(这一点与清和实际的处理不同,见下一章第 4 节),远期合约的损益另算。
(1)2026年7月1日母公司报表里的投资成本是多少?那 50.68 万元其他综合收益怎么处理?(2)2028 年初出售时,母公司报表确认多少投资收益(不含原其他综合收益的转出)?(3)剩下的 30% 追溯调整后,账面价值是多少?哪些调整进留存收益,哪些进其他综合收益?(4)这次出售的应纳税所得额和所得税是多少?为什么和第(2)问的会计收益不同?
(1)1.8051 亿元 + 3.2045 亿元 = 5.0096 亿元;其他综合收益留在所有者权益里,处置时再处理。
(2)卖掉 40% ÷ 70%,对应账面价值 2.8626 亿元,收益 0.9374 亿元。
(3)剩余成本 2.1470 亿元,高于购买日净资产公允价值的份额 1.7547 亿元,不调。补记利润份额 0.3065 亿元,进留存收益(盈余公积 0.0306 亿元,未分配利润 0.2758 亿元);折算差额份额 0.0052 亿元进其他综合收益。账面价值 2.4586 亿元。
(4)计税成本 = 2022 年买价 + 2026 年港币价款按付款日汇率折成的人民币 = 4.3784 亿元,卖掉部分按比例 2.5019 亿元;应纳税所得额 1.2981 亿元,所得税 0.1947 亿元。比会计收益多 0.3607 亿元:会计上的账面价值里含着 2022 到 2026 年权益法记下的利润和其他综合收益(还有那笔基差调整),税法从来没有认过,计税成本只是两笔买价。卖掉时,这些“只在账上”的利润第一次交税。