林舒 · 审计现场
2027年2月24日,苏州。林舒在翻成都子公司 1 月的银行流水,1月15日那一行特别显眼:进账 3,000 万元,付款方是甲融资租赁公司。账上对应的那张凭证,贷方不是收入,也不是资产处置,是“长期应付款”。成都财务后来补发了合同,她把要紧的几条抄进底稿:
转让方 / 承租方 :清和精密(成都)有限公司
受让方 / 出租方 :甲融资租赁公司(持牌的融资租赁公司)
租赁物 :成都微电机产线(资产编号 CD-M-2021,2021年10月15日投入使用,原价 1.70 亿元)
转让价款 :3,000 万元,2027年1月15日一次付清
租期 :2027年1月15日至 2030年1月14日,36 个月
租金 :每月 90.45 万元,共 36 期,2027年2月15日付第一期;按年利率 5.4% 计算
期满 :承租方付清全部租金后,可以 1 元购回租赁物
马骁凑过来,先看了价款,又去翻固定资产卡片。
马骁
这条线账上还值 8,655.83 万元,3,000 万元就卖了?亏了一大半。
林舒
账上没有亏,你看凭证:线还在固定资产里,1 月的折旧照提。
林舒
先把合同读完。读完你告诉我,这条线卖掉了没有。
林舒在差异本上记了一行,又在下面补了一行:
成都 1 月:“卖”线 3,000 万元,记的是长期应付款。卖了,还是借了?这是 2027 年的事,也是 2026 年报日后的事(第 52 章)。苏州那间仓库 3月31日到期,续不续,月中要问。
把资产卖掉再租回来,只有资产的控制权真的到了买方手里,才算卖;否则就是一笔拿资产作担保的借款。真卖了,也只认转出去那一份的利得。租赁和售后租回会改掉负债、EBITDA 和现金流量表的样子,从外面看的人要自己调回来。
直觉:把车卖给朋友,再按月付钱开回来
举一个和清和无关的例子。你手头紧,把自己的车卖给一个做汽车金融的朋友,拿到三万块。约好车还是你开,每月付他一笔钱,三年付完,再给他一块钱,车过回你名下。
这辆车,你卖了吗?
想好了,看答案
没有。车一直是你在开,坏了是你修,三年后一块钱拿回来,朋友从头到尾没打算用这辆车。他手里只有一张过户的纸,和每月进账的一笔钱。这更像他借给你三万块,车押在他那儿;每月那笔钱,一部分还本,一部分是利息。
把车换成成都那条产线,把朋友换成甲融资租赁公司,问题就一个一个冒出来。左边是车的事,右边是放到成都的合同上要问的:
车一直是你在开,到期一块钱拿回来
这算卖还是算借,账怎么记(第 1 节)
要是没有那一块钱,朋友真的买断了车
卖掉的部分能认多少利得(第 2 节)
每月那笔钱,哪些能在税前扣
税法把这份合同当成什么(第 3 节)
外人只看到你多了三万块现金
负债、EBITDA、现金流怎么读(第 4 节)
开到一半,你又想多开两年
租约改了、判断变了,账怎么改(第 5 节)
规则怎么运作:先问卖没卖,再问卖了多少
售后租回是同一件资产上的两笔交易:先卖出去,再租回来。准则不让这两笔分开看,而是一路问下去:
售后租回 :卖方把资产卖给买方,同时从买方那里把它租回来用。卖方又叫卖方承租人,买方叫买方出租人。
卖给买方,再租回来 买方拿到控制权了吗? 按收入准则那把尺子判断 没有 拿到了 不算卖 资产留在账上 收到的钱是借款 记一项金融负债 算卖 租回的那份没卖出去 只认转出去的利得 价不对就调整 成都:1 元回购权 落在这一边 第 2 节的示例 落在这一边
林舒的白板:先用收入准则判断控制权有没有转给买方,再分两条路记账。
左边那条路,准则说得很短:卖方继续确认这项资产,收到多少钱,就记一项多少的金融负债,按金融工具准则摊余成本计量(《企业会计准则第21号——租赁》第五十二条)。右边那条路复杂一些:资产要终止确认,可是卖方马上又租回来用,用的那一份并没有真正卖出去(第五十一条第一款)。分岔口那个问题,租赁准则自己不回答,它交给收入准则(第五十条)。
同一笔售后租回,买方的账和卖方的账,判断用的是不是同一把尺子?
想好了,看答案
是。准则要求承租人和出租人都按收入准则去判断转让是不是销售(第五十条)。卖方说“没卖”,买方就记一项金融资产,不记那条产线;两边的账是对着的(第五十二条)。所以甲融资租赁公司的账上,成都这笔是一笔应收的借款,不是一条产线。
1 卖了,还是借了:1 元的回购权
把那份合同从头读到尾,你会把这 3,000 万元记成卖设备的钱,还是借来的钱?哪一行说了算?
想好了,看答案
最后一行。成都付清 36 期租金,就能用 1 元把线买回来。有了这一条,买方既不能决定这条线去哪儿,也拿不到它剩下的好处:控制权没有转过去,这次“转让”不是销售。成都拿到的 3,000 万元,是一笔用产线作担保、分 36 个月还清的借款。
准则的尺子 控制权卖没卖,用的是第 26 章第 2 节那把尺子:买方能不能主导这件东西的使用,并且拿到它几乎全部剩下的好处。收入准则列了几个迹象(《企业会计准则第14号——收入》(2017年修订)第十三条)。拿成都这份合同一条一条对:
最后一条最硬。收入准则对回购写得很直接:卖方负有回购义务或者享有回购权利的,“表明客户在销售时点并未取得相关商品控制权”(第三十八条)。买方手里的所有权,只是一份担保。
《企业会计准则第21号——租赁》第五十二条 售后租回交易中的资产转让不属于销售的,“承租人应当继续确认被转让资产”,同时确认一项与转让收入等额的金融负债,并按金融工具确认和计量准则处理。
账上怎么记 线不动,多一笔借款成都的会计就是这样记的。1月15日收钱那天,一笔分录(单位:万元):
没有终止确认固定资产,没有处置损益。CD-M-2021 照样每月折旧 134.58 万元,1 月 237.50 万元 的制造费用里就有它的一份。长期应付款按摊余成本计量:合同里没有手续费,5.4% 就是这笔借款的实际利率,每月 0.45%。1月31日先计提半个月的利息 6.75 万元;2月15日付第一期,付的钱拆成两半:
借: 应付利息 6.75
借: 财务费用——利息支出 6.75
贷: 银行存款 13.50
36 期付完,一共 3,256.29 万元,比借到的多 256.29 万元,那就是三年的利息。成都财务的台账和银行借款的还款计划一个样子:
成都财务 · Excel 售后回租借款还款表 · CD-M-2021 万元 · 借入 3,000.00 · 每期付 90.45 · 月利率 0.45%
期
付款日
利息
还本金
期末本金
1
2027年2月15日
13.50
76.95
2,923.05
2
2027年3月15日
13.15
77.30
2,845.75
3
2027年4月15日
12.81
77.65
2,768.10
4
2027年5月17日
12.46
78.00
2,690.11
⋯
35
2029年12月17日
0.81
89.64
90.05
36
2030年1月15日
0.41
90.05
0.00
要是会计把这笔交易错记成一次卖断,利润表就是另一副样子:
8,655.83 万元 CD-M-2021 的账面价值
3,000 万元 收到的钱
5,655.83 万元 若错记成卖断:处置损失
成都的账上没有这笔损失:产线留在固定资产,3,000 万元是借款。价款只有账面价值的 35%,这是借款的抵押率,不是一个卖价
这个“损失”从来没有发生。真想把一条账上还值 0.87 亿元的线按 3,000 万元卖掉,等于送钱;拿它作抵押借 3,000 万元,再平常不过。数字本身就在提醒:这不是一笔买卖。
时间上,这笔借款落在两个账期的接缝处:
成都售后回租的头几个日子
第一个计息期 2027年1月 2月 3月 2026 年末 签约、收款 计提半个月利息 付第一期 林舒读合同
交易在 2026 年末之后,不改 2026 年的数;最后一期在 2030年1月15日。2026 年报要不要说它,第 52 章讲
换一个条款,答案会不会变
林舒把合同里那一行遮住,问马骁:换成别的写法呢?这几种都在实务里见过。
回购价比原售价低得多,收入准则不是说“视为租赁”吗? 收入准则讲回购时确实分两种:回购价低于原售价的当租赁,不低于的当融资(第三十八条)。可那是给“客户在中间用这件东西”的情形写的;售后租回里一直用着资产的是卖方自己,当“租赁”说不通。租赁准则在这里直接给了答案:金融负债(第五十二条)。国际准则在收入准则的回购条款里专门加了一句“售后租回除外”(IFRS 15 para. B66(a)),结论相同。回购价不是 1 元,而是到时候的公允价值。 按企业会计准则和国际准则,卖方只要享有回购权,买方就没拿到控制权,回购价定多少都一样(第三十八条)。美国准则在这里开了一个口子,三套准则表里讲。不是卖方能买回,而是买方能要求卖方买回。 这是买方的卖回权。要看合同开始时买方有没有行使它的重大经济动因(收入准则第三十八条第(二)项):卖回价远高于到时候的市价,买方几乎一定会卖回,控制权等于没转,还是借款;没有这种动因,就可以是销售。成都担保租期结束时产线还值多少。 余值担保让卖方继续扛着资产的价格风险,是判断控制权的一条迹象,不自动让交易变成借款。真算卖的,担保里预计要付的钱进租赁付款额(第 34 章第 4 节)。租回的期限几乎是整个剩余寿命。 买方拿到的只是一个“期满时已经用完的东西”,企业会计准则和国际准则要放到控制权的判断里去权衡;美国准则在这里画了一条更硬的线(三套准则表)。
为什么不看合同叫什么
合同叫“转让”,发票上写着“销售”,所有权也确实过了户。如果看形式,一家缺钱的公司可以把一批旧设备“卖”掉,账上冒出一笔处置利得,负债一分不多;明年再“买”回来。控制权原则把这条路堵死了:东西注定要回到你手里,你就没有卖。这和第 27 章第 2 节样机回购用的是同一个道理。
法律上它多半按融资租赁合同处理:承租人把自有物卖给出租人再租回来,不能只因为卖方和承租人是同一个人,就说它不是融资租赁(《最高人民法院关于审理融资租赁合同纠纷案件适用法律问题的解释》第二条;第 10 章第 3 节)。所以产线现在法律上归甲融资租赁公司,出租人的所有权要登记,不登记不能对抗善意第三人(《中华人民共和国民法典》第七百四十五条)。会计说“没卖”,法律说“卖了”,两句话都对:一个看的是谁得到好处,一个看的是谁有权处分。
两边怎么看
分录
借记银行存款、贷记长期应付款 3,000 万元;产线不动,照提折旧;每月计利息,付款时冲应付利息和本金。
税务
税法也说这不是销售:卖的那一步不交增值税,产线照原来的计税基础折旧,利息在税前扣(第 3 节)。
审计
林舒要拿到合同全文、收款凭证和所有权登记,查有没有别的回购、担保条款;1 月末的报表已经把厂房租约一年内要还的 160.39 万元 挪进了“一年内到期的非流动负债”,这笔长期应付款却还是整整 3,000 万元;按还款表,一年内要还的本金是 946.63 万元,也该挪过去(第 37 章第 1 节),3 月末是 955.17 万元。林舒记进了一季报的待办。产线法律上已经不归成都,附注里要说它的所有权受到限制。
法律
融资租赁合同;产线的所有权在出租方,成都不能再卖、再抵押它;成都违约,出租方可以收回产线(第 10 章第 3 节)。
分析师
何嘉朗会把这 3,000 万元算进有息负债。一家公司说“卖了资产,回笼了现金”,他第一件事是去看东西是不是又租了回来。
2 要是真卖掉了:利得只认转出去的那一份
马骁
要是合同里没有那 1 元呢?成都把线按市价卖断,再租回来用三年。
林舒
那就要重新看控制权。买方期满收回一条还能用的线,自己决定它以后去哪儿,成都只是先用它三年:可以算卖。
马骁
线的账面价值 8,655.83 万元,按市价卖,利得全记?
林舒
只记一部分。成都还要用它三年,那一份并没有卖出去。
这一节是示例,账上没有发生。假设 1月15日这条线的公允价值是 9,000 万元(示例),成都按这个价卖断,合同里没有回购权;租回 36 个月,租金按市价,折现值是公允价值的三分之二,6,000 万元(示例)。按同样的 5.4% 折算,月租金 180.90 万元,正好是真实合同的两倍:买方这回要靠租金收回的,是一条线三年的使用,而不只是一笔借款。
四步算出卖掉了多少
保留的比例 :租回的使用权,占整条线价值的多少。租金现值 6,000 万元 ÷ 公允价值 9,000 万元 = 三分之二;转出去的是三分之一。 使用权资产 :原账面价值里属于保留那一份的部分,不按公允价值重新量。8,655.83 万元 × 三分之二 = 5,770.55 万元。 利得 :全部利得里,只认转出去那一份。(9,000 万元 − 8,655.83 万元)× 三分之一 = 344.17 万元 × 三分之一 = 114.72 万元。 租赁负债 :租回付款的现值,和第 34 章第 4 节一样量。6,000 万元。
《企业会计准则第21号——租赁》第五十一条第一款 资产转让属于销售的,承租人按原资产账面价值中与租回获得的使用权有关的部分,计量使用权资产,并“仅就转让至出租人的权利确认相关利得或损失”。
交易日这一笔,示例(单位:万元,不考虑增值税):
借: 银行存款 9,000
借: 使用权资产 5,770.55
借: 累计折旧 8,344.17
贷: 固定资产 17,000
贷: 租赁负债 6,000
贷: 资产处置收益 114.72
没认的那 229.45 万元 利得去了哪里?它藏在使用权资产里:使用权资产比租赁负债少的,正好是这个数。以后三年,使用权资产的折旧比“按公允价值记”少,利润一点一点补回来。
准则没有规定比例怎么算。国际财务报告解释委员会的一份议程决定举了这个算法:拿租回付款的现值(可变的租金也按预计数算进去)去比资产的公允价值;租金就算全是按销售额提成的,交易日也要记一项负债(IFRIC Update, June 2020, Agenda Decision 'IFRS 16 Leases—Sale and Leaseback with Variable Payments' (annotated under IFRS 16 para. 100))。本书照这个算法算。
卖价不是市价的时候
价格偏离市价,准则不让利得跟着变:低于市价的部分当预付租金,高于市价的部分当买方另借给卖方的钱(第五十一条第二款、第三款;国际准则相同,IFRS 16 paras. 101–102)。马骁问:“卖价抬高一点,利得不是更多?”林舒把同一个示例换了三个卖价给他看:
收 9,000 万元,租赁负债 6,000 万元,使用权资产 5,770.55 万元。
利得 114.72 万元
收 9,600 万元,高出 600 万元,租金也跟着高。多出来的 600 万元 是额外融资 ,记长期应付款;租赁负债还是 6,000 万元。
额外融资 :买方在买价里多付、靠以后多收的租金收回的钱,实质是一笔借款,记长期应付款。
利得 114.72 万元,不变
收 8,400 万元,低了 600 万元,租金也跟着低。少收的 600 万元 当预付租金 ,藏进使用权资产;租赁负债只有 5,400 万元。
利得 114.72 万元,不变
三张卡片的利得一样,使用权资产一样,变的只是现金和负债的分法。这就是准则要的:卖价和租金是一起谈的,卖价抬高一点、租金跟着抬高一点,不能让利润凭空多出来。调整多少,用两种差额里更容易确定的那一个:卖价和公允价值之差,或者合同租金和市场租金现值之差(第五十一条第二款、第三款)。
开始日以后 解释第 17 号锁住的那一块开始日的比例定了,以后呢?租金如果全是按销售额提成的,开始日按预计数记了负债。可按承租人的一般规矩,不跟指数挂钩的可变租金本来就不算租赁付款额(第二十四条)。开始日以后要是照这个规矩把负债重算到零,按租赁准则,重新计量先冲使用权资产,冲到零还不够的,余下的才进利润(第二十七条)。负债比使用权资产多的那一块,正好是开始日没认的利得:它就这样从后门进了利润。
解释第 17 号堵的就是这扇门:
《企业会计准则解释第17号》(财会〔2023〕21号)三(一) 售后租回交易中的资产转让属于销售的,在租赁期开始日后……承租人在对售后租回所形成的租赁负债进行后续计量时,确定租赁付款额或变更后租赁付款额的方式“不得导致其确认与租回所获得的使用权有关的利得或损失”。
它管的是开始日以后的后续计量,开始日那一刀仍是准则那条(第五十一条第一款)。只有一个例外:租赁范围缩小、租期缩短,部分终止的利得或损失照样进当期损益(《企业会计准则解释第17号》三(一)第二段;第 5 节)。这条解释 2024年1月1日起施行,国际准则对应的修订同一天生效(IFRS 16 para. 102A;IFRS 16 para. C1D)。
它只说了不能怎样。那该怎样?解释第 17 号没有附例子,国际准则配的示例给了两种做法:开始日就定下一串“租赁付款额”,或者是开始日预计的每期付款,或者是折成每期相等的金额,现值都等于开始日记的负债;以后负债按这串数计息、冲减,实际付的租金和这串数之差,当期进损益(IFRS 16 Illustrative Examples, Example 25 (Approaches 1 and 2))。解释第 17 号和国际准则那一段是同一条规定,本书按这个思路讲。示例:第 2 节那份租回要是全按销售额提成,预计的现值仍是 6,000 万元,按等额定下的“租赁付款额”是每月 180.90 万元。某个月实际只付了 170 万元:负债照样按 180.90 万元 冲减,少付的 10.90 万元 当月记进损益,负债不重算,开始日没认的利得也不动。
税走另一条路 递延所得税是资产,不是负债
税上,这笔示例交易的利得今年全部交税;账上只认了三分之一。由此产生的递延所得税,是资产还是负债?
想好了,看答案
资产。税先多收了,账上的利得以后才慢慢补进来:将来税前能扣的全部租金,比账上将来记的费用多,这是可抵扣暂时性差异。下面的底稿把它拆开。
这笔示例交易在税上是一笔真的销售:买方拿到了线剩下的价值,风险报酬转了过去,不是第 3 节那份公告说的“以融资为目的”的回租。再假设这条线的计税基础和账面价值一样。全部利得 344.17 万元 今年就要交税,账上只认了 114.72 万元:
示例底稿 售后租回的递延所得税(示例) 万元 · 计税基础都是零 · 成都税率 25%
项目
账面价值
差异
递延税
使用权资产
5,770.55
应纳税
1,442.64
租赁负债
6,000.00
可抵扣
1,500.00
净额
229.45
可抵扣
57.36
方向容易弄反:只盯着使用权资产那一行,会以为要记一笔递延所得税负债;两行合起来才是净额,而净额正好是没认的那份利得乘税率。初始确认豁免在这里也用不上:这笔交易同时动了会计利润和应纳税所得额(第 43 章第 1 节)。
美国准则的算法不同:卖成了,利得 344.17 万元 一次全认,租回按一份新租赁记,使用权资产就是 6,000 万元。同一笔交易,交易日的利得差 229.45 万元;以后几年,企业会计准则这边的折旧少,会慢慢补回一部分(三套准则表)。
示例里还藏着的两个坑
买方那一边。 买方按买资产记下这条线,再按出租人的规矩给租回分类(第五十一条第一款;第 35 章第 1 节)。示例里租期 36 个月,线还能用 58 个月,租金现值是公允价值的三分之二,没有转移几乎全部的风险和报酬,买方记一项经营租赁:线在买方的固定资产里,它按月收租。要是租期拉到几乎整个剩余寿命、租金现值逼近公允价值,买方这边就成了融资租赁,卖方那边控制权转没转也要重新掂量。卖出去是亏的。 要是公允价值比账面价值还低,同样只认转出去那一份的损失,保留的那一份损失藏进了使用权资产。可公允价值低于账面价值,本身就是这条线可能减值的迹象:先按资产减值准则测一遍、该减的减了,再谈售后租回(第 33 章)。不先测,一部分本该今年认的减值损失,就被“藏”进使用权资产,慢慢摊掉了。
两边怎么看
分录
借记银行存款、使用权资产、累计折旧,贷记固定资产、租赁负债和资产处置收益;售价偏离市价的,差额记额外融资或预付租金。
税务
税上是一笔真的销售,利得全部当年交税,租回的租金按租期均匀扣;会计只认一部分利得,差额形成递延所得税资产。
审计
公允价值和市场租金都要有证据:评估报告、同类设备的租金报价。比例一估错,利得和使用权资产一起错。
法律
买卖合同加一份普通租赁合同;所有权真正过户,期满线归买方(第 10 章第 1、3 节)。
分析师
何嘉朗把这笔利得当一次性的,从经常性利润里剔掉;他知道按美国准则报的公司,同样的交易利润会大一截。
3 三份合同的税:哪一笔钱能抵税唐小雨把一张表推到林舒面前。她把集团今年的几份租赁合同按税法重新排了一遍:
唐小雨的税务底稿 租赁合同的税 · 2027 年 万元 · 按合同和台账推算
合同
会计上
税法上
付(收)
扣(计收入)
成都厂房
使用权资产、租赁负债
经营租赁,均匀扣
144.00
182.40
苏州仓库 1–3 月
短期租赁,记费用
经营租赁
36.00
36.00
标定台(出租)
开始日记收入 600.00
按约定应付日计收入
220.03
220.03
成都售后回租
长期应付款(借款)
借款,只扣利息
994.98
134.00
最后一行:成都今年要付 994.98 万元,税前却只扣 134.00 万元。剩下的钱,税法为什么不认?
想好了,看答案
因为税法也说这不是一笔买卖,是借款。还本金不是费用,借钱和还钱都不进利润;能扣的只有利息,和那条线本来就在提的折旧。要是税上当成“卖了再租”,成都今年反倒能多扣很多,下面讲。
税务总局那份公告
唐小雨
税务总局有一份专门的公告,说的就是这种交易(国家税务总局公告2010年第13号《国家税务总局关于融资性售后回租业务中承租方出售资产行为有关税收问题的公告》)。卖的那一步不交增值税(第一条);企业所得税上,卖的那一步不算收入,线还按原来的账面价值作计税基础,照提折旧。
唐小雨
看定义。公告说的是承租方“承租方以融资为目的将资产出售给经批准从事融资租赁业务的企业”,再租回来。成都是借钱,对方是持牌的融资租赁公司,对得上。
唐小雨
增值税法施行以后,财政部和税务总局重新发了一份服务的注释,2026年1月1日起执行(《财政部 税务总局关于增值税征税具体范围有关事项的公告》(财政部 税务总局公告2026年第9号))。里面写着,融资性售后回租取得的利息按贷款服务交增值税(财政部 税务总局公告2026年第9号附件2《销售服务、无形资产、不动产注释》一(五)1),不按融资租赁服务交(财政部 税务总局公告2026年第9号附件2《销售服务、无形资产、不动产注释》一(六)5(1))。贷款服务的利息,我们的进项不能抵(《中华人民共和国增值税法实施条例》(国务院令第826号)第二十一条),所以成都的分录里没有进项税这一行,出租方开多少,就全进财务费用。
唐小雨
法律上它按融资租赁合同处理,按“融资租赁合同租金的万分之零点五”贴,签合同那天产生纳税义务:36 期租金合计 3,256.29 万元,税是 1,628 元。
国家税务总局公告2010年第13号第二条 融资性售后回租业务中,承租人出售资产的行为,不确认为销售收入,对融资性租赁的资产,“仍按承租人出售前原账面价值作为计税基础计提折旧”。租赁期间,“承租人支付的属于融资利息的部分”,作为企业财务费用在税前扣除。
公告里的融资性售后回租 ,就是会计上“不算卖”的那一种的税法版本。它没有写利息按什么方法在各年之间分;本书按会计上的实际利率法,当年计提多少,就算当年扣多少。截至本书核对时,它仍在税务总局的政策法规库里,只有增值税那一条里“和营业税”几个字后来废止了。
融资性售后回租 :税法上的说法,指承租方为了借钱,把资产卖给经批准从事融资租赁业务的企业再租回来;卖的那一步不算销售。
税法给租赁分的三类
会计上,承租人只有一种租赁(第 34 章);税法上还是两种,再加上售后回租这个特例。哪些钱能扣、什么时候扣,全看分到哪一类:
租金本身就是费用,“按照租赁期限均匀扣除”(《中华人民共和国企业所得税法实施条例》第四十七条第(一)项)。付得早晚不影响扣得早晚。
成都厂房、苏州仓库
租金不扣。税法说,“融资租入的固定资产,以租赁合同约定的付款总额”加上签合同时的相关费用为计税基础(《企业所得税法实施条例》第五十八条第(三)项),按折旧扣(《企业所得税法实施条例》第四十七条第(二)项)。
租金里的利息,也要等折旧慢慢扣
借款。本金不扣,利息作财务费用扣;资产照原计税基础折旧。
成都那条产线
第二类和第三类最容易混:两种都是“租赁公司出钱”,可税法上一个把利息塞进资产慢慢折旧,一个让利息当年就扣。财管里算租赁划不划算,先要分清这一点。看一个示例:假设成都不是拿旧线去回租,而是要添一条新线,价钱正好 3,000 万元,钱也正好按售后回租那样的 36 期付款来筹,只是换两种方式:向银行借钱买下来;或者让租赁公司买下、直接租给成都,期满过户。机器设备的折旧年限,税法最低是 10年(《企业所得税法实施条例》第六十条第(二)项):
显示代码
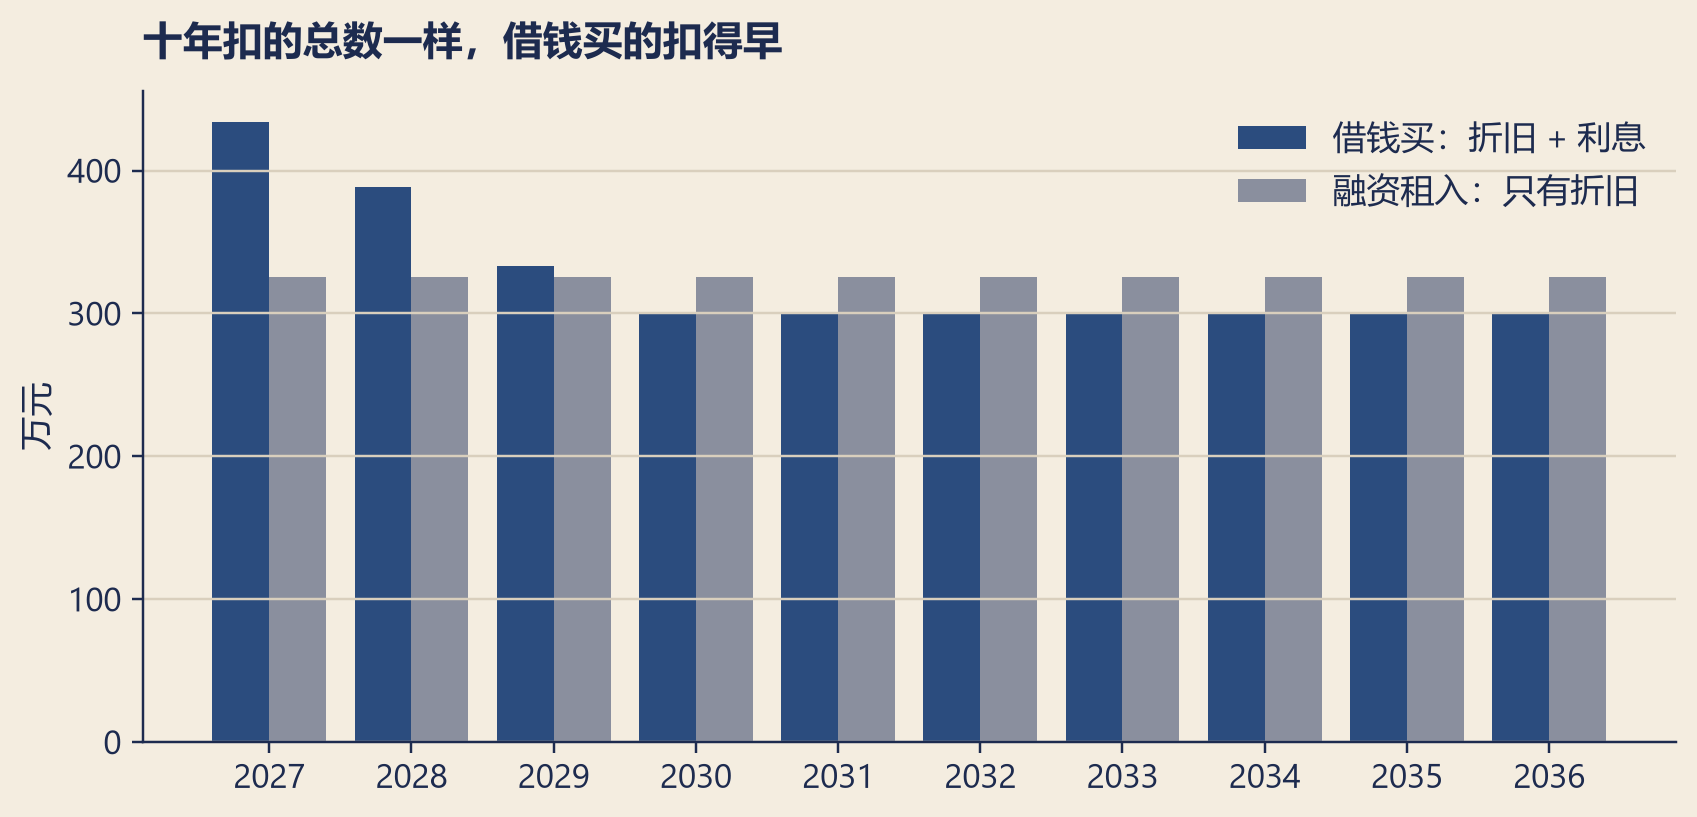
assert WN(proceeds, 0 ) == "3,000" and n7 == 36 # the caption's two numbers = bk.figure(7.6 , 3.6 )= range (len (YEARS10))- 0.2 for x in xs], [ded_bank[y_] / WAN for y_ in YEARS10],= 0.4 , color= bk.INSIDE, label= "借钱买:折旧 + 利息" )+ 0.2 for x in xs], [ded_fl[y_] / WAN for y_ in YEARS10], width= 0.4 , color= bk.CONTEXT,= "融资租入:只有折旧" )list (xs))str (y_) for y_ in YEARS10])"万元" )"十年扣的总数一样,借钱买的扣得早" )= "upper right" )
借钱买,计税基础是价钱 3,000 万元,每年折旧 300.00 万元,利息 256.29 万元 在三年借期里扣完。融资租入,计税基础是全部付款 3,256.29 万元,每年折旧 325.63 万元,利息跟着折旧摊到 10 年里。前四年(2027–2030 年),前一种扣 1,456.29 万元,后一种扣 1,302.52 万元,差 153.77 万元,正好是利息里要拖到后六年才扣的那十分之六。总数一样,时间不一样,折现以后的税盾就不一样:财管里比较租赁和购买,第一步就是分清租金能不能直接抵税(第 112 章讲租赁决策)。
为什么税法偏要看借款
税法认的是钱和法律关系,也防着有人借形式挪利润、造亏损。假设成都这条线的计税基础和账面价值一样,8,655.83 万元。要是税上当它卖了,3,000 万元的价款一进来,就是一笔 5,655.83 万元 的税务亏损:本该在以后 58 个月里慢慢折旧扣掉的钱,一下子挪到了今年,租金也照样当费用扣。扣除的总数差不多,时间却整个往前挪了,成都只是把一条线押出去借了点钱。反过来,一份价款定得很高的回租,又会凭空造出一笔要交税的利得。那份公告把这两条路都堵上了:既然风险报酬没转,就当没卖。
它也说明了一件事:税和账在这里结论一样,理由却不一样。会计看控制权,税看公告的定义:是不是以融资为目的、风险报酬转没转;第 2 节那种真卖断再租回的交易,会计和税就分了家。
两边怎么看
分录
售后回租的利息记财务费用,没有进项税;印花税记税金及附加。
税务
经营租赁的租金按租期均匀扣;融资租赁的付款总额进计税基础、按折旧扣;融资性售后回租只扣利息,资产照原计税基础折旧。税法上的分类和会计上的不是一回事(第 68 章展开所得税,第 64 章展开增值税)。
审计
林舒核对成都有没有把还本金的钱当费用扣了,有没有把贷款服务的进项拿去抵扣;印花税按融资租赁合同交了没有。
法律
同一份合同,法律上是融资租赁,印花税照法律上的名字交;所得税和增值税照公告看实质。
分析师
何嘉朗算租赁的税后成本时,用的是“哪一笔钱什么时候抵税”,不是会计上的费用。
4 从外面看:负债多了一大截,净负债却没怎么动下午,陈国栋在电话里问林舒:“成都 1 月这两份合同,一季报一出来,外面的人看到的是什么?”林舒先把成都的两张资产负债表摆在一起:
5,700.00 万元 2026 年末:有息负债
9,525.48 万元 1 月末:有息负债
170.31 万元 1 月里净负债的变化
成都的有息负债 = 短期借款 + 一年内到期的非流动负债 + 租赁负债 + 长期应付款;净负债 = 有息负债 − 货币资金。2026 年末净负债是 −5,789.14 万元(负数是净现金),1 月末是 −5,618.83 万元
有息负债一个月多了 3,825.48 万元(厂房的租赁负债分在“一年内到期的非流动负债”和“租赁负债”两行,这里加在一起),净负债只变了 170.31 万元。两份合同各让净负债变了多少?
想好了,看答案
售后回租是零:借来 3,000 万元,现金也多了 3,000 万元,一进一出,净负债不动。成都厂房那份租约是 842.44 万元:825.48 万元 的租赁负债记上了,却没有收到一分钱;1月5日又付给中介 16.96 万元(含可以抵扣的进项税),那是 1 月投资活动里唯一的一笔。其余的变化来自经营:经营活动挣了 672.13 万元。825.48 + 16.96 − 672.13 = 170.31。
有息负债 :要付利息的债务:借款、租赁负债、售后回租的长期应付款都算,应付账款不算。净负债 是它减去手上的现金。
林舒按分录把两份合同的影响一行一行挑出来,做成一张给陈国栋的底稿:
林舒的底稿 两份合同改了成都 1 月的什么 万元 · 成都 2027 年 1 月 · 账上数
项目
厂房租约
售后回租
说明
EBITDA
+15.20
0
厂房:和每月一条直线的租金相比
利息费用
+3.30
+6.75
厂房含复原义务的折现回转
有息负债
+825.48
+3,000.00
1 月末
现金
−16.96
+3,000.00
1 月末
净负债
+842.44
0
现金流
租金·筹资
借款·筹资
厂房 4 月起付租金
准则在租赁上替分析师做了一半的事:把藏在附注里的负债搬上了表。另一半它做不了:不同准则、不同年份的报表,口径还是不一样。从外面看的分析师需要的是可比:他不在乎哪种做法“对”,在乎的是拿来比的两个数是不是同一种东西。所以他会把租赁负债和售后回租都算进净负债;算企业价值时,负债里放了租赁,EBITDA 就要用不扣租金的那个,两头口径对上(第 116 章)。
两份合同,两种“债”
先看售后回租。它让成都的 EBITDA 一点没变:线还在折旧,只多了 6.75 万元 的利息。它改的是资产负债表:负债和现金同时多了 3,000 万元。在分析师眼里,这就是一笔借款,和成都那笔银行借款没有区别,只是利率更高:5.4%,银行借款是 3.30%。
它的价钱也值得看一眼。成都那笔银行借款是一年期的,有母公司的连带责任保证;这笔回租是三年、按月还本,没有母公司担保,押的是产线,利率就高出一截。一家公司开始用比银行贵的钱,分析师会问一句:便宜的额度是不是用完了?从银行流水看,这笔钱进来不到一个月,成都在 2 月付给母公司 4,520 万元 的设备款(第 48 章)。用途写在哪里,外面的人看不到,他们能看到的只是借了、又花了。
收到的 3,000 万元,成都的现金流量表会放进哪一行?一个只看“取得借款收到的现金”来加总新增借款的人,会看到它吗?
想好了,看答案
看不到。成都把它记进了“收到其他与筹资活动有关的现金”,不在“取得借款收到的现金”那一行;以后还的本金进“偿还债务支付的现金”,利息进“分配股利、利润或偿付利息支付的现金”。都在筹资活动,但借进来的那一笔躲在“其他”里。读售后回租,要去附注里找“其他”是什么。
还有一笔会悄悄改掉流动比率。成都 1 月末的报表把厂房租约一年内要还的 160.39 万元 列进了流动负债,售后回租还没有分;按还款表一分,一年内要还的 946.63 万元 也要进流动负债。成都的流动负债一下多出这么多,短期偿债的指标跟着变差,钱却一分没多借。
再看厂房租约。它在利润表上有动静:原来该是一笔租金费用的钱,变成了折旧和利息,都在 EBITDA 下面,所以成都 1 月的 EBITDA 比按直线租金算的高出 15.20 万元。4 月起付的租金,本金和利息都进筹资活动(第 34 章第 5 节),经营活动现金流也因此好看一些。
第 34 章的三套准则表和真实年报已经比过 EBITDA;这里只把成都这份租约放进去,看换一套准则样子怎么变:
资产负债表:使用权资产和租赁负债
一样上表:使用权资产和租赁负债
利润表:折旧在经营费用里,利息在财务费用里
一笔直线的租赁成本,全在经营费用里
EBITDA:不扣租金,高一截
扣了租赁成本,低一截
现金流量表:付的租金进筹资活动
付的租金进经营活动
新准则施行以前(国际准则从 2019年1月1日起,清和这样只在境内上市的公司从 2021年1月1日起),这样的厂房租约多半是经营租赁,资产负债表上什么都没有,只在附注里写一笔“未来要付的租金”。分析师要自己把它“搬上表”:拿附注里的承诺额折现。成都这份,未折现的承诺是 912.00 万元,按成都自己的 4.20% 折现是 822.60 万元;外面的人不知道成都用什么利率,只能自己挑一个,挑高了,负债就小。新准则省掉了这一步,却留下了另一个麻烦:同样的租约,按美国准则报的公司,EBITDA 里已经扣了租赁成本。比两家公司的 EBITDA 之前,要先把租赁调成同一个口径。
利息保障倍数,和借款合同里的约定
售后回租不碰 EBITDA,却实实在在地加了利息:
3.51 倍 成都 1 月:利息保障倍数(账上)
4.72 倍 去掉售后回租的利息
9.81 倍 母公司 2026 年:契约里的已获利息倍数
利息保障倍数 = 息税前利润 ÷ 利息费用;成都 1 月息税前利润 92.08 万元,利息费用 26.25 万元。一个月的数字只看方向。借款合同的约定是母公司那笔长期借款的,不低于 3.0 倍
成都自己那笔银行借款,合同里只约定了母公司担保和持股比例,没有财务比率;集团里唯一要测利息保障倍数的,是母公司那笔长期借款,测的是母公司自己的报表,资产负债率也一样,2026 年末是 38.0%,上限 60%。成都这两份合同进不了母公司的个别报表,碰不到这两条约定。
这里有一个更一般的问题。很多借款合同签的时候,按当时的会计准则定比率;准则一改,租赁上了表,资产负债率自己就涨了,风险却一点没变。所以有的合同会写明按签约时的会计口径来测,或者干脆把租赁负债排除在外:这叫冻结的会计口径 。分析师读契约时,要先看清它用的是哪一套口径。
两边怎么看
分录
厂房的折旧和利息分开记;售后回租只记利息。附注里写清楚租赁负债和长期应付款的到期分布。
税务
厂房按租期均匀扣租金,售后回租只扣利息(第 3 节);分析师算现金税负时,两样要分开看。
审计
林舒核对现金流量表的分类:售后回租的钱进筹资,还本和付息分开;厂房的租金进筹资,物业费进经营。
法律
母公司那笔借款的约定只测母公司报表;成都的借款合同约定了母公司的持股不得低于一个比例,林舒顺手核了 2026 年末的数。
分析师
何嘉朗在业绩预告里看不到这两份合同,要等清和今年的定期报告。到时候他会把长期应付款当借款,把租赁负债当债务,再把 EBITDA 和同行调成一个口径。
5 租约变了,或者判断变了:苏州仓库的补充协议2027年3月16日下午,清和行政部把苏州那间临时仓库的补充协议扫描件发了过来:当天签的,续租 9 个月,租到 2027年12月31日,每月租金还是 12.00 万元。林舒把几个日子画在一条线上:
苏州仓库:新租期和 12 个月那条线
新租赁的租期 2026年10月 2027年1月 4月 7月 10月 2028年1月 4月 2026 年末 原租约开始 签补充协议 原租约到期 续租到期 数满 12 个月
新租赁从 3月16日算起,到 2027年12月31日,9 个月零 15 天;要到 2028年3月16日才满 12 个月
续了租,这间仓库要不要上资产负债表?
想好了,看答案
不用。用了简化处理的短期租赁,发生变更或者租期变了,就当成一份新租赁(第三十四条),按它自己的租期重新判断。新租期从双方达成一致的 3月16日算起(第二十九条第一款、第二款),到 12月31日,9 个月零 15 天,不超过12 个月,没有购买选择权:仍是短期租赁。已经租过的那几个月不往里加,从 2026年10月1日算到年底是 15 个月,那是另一种算法,不是准则的。
结论没变,林舒还是要了一样东西:管理层一份说明,年底不再续。第 34 章第 3 节讲过,一份接一份地续,本身就是租期的证据;年底要是又续了,“每次都不超过12 个月”就站不住了。
这条线挨得有多近?示例:假设补充协议一口气续到 2028年6月30日。新租期从 3月16日算,超过了12 个月,就要上表:15 笔月租折现;新租期一年多一点,最接近清和那笔一年期流动资金借款,就按它的 3.00%(示例口径;第 34 章第 6 节的示例参照的是清和那笔五年期借款,利率同样是 3.00%),3月16日的租赁负债是 176.70 万元,使用权资产同额。多续几个月,一份费用就变成了一项资产和一笔负债。
什么时候重估 只看承租人自己做了什么苏州仓库是合同改了。另一种情况是合同没改,承租人的判断变了:开始日认为“不能合理确定”续租的,后来变得合理确定了。准则不要求每年重新判断,只在一种情况下重估:
《企业会计准则第21号——租赁》第十五条第四款 “发生承租人可控范围内的重大事件或变化”,且影响承租人是否合理确定将行使相应选择权的,承租人应当对其是否合理确定将行使续租选择权、购买选择权或不行使终止租赁选择权进行重新评估。
关键在“承租人可控范围内”。示例:成都 2027年12月31日在那栋厂房里又建成一间洁净室,花了大钱,搬不走。这是成都自己做的事,又让续租变得几乎非续不可,触发重估。反过来,成都周边的厂房租金涨了,续租显得划算了,这不是成都能控制的事,不触发重估;何况这份合同的续租租金按届时的市价定,市价涨了,续租也不会更便宜。
重估以后怎么改账,关键是用哪个折现率。准则在几种情况之间画了一张表:
林舒的底稿 租赁负债重新计量:换不换折现率 企业会计准则第 21 号
什么变了
折现率
使用权资产
例子
物价指数、担保余值变了
原来的
同额调整
第 34 章第 5 节
浮动利率变了
修订后的
同额调整
续租、购买选择权的判断变了
修订后的(重估日)
同额调整
本节示例一
合同变更:加一项资产,价格相当
单独一份新租赁
另记一项
合同变更:延期、改租金等
修订后的(变更生效日)
同额调整
合同变更:范围缩小、租期缩短
修订后的
先按比例减,差额进损益
本节示例二
短期租赁续了租
—
当作新租赁重新判断
苏州仓库
道理在最后一行底注里:指数变了,变的是物价,不是借钱的条件,所以折现率不变(第二十六条、第二十七条);租期或者选择权的判断变了,等于承租人重新承诺了一笔钱,要用重估那天的利率:先用剩余期间的内含利率,确定不了,就用那天的增量借款利率(第二十五条)。负债改了多少,使用权资产就跟着改多少(第二十七条)。
修订后的折现率 :重估日或变更生效日重新定的折现率。先用剩余期间的租赁内含利率,确定不了,用那天的增量借款利率。
示例一 续租变得合理确定接着洁净室那个示例。2027年12月31日,成都把续租的 3 年算进租期。再假设两件事:续租期的市价租金就是现在的每季度 48.00 万元;剩余 七 年、同样的担保条件,那天成都的增量借款利率参照它自己 1 月那笔几年期的售后回租,取 5.40%(示例;第 34 章第 4 节也拿这笔回租说明,成都几年期的钱比开始日的 4.20% 贵)。
710.77 万元 重估前:租赁负债
1,127.18 万元 重估后:租赁负债
16.00 → 14.10 每月折旧(万元)
负债多了 416.42 万元,使用权资产同额调整到 1,184.60 万元,在剩下的 84 个月里折旧
负债一下多了 416.42 万元,每月的折旧反倒从 16.00 万元 降到 14.10 万元:资产大了,可摊的月份从 48 个拉长到了 84 个。复原义务的时点也推后了,那笔预计负债要另外重估(第 51 章),这里不算。
购买选择权是同一个道理。示例:假设出租方给了成都一个期满按约定价买下厂房的权利,洁净室建成以后,买下变得合理确定。行权价就进租赁付款额,使用权资产也不再按租期折旧,而是按厂房剩余的使用寿命折旧(第二十一条):成都等于在一步一步把这栋楼买下来。
示例二 退掉一半厂房合同变更是另一回事:双方改了条款。准则先问,这次变更是不是相当于另签了一份新租赁:加了一项资产,价钱又和它的单独价格相当,就单独记一份(第二十八条)。不是的,就在原租赁上改。
租赁变更 :原合同条款之外,对租赁范围、对价或期限的改动,比如加租一层、退掉一半面积、延长租期。
示例:假设成都和出租方 2027年12月31日谈定,从 2028年1月1日起退掉一半面积,4,000 平方米,租金减半;那天成都的增量借款利率同样取 5.40%(示例)。范围缩小,要分两步:
按比例部分终止 :使用权资产和租赁负债各减一半,差额进当期损益(第二十九条第三款)。使用权资产减 384.09 万元,负债减 355.38 万元;资产减得多,损失 28.71 万元。 剩下的负债按新利率重算 :差额调整使用权资产,不进损益。剩下 355.38 万元,按 5.40% 重算减半后的租金是 347.77 万元,使用权资产跟着减 7.61 万元,变成 376.48 万元。
第一步为什么有损失?使用权资产比负债多 57.42 万元,两个原因相抵:资产里有中介费和复原成本,到年底还剩 110.11 万元 没摊完;负债因为头几个月免租、还得慢,比直线多留了 52.69 万元。退掉一半,没摊完的这一半就随着退租一起没了。第二步的差额不进损益:利率变了,是重新借钱的价格,只改以后的折旧和利息。
售后租回的租回部分也会遇到这一步。解释第 17 号不让后续计量放出开始日没认的利得,但这种部分终止的利得或损失照样进损益(三(一)第二段):退掉的那一份,是真的不再用了。
两边怎么看
分录
苏州仓库照旧按月记销售费用;重估和延期借记(或贷记)使用权资产、贷记(或借记)租赁负债;范围缩小的,先按比例冲减两边,差额进当期损益,再把剩下的负债按新利率重算、同额调整使用权资产。
税务
税法不跟着重估走,租金还是按合同约定的租期均匀扣(《企业所得税法实施条例》第四十七条第(一)项);会计上负债和资产一改,暂时性差异跟着变,递延所得税随之调整(第 42 章)。
审计
林舒要看触发重估的事件是不是真在承租人控制之内,重估日的利率有没有依据;短期租赁一续再续的,要问清下一次。
法律
补充协议是对原合同的变更,书面签了,租期才确定(《民法典》第七百零七条)。
分析师
何嘉朗看到租赁负债一年里跳了一截,会先去附注里找:是新签了租约,还是旧租约的租期被拉长了。
三栏框:成都的售后回租,2027年1月15日
要是成都的会计把这笔交易错记成一次卖断、不认租回,三栏里各有什么会变?
想好了,看答案
分录:产线终止确认,记一笔 5,655.83 万元 的处置损失,没有长期应付款,以后每月的付款当租金费用。税务:税法照样当它是借款,这笔损失不能在税前扣,要在申报时调回去。分析师:有息负债少了 3,000 万元,收到的钱进了投资活动,EBITDA 每月被租金压低,利润表上凭空多了一笔大损失。三栏全错,错的方向还不一样:负债看着更轻,利润看着更差。
交易日 :借记银行存款,贷记长期应付款,各 3,000 万元。产线留在固定资产,每月折旧 134.58 万元 照提。
以后每月 :按 0.45% 计利息记财务费用;2月15日起每月付 90.45 万元,先付利息、再还本金。
季末 :一年内要还的本金挪到一年内到期的非流动负债。
增值税 :卖的那一步不征(国家税务总局公告2010年第13号《国家税务总局关于融资性售后回租业务中承租方出售资产行为有关税收问题的公告》第一条);出租方的利息按贷款服务交税,成都的进项不能抵。
企业所得税 :不确认销售收入,产线照原计税基础折旧;利息作财务费用扣,本金不扣。
印花税 :融资租赁合同,1,628 元,签约那天产生纳税义务。
负债 :有息负债多了 3,000 万元,现金也多了这么多,净负债当天不动。
利润和现金流 :EBITDA 不变;每月多一笔利息。收到的钱和还的本金都在筹资活动,经营活动现金流不受本金影响。
约定 :母公司借款的两条比率约定测的是母公司报表,碰不到;法律上产线已属出租方,算受限资产。
三套准则
下表哪一行,会让一家按美国准则报表的公司,在同一笔真卖断的售后租回上,当年利润比清和高出一截?
想好了,看答案
第三行,利得。企业会计准则和国际准则只认转给买方那一份的利得;美国准则卖成了就全认。第 2 节的示例里,差的是 229.45 万元。
判断卖没卖
按收入准则的控制权判断(租赁准则第五十条)
相同(IFRS 16 para. 99)
按收入准则判断,另加下面两条
卖方的回购权
有回购权就不算卖,回购价多少都一样(收入准则第三十八条)
相同;收入准则写明售后租回不按“租赁”处理(IFRS 15 para. B66(a))
回购价是行权时的公允价值、市场上又有大致相同的资产可买的,不妨碍算卖;其他回购权都不算卖
算卖时的利得
只认转给出租方的那一份(租赁准则第五十一条第一款)
相同(IFRS 16 para. 100(a))
全部认,售价或租金偏离市价的先调整
租回是融资租赁
不单列为条件,仍看控制权
相同
卖方把租回分为融资租赁(买方为销售型租赁)的,不算卖
开始日以后的租回负债
不得借后续计量放出保留部分的利得(《企业会计准则解释第17号》(财会〔2023〕21号)三(一))
相同(IFRS 16 para. 102A)
没有这一条:利得一开始就全认了
不算卖
资产留在账上,记金融负债(租赁准则第五十二条)
相同(IFRS 16 para. 103)
相同:当融资处理
承租人的模型
单一模型(第 34 章)
相同
融资租赁和经营租赁两种,经营租赁的成本一条直线
¹ 美国准则一栏只写结论和方向:FASB 的网站拒绝了本书的访问,原文没能读到,所以不写段落号。
售价或租金偏离市价的调整(预付租金、额外融资)、重估和变更时用修订后的折现率、范围缩小时先按比例部分终止,三套准则基本一致。美国准则在“算不算卖”上有两处不同:公允价值回购权、市场上又有替代资产的,它放行;租回是融资租赁的,它一律不算卖,比另外两套更严。一旦算卖,它又比另外两套认得更多。
1. 不算卖的那一边:一笔等额本息的借款。 本金 \(L_0\) ,月利率 \(i\) ,\(n\) 期,每期月末付 \(C\) :
\[
C = \frac{L_0\, i}{1-(1+i)^{-n}},\qquad L_{t+1} = L_t(1+i) - C,\qquad \text{利息}_t = L_t\, i
\]
成都:\(L_0 = 3\,000\.00\) 万元,\(i = 0\.45%\) ,\(n = 36\) ,\(C = 90\.45\) 万元;利息合计 \(nC - L_0 = 256\.29\) 万元。
2. 算卖的那一边:保留比例。 公允价值 \(F\) ,账面价值 \(A\) ,租回付款现值 \(L\) ,保留比例 \(\theta = L/F\) :
\[
\text{ROU} = A\,\theta,\qquad \text{利得} = (F - A)(1-\theta),\qquad L - \text{ROU} = (F-A)\,\theta
\]
最后一式说的是:没认的那份利得,正好等于租赁负债比使用权资产多出来的部分。示例:\(A = 8\,655\.83\) ,\(F = 9\,000\) ,\(L = 6\,000\) ,\(\theta = 三分之二\) 。
3. 偏离市价。 售价 \(S \ne F\) 时,\(S - F > 0\) 是额外融资,\(S - F < 0\) 是预付租金;利得和 ROU 都按 \(F\) 算,不随 \(S\) 变。
4. 递延所得税(算卖、税上也算卖)。 税率 \(t\) ,ROU 和租赁负债的计税基础为零:
\[
\text{净递延所得税资产} = t\,(L - \text{ROU}) = t\,(F-A)\,\theta,\qquad \text{所得税费用} = t(F-A) - t(F-A)\theta = t \times \text{账上利得}
\]
5. 重估和部分终止。 重估日剩余付款按修订后的利率 \(r'\) 折现得 \(L'\) ,使用权资产调整 \(L' - L\) 。范围缩小比例 \(k\) :先 \(\Delta\text{ROU} = k\,\text{ROU}\) 、\(\Delta L = k\,L\) ,损益 \(= \Delta L - \Delta\text{ROU}\) ;再对剩下的 \((1-k)\) 部分按 \(r'\) 重算,差额调整 ROU。
6. 税盾的时间。 同样借 \(L_0\) 、付 \(nC\) :借钱买,扣除 \(= L_0/T\) (每年折旧)+ 当年利息;融资租入,扣除 \(= nC/T\) 。前 \(m\) 年(覆盖整个借期)两者之差 \(= (nC - L_0)(1 - m/T)\) ,\(T\) 是税法的折旧年限。
本章所有数字都由上面的代码从清和的模拟账套里读出。比如等额本息的月付款,用公式重算:
print (W2(RND(Decimal(proceeds) * i7 / (1 - (1 + i7) ** - n7))), W2(pay7))
注会《会计》 式的计算分析题给出一笔售后租回的条款:售价、资产的账面价值和公允价值、租回的租金和期限、有没有回购权;要求判断资产转让是否属于销售,写出卖方承租人交易日的分录。属于销售的,要求算出使用权资产和应确认的利得,售价或租金偏离市价时再作调整,有的还要求写出递延所得税。另一类题给出一份已经确认的租赁,告诉你某年发生了承租人可控的重大事件或者合同变更,要求重新计量租赁负债、调整使用权资产;范围缩小的,还要算出计入损益的金额。
注会《财务成本管理》 式的题目给出一份租赁合同,要求说明它在税法上属于哪一类、租金能不能直接在税前扣除、租入资产的计税基础怎么定;给出一笔售后回租,要求说明它在实质上是不是一笔借款。
CFA 一级 是三选一的单项选择题;二级 是案例题组,一段材料后面跟几道选择题。
“卖了就是卖了。” 合同叫转让、所有权也过了户,不等于卖了。卖方能把东西买回来、一直在用它,控制权就没转。
“售后回租能确认一笔处置收益。” 不算卖的售后回租,账上没有任何处置损益,只有一笔借款。成都那 5,655.83 万元 的“损失”从来没有发生。
“真卖掉了,利得就全记进今年。” 按企业会计准则和国际准则,只认转出去那一份;租回的那一份还在卖方手里。全认的是美国准则。
“卖价越高,利得越大。” 卖价高出公允价值的部分是买方借给你的钱,不是利得。
“租赁在税上和账上是一个分法。” 会计上承租人只有一种租赁;税法上还分经营租赁和融资租赁,售后回租另有一条。哪一笔钱能抵税,看税法的分类。
“净负债没变,就是没借钱。” 售后回租当天现金和负债一起多,净负债不动;有息负债和利息实实在在地多了。
“续了租,就把以前租过的月份加上去,看够不够12 个月。” 短期租赁续租是一份新租赁,只看新租期。
利润增幅 :清和 2026 年归母净利润按公司账上的数,从 4.20 亿元 到 6.09 亿元,增长 45.0%。已解释 :45 个百分点中的 8.0 个:资本化的开发支出 +8.0 点(第 31 章)。成都的售后回租和厂房租约都在 2027 年,2026 年的利润一分没动,拆不下任何一块。林舒这边 :成都的售后回租按借款记,分录、还款表和那条线的折旧都核过;厂房租约一年内到期的部分,报表已经分出来了,售后回租的长期应付款还没分,一季度末要分;产线法律上归出租方,附注要说。苏州仓库的补充协议是一份新租赁,仍按短期处理,要了管理层“年底不再续”的说明。何嘉朗这边 :业绩预告和三季报里看不到这两份合同,他最早要等清和今年的定期报告。未结问题 :第 34 章留下的两个,本章回答了:成都的售后回租是借款,不是卖(第 1 节);苏州仓库续租以后还是短期租赁(第 5 节)。新开一个:这笔 2027 年 1 月的借款,2026 年的年报里要不要说、怎么说?第 52 章讲年底以后才发生的事怎么处理。2026 年的财务费用为什么是去年的 2.8 倍,第 37、112 章。其余问题照旧,每个标着回答它的章,见第 23 章的对账板。
练习
练习 1 (注会式,第 1 节)。清和成都 2027年1月15日把一条产线转让给一家持牌融资租赁公司,收到 3,000 万元,同时租回 36 个月,每期一个月、期末付 90.45 万元,月利率 0.45%;付清全部租金后可以 1 元购回。没有手续费。(1)这次转让是不是销售?为什么?(2)写出收款日、1月31日计提利息(半个月)和 2月15日付第一期的分录。(3)第 11 期(12月15日)付完以后,长期应付款的余额是多少?2027 年付的 11 期里,利息一共多少?(4)2027年12月31日,这笔负债里有多少要列为一年内到期的非流动负债?(单位:万元,利息按期初余额乘月利率,保留两位小数。)
(1)不是。卖方享有 1 元的回购权,买方不能主导产线的使用、拿不到它剩下的好处,控制权没有转移(第三十八条);继续确认产线,收到的钱记金融负债(第五十二条)。
(2)收款:借:银行存款 3,000.00 万元;贷:长期应付款 3,000.00 万元。计提:第一期利息 3,000.00 万元 × 0.45% = 13.50 万元,半个月 6.75 万元;借:财务费用 6.75 万元;贷:应付利息 6.75 万元。付第一期:借:应付利息 6.75 万元,财务费用 6.75 万元;贷:银行存款 13.50 万元。借:长期应付款 76.95 万元;贷:银行存款 76.95 万元。
(3)每期:余额 ×(1 + 0.45%)− 90.45。11 期以后余额 2,134.25 万元;11 期一共付 994.95 万元,还了本金 865.75 万元,其余 129.20 万元 是利息。
(4)接着算到第 23 期,余额 1,139.72 万元;2028 年要还的 12 期本金是 2,134.25 万元 − 1,139.72 万元 = 994.53 万元,列为一年内到期的非流动负债,其余留在长期应付款(第 37 章第 1 节)。
练习 2 (注会式,第 2 节,示例)。若一家公司把一台设备卖给无关联的买方,设备原价 2,000 万元、累计折旧 800 万元,售价 1,800 万元,等于公允价值;同时租回 4 年,租金按市价,现值 900 万元。合同没有回购权,租回不构成设备剩余寿命的大部分,转让符合销售的条件。所得税税率 25%,税上这笔交易是一笔普通销售。(1)计算使用权资产和应确认的利得,写出交易日分录(不考虑增值税)。(2)若售价是 2,000 万元,租金相应提高,合同租金的现值是 1,100 万元,分录怎样变?(3)按(1),交易日的递延所得税和所得税费用各是多少(使用权资产和租赁负债的计税基础都是零)?
(1)保留比例 900 万元 ÷ 1,800 万元 = 50%。使用权资产 = 账面价值 1,200 万元 × 50% = 600 万元;利得 =(1,800 万元 − 1,200 万元)× 50% = 300 万元(第五十一条第一款)。借:银行存款 1,800 万元,使用权资产 600 万元,累计折旧 800 万元;贷:固定资产 2,000 万元,租赁负债 900 万元,资产处置收益 300 万元。
(2)多收的 200 万元 是买方提供的额外融资(第五十一条第二款、第三款):借:银行存款 2,000 万元,使用权资产 600 万元,累计折旧 800 万元;贷:固定资产 2,000 万元,租赁负债 900 万元,长期应付款 200 万元,资产处置收益 300 万元。利得和使用权资产都不变。
(3)当期所得税:全部利得 600 万元 × 25% = 150 万元。使用权资产 600 万元 是应纳税暂时性差异,递延所得税负债 150 万元;租赁负债 900 万元 是可抵扣暂时性差异,递延所得税资产 225 万元;净额是递延所得税资产 75 万元。所得税费用 150 万元 − 75 万元 = 75 万元,正好是账上利得 300 万元 的 25%。
练习 3 (CFA 式,三选一)。
承练习 2(1)的交易,两套准则都认为转让是销售。与按国际准则相比,按美国准则,卖方承租人在交易日:
A. 利得相同,使用权资产更大 B. 利得更大,使用权资产更大 C. 利得更大,使用权资产相同
想好了,看答案
B。 国际准则只认转给买方那一份的利得 300 万元,使用权资产按原账面价值的比例记 600 万元;美国准则利得全认 600 万元,租回按一份新租赁记,使用权资产等于租赁负债 900 万元。两边的差额,国际准则留在了更小的使用权资产里,以后通过更少的折旧补回利润。
练习 4 (注会式,第 3 节,示例)。若一家公司(所得税税率 25%)同时有三份合同:(a)租入办公楼一层,两年,每年租金 60 万元,没有任何选择权;(b)向租赁公司租入一台新机器,4 年,每年付 100 万元,期满所有权无偿转给公司,签合同没有其他费用;(c)把自有的一台旧机器卖给持牌融资租赁公司,得款 300 万元,再租回 4 年,每年末付 84.60 万元(年利率 5%),期满 1 元购回;这台旧机器每年税前折旧 50 万元。三份合同在税法上各属于哪一类?第一年各能在税前扣多少(新机器按税法最低年限、残值取零、整年计算)?(c)的“卖”要不要交增值税?(c)的合同要交多少印花税?
(a)经营租赁,租金按租期均匀扣(《企业所得税法实施条例》第四十七条第(一)项),第一年 60 万元。
(b)融资租赁:租金不能直接扣,机器以合同约定的付款总额 400 万元 为计税基础(《企业所得税法实施条例》第五十八条第(三)项),按不短于 10年折旧,第一年 40 万元。
(c)融资性售后回租:卖的那一步不确认收入,旧机器照原计税基础折旧,50 万元;租金里只有利息能扣,第一年利息 300 万元 × 5% = 15.00 万元(国家税务总局公告2010年第13号第二条);合计 65.00 万元。卖的那一步不征增值税(国家税务总局公告2010年第13号《国家税务总局关于融资性售后回租业务中承租方出售资产行为有关税收问题的公告》第一条)。印花税按“融资租赁合同租金的万分之零点五”(《中华人民共和国印花税法》所附《印花税税目税率表》):租金合计 338.41 万元,税 169.21 元。
练习 5 (CFA 式,三选一)。
一家公司把一台设备转让给租赁公司,收到现金 500 万元,同时租回,期满可以象征性的价格购回,转让不属于销售。与不做这笔交易相比,交易当天:
A. 净负债不变,EBITDA 不变,经营活动现金流不变 B. 净负债增加,EBITDA 下降,经营活动现金流增加 C. 净负债减少,确认一笔处置损益,投资活动现金流入增加
想好了,看答案
A。 不算卖,就是一笔借款:负债和现金各多 500 万元,净负债不动;设备留在账上照提折旧,没有处置损益,EBITDA 不变;收到的钱在筹资活动。C 是把它错当成卖断的样子。
练习 6 (注会式,第 5 节,示例)。若一家公司某年初还剩 3 期租金,每期年初付 100 万元,原折现率 5%,租赁负债 285.94 万元,使用权资产 300 万元。(1)这一天,公司在租入的厂房里建成一项搬不走的重大改良,续租 2 年(租金不变)变得合理确定,当天的增量借款利率是 6%。租赁负债和使用权资产各变成多少?以后每年折旧多少?(2)如果不是(1),而是双方同一天谈定退掉一半面积、租金减半,利率同样是 6%,分两步写出处理和金额。
(1)承租人可控的重大事件,触发重估(第十五条第四款),用重估日的利率(第二十五条):5 期年初付款按 6% 折现,446.51 万元;负债增加 160.57 万元,使用权资产同额增加到 460.57 万元,在剩下的 5 年里折旧,每年 92.11 万元。
(2)第一步,按比例部分终止:使用权资产减 150.00 万元,租赁负债减 142.97 万元,差额 7.03 万元 作为损失计入当期损益(第二十九条第三款)。第二步,剩下的负债 142.97 万元 按新利率重算:3 期每期 50 万元,现值 141.67 万元,负债减 1.30 万元,使用权资产同额减到 148.70 万元,这一步不进损益。
练习 7 (注会式,多步案例,难于一般考题)。承本章成都的两份合同,2027 年上半年按台账:厂房租约的租赁负债利息和复原义务折现回转合计 19.50 万元,使用权资产折旧 96.02 万元;售后回租前六期的利息依次是 13.50、13.15、12.81、12.46、12.11、11.75 万元,6月15日付完第五期后长期应付款余额 2,611.76 万元,2028年6月15日付完第十七期后余额 1,643.64 万元。厂房租约五年租金合计 912.00 万元,中介费 16.00 万元;税上租金按租期均匀扣,假设中介费也按租期均匀摊,复原费用实际发生时才扣;成都所得税税率 25%。(1)上半年两份合同一共计入多少财务费用?(售后回租从 1月15日起息,每一期一个月,期末付款;6 月 30 日落在第六期的一半,那一期按一半计。)(2)6 月 30 日的中期报表上,长期应付款里有多少要列为一年内到期的非流动负债?(3)厂房租约上半年让递延所得税资产(净额)增加多少?(4)清和母公司那笔长期借款约定了资产负债率和已获利息倍数两条比率,测的是母公司报表。成都这两份合同会不会让母公司触碰这两条约定?为什么?
(1)售后回租:前五期利息全部属于上半年,13.50 + 13.15 + 12.81 + 12.46 + 12.11 = 64.03 万元;第六期只有一半在上半年,5.88 万元;合计 69.91 万元。加上厂房租约的 19.50 万元,一共 89.41 万元。
(2)2,611.76 万元 − 1,643.64 万元 = 968.12 万元:这是 7 月到次年 6 月要还的本金,列为一年内到期的非流动负债。
(3)会计上半年计入损益 19.50 万元 + 96.02 万元 = 115.52 万元;税上扣租金 912.00 万元 ÷ 10 = 91.20 万元、中介费 16.00 万元 ÷ 10 = 1.60 万元,共 92.80 万元。会计多记 22.72 万元,可抵扣的净差异增加这么多,递延所得税资产(净额)增加 22.72 万元 × 25% = 5.68 万元(开始日按解释第 16 号记的两笔等额递延税,第 34 章第 4 节)。是否确认,仍要看成都以后有没有足够的应纳税所得额(第 42 章第 5 节)。
(4)不会。约定测的是母公司个别报表:成都的租赁负债和长期应付款在成都的账上,母公司报表里只有对成都的长期股权投资,按成本计量,不因这两份合同变动。合并报表的比率会变,但约定没用它。读契约先看测的是谁的报表、用哪一套口径。