林舒 · 审计现场
2027年1月8日,苏州。审计组借来的那间会议室里,林舒在看原材料明细账。总账上的“原材料”是一个数,年底 2.11 亿元;往下一层,是几百种材料各自一本账。她点开其中一本:钕铁硼磁钢,电机转子里那几块永磁体。清和每个月从同一家供应商买一批。
ERP 导出原材料明细账 · 钕铁硼磁钢 · 2026 年入库N52 烧结钕铁硼磁钢 · 磁源稀土材料有限公司
|
到货日
|
批号
|
千克
|
单价(元/千克)
|
金额(万元)
|
|
1月5日
|
MAG-2026-01
|
126,724
|
418
|
5,297.05
|
|
2月5日
|
MAG-2026-02
|
118,337
|
415
|
4,911.01
|
|
3月5日
|
MAG-2026-03
|
129,967
|
425
|
5,523.61
|
|
4月6日
|
MAG-2026-04
|
128,032
|
432
|
5,530.97
|
|
5月5日
|
MAG-2026-05
|
128,751
|
440
|
5,665.05
|
|
6月5日
|
MAG-2026-06
|
126,620
|
446
|
5,647.24
|
|
7月6日
|
MAG-2026-07
|
130,202
|
452
|
5,885.15
|
|
8月5日
|
MAG-2026-08
|
132,792
|
458
|
6,081.87
|
|
9月7日
|
MAG-2026-09
|
141,405
|
466
|
6,589.48
|
|
10月5日
|
MAG-2026-10
|
113,281
|
472
|
5,346.85
|
|
11月5日
|
MAG-2026-11
|
127,599
|
478
|
6,099.25
|
|
12月7日
|
MAG-2026-12
|
156,870
|
485
|
7,608.21
|
单价那一栏一路往上走:2 月最便宜,每千克 415 元;12 月最贵,485 元,涨了 16.9%。账页右上角印着发出成本的算法:月末一次加权平均,清和的会计政策。
林舒在差异本上写了一行:
磁钢一年发出 6.98 亿元。换成先进先出,差多少?
门推开,马骁拿着一沓复印件进来。2026年12月31日那天他去监盘,这是签过字的盘点表。
马骁
有件事我一直没想通。受托代销方那 2,400 台水泵,根本不在清和的仓库里,表上却算清和的存货。2 号仓那 65,000 台医疗电机就摆在清和的货架上,备注却写着“不计入本公司存货”。
马骁
还有 3 号仓那三行,贴着三家客户的名字,账上也已经当作卖出去了。到底按什么算?
林舒没有再说下去。她把盘点表放在磁钢账页的旁边:一张问的是“哪些东西是清和的”,一张问的是“这些东西花了多少钱”。存货这个科目,要同时回答这两个问题。
存货是等着和销售碰面的成本:哪一笔成本跟着哪一件货出门,同时改变利润和资产负债表;而只有把东西做到能卖、运到该在的地方所花的钱,才算进它的成本。
直觉:冰箱里的牛奶
你家冰箱里有三盒牛奶,周一、周三、周五各买一盒,一次比一次贵。周六早上你喝掉一盒。
你喝掉的这一盒,“花了多少钱”?
想好了,看答案
看你怎么算。说先买的先喝,就是周一那盒的价;说三盒倒在一个罐子里,就是三盒的平均价;说拿最新的那盒,就是周五的价。牛奶是同一种牛奶,算出来的“成本”却有三个。
记账也一样。磁钢是同一种磁钢,入库价一个月一变,发出去的那一批到底是哪个价,要先定一个规矩。定规矩之前,还有一个更靠前的问题:冰箱里放的,是不是都是你的。
- 邻居寄放在你冰箱里的一盒
-
放在清和仓库里的,一定是清和的吗?(第 1 节)
- 牛奶的价钱,加上跑一趟超市的路费
-
哪些花费能算进存货的成本?(第 2 节)
- 先买先喝 / 倒进罐子里一起喝
-
先进先出和加权平均,差在哪里?(第 3 节)
- 喝掉一盒,账上就少一盒
-
成本什么时候从存货变成营业成本?(第 4 节)
- 先喝最新买的
-
后进先出:中国准则和国际准则都不许,美国还在用(第 5 节)
- 冰箱越塞越满
-
从外面看,存货涨得比销售快,说明什么?(第 6 节)
规则怎么运作:一件存货的一生
一件存货从进门到出门,会计要回答五个问题。准则是《企业会计准则第1号——存货》,2006 年和整套具体准则一起发布(财会[2006]3号附件《企业会计准则(具体准则)》(2006-02-15)),2007 年起施行;企业所得税有自己的一套规定,多数地方和会计一致,不一致的地方本章会单独说。
- 它是不是你的:按控制判断,不按放在哪里判断(第 1 节)。马骁的盘点表:受托方那一行算,医疗客户那一行不算,3 号仓那三行还没有答案。
- 它花了多少钱:买价、运杂费、把它做出来的人工和制造费用;不正常的浪费、闲着的产能不算(第 2 节)。12 月那批磁钢:增值税算不算进去?
- 出门时带走哪一笔成本:先进先出、加权平均或个别计价,选一种,一直用(第 3 节)。磁钢一年发出 6.98 亿元,换一种方法差多少?
- 成本什么时候变成费用:卖掉那一刻,成本转进营业成本,跟收入同一期(第 4 节)。年底那几笔结转分录,和一笔冲减营业成本的跌价准备。
- 年底它还值这个价吗:成本和可变现净值取低(第 30 章)。电子水泵的老款,年年减值。
两家公司买了一模一样的磁钢、做了一模一样多的电机、卖了一模一样的价。五步里,哪几步能让它们报出不一样的利润?
想好了,看答案
第二、第三、第五步。成本里放进了什么(比如闲置产能的费用)、出门时带走哪一笔成本、年底要不要减值,都会让同样的买卖算出不同的利润。第一步也会,如果两家对同一批货归谁的判断不同。
美国准则在第三步多给了一个选项,后进先出(第 5 节);第 6 节站到外面,看何嘉朗这样的分析师从报表上能读出什么。
1 什么算存货:看控制,不看放在哪
马骁那张盘点表
马骁的复印件上,清和母公司的盘点表一共 8 行(另外几行盘盈盘亏,第 30 章再看):
盘点表存货盘点表 · 清和母公司 · 2026年12月31日盘点:仓储部 · 监盘:沧澜
|
仓库
|
品种
|
数量
|
标签
|
状态
|
备注
|
|
3 号仓
|
QJ-ACT
|
76,584
|
—
|
已标定
|
—
|
|
1 号仓
|
QE-PUMP
|
646,173
|
—
|
已标定
|
—
|
|
2 号仓
|
QM-MOTOR
|
869,452
|
—
|
已标定
|
—
|
|
受托代销方
|
QE-PUMP
|
2,400
|
清和精密(委托代销)
|
已标定
|
存放于受托方,未盘点,函证确认
|
|
3 号仓
|
QJ-ACT
|
3,953
|
启明
|
未完成标定
|
未完成标定;客户要求代管
|
|
3 号仓
|
QJ-ACT
|
3,459
|
北辰
|
未完成标定
|
未完成标定;客户要求代管
|
|
3 号仓
|
QJ-ACT
|
2,471
|
澄远
|
未完成标定
|
未完成标定;客户要求代管
|
|
2 号仓
|
QM-MOTOR
|
65,000
|
翎朴
|
已检验
|
已售代管:客户仓库改建,按约定日期交货;不计入本公司存货
|
先别往下看。这 8 行里,哪几行该算进清和的存货?
想好了,看答案
清和自己的三行(1 号、2 号、3 号仓里没有标签的那几行)加上受托代销方那一行,算;2 号仓医疗客户那一行,不算;3 号仓那三行,账上没算,算得对不对,现在还不知道。下面一行一行说为什么。
规则准则只问一件事
准则这样定义存货:
《企业会计准则第1号——存货》第三条 “存货,是指企业在日常活动中持有以备出售的产成品或商品、处在生产过程中的在产品……”
定义里没有“放在哪里”,也没有“所有权写在谁名下”。它问的是企业持有什么:按会计基本准则对资产的定义,就是这批东西带来的好处由谁控制。存货和收入用的是同一把尺子:货的控制权转给客户的那一刻,清和确认收入,同一刻,这批货离开清和的存货。两边用一把尺子,一批货就不会两边都算,也不会两边都不算。
控制:能决定这批货怎么用、卖给谁,也能拿走它带来的几乎全部好处。和第 26 章收入准则里的“控制权”是同一个意思。
定义之外,准则还要求两个条件同时满足才确认:与这批货有关的经济利益很可能流入企业,而且“该存货的成本能够可靠地计量”(《企业会计准则第1号——存货》第四条)。第一个条件,换个说法就是控制;第二个条件平时不成问题,要到货到了、发票还没到的时候才碰上,这时成本先按合同价估(下面的例子)。
拿这把尺子,把盘点表上几种“不在原位”的货过一遍:
受托代销方璟策动力系统有限公司仓库里的 2,400 台水泵。经销商按清和的定价代卖、卖不掉可以退回,卖给谁、卖不卖得掉,最后都是清和的事(第 27 章第 3 节)。
账上是“发出商品” 91.20 万元。
2 号仓的 65,000 台微电机。翎朴医疗器械有限公司的仓库在改建,货已检验合格、单独存放,合同写明不得改发别人;售后代管的四个条件都满足(第 26 章第 8 节)。
清和替客户保管,不算自己的存货。
清和卖电子水泵的标准条款里写着:买方付清货款之前,所有权归清和(第 10 章)。货已经交到整车厂、装上了车,客户在用它。
法律上的所有权只是一道收款保障;货不是清和的存货,应收账款才是。
清和 2026 年的十二批磁钢,交货条件都是 DAP:供应商把货送到清和工厂才算交付。年底那天没有一批在路上。
在路上的货归谁,看合同约定在哪里交付。
前两张卡片方向正好相反:一批货不在清和仓库,却是清和的;一批货在清和仓库,却不是清和的。第三张卡片更进一步:所有权在清和手里,货也不是清和的。准则看的从来不是货在哪、契约上写着谁的名字,而是谁能决定这批货的去向。
例在途的那一批
清和的磁钢合同约定送货到厂,风险在交付时转移。民法典的一般规则也是这样:标的物毁损、灭失的风险,“交付之前由出卖人承担,交付之后由买受人承担”(《中华人民共和国民法典》第六百零四条)。所以一批磁钢要是 12 月 31 日还在高速公路上,它是供应商的,不是清和的。
示例:假如 12 月那批磁钢的合同换一种写法:在供应商仓库交给承运人,就算交付。货 12月29日装车,2027年1月3日才到苏州。合同约定的交付地点就是供应商的仓库,装车那一刻就交付了,按《民法典》第六百零四条,风险从这一刻起归清和;合同要是没约定交付地点、又需要运输,民法典给的也是同一个答案:出卖人把标的物交给第一承运人以后,风险由买受人承担(《民法典》第六百零七条)。年底那天,这批货在路上,但已经是清和的,账上要有它:
借:在途物资7,608.21
贷:预付账款7,608.21
1 月 3 日货到、验收入库,再从“在途物资”转进“原材料”。发票要是还没到,增值税那一块等发票到了再记;反过来,货到了、发票没到的,月底先按合同价暂估入库,下个月初红字冲回,发票到了再正式入账。
暂估入库:货已入库、发票未到时,先按估计的成本记进存货,免得月底的账上少了一批实实在在的货。
两种合同写法,年底账上差一整批磁钢,7,608 万元。审计师在年底前后几天查收发货记录,查的就是这个,叫截止测试(cut-off test),第 92 章细讲。
难点
- 3 号仓那三行。它们和医疗客户那一行,外表一模一样:贴着客户的名字,单独码放,备注写着代管。区别在状态栏,一边“已检验”,一边“未完成标定”。标签是形式,控制是实质。这三行该不该留在存货里,取决于收入那边的判断(第 26 章第 8 节):订单能不能取消、货能不能随时交、清和还能不能动它。证据第 91、92 章才找,结论在第 98 章。
- 委托加工的材料。清和把一批材料送到外协厂加工,货在别人车间里,加工好还要运回来,它仍然是清和的存货,科目叫“委托加工物资”。
- 预计会退回的货。附退货权的销售,卖出去的货里预计会退回的那一部分,记在“应收退货成本”,不是“库存商品”:它还没回来,但清和预计会拿回来(第 27 章第 1 节)。
- 一台备用的大部件。产线上专用、用好几年的关键备件,比如一台备用伺服电机,是固定资产,不是存货(第 32 章)。
为什么这样规定
如果按“货放在哪”来算,卖方只要把货放在客户的仓库里,或者把客户的货留在自己仓库里,就能随意决定这批货进不进报表。按“法律上归谁”来算也不行:所有权保留这类条款,会让一批早已在客户车上转的水泵,留在清和的资产里。两种算法都会让资产负债表上出现清和其实决定不了的东西。
控制这把尺子的代价是要判断,而判断用的证据大多在卖方自己手里:代管请求、仓储系统的锁定记录、合同条款。所以审计师不能只看表,要到现场监盘,还要向外面的人发函。
两边怎么看
分录
发给代销商的货,从“库存商品”转进“发出商品”,不确认收入;替客户保管的货不进存货;在途的货看交付地点,归清和的记“在途物资”。
税务
增值税跟着发票走(第 26 章第 10 节),不管货在哪;企业所得税对存货的定义和会计准则的说法几乎一样(《中华人民共和国企业所得税法实施条例》第七十二条)。
审计
存货重要的,审计师要到盘点现场监盘(中国注册会计师审计准则第1311号 第四条);放在别人那里的货,由审计师自己向保管方发函、自己收回函,盘点表上“函证确认”那四个字就是这样来的。清和自己去问来的答复,只是公司的内部记录,不能当审计证据。监盘怎么做,第 92 章第 2 节。
法律
风险跟着交付走,交付地点由合同约定(《民法典》第六百零四条);动产的交付有四种方式,替买方保管的那种叫占有改定(第 11 章第 2 节)。
分析师
何嘉朗看不到盘点表。他看到的“存货”一行里,混着清和自己仓库里的货、放在经销商那里的货和在途的货;附注里的分类,是他唯一的线索(第 30 章第 5 节)。
2 什么能算进成本
12 月那批磁钢的发票
林舒调出 12 月那批磁钢的入账凭证:
销售方:磁源稀土材料有限公司
开票日期:2026年12月7日 发票号:PQH202612MAG
N52 烧结钕铁硼磁钢 156,870 千克 单价 485 元
金额 7,608.21 万元 税率 13% 税额 989.07 万元
交货:DAP 苏州工厂(国内供应商送货,到厂交付);货款已预付
税额那 989.07 万元,要不要算进磁钢的成本?
想好了,看答案
不算。这笔进项税清和能从自己的销项税里扣回来,它不是磁钢的代价,是替国家先垫的一笔钱(第 64 章)。只有扣不回来的税,比如用在免税项目上的那部分,才进成本。
入账分录(单位:万元):
借:原材料7,608.21
借:应交税费——应交增值税(进项税额)989.07
贷:预付账款8,597.28
规则三种成本,三种不算
准则把存货的成本分成三块。采购成本是“购买价款、相关税费、运输费、装卸费、保险费”以及其他可归属于采购的费用(《企业会计准则第1号——存货》第六条);加工成本是“直接人工以及按照一定方法分配的制造费用”(《企业会计准则第1号——存货》第七条);其他成本是“使存货达到目前场所和状态所发生的其他支出”(《企业会计准则第1号——存货》第八条)。三块背后是同一句话:把这件东西弄到现在这个地方、做成现在这个样子,花了多少。
反过来,有三样花费明确不算:
《企业会计准则第1号——存货》第九条 “(一)非正常消耗的直接材料、直接人工和制造费用。(二)仓储费用(不包括在生产过程中为达到下一个生产阶段所必需的费用)。(三)不能归属于使存货达到目前场所和状态的其他支出。”
12 月那批磁钢用的是 DAP 条款,运费已经在单价里,没有另外的运杂费;如果是买方自己付运费、保险费,这些都要加进成本。用来生产的借款,利息在生产周期很长的存货上才可能加进去,要按借款费用准则判断(《企业会计准则第1号——存货》第十条,第 32 章);清和的电机月月完工入库,用不上这一条。
例一一个月的水泵是怎么“做”出来的
磁钢领出仓库,进了车间,和别的材料、工人的工时、机器的折旧一起,变成一台台电子水泵。12 月底,汽车热管理这条线完工入库的分录是这样的(单位:万元):
借:库存商品15,872.64
贷:生产成本——直接材料12,817.52
贷:生产成本——直接人工1,456.74
贷:生产成本——制造费用1,598.38
三行贷方是这批水泵成本的三块:直接材料 12,817.52 万元,是磁钢等材料的采购成本转过来的;直接人工 1,456.74 万元 和分进来的制造费用 1,598.38 万元,这两块才是准则说的加工成本。制造费用是车间里说不清属于哪一台的花费,月底先归集,再按一定的方法分到各条线。12 月全公司归集的制造费用一共 3,517.32 万元:
成本核算制造费用分配表 · 2026 年 12 月清和母公司 · 全部转入生产成本
|
费用项目
|
金额(万元)
|
占比
|
|
折旧费
|
1,877.37
|
53%
|
|
职工薪酬
|
696.88
|
20%
|
|
电费
|
593.79
|
17%
|
|
机物料消耗及修理费
|
349.29
|
10%
|
折旧占了大头。这一块有个特点:不管这个月做了多少台,它都是这么多。
例二产线开得不足的那个月(示例)
林舒顺手拉出电子水泵线 2025 和 2026 两年每月的完工数量。两年都是 2 月和 11 月最少,起落的样子几乎一样。2026 年 11 月的产量只有全年月均的 85%,2025 年 11 月是 87%。全年合计,2026 年是 2025 年的 94.6%。
一条线 11 月比平时少做了一成多,这个月分到每台水泵上的折旧,该不该变多?
想好了,看答案
看少做的原因。季节性的起落是“正常”的一部分,平均下来,每台水泵背的固定费用不变;要是产线因为异常原因长时间开不足,没用上的那部分产能,它的费用不该塞进存货。
季节这一头,财政部的应用指南在“制造费用”科目下写得很具体:“发生季节性的停工损失,借记本科目”,也就是说,季节性的停工损失照样进制造费用、分进产品;季节性生产的企业,全年实际发生的制造费用和已经分出去的差额,到年底再调进生产成本(《企业会计准则——应用指南》(2006)附录《会计科目和主要账务处理》5101 制造费用 三(五)、(七),四)。季节的起落,产品照背。清和 2 月和 11 月的低谷,两年一个样,就是这一种。
异常的那一头,国际准则写得很明白:固定制造费用按生产设施的正常产能分配,产量低、设备闲置,不会让每单位分到的固定费用变多,没分出去的部分在发生当期记作费用(IAS 2 para. 13)。中国准则的正文没有“正常产能”这几个字,但道理相同:产线因为异常原因长时间开不足,没用上的那部分产能的费用,和第九条里的“非正常消耗”一样,不是把东西做出来所必需的花费,不进存货。
正常产能:正常情况下、若干期或若干个季节平均下来预计能达到的产量,已经扣掉计划内的检修。
示例:假如 2027 年某个月,电子水泵线因为产线调整,只开出了 2026 年月均产量的 60%。2026 年这条线每月分到的制造费用平均 1,643.59 万元;全公司的制造费用里折旧占 55%,就按这个比例,把这条线每月的固定制造费用估成 902.75 万元。
正常产能取 2026 年的月均产量 400,217 台,每台分固定费用 902.75 万元 ÷ 400,217 = 22.56 元。这个月做了 240,130 台,分进存货 541.65 万元。
剩下的 361.10 万元 当月直接进营业成本。
902.75 万元 全部分给 240,130 台,每台背 37.59 元。
存货多出 361.10 万元,费用推到以后卖掉的那几个月。
按正常产能分,这个月的分录多一笔(单位:万元,示例):
借:库存商品541.65
借:主营业务成本361.10
贷:制造费用902.75
(为了看清楚,分录只列了固定制造费用这一块;材料、人工和变动的制造费用照常进成本。)
例三不是买来、也不是自己做的
存货还有几种来路,各有各的成本:
发出去的材料按实际成本转进“委托加工物资”,再加上付的加工费、运杂费(《企业会计准则——应用指南》(2006)附录《会计科目和主要账务处理》1408 委托加工物资 三(二));受托方的加工费开了专用发票的,进项税可以抵扣,不进成本。
受托方代收的消费税:收回后直接卖的计入成本,继续加工的单独挂着抵扣(练习 8,示例)。
按投资合同约定的价值入账,约定的价不公允的除外:“按照投资合同或协议约定的价值确定”(《企业会计准则第1号——存货》第十一条)。
约定价偏高,资产和资本一起虚胖。
这几种来路的成本,交给各自的准则:“非货币性资产交换、债务重组和企业合并取得的存货的成本”分别按相应准则确定(《企业会计准则第1号——存货》第十二条)。
并购时存货按公允价值进合并报表(第 45 章);换货和抵债(第 50 章)。
运输、装卸、保险这些进货费用,原则上进采购成本;金额较小的,“进货费用金额较小的,可以在发生时直接计入当期损益”(《企业会计准则第1号——存货》应用指南(2006)一)。
清和是制造企业,用不上;它的经销商用得上。
难点
- 供应商返利。假如年底磁钢供应商按全年采购量返还一笔钱(示例)。国际准则写明,商业折扣、返利从采购成本里扣(IAS 2 para. 11);中国准则的条文没写,实务按同样的道理:返利让磁钢变便宜了。还在仓库里的那部分冲减存货成本,已经领用、做成产品卖掉的那部分冲减营业成本。增值税上,供应商因为清和累计买够了量给的折让,可以开红字专用发票(《国家税务总局关于纳税人折扣折让行为开具红字增值税专用发票问题的通知》(国税函〔2006〕1279号));清和收回的那部分税额,要从当期的进项税额中扣减(《中华人民共和国增值税法实施条例》第十三条(后半句))。练习 5 的第 ④ 笔就是这样记的。
- 进口的一批。要是磁钢从国外买、买方自己付海运费和保险费,关税、运费、保险费都进成本;进口环节缴的增值税能抵扣的,不进成本。
- 非正常的浪费。标定时因为设备故障报废了一批半成品,那批材料和工时属于“非正常消耗”,直接进当期损益,不分摊给合格的产品。定额以内的正常损耗,生产过程里发生、当时就记进领料的,是产品成本的一部分;要是到盘点时才发现定额以内的短缺,那时产品早已结转,批准后进管理费用(第 30 章第 4 节漆包线那一行)。
- 仓储费。成品入库以后的仓储费不进成本;生产过程中为了进入下一道工序必须存放的那一段,比如要恒温静置的材料,可以进。
- 卖东西的钱。销售佣金、广告、运给客户的运费,都是销售费用,不进存货。
为什么这样规定
存货的成本,是“这件东西到现在为止的代价”。闲置的产能和不正常的浪费不是这件东西的代价,是这一期经营上的损失。要是允许它们进存货,一个怪事就会出现:工厂越闲,每件产品“花的钱”越多,资产负债表上的存货越值钱,本期的利润越好看,损失推到以后卖货的时候再说。
这条规则的弱点在“正常”两个字。正常产能怎么定、哪些损耗算正常,都是判断;同一个数字,管理层可以说是季节性的低谷,也可以说是产线的长期闲置。
两边怎么看
分录
采购成本进“原材料”;生产领料、人工、制造费用先进“生产成本”,完工转“库存商品”;没分出去的固定制造费用和不正常的浪费进当期损益。
税务
税法上,现金买来的存货,以“以购买价款和支付的相关税费为成本”(《中华人民共和国企业所得税法实施条例》第七十二条),和会计口径一致;能抵扣的进项税不在其中(第 64 章)。
审计
成本的分摊要追到底:抽几张完工入库单,看材料、人工、制造费用是不是按清和定的方法分进来的;产量明显偏低的月份,看有没有把闲置产能的费用留在存货里。成本核算本身,第 118 章讲。
法律
这一节没有直接管它的法律条文;成本核算按会计准则和企业自己的核算办法来。
分析师
毛利率和产能利用率绑在一起。产量下降的季度,按正常产能核算的公司毛利率会马上变差;把固定费用全部摊进存货的公司,要等这些存货卖掉时才变差。
3 哪一笔成本跟着货出门
先猜一个数
回到林舒差异本上的那一行。2026 年清和领用磁钢 6.98 亿元,相当于母公司全年营业成本的 18%。磁钢单价一年涨了 16.9%。
把月末一次加权平均换成先进先出,全年发出的磁钢成本会差多少?先写下你的猜测。
想好了,看答案
3.57 万元,不到发出总额的万分之一。原因在本节的后半段:磁钢在仓库里只待几天。
磁钢的价格走势是这样的:
每月一批,单价 2 月最低、12 月最高;年末结存 31,374 千克
规则四种方法
准则只给了三种:
《企业会计准则第1号——存货》第十四条第一款 “企业应当采用先进先出法、加权平均法或者个别计价法确定发出存货的实际成本。”
加权平均又有两种算法,所以实务里是四种:
假设先进库的先出库。发出的按早的价,留在仓库里的是最新的价。
2026 年发出 6.9836 亿元,年末结存 1,521.64 万元。
月底把月初结存和本月入库的金额加在一起,除以总数量,得到一个单价,本月发出的全部按它算。
2026 年发出 6.9839 亿元,年末结存 1,518.07 万元。
每进一批货就重算一次单价,下一次发出按新单价。要有能随时记账的系统。
2026 年发出 6.9837 亿元,年末结存 1,520.18 万元。
每一件记它自己的成本。只适合不能互相替代的东西,比如为一个项目专门做的部件。
磁钢一批批都一样,不适用;适用的例子在例三。
例一12 月的账,两种算法
拿 12 月一个月算给你看。月初结存 25,520 千克,1,216.97 万元,折合每千克 476.87 元;12月7日入库一批 156,870 千克,每千克 485 元;全月领用 151,016 千克。
月末一次加权平均:单价 =(1,216.97 万元 + 7,608.21 万元)÷(25,520 + 156,870)千克 = 483.8626 元/千克。发出 151,016 千克 × 483.8626 = 7,307.11 万元,月末结存 31,374 千克,1,518.07 万元。
先进先出:先发月初那 25,520 千克,1,216.97 万元;剩下的 125,496 千克从 12 月那批里发,每千克 485 元。合计发出 7,303.54 万元,月末结存的 31,374 千克全是 12 月的货,1,521.64 万元。
两种算法,12 月发出差 3.57 万元,正好是全年的差。前十一个月每月都有一点差,但上个月月末结存的差,会跟着结存一起带进下个月,一进一出抵掉了;全年的差只剩年末结存里那一点:留在仓库里的货,先进先出按最新的价,加权平均按混合的价。
为什么只差这么一点
6 天年末结存的磁钢,按 12 月的速度够用
3.57 万元先进先出和加权平均,全年发出差
0.005%占全年发出的比例
磁钢在仓库里只待几天,计价方法几乎改变不了结果。
磁钢每月第一周到货,月底只剩下当月到货的两成。年末结存 31,374 千克,按 12 月的领用速度,只够用 6 天。货在仓库里待不了几天,“先进来的”和“混在一起的”几乎是同一批货,算法怎么换,成本都差不多。
方法真正要紧的,是两种情况:货转得慢,仓库里压着几个月甚至几年前的货,两种算法下结存的单价能差得很远;价格在年末前后猛涨猛跌,年末那一批的价和全年的平均价离得很远。磁钢两样都不沾,所以林舒在差异本上那一行后面写了个“不重要”,划掉了。
例二假如 12 月的价跌回去(示例)
方向反过来,结果也反过来。示例:假如 12 月那批磁钢不是每千克 485 元,而是跌回全年最低的 415 元,其余不变。先进先出下,年末结存的 31,374 千克全按 415 元,是 1,302.02 万元;加权平均下,月初那点较贵的货和 12 月的便宜货混在一起,单价 423.6569 元,结存 1,329.18 万元。
这一回,先进先出的结存比加权平均少 27.16 万元,全年发出的成本反而多这么多,利润少这么多。同一种方法,涨价时让利润高,跌价时让利润低;它不偏向哪一边,只是把价格的变化更快地放进结存,更慢地放进成本。本章末尾的“试一试”可以把 12 月的价拖到任何位置。
例三个别计价,一条定制的工装线
清和 2026 年给岑逸智能装备有限公司做了一条定制关节装配与标定工装线,合同价 3,600 万元,预算成本 2,520 万元。合同写明“工装按客户图纸专门设计制造,不能改作他用”。这条线上用的部件,是为这一个项目专门买、专门做的,不能和别的货互换:
《企业会计准则第1号——存货》第十四条第三款 “对于不能替代使用的存货、为特定项目专门购入或制造的存货以及提供的劳务,通常采用个别计价法确定发出存货的成本。”
这条线每个月实际花了多少,就按实际记多少:2026-03 到 2026-10,累计 2,520 万元,正好是预算。它的收入按履约进度确认,进度就是用这些实际成本算的(第 26 章第 7 节例二);成本要是不按个别计价,而是从一个混合的池子里分,进度也就跟着失真了。
难点
- 换方法,是会计政策变更。清和要是明年改用先进先出,要有理由(新方法提供的信息更可靠、更相关),并且原则上要追溯调整以前年度(第 52 章)。不能今年用这个、明年用那个。
- 一致性。“对于性质和用途相似的存货,应当采用相同的成本计算方法确定发出存货的成本”(《企业会计准则第1号——存货》第十四条第二款)。清和不能对热管理线的磁钢用先进先出、对关节线的磁钢用加权平均。
- “加权平均更保守”。价格上涨时,加权平均的发出成本比先进先出高、利润低,看起来“保守”;价格下跌时正好反过来。没有哪一种方法天生保守,只是在不同的价格方向上,把涨价或跌价放进不同的期间。
- 月末一次加权平均的代价。单价要等月底才知道,月中发出的货先只记数量;移动加权平均随时有单价,代价是每进一批货都要重算。
- 成本怎么算,和货怎么走,是两回事。仓库里实际先发哪一箱,不决定账上按哪个价算。仓管员按先进先出发货、会计按加权平均计价,完全可以;准则要的是方法前后一致、能可靠地反映成本。
- 方法改变的是时点,不是总数。入库的总额一分不少,方法只决定它在“今年的成本”和“年末的结存”之间怎么分;一批货卖完以后,两种方法下的累计成本就一样了。
林舒和唐小雨
林舒给税务经理唐小雨打了个电话。
唐小雨
和账上一样,月末一次加权平均。实施条例给了三种,跟会计准则那三种一样,没有后进先出。
唐小雨
税上的规矩是选了就不能随便改。真要改,得有正当的理由,账和税最好一起改。这事你别替我操心。
税法原文是这样的:存货的成本计算方法,可以在先进先出法、加权平均法、个别计价法中选用一种,“计价方法一经选用,不得随意变更”(《中华人民共和国企业所得税法实施条例》第七十三条)。
两边怎么看
分录
发出存货按选定的方法计价,领用时借“生产成本”,贷“原材料”;方法一经选定,前后各期一致。
税务
税上的三种方法和会计一样,没有后进先出;方法改动要有理由,不能随意变更。两边用同一种方法,就不会因为计价方法产生暂时性差异。
审计
重算发出成本:拿明细账的入库和领用,按清和的方法自己算一遍,和账上比;再看方法有没有悄悄换过。
法律
没有直接相关的法律条文;方法写在清和的会计政策里,政策变更怎么处理、怎么披露,第 52 章讲。
分析师
价格剧烈波动时,两家用不同方法的公司,毛利率不能直接比。何嘉朗在附注的会计政策里先找这一句:发出存货用的什么方法。
4 成本怎么出门:从库存商品到营业成本
年底的那几笔分录
林舒翻到 12 月 31 日的凭证。清和每月月底把当月卖掉的产品成本一次结转,12 月三条线合计 48,669.12 万元,分录是这个样子(单位:万元):
借:主营业务成本48,669.12
贷:库存商品48,669.12
紧挨着它的,是一笔方向相反的:
摘要栏写着“已售存货结转其已计提的存货跌价准备”。
这笔分录让营业成本少了 600.00 万元。卖掉东西,为什么营业成本反而少了?
想好了,看答案
这 600.00 万元 是 2025 年年底给一批老款水泵计提的跌价准备。那批水泵 2026 年卖掉了,它在账上的价值本来就是“成本减准备”;结转成本时按全额成本转了一遍,就要把当初减掉的那一块也转出来,营业成本才等于它真实的账面价值。损失在 2025 年已经认过,不能 2026 年再认一次。
准则是这样写的:
《企业会计准则第1号——存货》第十四条第四款 “对于已售存货,应当将其成本结转为当期损益,相应的存货跌价准备也应当予以结转。”
跌价准备怎么提,第 30 章讲;这里只记住:它跟着那批货走,货卖掉了,准备也一起走。卖掉多少,走多少。示例:假如 2025 年年底那批老款水泵,到 2026 年年底只卖掉了 75%,结转的准备就是 600.00 万元 × 75% = 450.00 万元,剩下的 150.00 万元 跟着没卖掉的那 25% 留在账上,年底再和新的可变现净值比一次。
例一货出了门,成本还没出门
12月7日,清和给代销商璟策动力系统有限公司发出 4,000 台水泵。货出了门,但没卖掉,控制还在清和(第 1 节),所以成本不进营业成本,而是从“库存商品”挪到“发出商品”:
月底代销商报来清单,这个月卖掉了 3,800 台。卖掉的这部分,成本从发出商品直接转进营业成本,和这 3,800 台的收入同一个月。应用指南给的分录是这一笔(《企业会计准则——应用指南》(2006)附录《会计科目和主要账务处理》1406 发出商品 三(二)):
借:主营业务成本144.40
贷:发出商品144.40
清和的系统多走了一步:先借库存商品、贷发出商品,把卖掉的那部分转回库存商品,再随月底那笔统一结转进营业成本。路线不同,终点一样,月底营业成本里都有这 144.40 万元。
每个月发出的比卖掉的多一点,年底“发出商品”攒到 91.20 万元,就是盘点表上那 2,400 台(第 27 章第 3 节讲过代销的完整流程)。
例二预计会退回的货
附退货权的销售,卖出去的货里,清和预计有一部分会被退回来。这部分的成本不该进营业成本,要留在一个单独的资产科目里,等退货期满再看。2026年8月14日的一笔:
借:应收退货成本25.60
贷:主营业务成本25.60
营业成本先少记,“应收退货成本”先记上;货真退回来,转进库存商品;退货期满没退,再转进营业成本(第 27 章第 1 节)。
例三若一笔销售被冲回
若一家公司年底把一笔销售记成了收入,后来认定控制权其实没有转给客户,冲回收入的同时,成本也要从营业成本回到库存商品:那批货在年末那天还是公司的存货。回到存货以后,它还要过年底那一关:按成本和可变现净值孰低计量(第 30 章)。12 月那九张发票该不该这样处理,是第 26 章第 11 节摆出的两种记法之一;答案在第 98 章。
例四纸箱和夹具,用一次就摊掉的和慢慢摊的
存货里还有一类东西,不卖、也不变成产品的一部分,却会被用掉:包装用的纸箱,车间里的工具、夹具、模具。准则把它们叫低值易耗品和包装物,应用指南统称周转材料:能多次使用、逐渐转移价值、又不够格算固定资产的材料。它们出门的规矩更简单:
《企业会计准则第1号——存货》第二十条 “企业应当采用一次转销法或者五五摊销法对低值易耗品和包装物进行摊销,计入相关资产的成本或者当期损益。”
清和的包装纸箱,盘点表上每只 4.50 元,领用一次就用掉了,用一次转销法:领用时按账面价值全部转出(《企业会计准则——应用指南》(2006)附录《会计科目和主要账务处理》1411 周转材料 三(二)、(三))。清和没有单设“周转材料”科目,纸箱记在“原材料”里,盘点表上那一行就是;科目怎么设,企业可以自己定,摊销的道理不变。转到哪里,看纸箱跟着什么走:
纸箱成了产品包装的一部分,跟着电机一起卖。
借:生产成本;进产品的成本。
客户为特制的防震包装另付一笔钱,这就是卖材料。
借:其他业务成本;收的钱进其他业务收入。
周转用的料架租给客户,按期收租金。
成本或摊销额进其他业务成本。
用得久一点的东西,可以用五五摊销法:领用时先从“在库”转到“在用”,同时摊一半;报废时再摊另一半,把“在用”和“摊销”对冲掉。示例:清和给标定工位做了一套专用夹具,成本 12 万元,领用时(单位:万元,示例):
借:制造费用6
贷:周转材料——低值易耗品(摊销)6
报废时再摊剩下的一半,同时把“在用”和“摊销”两个明细对冲掉。好处是领用当月不至于一下子背一整套夹具的成本;坏处是两次摊销都和夹具实际用了多久无关。
另外两种出门方式,各有各的去处:要是清和把多余的磁钢转卖给别的厂,收入进“其他业务收入”,成本进“其他业务成本”,不算主营;把自产的产品发给员工当福利,会计上按销售处理、增值税上视同销售,第 41 章讲。
难点
- 截止。12 月 31 日前后几天的出库单和发票,要落在同一期:货 12 月 31 日出库、收入记在 1 月,营业成本却记在 12 月,两期的毛利就都错了。审计师的截止测试,正是从出库单两头往里查(第 92 章)。
- 标准成本。清和按每台的标准成本结转,实际成本和标准成本的差额(成本差异)月底要按比例在存货和营业成本之间分掉,不能全留在存货里(第 118 章)。
- 样机。卖出又约定回购的样机,成本去哪,要看回购是租赁还是借款(第 27 章第 2 节)。
为什么这样规定
这是配比:收入在哪一期确认,为取得这笔收入付出的成本就在哪一期确认。存货这个科目,本质上是一个等候室:成本先在这里等着,等它对应的收入出现,再一起走进利润表。
两边怎么看
分录
卖掉时借“主营业务成本”,贷“库存商品”;发出商品、应收退货成本是两个中转站;已售存货的跌价准备同时冲减营业成本。
税务
跌价准备计提时税上不让扣(第 42 章第 2 节),货卖掉、准备转销时,税上按存货的计税成本扣除,在纳税申报表上调减(国家税务总局公告2025年第1号 附件:《企业所得税年度纳税申报表(A类,2017年版)》部分表单及填报说明(2024年修订)A105000 第33行)。
审计
截止测试;毛利率按月、按产品线做分析,看有没有哪个月的营业成本和收入对不上。
法律
结转本身没有法律问题;把不该确认的收入和成本一起记进当年,碰到的是证券法关于虚假记载的底线(第 26 章第 1 节)。
分析师
毛利率 =(营业收入 − 营业成本)÷ 营业收入。跌价准备的转销会让营业成本变小、毛利率变好看:去年提得多,今年卖得好,毛利率就有一块是“去年留下的”。
5 后进先出:美国准则里还在用的那一种
马骁的问题
下午马骁拿着手机过来。他在翻一家美国上市公司的英文年报,存货附注里有一行“LIFO reserve”。
林舒
中国准则和国际准则都没有,美国还有。用清和的磁钢算一遍,你就知道它为什么让人头疼。
后进先出(last-in, first-out,LIFO)假设最后进来的先出去,留在仓库里的是最早那几批。中国准则列的三种方法里没有它(《企业会计准则第1号——存货》第十四条第一款),企业所得税也没有(《企业所得税法实施条例》第七十三条)。国际准则只允许先进先出和加权平均(IAS 2 para. 25),这个版本从 2005年1月1日起施行。美国准则至今允许。
例一把清和的磁钢换成后进先出(美国准则视角)
以下是假设清和按美国准则、用年度定期后进先出计算的结果,只为比较,清和的账上没有这样记。
年度定期:平时只记数量,年底一次算:年末结存按最早的价计,其余都算发出。
2025 年年末,磁钢结存 27,893 千克,每千克 420 元,这是第一层。2026 年年末结存 31,374 千克,比年初多 3,481 千克,多出来的这一层按 2026 年最早一批(1 月)的价,每千克 418 元。
1,521.64 万元先进先出的年末结存
1,518.07 万元加权平均(清和的账)
1,317.01 万元后进先出的年末结存
204.63 万元后进先出准备(LIFO reserve)
磁钢,2026年12月31日。后进先出下,仓库里留的是一年前的价。
先进先出和后进先出年末结存的差,204.63 万元,美国公司要在附注里披露,叫后进先出准备(LIFO reserve)。和清和的加权平均比,后进先出下 2026 年发出的磁钢多 201.06 万元,利润相应少这么多。
例二从后进先出换成先进先出口径
分析师要把一家用后进先出的公司和一家用先进先出的公司放在一起比,先要把前者换成后者的口径。三步:
- 存货:后进先出的存货 + 后进先出准备 = 先进先出的存货。磁钢:1,317.01 万元 + 204.63 万元 = 1,521.64 万元。
- 营业成本:后进先出的营业成本 − 本年后进先出准备的增加额 = 先进先出的营业成本。年初准备为零(年初只有一层,同一个价),本年增加 204.63 万元。
- 股东权益:加上准备 ×(1 − 税率),差额是递延所得税负债(或者按当年的税算进应交税费)。按清和的 15% 算:权益加 173.93 万元,税 30.69 万元。
换完以后,存货变大,流动比率变高;营业成本变小,毛利率变高;存货周转率变低;股东权益变大,负债权益比变低。几个比率同时动,所以分析师先换口径、再算比率。
放到清和身上,换口径几乎看不出来:磁钢那 204.63 万元 的准备,只是母公司年末流动资产 48.61 亿元 的 0.04%。准备变大,要两个条件同时成立:存货在仓库里一层一层压了很多年,价格又一直在涨。底层的价越老、越便宜,准备越大,换口径对比率的影响也越大。分析师看到一家公司的后进先出准备逐年变大,读到的其实是两件事:这些年它买的东西在涨价,而它的仓库从来没被清空过。
例三后进先出的清算(示例)
后进先出还有一个陷阱。示例:假如 2026 年清和少进货,年末磁钢只剩 20,000 千克,比年初少 7,893 千克。后进先出下,这 7,893 千克是从最底下那一层(每千克 420 元)里发出去的,而当时的价已经是 485 元。
营业成本里混进了一层旧的便宜货,利润因此多出 7,893 × (485 − 420)= 51.31 万元。这叫后进先出清算(LIFO liquidation):利润是真的,但它来自把旧库存吃掉,不会重复。更麻烦的是,管理层可以通过年底少进货来制造它。美国公司发生清算要在附注里说明,分析师要把它从可持续的利润里拿出去。外面的人还有一个更早的信号:附注里的后进先出准备一年比一年少,而价格并没有跌,多半就是底层被吃掉了。
例四利润少了,现金反而多了
涨价的年份,后进先出让利润变少。那它让经营活动的现金流变多、变少,还是不变?
想好了,看答案
变多,前提是税上也用后进先出。磁钢的货款一分不变,变的只是所得税:应纳税所得额少了,交的税就少了,少交的税就是多出来的现金。
假如中国的税法也允许后进先出(它不允许),清和 2026 年磁钢多出来的 201.06 万元 发出成本,按 15% 能少交税 30.16 万元。报表上的利润少了 170.90 万元,银行里的钱却多了 30.16 万元。这正是美国公司在通胀年份愿意选后进先出的原因,也是分析师看后进先出公司时,要把利润和现金流分开看的原因:利润偏低,不等于经营变差。
为什么中国和国际准则不允许
后进先出的好处,是让营业成本贴近当前的价:涨价时,利润表上的毛利更接近“按今天的价重新买一批再卖”的真实利润。代价落在资产负债表上:存货的价可能是几十年前的,和今天的价毫无关系;清算又给了管理层调节利润的手段。国际准则权衡下来,选择保住资产负债表,不再允许它。
美国留着它,一个很实际的原因是税:涨价时后进先出让应纳税所得额变少。美国税法要求,税上用后进先出的,同一年给股东的报告里也只能用它算利润(26 U.S.C. §472(c) (Internal Revenue Code))。想少交税,报表上的利润也得跟着少,这把两本账绑在了一起。
后进先出一致性要求:报税用后进先出,财务报告也得用。
两边怎么看
分录
中国准则下不存在。美国公司内部常按先进先出或标准成本记账,年底再用一笔“后进先出准备”调整到后进先出。
税务
中国企业所得税不允许后进先出;美国的一致性要求让税和账必须一起选。
审计
美国公司的审计师要看清算是否披露、各层的价是否有据。
法律
26 U.S.C. §472(c) (Internal Revenue Code);中国没有对应的规定,因为方法本身就不被允许。
分析师
换口径的三步;清算带来的利润单独拿出来;比较两家公司前,先看各自用的什么方法。
6 从外面看存货:周转天数
何嘉朗看得到的
何嘉朗 · 基金办公室
2027年1月8日,香港。盘点表、磁钢账、成本分配表,都在苏州清和的会议室里;何嘉朗手里只有清和公开的报告。他把2026年10月27日发布的三季报又翻了一遍,有两个数让他停了一下:
42.8%存货:2026 年 9 月末比 2025 年年末
12.4%营业收入:2026 年前三季度比上年同期
清和三季报(2026年10月27日发布)。存货从 6.53 亿元 涨到 9.33 亿元。
规则两个比率
存货周转率 = 营业成本 ÷ 平均存货。分子用营业成本,不用营业收入,因为存货是按成本记的,两边要同一种口径。存货周转天数 = 一年的天数 ÷ 周转率,也就是平均存货 ÷ 营业成本 × 天数:手里的存货够卖多少天。
平均存货:期初加期末除以二。只用期末,季末一冲高就会让天数失真。
用公开的数算:2025 年清和的营业成本 36.51 亿元,存货年初 5.57 亿元、年末 6.53 亿元。存货周转天数大约是多少?
想好了,看答案
平均存货 6.05 亿元,周转率 6.03 次,周转天数 60.5 天。
例一三年的天数
| 营业成本 |
33.60 亿元 |
36.51 亿元 |
29.25 亿元 |
| 期初存货 |
6.80 亿元 |
5.57 亿元 |
6.53 亿元 |
| 期末存货 |
5.57 亿元 |
6.53 亿元 |
9.33 亿元 |
| 周转天数(平均存货) |
67.4 天 |
60.5 天 |
74.0 天 |
(2026 年前三季度按 273 天算。)2024、2025 两年,天数在下降,存货管得越来越紧;到 2026 年 9 月,天数回升到 74.0 天;只用 9 月末的存货算,是 87.1 天,上年同期是 74.3 天。
例二这个数能说明什么,不能说明什么
存货涨得比收入快,可能是好事,也可能是坏事。何嘉朗在本子上列了几种可能:
去掉港湾贡献的收入,前三季度收入只涨 8.5%;存货里港湾占多少,外面的人算不出来。
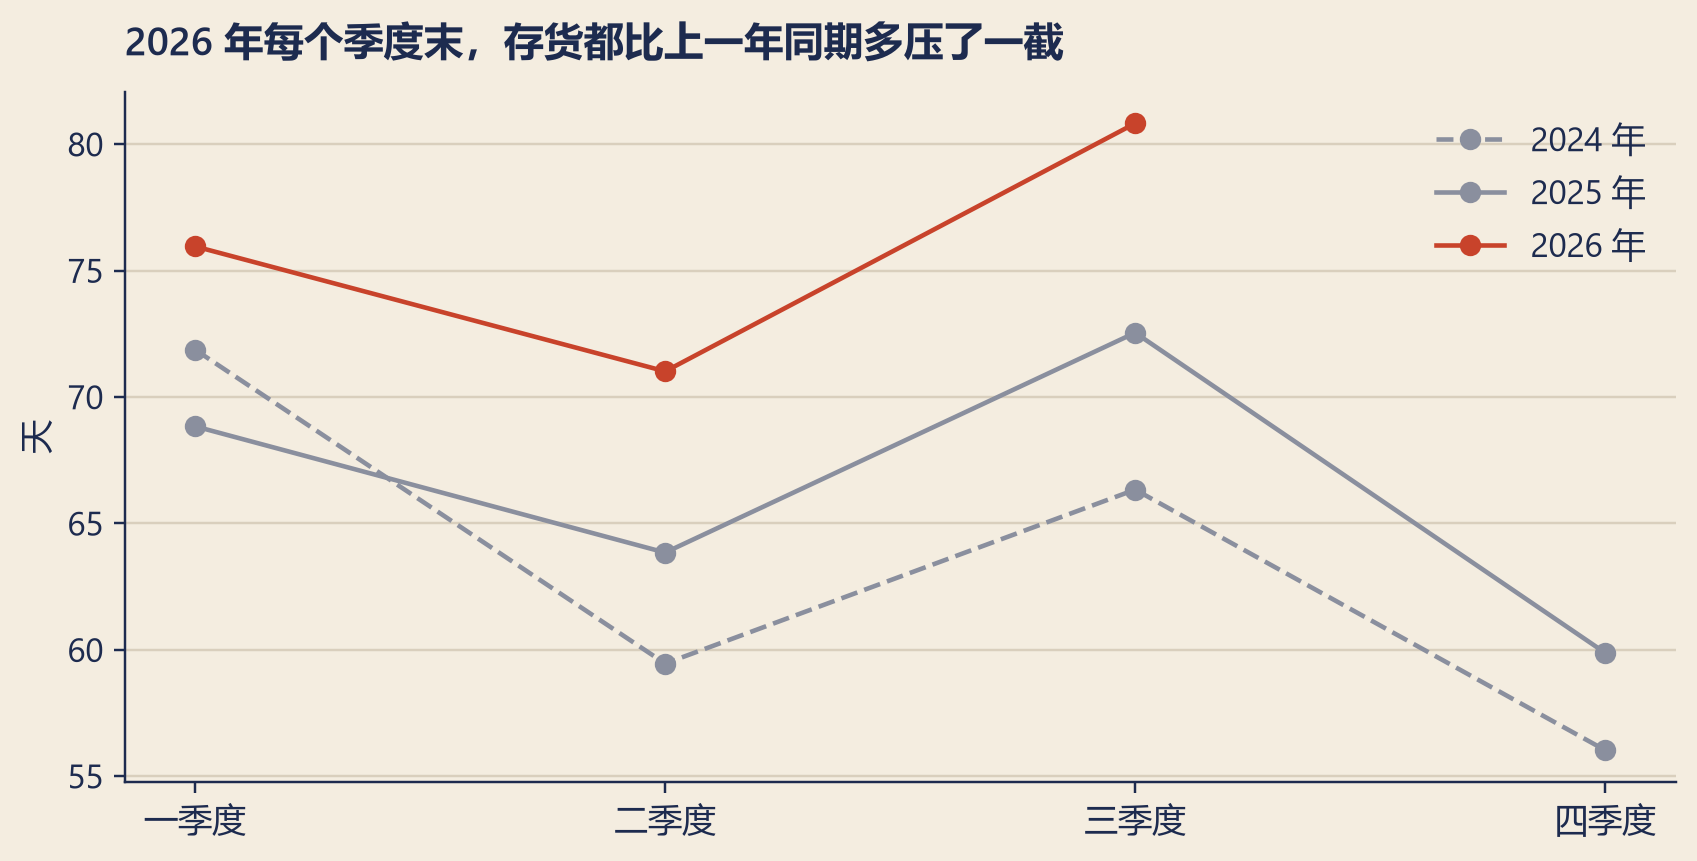
季节的问题,他用季度数据回答。每个季度末的存货,除以这个季度的营业成本,再乘以这个季度的天数,得到一条季度的周转天数:
显示代码
import matplotlib.pyplot as plt
fig, ax = bk.figure(7.6, 3.8)
styles = {2024: (bk.CONTEXT, "--"), 2025: (bk.CONTEXT, "-"), 2026: (bk.OUTSIDE, "-")}
for y_ in (2024, 2025, 2026):
    xs = [q_ for (yy, q_) in qdoh if yy == y_]
    ax.plot(xs, [qdoh[(y_, q_)] for q_ in xs], marker="o", color=styles[y_][0], linestyle=styles[y_][1], label=f"{y_} 年")
ax.set_xticks([1, 2, 3, 4], ["一季度", "二季度", "三季度", "四季度"])
ax.set_ylabel("天")
ax.set_title("2026 年每个季度末,存货都比上一年同期多压了一截")
ax.legend(loc="upper right")
plt.show()
两条旧线的形状几乎一样:四季度是一年的最低点,年底发货多、存货少;三季度比二季度高,在为四季度备货。所以拿 9 月末和年末比,天然会显得存货涨得多。可 2026 年的线整体往上挪了:三个季度都比 2025 年同期多 7 到 8 天。拿 9 月末和上年 9 月末比,存货涨了 29.5%,收入涨 12.4%,差 17.2 个百分点。这个差,季节解释不了。
他还会把周转天数和毛利率放在一起看,四种组合,各指一个方向:
- 天数变长,毛利率稳
-
备货、渠道压货,或者并购带进来的存货;看附注里哪一类在涨
- 天数变长,毛利率降
-
卖不动、在降价;年底要不要减值(第 30 章)
- 天数变长,毛利率升
-
成本可能留在了存货里:闲置产能的费用摊进了产品(第 2 节),存货变多、营业成本变少
- 天数变短,毛利率升
-
可能是真的好转;也可能是去年的跌价准备随货结转(第 4 节)、旧的便宜货进了成本,或者年底少进了货
磁钢只够用几天这件事,他也看不到。比率能告诉他该问什么,不能替他回答。他把这一行抄进待办:年报出来,先看存货附注的分类和跌价准备。
难点
- 平均还是期末。季末冲量、年底备货,都会让期末存货偏高;用平均数算的天数更稳,但会慢半拍。
- 方法不同不可比。用后进先出的公司,存货按旧价,周转天数偏少;比较前先换口径(第 5 节)。
- 毛利率高的公司天数看起来长。分母是营业成本,同样多的存货,毛利率越高、营业成本越小,天数越长;跨行业比天数,要小心。
- 营运资金的全貌。存货天数只是现金周期的一段,还要加上应收账款天数、减去应付账款天数(第 114 章)。
例三同一个比率,林舒那边能拆开
林舒 · 审计现场
何嘉朗只有一个合计数。林舒手里有集团各家公司的账,先把港湾拆出来:港湾 7 月 1 日才并进来,9 月末集团的存货里有它的 0.57 亿元,前三季度的营业成本里却只有它三个月的 0.80 亿元。存货算全的、成本只算一季,港湾一进来,天数就被抬高。去掉港湾,前三季度按平均存货算是 73.4 天(合并数 74.0 天),按 9 月末存货算是 84.0 天(合并数 87.1 天)。港湾只解释了一小部分,剩下的上涨是清和自己的。
再往下拆到产品线:年末每条线自己仓库里的数量,除以这条线 2026 年 1 月到 11 月平均每月卖出的数量(12 月有几张发票还没有定论,先不算进来),得出够卖几个月。
林舒的底稿存货够卖几个月 · 清和母公司 · 按产品线2026年12月31日 盘点数 · 不含代管、代销
|
产品线
|
年末自有(台)
|
月均卖出(台)
|
够卖(月)
|
|
水泵
|
646,173
|
389,312
|
1.7
|
|
关节
|
76,584
|
35,377
|
2.2
|
|
微电机
|
869,452
|
469,910
|
1.9
|
三条线都在两个月左右,没有哪一条压得出奇。合并报表上那条往上挪的线,林舒能拆到产品线、拆到清和自己和港湾;何嘉朗要等年报的附注,才看得到按类别拆开的一张表。两个人算的是同一个比率,能看到的颗粒度差了好几层。
为什么分析师看这个比率
存货是现金变成的东西。存货多压一天,就多一天的钱停在仓库里。周转天数把一个资产负债表上的余额,变成一个关于需求的问题:清和做出来的东西,有没有人等着要。
两边怎么看
分录
比率不改变分录,但会提醒审计师哪里该多看一眼。
审计
周转天数突然变长,是存货可能减值、甚至可能虚构的信号;审计师用它做分析程序,指路,不定案(第 92 章第 4 节)。
法律
没有管周转天数的条文;三季报里解释港湾那一句,出自定期报告的披露要求(第 13 章第 2 节)。
分析师
周转天数配合存货附注的分类一起看:原材料涨,可能是备货;库存商品涨,可能是卖不动;发出商品涨,可能是代销渠道在压货。
试一试:12 月的磁钢再贵一点
显示代码
pg29 = JSON.parse(document.getElementById("ch029-pg").textContent)
显示代码
viewof decPrice = Inputs.range([380, 650], {value: pg29.price, step: 1, label: "12 月那批磁钢的单价(元/千克)"})
显示代码
fmtW = x => (x < -0.5 ? "−" : "") + (Math.abs(x) / 1e6).toLocaleString("en-US", {minimumFractionDigits: 2, maximumFractionDigits: 2})
pg29Calc = {
  const decIn = pg29.decInKg * decPrice * 100;
  const total = pg29.openFen + pg29.inExDec + decIn;
  const wa = pg29.closeKg * (pg29.decOpenFen + decIn) / (pg29.decOpenKg + pg29.decInKg);
  const rows = [
    {name: "加权平均(清和)", close: wa},
    {name: "先进先出", close: pg29.closeKg * decPrice * 100},
    {name: "后进先出(美)", close: pg29.lifoClose}
  ].map(r => ({...r, issue: total - r.close}));
  const closes = rows.map(r => r.close);
  return {rows, wa, spread: Math.max(...closes) - Math.min(...closes)};
}
显示代码
html`<div class="playground-out">
<table><thead><tr><th>方法</th><th>年末结存(万元)</th><th>全年发出(万元)</th><th>发出比加权平均多(万元)</th></tr></thead>
<tbody>${pg29Calc.rows.map(r => html`<tr><td>${r.name}</td><td>${fmtW(r.close)}</td><td>${fmtW(r.issue)}</td><td>${fmtW(r.issue - pg29Calc.rows[0].issue)}</td></tr>`)}</tbody></table>
<p>12 月按 ${decPrice} 元/千克入库时,三种方法的年末结存最高和最低差了 <b>${fmtW(pg29Calc.spread)}</b> 万元。</p>
</div>`
拖动滑块,看 12 月那一批的价变了以后,谁跟着动:先进先出的年末结存全部按这一批的价,跟得最紧;加权平均只动一部分;后进先出的结存是一年前的价,一动不动。12 月的价越离谱,年末的结存在三种方法下就差得越远,发出的成本也就差得越远。
三栏框:磁钢换成先进先出
如果清和 2026 年的磁钢改按先进先出计价,税后利润会多多少?
想好了,看答案
发出成本少 3.57 万元,按 15% 的税率,税后利润多 3.03 万元。在 6.09 亿元 的归母净利润面前,几乎看不见。
月末一次加权平均(清和的账):2026 年发出 6.9839 亿元,年末结存 1,518.07 万元。
先进先出:发出少 3.57 万元,结存多 3.57 万元。
两种方法下,入库的总额一样,只是在“发出”和“结存”之间分得不同。
企业所得税:税上可选的方法和会计一样,没有后进先出;选了不能随意改(《企业所得税法实施条例》第七十三条)。
清和账税同用月末一次加权平均,不产生暂时性差异;要是只改账上的方法、不改税上的,就会出现一笔存货的暂时性差异(第 42 章)。
毛利率:差 3.57 万元,可以忽略;磁钢周转太快。
换到美国口径:后进先出下发出多 201.06 万元,年末存货少 204.63 万元。和用后进先出的美国同行比,先把它们换回先进先出(第 5 节)。
真正要盯的:不是方法,是存货涨得比收入快(第 6 节)。
三套准则
下表有四行。只有一行三套准则明显不同,是哪一行?
想好了,看答案
发出存货的方法:美国准则多一个后进先出。其余几行,三套准则的道理基本一致,差别在写得细不细。
| 什么算存货 |
持有以备出售或在生产中耗用的(《企业会计准则第1号——存货》第三条);归属按控制判断 |
基本一致 |
基本一致 |
| 发出存货的方法 |
先进先出、加权平均、个别计价(《企业会计准则第1号——存货》第十四条第一款) |
先进先出、加权平均;个别计价用于不能互换的(IAS 2 para. 25) |
另允许后进先出 |
| 固定制造费用和产能 |
正文只说合理分配、非正常消耗不计入(《企业会计准则第1号——存货》第九条);应用指南写明季节性停工损失进制造费用(《企业会计准则——应用指南》(2006)附录《会计科目和主要账务处理》5101 制造费用 三(五)、(七),四) |
写明按正常产能分配,未分配的当期费用化(IAS 2 para. 13) |
基本一致 |
| 采购返利 |
条文没有写;实务冲减成本 |
写明从采购成本中扣除(IAS 2 para. 11) |
基本一致 |
¹ 美国准则一栏只写结论和方向。FASB 的网站拒绝了本书的访问,原文没能读到,所以不写段落号,条文出处在附录 B 统一列出。
期末的计量,成本和可变现净值孰低、跌价准备能不能转回,三套准则的差别更大,放在第 30 章的三套准则表里。
真实年报鸣志和 Novanta 的存货
这一段不是清和,是两家真实的上市公司。鸣志电器在上海证券交易所上市,以控制电机为核心业务,按中国准则编年报;Novanta 在纳斯达克上市,总部在美国马萨诸塞州(注册地是加拿大新不伦瑞克省),产品里有用于机器人的精密电机和伺服驱动,按美国准则编 10-K。两份都是 2025 财年的年报,截至 2025 年 12 月 31 日。数字照原样抄:鸣志以元计,Novanta 以千美元计。先看两家的存货附注。
- 鸣志 · 计量:成本与可变现净值孰低
-
Novanta · 计量:成本与可变现净值孰低(原文 “lower of cost or net realizable value”)
- 鸣志 · 发出计价:标准成本法或加权平均法
-
Novanta · 发出计价:先进先出(原文 “first-in, first-out method”)
- 鸣志 · 年末存货:594,765,373.80 元,是账面余额 680,781,233.10 元 减跌价准备 86,015,859.30 元
-
Novanta · 年末存货:188,284 千美元,附注只列减记以后的净额
- 鸣志 · 本年计提跌价:13,143,009.21 元
-
Novanta · 本年计提跌价:3,265 千美元,写在现金流量表的调节项里
两家都做电机,一家按中国准则,一家按美国准则。上面四行里,哪一行的不同是准则造成的?
想好了,看答案
一行也没有。两家都按成本与可变现净值孰低计量。发出计价,一家写标准成本法或加权平均法,一家写先进先出;先进先出和加权平均,中国准则和美国准则都允许(本节三套准则表的第二行),选哪一种是公司自己定的。标准成本法记账,差异要分回存货和成本(第 4 节难点)。金额差得远,是规模和币种不一样。这四行都看不出准则的差别;存货上看得出的差别,在跌价记到哪里,见下表第一行。
因为准则不同而不一样的地方,下表列了四处,第一处就在存货上。表里只把两份年报的写法摆出来,道理在最后一栏的那一章讲。
这两份年报里,因为准则不同而不一样的地方
| 存货跌价:附注里“存货跌价损失及合同履约成本减值损失”这一项,归在利润表上单列的“资产减值损失”。2025 年这一项是正数,金额 7,694,284.49 元:这一年跌价准备转回或转销 20,837,293.70 元,比计提的 13,143,009.21 元 多 |
记进营业成本,利润表上没有单列的减值行。原文是 “a charge to cost of revenue”。美国准则下减记了不转回,存货减值不会出现这样的正数 |
第 30 章 |
| 坏账:进“信用减值损失”,利润表上单列一行,金额 -4,680,397.45 元 |
利润表上不单列;坏账准备变动表里本年计提 897 千美元 |
第 39 章 |
| 租来的房子和设备:使用权资产折旧 22,159,757.45 元,财务费用里另有租赁利息 1,936,818.25 元 |
经营租赁只记一笔“经营租赁成本” 11,506 千美元;融资租赁才分成摊销 602 千美元 和利息 195 千美元 |
第 34 章 |
| 付出去的利息:列在筹资活动的“分配股利、利润或偿付利息支付的现金”这一行,股利和利息合在一起,金额 22,060,482.21 元 |
美国准则把付出去的利息算在经营活动里(它已经含在净利润里),所以筹资活动没有这一行;表下的补充信息写支付利息 22,568 千美元 |
第 25 章 |
第一行的数要对一下:鸣志利润表上“资产减值损失”这一行,2025 年合计 -3,176,009.96 元。里面除了存货这一项 7,694,284.49 元,还有商誉减值 -10,570,000.00 元、无形资产减值 -300,000.00 元 和合同资产减值 -294.45 元。所以这一行既不等于上面的本年计提 13,143,009.21 元,也不只是存货。
也有准则不同、这一年结果却一样的。中国准则允许开发阶段的支出满足条件时记成资产(《企业会计准则第6号——无形资产》第九条),鸣志 2025 年资本化的研发支出是 0.00 元;Novanta 写的是研发支出“expensed as incurred”,发生时就计入费用。两家的研发都全部进了当期费用。开发支出什么时候可以资本化,第 31 章讲。后面几章讲到减值、租赁和现金流量表,还会翻开这两份年报。
1. 月末一次加权平均。月初结存 \((q_0, c_0)\),本月入库 \((q_1, c_1)\),发出 \(q_{\text{out}}\):
\[
\bar p = \frac{c_0 + c_1}{q_0 + q_1}, \qquad \text{发出} = q_{\text{out}}\,\bar p, \qquad \text{结存} = c_0 + c_1 - q_{\text{out}}\,\bar p
\]
2. 先进先出。按入库先后排成若干层,发出从最早的层取起;结存是最晚的几层。
3. 一年的差只在年末结存里。全年入库总额 \(C\) 对任何方法都一样,所以
\[
\text{发出}_A - \text{发出}_B = \text{结存}_B - \text{结存}_A
\]
各月之间的差随结存带进下个月,只有年末结存里的那一点留下来。
4. 后进先出换先进先出。后进先出准备 \(R = \text{存货}_{\text{FIFO}} - \text{存货}_{\text{LIFO}}\),税率 \(t\):
\[
\text{存货}_{\text{FIFO}} = \text{存货}_{\text{LIFO}} + R, \quad \text{营业成本}_{\text{FIFO}} = \text{营业成本}_{\text{LIFO}} - \Delta R, \quad \Delta\text{权益} = R(1-t)
\]
5. 后进先出清算的利润。清算的数量 \(q_L\),那一层的单价 \(p_{\text{old}}\),当前单价 \(p_{\text{now}}\):\(\text{清算利润} \approx q_L (p_{\text{now}} - p_{\text{old}})\)。
6. 正常产能。固定制造费用 \(F\),正常产量 \(N\),实际产量 \(Q < N\):每单位分 \(F/N\),进存货 \(F Q / N\),当期费用化 \(F (1 - Q/N)\)。
7. 周转天数。\(\text{天数} = \dfrac{(\text{期初存货} + \text{期末存货})/2}{\text{营业成本}} \times \text{期间天数}\)。
本章所有数字都由上面的代码从清和的模拟账套里读出。比如磁钢四种方法的全年发出:
print(Y(pol_issue, 4), Y(fifo_issue, 4), Y(mv_issue, 4), Y(lifo_issue, 4))
6.9839 亿元 6.9836 亿元 6.9837 亿元 7.0040 亿元
注会《会计》式的题目给出一个月或一个季度的入库和领用记录(日期、数量、单价),要求分别按先进先出、月末一次加权平均、移动加权平均算出发出成本和结存成本;也有的题目给出采购的价款、运杂费、保险费、进项税和合理损耗,要求算出入库的总成本和单位成本,或者给出产量和制造费用,要求算出该进存货的部分和该进当期损益的部分,写出分录。
注会《税法》式的题目给出存货的取得方式和计价方法,要求判断税上的计税成本、能否抵扣进项税。
CFA 一级是三选一的单项选择题;二级是案例题组,一段材料后面跟几道选择题。
“放在我仓库里的,就是我的存货。”替客户保管的货不是;放在代销商、加工厂那里的货反而是。看控制,不看位置。
“仓储费、运给客户的运费都能进成本。”入库以后的仓储费、销售环节的运费都是当期费用;只有把东西弄到可卖状态、运到该在的地方所必需的花费,才进成本。
“增值税是买东西花的钱,当然进成本。”能抵扣的进项税不进成本;只有扣不回来的才进。
“加权平均总是更保守。”涨价时它的利润比先进先出低,跌价时反过来。没有哪种方法天生保守。
“产线闲着,固定费用照样摊进产品。”按正常产能分,没分出去的那部分当期费用化。
“存货涨得比收入快,就是卖不动了。”也可能是并购、备货、季节;比率提出问题,证据回答问题。
- 利润增幅:清和 2026 年归母净利润按公司账上的数,从 4.20 亿元 到 6.09 亿元,增长 45.0%。
- 已解释:45 个百分点中的 0 个。这一章讲存货花了多少钱、怎么出门;磁钢换一种算法差 3.57 万元,拆不下任何一块。
- 林舒这边:磁钢的发出成本按清和的方法重算过,对上了;医疗客户那 65,000 台按售后代管不计入存货,有依据;受托方那 2,400 台靠沧澜的函证确认。3 号仓那三行,账上已经当作卖出去了,算得对不对还没有答案。
- 何嘉朗这边:三季报上,存货比年初涨了 42.8%,前三季度收入只涨 12.4%;港湾的存货混在里面,拆不开。
- 未结问题:3 号仓那三行算不算清和的存货,和 12 月那九张发票是同一个问题:第 26 章讲规则,第 91、92 章找证据,第 98 章下结论。年底的存货还值不值账上的价,第 30 章算。其余问题照旧,每个标着回答它的章,见第 23 章的对账板。
练习
练习 1(注会式)。若一家公司 12 月初结存某种材料 25,520 千克,单价 476.87 元;12 月 7 日入库 156,870 千克,单价 485 元;全月领用 151,016 千克,其中 15,100 千克在 7 日之前领用。分别按月末一次加权平均、先进先出、移动加权平均,算出本月发出成本和月末结存成本(单位:万元,保留两位小数)。
月末一次加权平均:单价 483.8625 元,发出 7,307.10 万元,结存 31,374 千克,1,518.07 万元。
先进先出:发出 7,303.53 万元(月初的全部加上新批的 125,496 千克),结存 1,521.64 万元。
移动加权平均:7 日前发出 720.07 万元;入库后单价 484.4936 元,再发出 6,585.04 万元;合计 7,305.12 万元,结存 1,520.05 万元。
涨价时,先进先出的发出成本最低、结存最高。
练习 2(注会式,示例)。若一条产线每月的固定制造费用 903 万元,正常产能每月 400,000 台。某月因设备改造,只生产了 240,000 台。(1)每台应分摊的固定制造费用是多少?(2)进入存货和计入当期损益的各是多少?写出分录。(3)若公司把全部固定制造费用分给当月的产品,每台的固定费用是多少?对当期利润有什么影响?
(1)903 万元 ÷ 400,000 = 22.575 元。
(2)进存货 240,000 × 22.575 = 541.80 万元;计入营业成本 361.20 万元。借:库存商品 541.80 万元,主营业务成本 361.20 万元;贷:制造费用 903 万元。
(3)每台 37.62 元。当期少记费用 361.20 万元,利润虚增,存货虚增同样的金额;这批产品卖掉时,多出的成本才进营业成本。
练习 3(注会式,示例)。若一家公司 12 月 31 日有两批材料:A 批 20,000 千克,合同约定在供应商仓库交给承运人即交付,12 月 29 日装车、次年 1 月 3 日到货,增值税专用发票 12 月 30 日收到,价款已预付;B 批 10,000 千克,合同约定送货到厂,12 月 30 日到货验收入库,发票次年 1 月 5 日才到。两批单价都是 485 元,增值税税率 13%。(1)两批在 12 月 31 日是不是公司的存货?(2)写出 12 月 31 日的分录。(3)次年 1 月的处理。
(1)都是。A 批在交给承运人时已经交付,风险随之转移;B 批已经到厂验收。
(2)A 批:借:在途物资 970 万元,应交税费——应交增值税(进项税额)126.10 万元;贷:预付账款 1,096.10 万元。B 批:发票未到,按合同价暂估入库,借:原材料 485 万元;贷:应付账款——暂估 485 万元,不记进项税。
(3)A 批 1 月 3 日到货:借:原材料,贷:在途物资,各 970 万元。B 批 1 月初红字冲回暂估,1 月 5 日发票到后按发票正式入账,同时记进项税。
练习 4(CFA 式,三选一)。
一家按美国准则采用后进先出法的公司,年末存货 1,317 万元,后进先出准备年初为零、年末 205 万元,假设所得税税率为 20%。分析师把它调整为先进先出口径,下列哪一项正确?
A. 存货增加 205 万元,当年营业成本减少 205 万元,股东权益增加 164.00 万元 B. 存货增加 205 万元,当年营业成本增加 205 万元,股东权益增加 205 万元 C. 存货增加 164.00 万元,当年营业成本减少 205 万元,股东权益不变
想好了,看答案
A。先进先出的存货 = 后进先出的存货 + 准备;营业成本减去准备的本年增加额;权益增加准备的税后部分,其余是递延所得税。调整后流动比率上升、毛利率上升、存货周转率下降。
练习 5(注会式,多步案例,难于一般考题)。若一家公司对某种材料采用月末一次加权平均法。12 月初结存 20,000 千克,单价 480 元。12 月发生:① 5 日购入 100,000 千克,单价 485 元,取得增值税专用发票,税率 13%,款项已预付;② 12 日发现其中 2,000 千克质量不合格,退回供应商,取得红字发票;③ 20 日生产中因设备故障报废在制品,耗用该材料 1,500 千克,属于非正常消耗,不是管理不善造成的被盗、丢失、霉烂变质;④ 31 日供应商按本月采购量给予返利 95 万元(不含税),以红字发票冲减货款;⑤ 全月正常生产领用 95,000 千克。
(1)写出 ①、②、④ 的分录。(2)算出月末一次加权平均单价、正常领用的成本、报废的成本和月末结存成本(单价保留四位小数,金额单位:万元)。(3)报废的那部分,成本记到哪里?进项税要不要转出?(4)若改用先进先出,假设返利只冲减本月购入的那一层,月末结存成本是多少?
(1)①借:原材料 4,850 万元,应交税费——应交增值税(进项税额)630.50 万元;贷:预付账款 5,480.50 万元。②红字:借:预付账款(或应收账款)109.61 万元;贷:原材料 97 万元,应交税费——应交增值税(进项税额)12.61 万元(红字冲减)。④借:预付账款 107.35 万元;贷:原材料 95 万元,应交税费——应交增值税(进项税额)12.35 万元(红字冲减)。
(2)可供发出 118,000 千克,成本 5,618.00 万元;单价 476.1017 元。正常领用 4,522.97 万元;报废 71.42 万元;结存 21,500 千克,1,023.62 万元。
(3)非正常消耗不进产品成本,计入当期损益(营业外支出)。它不属于增值税上的非正常损失(管理不善造成的被盗、丢失、霉烂变质,或违法被没收、销毁),进项税不用转出。
(4)先进先出下,结存的 21,500 千克全部来自本月购入的那一层;那一层扣掉退货和返利后的单价是 475.3061 元,结存 1,021.91 万元。
练习 6(CFA 式,三选一)。
一家公司前三季度(273 天)营业成本 29.25 亿元,年初存货 6.53 亿元,9 月末存货 9.33 亿元。按平均存货计算的存货周转天数最接近:
A. 61 天 B. 74 天 C. 87 天
想好了,看答案
B。平均存货 ÷ 营业成本 × 273 = 74.0 天。C 只用了 9 月末的存货;A 是上一个完整年度的天数。
练习 7(注会式,示例)。若一家公司:① 12 月初把 4,000 台产品交给代销商,每台成本 380 元;代销商按公司定价每台 475 元代卖,收取售价 5% 的手续费(不考虑手续费的增值税),月末报来清单,卖出 3,800 台,增值税税率 13%;② 上年末对一批 10,000 台产品计提了跌价准备 30 万元,本年卖出其中 6,000 台;③ 1 月领用一套专用夹具,成本 12 万元,采用五五摊销法,12 月报废,残料作价 0.50 万元 入库。写出三笔业务的分录(单位:万元)。
① 发出:借:发出商品 152 万元;贷:库存商品。收到清单:借:应收账款 194.94 万元,销售费用 9.03 万元;贷:主营业务收入 180.50 万元,应交税费——应交增值税(销项税额)23.47 万元。结转成本:借:主营业务成本 144 万元;贷:发出商品。期末发出商品余额 8 万元。
② 卖出部分的准备随货结转:30 万元 × 6,000 ÷ 10,000 = 18 万元。借:存货跌价准备 18 万元;贷:主营业务成本。不是转回,不进资产减值损失。
③ 领用:借:周转材料(在用)12 万元;贷:周转材料(在库)。同时摊一半:借:制造费用 6 万元;贷:周转材料(摊销)。报废:再摊一半,借:制造费用 6 万元,贷:周转材料(摊销);残料入库,借:原材料 0.50 万元,贷:制造费用;对冲,借:周转材料(摊销)12 万元,贷:周转材料(在用)。
练习 8(注会式,示例)。若一家公司把成本 40 万元 的材料发给外单位加工,支付加工费 6 万元(取得增值税专用发票,税率 13%)和运杂费 1 万元;假设这种物资属于应税消费品,受托方代收代缴消费税 4 万元。加工完成收回入库。(1)收回后直接出售,入库成本是多少?(2)收回后用于继续生产应税消费品,入库成本是多少?代收的消费税怎么处理?
(1)40 万元 + 6 万元 + 1 万元 + 4 万元 = 51 万元。加工费的进项税 0.78 万元 可以抵扣,不进成本。
(2)47 万元。代收的消费税借记“应交税费——应交消费税”,以后从继续生产的产品应交的消费税里抵扣。消费税怎么算、哪些能抵,第 64 章讲。