print(Y(rev25["QH"]), "+", Y(rev25["QHCD"]), "=", Y(rev25["GROUP"]))46.60 亿元 + 1.40 亿元 = 48.00 亿元何嘉朗 · 基金办公室
2027年1月22日(周五),香港。
何嘉朗把清和这两年公开的东西全打印了出来,摊了一桌子。最上面是 2026年4月17日发布的 2025 年年报,翻在“主要会计数据”那一页:
| 项目 | 2025 年 | 2024 年 |
|---|---|---|
| 营业收入 | 48.00 亿元 | 44.00 亿元 |
| 归属于上市公司股东的净利润 | 4.20 亿元 | 3.70 亿元 |
| 归属于上市公司股东的扣除非经常性损益的净利润 | 4.10 亿元 | 3.60 亿元 |
| 经营活动产生的现金流量净额 | 5.16 亿元 | 4.46 亿元 |
| 基本每股收益 | 0.7000 元 | 0.6167 元 |
| 加权平均净资产收益率 | 9.90% | 9.36% |
| 总资产 | 61.02 亿元 | 57.20 亿元 |
| 归属于上市公司股东的所有者权益 | 43.97 亿元 | 40.87 亿元 |
收入涨了 9.1%,归母净利润涨了 13.5%,经营现金流涨了 15.7%。2025 年的清和,三个数走在一起。
他在便签本上画了一条竖线,左边写有的,右边写没有的:
有:年报 两份 · 2026 年一季报、半年报、三季报 · 前天的业绩预告 · 转债募集说明书 · 公司公告 7 条 · 行业新闻 2 条 · 每天的股价和转债价
没有:草稿 · 总账 · 订单 · 仓库 · 税表 · 会议纪要 · 审计师
梁思敏端着杯子从他身后走过,看了一眼那张单子。
左边那些,市场上人人都有。右边那些,市场上谁都没有。那你比市场多了什么?
多一个下午,和一把计算器。
下午不值钱。计算器也不值钱。
她走了。何嘉朗看着那条竖线,想的是她没说出来的那半句:值钱的是把左边那些东西,拼成别人没拼出来的样子。
林舒 · 审计现场
同一天,苏州。
林舒在会议室里打开清和给的总账导出文件。2025、2026 两年,四家公司,313,686 行分录。马骁凑过来看了一眼行数,吸了口气。
三十多万行,我们要一行一行看吗?
不用。可每一行都得在那儿,查到哪一笔,都得翻得出来。
她也列了一张单子:
有:报表草稿 · 两年的总账,四家公司 · 12 月那九张发票 · 订单原件(在文件夹里,条款还没细读)· 董事会和股东会的会议纪要(一摞,还没拆)
没有:客户那边怎么说(函证还没发)· 股价(不归我管)
两张单子,说的是同一家公司。
清和只有一家,看它的座位有两个:外面的人只能看公告和价格,里面的人能翻每一笔分录;这本书的每个数都来自同一本账。
你想买一套二手房。中介给你看的是挂牌信息:面积、楼层、朝向、几张照片,再加上这个小区过去一年成交过的价格。房东手里的是另一套东西:房产证、贷款合同、装修发票,还有他知道、你不知道的那根漏水的水管。
挂牌信息上写的面积,和房产证上的面积,是两个数,还是一个数?
一个数。挂牌上的面积是从房产证上抄过来的,只是少了很多别的东西。公司的公告也一样:何嘉朗看到的营业收入,就是林舒审的那个营业收入,不是另一套账算出来的。外面看到的数不是“简化版”,是同一个数,按法律规定的格式摘出来给所有人看。
这一章的六节,前两节各坐一个座位看清和,第 3、4 节用两件真事把两边连起来,第 5 节讲这本书怎么读,第 6 节讲两个座位为什么要互相看。
何嘉朗翻年报,先翻到分部信息。清和有三块生意,2025 年各自的营业收入是这样的:
最小的一块涨得最快。机器人关节只占营业收入的 20%,涨了 60%;最大的汽车热管理反而小了一点。何嘉朗知道,市场给清和的价钱,主要是冲着最小的那一块去的。
只看公告,你能知道清和有多少库存吗?
能知道总数,不知道底细。2025 年年报的资产负债表上,存货是 6.53 亿元;2026年10月27日的三季报上,9 月底是 9.33 亿元。可是哪些货在哪个仓、贴着谁的名字、调没调好,公告里一个字也没有。那是盘点表上的东西,在林舒那一边(第 92 章)。
有三样东西,再仔细的外人也看不到。
还有一样是时间。何嘉朗手里这一年的公开文件,是一份一份到的:
外面的人永远比里面的人晚一步,看到的又是公司自己先写的那一版。
何嘉朗桌上的东西,没有一样是清和自愿给他的。上市公司要按时披露年报、半年报和季报,发生重大事件要发临时公告;披露的内容,证券法有一条底线:
《中华人民共和国证券法》(2019年修订)第七十八条 “……不得有虚假记载、误导性陈述或者重大遗漏。”
所以外面的人看到什么,不是公司想给什么,而是法律要求它给什么。这份信息还有一个特点:同一时间给所有人。何嘉朗看到的,别的基金经理也看到了;他想赢,只能比别人读得更细。哪些事必须披露、什么时候披露,第 13 章讲;披露了假的要担什么责任,第 14 章讲。
2025 年的年报,上面那张主要会计数据表只是第一页。往下翻,每一部分都有人专门读,书里也都有一章:
| 部分 | 谁先读 | 本书 |
|---|---|---|
| 主要会计数据 | 何嘉朗先看这一页 | 第 54 章 |
| 合并利润表 | 两边都看 | 第 25 章 |
| 合并现金流量表 | 两边都看 | 第 25、55 章 |
| 合并资产负债表 | 两边都看 | 第 25 章 |
| 非经常性损益项目及金额 | 何嘉朗:扣非从这里减出来 | 第 55 章 |
| 分部信息 | 何嘉朗:增长从哪块来 | 第 53 章 |
| 分季度主要财务数据 | 何嘉朗:哪个季度跳了 | 第 57 章 |
| 所得税费用与会计利润的调整过程 | 两边:税率为什么不是 15% | 第 43 章 |
| 审计意见 | 林舒那一边签的那一页 | 第 98 章 |
| 主要销售客户情况 | 何嘉朗:客户集中不集中 | 第 54 章 |
何嘉朗读年报,有一个固定的动作:先找三个数是不是一起走。2025 年,收入、利润、经营现金流都涨了,利润和现金还涨得比收入快一点,没什么可疑的。到了 2026 年的三季报,利润还在涨,现金没跟上(序章讲过那道缝)。同一套格式,第二年就读出了不一样的东西:
| 项目 | 2025 年比 2024 年 | 2026 年前三季度比上年同期 |
|---|---|---|
| 营业收入 | +9.1% | +12.4% |
| 归属于上市公司股东的净利润 | +13.5% | +39.1% |
| 经营活动产生的现金流量净额 | +15.7% | −3.4% |
2025 年三个数一起往上走;2026 年前三季度,利润涨得比收入快得多,经营现金流却往下走。两条线分开了,就是何嘉朗要追的地方。第 54 章教怎么系统地读。
2026 年,清和为四件大事发过公告。每一条摘要都很短:
| 日期 | 标题 | 摘要 | 摘要里没有的 |
|---|---|---|---|
| 3月16日 | 清和转债发行完成 | 公司发行12亿元可转换公司债券,初始转股价格32.00元/股。 | 转股价以后怎么调;钱用在哪 |
| 7月1日 | 完成港湾传感控股收购 | 公司持有港湾传感股权增至70%,自即日起纳入合并范围。本次公司以349,444,165.37港元受让伟文控股有限公司所持港湾传感40%股权,折合人民币320,454,277.41元(按远期购汇锁定的汇率),自有资金支付;交易价格参考财务顾问出具的估值分析,并结合尽职调查结果,由交易双方协商确定。交易对方伟文控股有限公司为港湾传感创始人区伟文控制的公司,与公司不存在关联关系。港湾传感(含其全资子公司东莞港湾)2025年度营业收入484,973,000.00元、净利润67,726,847.96元,2025年末总资产559,397,811.68元、净资产523,155,780.27元(港元金额按2025年平均汇率及年末汇率折算)。本事项自2026年4月10日签署意向书起,因交易尚处商谈阶段、存在重大不确定性,公司按规定履行内部登记和审核程序后暂缓披露;暂缓期间公司对内幕信息知情人进行了登记管理。经自查,未发现内幕信息知情人在暂缓披露期间买卖公司股票的情况。 | 这笔钱在账上怎么拆;原来那 30% 怎么记 |
| 9月30日 | 苏州老厂区资产出售完成 | 老厂区土地使用权及厂房转让交割完成。 | 卖了多少钱,赚了多少 |
| 10月20日 | 股票期权激励计划授予 | 向220名核心技术人员授予股票期权,行权价格37.30元/股,分3期行权(自授予日起12、24、36个月后各可行权40%、30%、30%)。 | 这些期权值多少,怎么记账 |
港湾那笔,公告给了价格和港湾的家底,却没说这个价在清和账上怎么拆;老厂区那笔,连价格都不在摘要里。这不等于何嘉朗一无所知。2026年10月27日的三季报里,现金流量表投资活动下面多了一行:“处置固定资产、无形资产和其他长期资产收回的现金净额”,前三季度 1.14 亿元,上年同期是零。老厂区 9月30日交割,这笔钱从哪来,他心里有数。公告不说的,报表上可能留下痕迹;外面的人靠的就是把这些痕迹对起来。
外面的人看到的东西由法律划定,有两个好处:人人看到的一样多,谁也不能靠关系多知道一点;看到的东西有人负责,写错了要担责任。代价也明显:外面的人只能看法律要求公司说的,法律没要求的,他只能猜。所以分析师的本事,一半在读,一半在拼。
公告上的每一个数,都是林舒那边的分录加出来的,只是汇总得很粗。
年报只给所得税费用和税率调节,不给纳税申报表。
年报的财务报表有审计意见;预告、快报、季报没有。
披露什么、什么时候披露、写错了怎么办,第 13、14 章。
何嘉朗手里只有这一边。他要做的,是从公开的痕迹里拼出里面发生了什么(第 54 章)。
林舒那边的清和,第一张图不是报表,是一张结构图。年审开工前,她在白板上画过一遍:
这张图上有几本账?
四本。每一家公司都是一个独立的法人,各记各的账、各交各的税:总账里正好有 4 个记账主体。“集团”没有自己的账,合并报表是每年从四本账上抄数、抵销以后编出来的(第 47 章)。所以林舒要审的,是四本账加一张合并底稿。
结构图是今天的样子。它是一点一点长成这样的:
林舒的审计档案里,第一份就是四家公司的登记资料:
| 公司 | 组织形式 | 成立 | 记账币种 | 外商投资企业 |
|---|---|---|---|---|
| 清和精密股份有限公司 | 股份有限公司(上市) | 2004年3月16日 | CNY | 否 |
| 清和精密(成都)有限公司 | 有限责任公司(非自然人投资或控股的法人独资) | 2021年3月18日 | CNY | 否 |
| 港湾传感有限公司 | 私人股份有限公司(香港) | 2011年6月8日 | HKD | 否 |
| 东莞港湾传感科技有限公司 | 有限责任公司(港澳台法人独资) | 2014年9月22日 | CNY | 是 |
四行里藏着三种法律身份:上市的股份有限公司、一人有限责任公司、香港的私人公司。最后一列有一个“是”:东莞港湾的股东是香港的港湾传感,所以它在法律上是外商投资企业,哪怕它最上面的老板是苏州的清和。这一格决定了它要守哪一套外商投资的规矩(第 16 章)。四家公司各有各的身份。清和精密 2004 年成立,是上市的母公司;清和成都 2021 年成立,全部归它,各项数一进合并报表就和母公司加在一起;港湾传感在香港,用港币记账,2026 年上半年还是联营企业,下半年成了子公司;东莞港湾是港湾的全资工厂,跟着港湾一起进来。法律上它们是四个人:四家公司按各自的规则交税,清和是高新技术企业,所得税率 15%;成都和东莞是 25%;港湾在香港交利得税,16.5%。会计上,它们合成一个经济体。一个集团,四个法人,一套合并报表。法律那一面第 3 章讲,会计那一面第 46–48 章讲。
两年的总账,分到四家公司是这样的:
这就是“从里面看”的分量:何嘉朗那张主要会计数据表上的一个数,在林舒这边是几万行分录加出来的。反过来,任何一个数都能一路往下追。拿 2025 年的营业收入试一次:
往下追得到底,是审计能做的前提,也是外面的人做不到的地方。林舒不会一行一行看。她会从里面抽样(第 91 章,抽样为什么能代表全部,第 104 章),也会用程序把整本账过一遍,找出不对劲的那几行(第 92 章)。但她能做到的,是任何一个数都能一路追到凭证。这是外面的人永远做不到的。
港湾 7月1日才成为子公司。2026 年的合并利润表里,它出现了两次,用的是两种样子:
外面的人也看得到这道接缝。2026年8月26日的半年报,合并资产负债表上商誉和少数股东权益都是零;三季报上,商誉 1.51 亿元,少数股东权益 1.81 亿元。何嘉朗拿 2026 年的收入跟 2025 年比,先要把港湾下半年的那一块拿出来,不然就会把买来的收入当成长出来的收入。第 45 章会讲买来的那一块怎么并进来,第 57 章教外面的人把它从增长里拿出来,第 116 章讲剩下的生意长了多少。
合并营业收入 = 集团内每家公司自己的营业收入(子公司只算并表以后的那几个月)− 集团内部互相卖的部分。
2025 年最简单:集团只有清和精密和清和成都两家,它们之间那一年没有互相卖东西:
print(Y(rev25["QH"]), "+", Y(rev25["QHCD"]), "=", Y(rev25["GROUP"]))46.60 亿元 + 1.40 亿元 = 48.00 亿元2026 年多了港湾:下半年的收入加进来,港湾卖给清和的那部分再减掉;港湾的数是港币,先按汇率折成人民币。每一步怎么做,第 46–48 章讲。
法律看的是一个个法人:谁欠了债,谁来还;谁赚了钱,谁交税。投资者看的是一个经济体:这一摊生意整体赚了多少。两个看法都对,所以会计给了两套报表:每家公司自己的报表,和集团的合并报表。
四家公司各记各的;合并报表是另编的一张底稿(第 47 章)。
四家公司各自是纳税人,三种税率,各交各的;集团能不能合在一起交,第 68 章讲。
林舒要决定,香港那本账能不能用当地审计师的工作(第 93 章)。
母公司和子公司是不同的人,债务不能随便打通(第 3 章)。
何嘉朗只看得到合并报表和母公司报表,看不到成都和港湾各自的账。
何嘉朗翻开清和转债的公告夹,最上面一条是 2026年6月4日的:清和派了 2025 年的现金股利,转股价按约定从 32.00 元调成 31.79 元。再往下翻,4月24日还有一条:向下修正的条件满足了,董事会决定这一次不往下修。
这些词,先要从这只债本身讲起。2026年3月15日,清和发了一只可转换公司债券(convertible bond):它首先是一笔借款,清和按年付一点利息,到期还本;可持有人也可以不要本金,按约定的价格把债换成清和的股票。所以它一半像债,一半像股。何嘉朗的基金要不要买它,是序章就留下的问题。募集说明书上最要紧的五条是这样的:
| 条款 | 内容 |
|---|---|
| 发行规模 | 12 亿元 |
| 期限和利率 | 6 年,到 2032年3月15日;票面利率第 1 年到第 6 年依次为 0.3%,0.5%,1.0%,1.5%,1.8%,2.0% |
| 转股价格 | 初始 32.00 元;2026年6月12日起调整为 31.79 元 |
| 转股期 | 2026年9月21日起 |
| 向下修正 | 连续 30 个交易日中至少 15 天收盘价低于转股价的 85%,董事会可以提出 |
先看一个对不上的数:这只债六年的票面利率,平均下来只有 1.18%;2026年3月13日,五年期国债的收益率是 1.69%,七年期是 1.76%。一家评级 AA 的公司借钱,利息比国家借钱还低,买的人图什么?图的就是那份换股的权利。清和拿这份权利,换来了便宜的利息;这一换值不值,是第 112 章的事,会计上为什么要把它拆成两半,是第 37 章的事。
四月那条下修公告,说的不是股价跌了。转债 4月8日上市那天,正股收在 24.97 元,本来就低于 32.00 元的 85%;到 4月24日为止的 30 个交易日里,有 29 天都低于这条线,条件自然就满足了。满足了,董事会也可以不修。股价为什么从一开始就离转股价这么远,下修的程序怎么走,第 13 章讲。
修不修,牵涉的不只是转债持有人。发行结果也是公开的:这 12 亿元里,原股东优先认购了 7.86 亿元,其中控股股东和一致行动人认购了 3.48 亿元;网上的公众投资者认购 4.10 亿元,剩下 400 万元 由主承销商包了。同一群人,既是股东,又是债主。转股价往下修,对债主有利,对不持转债的股东不利。所以规则要求,修正方案要提交股东会表决,持有转债的股东回避(《可转换公司债券管理办法》(2025年修正)第十条第二款第(一)项)。公司到底替谁经营,第 5 章讲;何嘉朗的基金在考虑买这只债,买了也只是债主,不是股东;他读这几条公告,读的就是买进以后,自己在这张桌子上有没有位子。
清和转债这一件事,你猜会在这本书里正式出现几次?
至少九次,每一次是它的一张脸。法律管它怎么发、条款能不能执行;会计管它怎么拆、利息怎么记;税法管利息怎么扣;审计管拆分用的利率靠不靠得住;财管管它值多少、该不该这样融资;读报表、给债和期权定价的人各看一面。下面一张一张排出来。
九张脸合起来,是何嘉朗五月要做的那个决定:买还是不买,第 141、159、160 章。
外面的人看这只转债,最直接的是两个价格:转债自己的价格,和清和股票(正股)的价格。从转债上市那天起,把两个价格都折成 100 来比:
fig, ax = bk.figure(8.2, 4.0)
xs = list(range(len(mk)))
ax.plot(xs, cb_idx, color=bk.OUTSIDE, lw=2.4, label="清和转债")
ax.plot(xs, sh_idx, color=bk.CONTEXT, lw=1.8, label="清和正股")
ax.axhline(100, color=bk.CONTEXT, lw=0.8, ls=":")
ticks = [i for i, d in enumerate(mk.date) if i == 0 or d[5:7] != mk.date.iloc[i - 1][5:7]]
labels = [(f"{mk.date.iloc[i][:4]}年" if i == 0 or mk.date.iloc[i][5:7] == "01" else "")
          + f"{int(mk.date.iloc[i][5:7])}月" for i in ticks]
ax.set_xticks(ticks, labels)
ax.set_ylabel("上市日 = 100")
ax.set_title(f"上市以来,正股涨了 {P(sh_g, 0)},转债涨了 {P(cb_g, 0)}")
ax.legend(loc="upper left")
plt.show()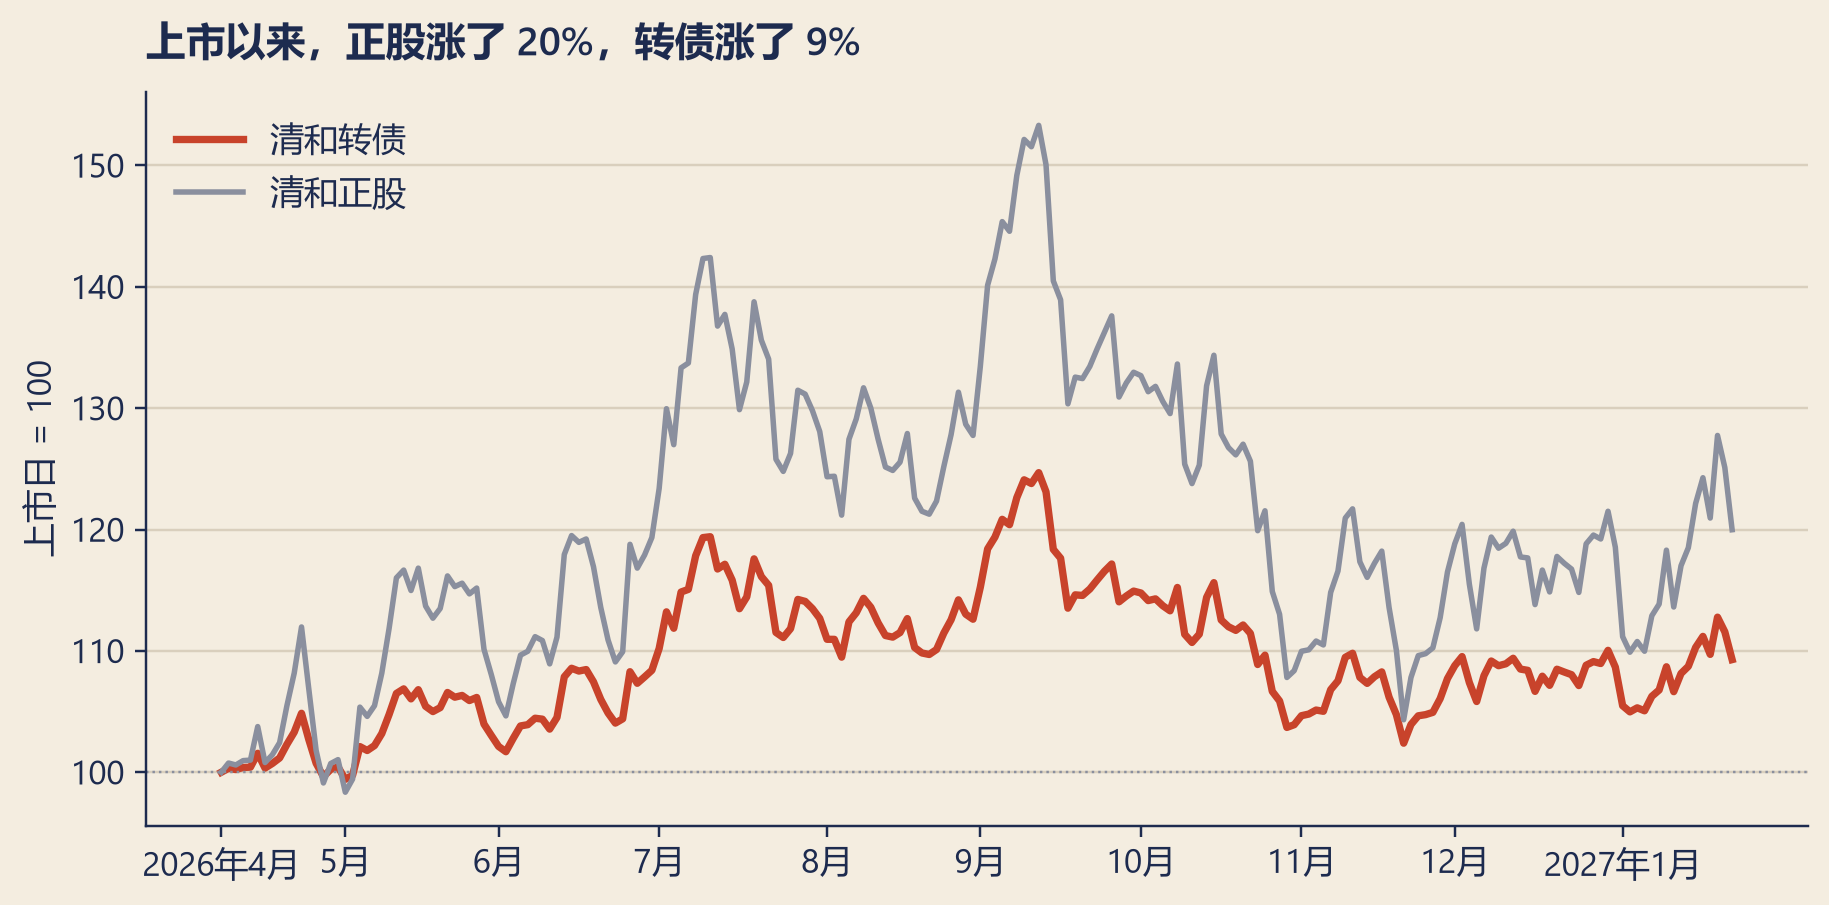
正股涨得多,转债涨得少,而且转债跌的时候也跌得少。股价涨,它跟着涨一点;股价跌,有债那一半托着。托多少、跟多少,是第 112 章的事。
调价是有公式的:募集说明书约定,派现金股利时,新的转股价 = 原来的转股价 − 每股派的现金(P1 = P0 − D)。清和每股派了 0.21 元,32.00 − 0.21 = 31.79。同一办法(证监会令第178号,2025年修正)第十条第一款要求募集说明书写明这种调整:股东分走了现金,股价会相应低一点,转股价不跟着调,转债持有人就吃亏了。
转债的有些面,两边都看得到;有些只有一边看得到。
可转债是一份合同里装着几样东西:一笔借款,一份把借款换成股票的权利,还有几份附着的选择权(赎回、回售、下修)。法律先把这份合同造出来;会计要决定账上怎么摆这几样东西;税法只认它“借款”的那一面;审计查会计摆得对不对;市场给整份合同定价,分析师再把价格拆回几样东西。每一门课只看见它的一面,所以每一门课都要讲它。
本书的做法是每一面只在它自己的那一章讲透,后面的章用到时说一句“第 N 章讲过”。上面那九步,就是这只转债在书里的路线图。读到第 37 章的拆分时,你会知道它和第 112 章的定价是同一件事的两头:一头问账上记多少,一头问市场付多少。
第 1 章末尾那个三栏框只摆了个样子。这一节把它拆开:港湾 2026 年 4 月那笔分红,在清和的账上一共记了两笔:
2026年4月20日,港湾宣告分红。港湾一共分港币 3,000 万元,清和那 30% 是港币 900 万元,按当天的汇率 0.91654 折成人民币(单位:元):
2026年5月8日,钱到账。同样是港币 900 万元,这一天的汇率是 0.91748(单位:元):
宣告那天记的是 8,248,860.00 元,到账的是 8,257,320.00 元。多出来的 8,460.00 元 是什么?
汇兑收益。清和应收的是港币,这 18 天里港币对人民币涨了一点,同样多的港币换成了更多的人民币。这一点差额不属于分红,属于“拿着外币的风险”,所以记进财务费用下面的汇兑损益(记在贷方,冲减费用)。外币交易怎么记,第 46 章讲。
两笔分录
宣告:借 应收股利,贷 长期股权投资(损益调整),8,248,860.00 元。利润不动:权益法下,港湾的利润已经按 30% 一季一季记进了投资收益,分红只是把其中一部分换成现金。
到账:汇率变了,差额 8,460.00 元 进汇兑损益。
这一栏是注会《会计》要你写出来的东西。
两地的税
香港不对股息征税,也不代扣:“dividends are not chargeable to tax in Hong Kong”。
到了清和,这是一笔境外股息,要算中国的企业所得税。清和直接持有港湾 30%,够得上间接抵免的门槛:“直接持有外国企业20%以上股份”(《中华人民共和国企业所得税法》第二十四条;实施条例第八十条),港湾在香港交过的税可以抵。抵完以后要不要补,第 44 章的三栏框会一步一步算。
这一栏是注会《税法》的地盘(第 80 章)。
半年报上的两行
何嘉朗在 2026年8月26日的半年报里看到:投资活动现金流里“取得投资收益收到的现金”826 万元,上年同期是零;利润表上对联营企业的投资收益 1,118 万元。
利润是按份额记的,现金要等港湾决定分才回来,两样东西的步子不一样;这两个数能不能直接相除,练习 4 会问。
这一栏是 CFA 式的报表分析。
三栏框是这本书的招牌:同一笔交易,左栏回答注会会计,中栏回答注会税法,右栏回答 CFA 的报表分析。三栏的答案必须对得上:左栏说利润不动,右栏就不能在利润表里找到这笔钱。
左栏那句“利润不动”,背后是权益法的一个想法:把对方公司当成“一行里的合并”。清和不把港湾的收入、成本一行一行加进来,只把港湾净资产里属于自己的那一份,压成“长期股权投资”这一行。港湾赚了钱,这一行跟着涨,涨的那部分就是投资收益;港湾把钱分出来,净资产少了,这一行跟着降,钱从这一行搬进了银行存款。所以分红只是搬家,不是新挣的。
框外还有两个座位:
林舒要把宣告那笔对到港湾的分红决议,把到账那笔对到银行回单,把汇率对到当天的牌价;港湾的利润用的是香港审计师审过的数(第 93 章)。
港湾分红按香港的公司法来定;分多少、先提什么,中国的公司按《公司法》,第 7 章讲。
三栏框把三门考试放在一个框里,因为现实里它们本来就在一个框里。财务总监许静做账时要想到税,税务经理唐小雨报税时要用到账,何嘉朗读报表时要知道账是怎么记的。本书每章至少有一个三栏框,放在那一章最要紧的那笔交易上。
权益法下,投资的账面价值跟着对方的净资产走:
\[ \text{期末} = \text{期初} + \text{利润的份额} + \text{其他综合收益的份额(含折算差额)} - \text{分红} - \text{内部交易的抵销} \]
清和对港湾,2026 年上半年(万元):
print(W(c12), "+", W(ROLL["qh_profit_share_fen"]), "+", W(roll_oci), "−", W(ROLL["qh_dividend_fen"]),
      "+", W(ROLL["qh_upstream_elimination_fen"]), "=", W(c06))
17,852 万元 + 1,125 万元 + −95 万元 − 825 万元 + −6 万元 = 18,051 万元分红那一项,就是这一节那笔 8,248,860.00 元:它只在这个等式里出现,不在利润表上。各项的来历,第 44 章第 3 节会讲。
把时间改一下:假设 4 月宣告分红时,清和已经持有港湾 70%,港湾是子公司。分红的总额不变,还是港币 3,000 万元。
母公司自己的报表:对子公司用成本法,被投资单位“宣告分派的现金股利或利润,应当确认为当期投资收益”(《企业会计准则第2号——长期股权投资》(2014年修订)第八条)。清和那 70% 是港币 2,100 万元,按同一天的汇率(单位:元):
合并报表:这笔钱从集团的一个口袋到了另一个口袋,集团整体没有多赚一分。所以编合并报表时,母公司这笔投资收益要抵销掉(第 47 章)。剩下那 30% 分给了伟文控股,港币 900 万元,折合 8,248,860.00 元:这是真的流出了集团的钱;它在合并现金流量表上放在哪一行,第 48 章讲。
有意思的是最后这个数:它正好等于清和今天真实拿到的那一份。同一笔 30% 的分红,清和只持 30%、是联营方时,它是清和收进来的投资收益现金;清和控股时,同样大小的一笔钱成了集团付给外人的钱。
| 港湾是联营企业(真实) | 港湾是子公司(示例) | |
|---|---|---|
| 母公司报表 | 冲减长期股权投资,不进利润 | 记投资收益 |
| 合并利润表 | 不进利润(份额早已记过) | 母公司那份抵销;少数股东那份不是利润 |
| 合并现金流量表 | 投资活动流入 8,257,320.00 元 | 集团内部那份抵销;付给伟文控股的 8,248,860.00 元 流出集团(第 48 章) |
清和按中国企业会计准则编现金流量表,收到的股利放在投资活动里,那一行叫“取得投资收益收到的现金”。IFRS 和 US GAAP 对收到的股利放哪一类,各有自己的规定,和中国的不完全一样;第 25 章把三套放在一起比。何嘉朗拿清和和海外同行比经营现金流以前,要先看对方把这一行放在哪里,搬到同一类里再比。
你只打算考注会,不考 CFA。这本书里有哪一部分你可以整部跳过?
第七部分(第 128–143 章):市场、债券、衍生品、另类投资和组合,基本只挂 CFA 的徽章。不过第 128–131 章里的汇率、利率和市场有效性,注会财管也考,别全跳。反过来,只考 CFA 的读者,第三部分的税法大部分可以略读。
这本书有三条读法:
第一部分全读:经济法和职业道德都在这里。然后第二到六部分按顺序读,第八部分读战略,第九部分做综合题。第七部分可以跳,第 128–131 章挑着读。
每章开头的徽章,看“注会”那一行。
第一部分先读第 5 章(治理)、第 13–14 章(证券法)、第 19–22 章(职业操守),其余可以略读。第二部分是报表分析的底子,第五、七部分是主体。第三部分略读;第二部分讲递延所得税的第 42、43 章别跳。
每章开头的徽章,看 CFA 那一行。
从头读到尾。两边重合的地方只讲一次,两边的角度都在;三栏框和每节末尾的“两边怎么看”,就是写给你的。
对账板一章一章往下走,到第 159 章合上。
一路上你会反复碰到这些东西:
每章末尾还有两样东西,是给备考的人用的。“大纲对照”列出这一章教了大纲的哪些条目,用的是本书给条目编的号;拿着当年的大纲逐条打勾,就知道还有哪些没读到。章首的徽章写这一章在两边各属于哪一块,全书的徽章汇在附录 A。对账板每章五行,顺序不变:要拆的那个数、已经拆了多少、林舒手里有什么、何嘉朗看得见什么、还没回答的问题和回答它的章。
这本书拿来对照的公司,只有两家是真的:上海鸣志电器股份有限公司(下称鸣志电器)和 Novanta Inc.。它们不是清和,也不在故事里。书里只用它们自己公布的 2025 财年年报和相关公告、委托书、公司章程。先听它们自己怎么说:
两家真公司的年报就在手边。为什么不干脆拿它们讲故事?
因为故事要的东西,真公司不公布。书里要一页一页翻清和的分录、盘点表、会议记录和审计底稿,上市公司公布的只有年报和公告。故事审的是 2026 年的账,两家公布的最新一份是 2025 年报。还有,故事里的事是编的,编的事不能写到一家真公司名下。所以清和讲故事,两家真公司只出现在「真实年报」框里,用的都是它们公布的原文。
挑这两家,是因为它们做的东西和清和接近:鸣志的核心是电机和驱动,Novanta 有一条做机器人用精密电机和伺服驱动的产品线。一家按中国准则编年报,一家按美国准则编 10-K,三套准则表里的两栏,在它们身上都有真的样子。
以后哪一章讲的东西在两份年报里看得到,那一章就有一个「真实年报」框。第 3 章看它们归谁所有,第 6 章看董事会和审计委员会,第 7 章看利润怎么留、怎么分,第 13 章看年报和 10-K 各在什么时候交,第 21 章看审计师和审计费;第二部分起,讲到现金流量表、存货、减值、租赁这些账的章,也会翻开这两份年报。框里的数照原样抄,单位也照抄,所以同一个框里会有元,也有千美元。每个框最后只回答一个问题:两边不一样,是中国和美国的规则不同,还是公司自己的选择。框里只摆原文,不评这两家公司。
清和是虚构的公司,可它的账是一整套真的账:一个程序按事先定好的事件,从 2024 年起把每一笔交易记成分录,再加成总账、报表、税表、审计用的样本和市场价格。书里每一个清和的数,都是从这套账里读出来的,排版时现算,不是手抄的。数一变,书跟着变;书里每一个数背后都有一条检查,对不上,这一章就印不出来。
规则的数是另一个来源。税率、条款号、日期,都来自一张事实登记表,每一条都对着原文核过,写明出处和生效日。每章末尾的“本章引用”,列的就是这一章用到的那些出处。标着“示例”的数,是为了讲清一个规则编的,不是清和的事。「真实年报」框里的数是第三种:照两家公司公布的原文抄,每一条也进了事实登记表,和清和的账不相干。
对账板上的“已解释”,要到第 31 章才第一次动。之后第 37、42–43、45、49 章陆续拆出几块;12 月那批发票的结论在第 91、92、98 章;生意本身长了多少在第 116 章;第 159 章把两条路的答案对在一起。
既然前三十章都不动对账板,为什么不先讲清和的账,后讲法律?
因为账是在规则里记的。12 月那几张订单能不能白白取消、货归谁,是合同法和物权法的问题(第 9、11 章);转债的条款能不能执行,是证券法的问题(第 13 章);林舒能把什么告诉谁,是职业道德的问题(第 19 章)。先把规则立住,后面拆账时每一步都有依据。对账板不动,不是没有进展,是在打地基。
本书的顺序,是一个数从生出来到被读懂的顺序:先有规则(第一部分),再有账(第二部分)、税(第三部分)和审计(第四部分),然后是公司里面怎么用这些数做决定(第五、六部分),市场怎么给它定价(第七部分),公司往哪里走(第八部分),最后把所有东西放在同一个案子里(第九部分)。这和两门考试的科目顺序都不一样,因为考试是按科目切的,而一家公司的一年是按事件走的。三条路线,是给只走一门考试的人留的近路。
跳着读的人,迟早会碰到一个前面讲过的词。本书用三个办法接住你:第一次出现的术语都有中英文和一句话的解释;后面再用到,会写明“第 N 章讲过”;每章末尾有术语对照表,书末的词汇表一词一义。跳过第二部分的 CFA 读者读到第 116 章时,不知道“开发支出”为什么会资本化,可以直接翻回第 31 章。
下班前,梁思敏又从何嘉朗桌边经过。
清和的审计师是哪家,你知道吗?
知道,年报上写着。人一个也不认识。
那就好。认识了,也别问。
2027年1月22日这一天,两个人能知道的东西是这样的:
报表草稿、四本账、九张发票、订单原件(还没细读)、一摞会议纪要(还没拆)。看得深,可每一样都受保密的约束,不能往外说。
两份年报,2026 年的一季报、半年报和三季报,预告、募集说明书、公司公告和两条行业新闻、每天的价格。看得浅,可想说什么都能说,想跟谁讨论都行。
林舒看得到草稿,何嘉朗看不到。那何嘉朗的判断是不是一定不如林舒?
不一定。林舒看得深,可她看的是公司交给她的东西,而且只能在签字以前查完;何嘉朗看得浅,可他看得到林舒不看的东西:价格、同行、行业新闻里客户的处境。两条路各有盲区。本书的主张是,两条路都走对了,会落到同一个答案上,外面那条给出一个区间,里面那条给出一个准数。
林舒能翻每一张凭证,可她听到的、看到的,都要保密。注册会计师的职业道德守则这样要求:
中国注册会计师职业道德守则第1号——职业道德基本原则(2020年12月17日修订) “……对职业活动中获知的涉密信息保密……”
所以林舒在清和发现什么,只能写进底稿、告诉项目合伙人和公司的治理层,不能告诉外人,包括一个想买转债的基金分析师;法律另有规定的除外,比如监管部门依法检查(第 19 章)。审计的结论,市场只能从审计报告里读到,而这份报告要到 4 月才签(第 98 章)。
何嘉朗想跟谁聊都行,只有一种消息碰不得:还没公开的内幕信息。证券法管的是知情人和非法拿到内幕信息的人:
《证券法》(2019年修订)第五十条 “……利用内幕信息从事证券交易活动”
他能用的,只有公开的东西,再加上自己的分析。他想过给清和的董秘办打个电话,问问机器人关节的订单。打也可以,可对方能告诉他的,只能是已经公开的东西:上市公司自愿说的话也要真实、准确、完整,不能只说给一部分人听(中国证监会令第226号《上市公司信息披露管理办法》第五条)。所以那个电话最多帮他找到公告里的哪一页,不会多给他一个数。把公开的碎片拼成一个别人没看出来的判断,是正当的本事;从里面的人嘴里套一句话,是违法的。什么算内幕信息、界线在哪里,第 14 章讲;分析师碰到这种消息该怎么办,第 19 章讲。
要是林舒和何嘉朗对同一个数得出不一样的结论,听谁的?两个都不先听。对不上,说明至少有一条路少看了什么:
本书的做法是把两条路都走完,再看差在哪里。这一对,要等到第 159 章。
一个人坐在里面,容易被公司给的材料框住;一个人坐在外面,容易被市场的情绪带着走。审计让外面的人可以相信里面的数;分析让里面的数在外面有了价格。两个职业互相检查,市场才信得过一张报表。
检查是实打实的。何嘉朗用的年报,财务报表那一部分是林舒这样的人审过、签过字的;预告和三季报没审过,他读的时候就打个折。反过来,外面的人在公开场合追问,公司要是公开作答,答案就成了人人都看得到的信息;外面的追问,可以把里面的事请到台面上来。这也是这本书把注会和 CFA 放在一起的理由。
先做个小测。下面三句话,你同意哪几句?
三句里,哪几句站得住?
一句也站不住。外面看到的是同一个数,按法律规定的格式摘出来;分析师用的是公司公布的报表,他做的调整是在同一套数上做的;合并报表不是一本账,是每年从各家公司的账上编出来的。
这一章不对应大纲条目。下面说的是这一章的几件事,到了考卷上会是什么形状。
注会《会计》式的题目给出一家公司对另一家公司的持股比例和变化日期,要求判断每一段时间用什么方法核算、对方的分红怎么记,写出母公司报表的分录。
注会《审计》式的题目给出一个场景,比如审计人员在外面的场合被人问起客户的情况,要求判断有没有违反职业道德的哪一项原则,并说明该怎么做。
注会综合阶段的题目把一笔交易的几个面放在同一个案例里,逐问要求判断并说明理由,前后的答案要一致。
CFA 式的题目给出一段材料和三个选项,比如一笔分红在现金流量表上的位置,要你选出它让哪一类现金流、哪个比率往哪边走。
“外面的人看到的数,是里面的人做出来的数的简化版。”不是。何嘉朗看到的营业收入,就是林舒审的那个营业收入。不一样的是颗粒:外面只看到加总以后的那一行,里面看得到加总以前的几十万行。
“分析师用的是另一套账。”也不是。分析师用的是公司公布的报表。他会做调整,比如把一次性的收益拿掉、把现金流的分类搬到同一口径,但那是在同一套数上做的。调整要说出来,别人才能核对。
“合并报表是集团自己记的一本账。”集团没有自己的账。合并报表是每年从四家公司的账上抄数、抵销集团内部的往来以后编出来的(第 47 章)。
这一章过完,对账板的“已解释”该填几?
还是零。这一章讲的是怎么看清和,没有拆开 45 个百分点里的任何一块。
练习 1 和 3 是注会式,2 是 CFA 式(三选一),4 是多步骤的综合题,比一般的考题难。
练习 1(注会式)。2026 年清和卖掉了苏州的老厂区。这一件事,下面六个面各属于哪一科,大概在本书哪一部分(看目录)?(1)卖之前,厂区从固定资产转成“持有待售”;(2)卖的时候交的土地增值税;(3)土地使用权什么时候算转到了买方名下;(4)买方要是晚付了钱,合同里的违约责任怎么算;(5)林舒怎么核对交割日和处置收益;(6)何嘉朗在年报里把这笔收益归到哪一类。
(1)会计,持有待售,第二部分(第 49 章)。(2)税法,土地增值税,第三部分(第 76 章)。(3)经济法,物权的变动和登记,第一部分(第 11 章)。(4)经济法,合同的违约责任,第一部分(第 9 章)。(5)审计,处置和会计估计的证据,第四部分(第 92、93 章)。(6)读报表,非经常性损益,第二部分(第 55 章)。同一件事六张脸,和第 3 节的转债一样。
练习 2(CFA 式,三选一)。下面哪一项,清和以外的人可以从公开报告里直接查到?
A。2025 年年报的资产负债表上,存货是 6.53 亿元。B 和 C 都在公司的内部记录里,只有审计师这样的知情人看得到。它们算不算内幕信息,要看里面有没有足以影响股价、又还没公开的东西;界线在哪里,第 14 章讲。
练习 3(注会式,示例)。甲公司原来持有乙公司 30%,按权益法核算。7 月 1 日甲增持到 60%,取得控制权。乙公司全年每个月的营业收入都是 100 万元;上半年乙的净利润 200 万元;全年乙和甲之间没有交易。(1)甲当年的合并营业收入里,有多少来自乙?(2)甲当年的合并利润表上,“对联营企业的投资收益”是多少?(3)分析师拿甲今年的营业收入和去年比,要怎么处理乙?
(1)600 万元:只有并表以后的 7–12 月。乙全年的收入是 1,200 万元,前六个月不进合并营业收入。
(2)200 万元 × 30% = 60 万元:上半年乙是联营企业,按份额记一行投资收益(忽略购买日的公允价值调整等)。
(3)今年的收入里有 600 万元 是“买来的”,去年没有。要看生意本身长了多少,或者把这一块从今年拿掉,或者把乙去年同期的收入加到去年的数上(模拟合并),两边口径一致才能比。这正是何嘉朗比较清和 2026 年和 2025 年时要做的事(第 57 章)。
练习 4(综合,多步;比看上去难)。下面是港湾那笔分红的全部数据(元):清和宣告时记的应收股利 8,248,860,到账时收到 8,257,320;2026 年上半年清和对港湾的投资收益 11,184,250。
(1)读懂本章第 4 节那两笔分录:哪一行说钱到了,哪一行说投资变少了,哪一行是汇率带来的?(2)这笔分红在清和 2026 年上半年的合并利润表、资产负债表和现金流量表上,各在哪里、各是多少?(3)一位分析师说:“港湾上半年给清和贡献了 11,184,250 元利润,现金回来了 8,257,320 元,所以港湾的利润质量很高。”这个说法有什么问题?(4)(示例)假如 4 月时港湾已经是清和持股 70% 的子公司,同一笔分红在清和母公司报表和集团合并报表上各是什么样?伟文控股那一份算什么?
(1)宣告那笔:借方“应收股利”是多出来的一笔应收款,贷方“长期股权投资”说投资的账面价值少了 8,248,860 元。到账那笔:借方“银行存款”说钱到了,8,257,320 元;贷方“应收股利”把那笔应收款销掉;贷方“财务费用——汇兑损益” 8,460 元,是港币涨了带来的差额。
(2)利润表:分红本身不在利润表上;只有那 8,460 元汇兑收益在财务费用里(冲减费用)。资产负债表:长期股权投资减少 8,248,860 元;应收股利先增后减,6 月底是零;货币资金增加 8,257,320 元。现金流量表:投资活动“取得投资收益收到的现金” 8,257,320 元。
(3)两个数不在同一个时间段上。这笔分红 4 月就宣告了,分的是那时港湾已有的累计利润,不是上半年还没赚到的利润;拿它除以上半年的投资收益,得到的 74% 只是一个巧合的比值。要看利润质量,得看几年里分红累计和投资收益累计的关系,还得看港湾自己的经营现金流。况且清和只有 30%,分不分红不由它说了算。
(4)母公司报表:对子公司用成本法,宣告的分红记投资收益,清和那 70% 折合 19,247,340 元。合并报表:这一份是集团内部的钱,投资收益要抵销掉,集团整体没有多赚;伟文控股那 30% 折合 8,248,860 元,是真的流出集团的钱,不是集团的费用,也不是利润的一部分。它放在合并现金流量表的哪一行,第 48 章讲。
合上这一章之前,用一句话说:何嘉朗和林舒看的是不是同一个清和?
是同一个清和,同一本账,同一个数。差别在于各自能看多深、能说什么:林舒看得到每一行,却不能往外说;何嘉朗想说什么都行,却只看得到法律要求公开的那一份。
外面的人看到什么,由法律定:年报、季报、公告、价格,同一时间给所有人。里面的人看得到每一笔分录,四家公司、几十万行,可每一样都要保密。
清和转债一件事,在书里出现九次:法律、会计(拆分、递延所得税、每股收益)、税法、审计、定价、信用和期权。一笔小小的分红,也能在三栏框里分出三个考场。
三条路线:只考注会、只考 CFA、两边都要。每个数来自同一本生成的账,每条规则来自核过原文的登记表,示例另外标明。对账板第 31 章才第一次动。
术语对照
| 中文 | English |
|---|---|
| 公告(临时公告) | announcement (ad hoc disclosure) |
| 定期报告(年报、半年报、季报) | periodic reports (annual, half-year, quarterly) |
| 业绩预告 | results preview |
| 业绩快报 | flash results report |
| 分部信息 | segment information |
| 主体(记账主体、法人) | entity (reporting entity, legal person) |
| 合并范围 | scope of consolidation |
| 母公司 / 子公司 / 联营企业 | parent / subsidiary / associate |
| 少数股东权益 | non-controlling interest |
| 成本法 / 权益法 | cost method / equity method |
| 应收股利 | dividends receivable |
| 汇兑损益 | exchange gains and losses |
| 投资活动 / 筹资活动 / 经营活动的现金流量 | cash flows from investing / financing / operating activities |
| 募集说明书 | prospectus |
| 转股价格 / 向下修正 | conversion price / downward reset |
| 有条件赎回 / 有条件回售 | issuer’s conditional call / holder’s conditional put |
| 正股 | underlying share |
| 内幕信息 | inside information |
| 保密 | confidentiality |
大纲对照
本章引用:《中华人民共和国证券法》(2019年修订)第七十八条;《中华人民共和国企业所得税法》第二十八条第二款;《中华人民共和国企业所得税法》第四条第一款;香港税务局 Profits Tax 页面 “Profits Tax Rate”;《可转换公司债券管理办法》(2025年修正)第十条第二款第(一)项;《可转换公司债券管理办法》(证监会令第178号,2025年修正)第十条第一款;香港税务局《税务条例释义及执行指引》第44号(修订本)第86段;《中华人民共和国企业所得税法》第二十四条;实施条例第八十条;《企业会计准则第2号——长期股权投资》(2014年修订)第八条;上海鸣志电器股份有限公司《2025年年度报告》第7页,第二节一 公司信息;Novanta Inc. 2025年年报所附Form 10-K(SEC文号001-35083,EDGAR accession 0001193125-26-064230)封面“Exact name of registrant as specified in its charter”;上海鸣志电器股份有限公司《2025年年度报告》第11–13页,第三节一(一)主要业务、主要产品及其用途;Novanta Inc. 2025年年报所附Form 10-K(SEC文号001-35083,EDGAR accession 0001193125-26-064230)第1页,Item 1 Business“Overview”;上海鸣志电器股份有限公司《2025年年度报告》第12页,第三节一(一)主营业务、主营产品系列及其主要应用行业表“收入占比”列;Novanta Inc. 2025年年报所附Form 10-K(SEC文号001-35083,EDGAR accession 0001193125-26-064230)第4页,Item 1 Automation Enabling Technologies产品线表;上海鸣志电器股份有限公司《2025年年度报告》第7页,第二节五 公司股票简况;《上海鸣志电器股份有限公司章程》(2025年8月修订,2025-08-30披露)第三条(第3页);Novanta Inc. 2025年年报所附Form 10-K(SEC文号001-35083,EDGAR accession 0001193125-26-064230)封面(Section 12(b)证券表);Novanta Inc. 2025年年报所附Form 10-K(SEC文号001-35083,EDGAR accession 0001193125-26-064230)封面“Address of principal executive offices”;Novanta Inc. 2025年年报所附Form 10-K(SEC文号001-35083,EDGAR accession 0001193125-26-064230)封面“State or other jurisdiction of incorporation or organization”;上海鸣志电器股份有限公司《2025年年度报告》第95页,第八节五4 记账本位币;上海鸣志电器股份有限公司《2025年年度报告》第94页,第八节五2 会计期间;Novanta Inc. 2025年年报所附Form 10-K(SEC文号001-35083,EDGAR accession 0001193125-26-064230)第52页,合并资产负债表表头;Novanta Inc. 2025年年报所附Form 10-K(SEC文号001-35083,EDGAR accession 0001193125-26-064230)封面;中国注册会计师职业道德守则第1号——职业道德基本原则(2020年12月17日修订);《中华人民共和国证券法》(2019年修订)第五十条;中国证监会令第226号《上市公司信息披露管理办法》第五条。